أسباب أزمة الديون الأوروبية
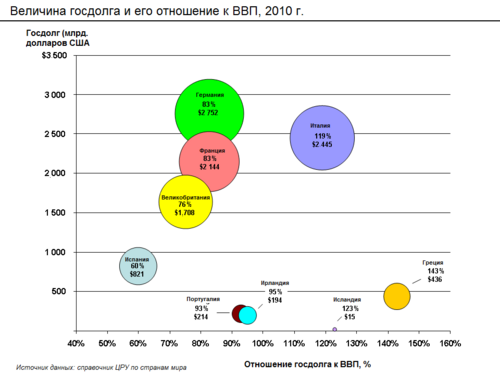
في البداية، أزمة الديون الأوروبية هي أزمة اقتصادية مستمرة جعلت من الصعب أو المستحيل على بعض الدول في منطقة اليورو سداد الديون الحكومية أو إعادة تمويل الديون الحكومية دون مساعدة طرف ثالث.
ومن ناحية أخرى، تختلف كيفية اقتراض واستثمار كل دولة أوروبية مشاركة في هذه الأزمة للمال. مثلًا، أقرضت المصارف الإيرلندية المال لمطوري العقارات، ما أدى إلى نشوء فقاعة عقارية ضخمة. عند انفجار الفقاعة، أخذت الحكومة الإيرلندية ودافعو الضرائب على عاتقهم مسؤولية سداد الديون الخاصة. زادت الحكومة اليونانية نسبة التزامها بالعاملين في القطاع العام وذلك على شكل أجور ومعاشات تقاعدية سخية للغاية، إذ تضاعفت عما كانت عليه سابقًا بشكل حقيقي على مدى 10 سنوات. ازدهر النظام المصرفي، ما أدى إلى تراكم الديون للمستثمرين العالميين (دين خارجي) تبلغ قيمته أضعاف الناتج المحلي الإجمالي.
من جانب آخر، حاولت اليونان، وإيطاليا، ومدن أخرى التقليل من عجز ميزانيتها من خلال خداع مسؤولي الاتحاد الأوروبي عن طريق الفروع التي تتصممها البنوك الكبيرة. على الرغم من استفادة بعض المؤسسات الاقتصادي على المدى القصير، ثمة فترة تمهيدية طويلة أدت إلى الأزمة.
كذلك، تبدأ إحدى الفرضيات التي تصف أسباب الأزمة بالزيادة الكبيرة في المدخرات المتاحة للاستثمار خلال الفترة الممتدة منذ عام 200 وحتى 2007 عندما زادت قيمة الأسهم العالمية ذات الدخل الثابت من نحو 36 بليون دولار إلى 70 بليون دولار بحلول عام 2007.
ومن جهة أخرى، جاءت أزمة ديون السيادة الأوروبية نتيجة للمشكلة الهيكلية لمنطقة اليورو ومجموعة من العوامل المعقدة، بما في ذلك التوسع المالي، والشروط الائتمانية السهلة خلال الفترة الممتدة منذ عام 2002 وحتى 2008 التي شجعت على ممارسات الإقراض والاقتراض عالية الخطورة، والأزمة المالية لعامي 2007- 2008، والاختلال في التجارة العالمية، والفقاعات العقارية التي انتشرت بكثرة منذ الركود الاقتصادي عام 2008، وخيارات السياسة المالية المتعلقة بالإيرادات والنفقات الحكومية، والمنهجيات التي تتبعها الدول لإنقاذ الصناعات المصرفية المتعثرة وحملة السندات الخاصة، وتحمل أعباء الديون الخاصة والخسائر الاجتماعية.
ومن ناحية أخرى، يعني الترابط في النظام المالي العالمي أنه في حال تخلفت دولة ما عن سداد ديونها السيادية أو دخلت في فترة ركود ما يعرّض بعض الدين الخارجي الخاص للخطر، ستواجه الأنظمة المصرفية الخاصة بالدول الدائنة الخسائر. مثلًا، في أكتوبر من عام 2011، كان المقترضون الإيطاليون مدينون للمصارف الفرنسية بمبلغ قدره 366 مليار دولار (صافي). في حال عجزت إيطاليا عن تحمل التكاليف الخاصة بها، من الممكن أن يتعرض النظام المصرفي والاقتصاد الفرنسي لضغط كبير، ما سيؤثر بدوره على الدائنين الفرنسيين وما إلى ذلك. يُشار إلى ذلك باسم العدوى الاقتصادية. يُعتبر مفهوم حماية الدين من العوامل الأخرى المساهمة في الترابط. شاركت المؤسسات في عقود تُدعى بمقايضات الائتمان الافتراضي التي تؤدي إلى سداد الدين في حال التخلف عنه وذلك من خلال أداة دين معينة (بما في ذلك السندات الصادرة عن الحكومة). لكن نظرًا لأنه من الممكن شراء الكثير من مقايضات الائتمان الافتراضي بالمستوى نفسه من الأمان، تُعتبر نسبة استخدام مقايضات الائتمان الافتراضي في الأنظمة المصرفية لكل بلد غير واضحة حتى الآن.
من جانب آخر، طغى هذا الاجتذاب الذي تقدمه هذه المدخرات المتاحة على آليات التحكم في السياسات والتنظيم في دولة تلو الأخرى، إذ يجعل المقرضون والمقترضون هذه المدخرات قيد الاستخدام مولدين فقاعة إثر فقاعة في جميع أرجاء العالم. مع انتشار هذه الفقاعات، مسببة انخفاض أسعار الموجودات (مثلًا، المنازل والممتلكات التجارية)، تحافظ الالتزامات المملوكة من قبل مستثمرين عالميين على قيمتها الكاملة، ما يضع إشارات استفهام على الملاءات المالية الحكومية وأنظمتها المصرفية.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟