ألنور بهيماني
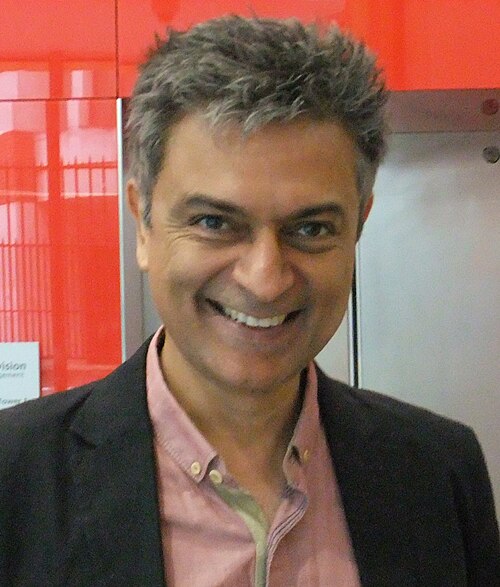
بدايةً، ألنور بهيماني هو أستاذ المحاسبة الإدارية، والمدير المؤسس لريادة الأعمال في كلية لندن للاقتصاد والعلوم السياسية. وهو رئيس سابق لقسم المحاسبة. يغطي العمل الأكاديمي في بيماني كضابط مالي في الاقتصاد الرقمي، ومحاسب إداري للتمويل الاستراتيجي، وتنظيم المشاريع والنمو الاقتصادي، وقضايا التنمية والحوكمة العالمية. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
منشورات
من جانب آخر، بروميتش، م.؛ بهيماني، أ. (1989). المحاسبة الإدارية: تطور لا الثورة. لندن: CIMA. رقم ISBN 9780948036651.
من جانب آخر، بهيماني، أ. غولامهوسين، م. Lopes, S. (2010). «محددات التقصير المحاسبية وغير المحاسبية: تحليل للشركات المملوكة للقطاع الخاص». مجلة المحاسبة والسياسة العامة.29 (6): 517–532. doi:10.1016/j.jaccpubpol.2010.09.009.
ومن ناحية أخرى، بيماني، أ. (1999). «رسم خرائط الحدود المنهجية في البحوث عبر الوطنية لمراقبة الإدارة»./ المحاسبة والمنظمات والمجتمع. 24 (5–6): 413–440. CiteSeerX 10.1.1.460.6902. دوي: 10.1016/S0361-3682(98)00068-3.
ومن ناحية أخرى، بيماني، أ. «استكشاف العواقب الاستراتيجية للبيانات الضخمة»، مجلة تكنولوجيا المعلومات، (2015) http://www.palgrave-journals.com/jit/journal/vaop/ncurrent/full/jit201429a.html
وفي هذا السياق، Bhimani, A., الإدارة المالية للبدء في مجال التكنولوجيا، 2017 (صفحة كوغان)
في هذا الإطار، بيماني، أ. (1998). «المعرفة والتحفيز والنموذج المحاسبي: تفسير تاريخي». مراجعة المحاسبة الأوروبية.7 (1): 1–30. دوي:10.1080/096381898336556.
ومن ناحية أخرى، بهيماني، أ. (1994). «المحاسبة وظهور الرجل الاقتصادي». المحاسبة والمنظمات والمجتمع. 19 (8): 637–674. دوي:10.1016/0361-3682(94)90028-0.
ومن جهة أخرى، بهيماني، أ. (1993). «عدم التحديد وخصوصية التغيير المحاسبي: رينو 1898-1938»./ المحاسبة والمنظمات والمجتمع. 18: 1–39. doi:10.1016/0361-3682(93)90023-Y.
إضافةً إلى ذلك، بهيماني، أ. بروميتش، م. المحاسبة الإدارية: مسارات التقدم، 1994 (لندن: CIMA)
من جانب آخر، بهماني، A. التمويل الاستراتيجي: تحقيق أداء عال للشركات، 2015 (إستراتيجية الصحافة)
وفي هذا الصدد، Bhimani, A., «إدارة البحوث المحاسبية: الهزات الماضية والحدود الناشئة», في تشابمان، C.; هوبوود، أ. شيلدز، م. (2007). كتيب للبحوث المحاسبية الإدارية. أكسفورد: مطبعة جامعة أكسفورد. ص. 343-364.
ومن ناحية أخرى، بهيماني، أ. ويلكوك، ل. (2014). "البيانات الكبيرة" وتحويل المعلومات المحاسبية". المحاسبة والبحوث التجارية. 44 (4): 469–490. doi:10.1080/00014788.2014.910051.
في هذا الإطار، بهيماني، أ. بروميتش، م. (2010). المحاسبة الإدارية: رجعية وآفاق. لندن: إلسفير/سيما. رقم ISBN 9781856179058.
علاوةً على ذلك، Bhimani, A. (ed.), المحاسبة الإدارية في الاقتصاد الرقمي، 2003 (أكسفورد: مطبعة جامعة أكسفورد)
وعلى صعيد آخر، بهيماني، أ. غولامهوسين، م. Lopes, S. (2014). «معلومات عن مسؤولية المالك والإبلاغ المالي كمنبهات لتخلف الشركة عن السداد في القروض المصرفية». مراجعة الدراسات المحاسبية. 19 (2): 769–804.
وفي هذا الصدد، Bhimani, A. (ed.), قضايا معاصرة في المحاسبة الإدارية، 2006 (أكسفورد: مطبعة جامعة أكسفورد)
وفي هذا الصدد، بهيماني، أ. (ed.)، المحاسبة الإدارية: وجهات النظر الأوروبية، 1996 (أكسفورد: مطبعة جامعة أكسفورد)
من جهة ثانية، بهيماني، أ. غولامهوسين، م. Lopes, S. (2013). «دور المحاسبة المالية، والمعلومات الاقتصادية الكلية وغير المالية في التنبؤ بتوقيت سداد القروض المصرفية». مراجعة المحاسبة الأوروبية. 22 (4): 739–763. دوي:10.1080/09638180.2013.770967. hdl:10071/11739.
وفي السياق ذاته، بهيماني، أ. (1994). «المحاسبة التنوير في عصر العقل». مراجعة المحاسبة الأوروبية. 3 (3): 399–442. دوي: 10.1080/09638189400000030.
من جهة ثانية، بيماني، أ. (2002). «الأوروبية بحوث المحاسبة الإدارية: التقاليد في صنع». مراجعة المحاسبة الأوروبية. 11 (1): 99–118. doi:10.1080/09638180220142275.
سيرة ذاتية
من جهة ثانية، يشغل بهيماني دور أستاذ زائر في جامعات مختلفة في أوروبا وأمريكا الشمالية وأفريقيا. وقد درّس كأكاديمي زائرة في جامعة ألتو، وجامعة بوكوني، وكلية لندن للأعمال، وجامعة ويتواترسراند، وجامعة ويسترن أونتاريو، وجامعة يورك (كندا)، وقد قام بتدريس دورات في إدارة التكاليف، الاستراتيجية والمراقبة، تنظيم المشاريع على الإنترنت، الأعمال الإلكترونية والإدارة المالية، إدارة الشركات والمساءلة، القيادة التنظيمية التنموية.
في هذا الإطار، منحت كلية إدارة الأعمال بجامعة ألتو في هلسنكي فنلندا البروفيسور بهماني دكتوراه فخرية في سنة 2016 مشيرةً بتأثيره على أجندة البحث وتوجيه المحاسبة الإدارية في جميع أنحاء أوروبا.
من جانب آخر، يحمل بهيماني شهادة البكالوريوس في علوم الغذاء والإدارة من كلية كينغز في لندن، وهو حاصل على درجة الماجستير في إدارة الأعمال من جامعة كورنيل حيث كان باحثًا في فولبرايت وحصل على درجة الدكتوراه من معهد لندن للدراسات العليا، وهو كذلك محاسب قانوني في كندا، تولى بهيماني منصب المحاضرات في المحاسبة والتمويل في بورصة لندن في سنة 1988 ليصبح أستاذاً من عام 2006. ترأس إدارة المحاسبة في بورصة لندن خلال الفترة 2009-2012، وكان مديرًا لريادة الأعمال في بورصة لندن من يناير 2014 حتى يونيو 2015، وقد عمل مديراً لمؤسسة إل سي إل أي منذ فبراير 2016.
بحث واهتمامات الفكرية
ومن جهة أخرى، كتابه الذي شارك في تأليفه مع مايكل بروميتش، بعنوان المحاسبة الإدارية: تطور لا ثورة (1989)، يناقش تقييم الاستثمار الاستراتيجي
في هذا الإطار، ساهم بهيماني في تطوير المحاسبة الإدارية المقارنة كتخصص بحثي مستقل. وقد أجرى تحقيقات تاريخية حول ظهور آليات المحاسبة التي تدل على التبعيات بين الضوابط المحاسبية الهيكلية والتحولات الثقافية على مر الزمن بحثه في المحددات المحاسبية للتقصير يحقق في دور المعلومات غير المالية في تجنب الأزمات المالية. كما قام بالتحقيق في القضايا المتعلقة بالمحاسبة والرقمنة والبيانات الكبيرة والتحليلات.
وفي السياق ذاته، يتحدث الكتاب الثاني الذي شارك بهيماني في تأليفه مع بروميتش، المحاسبة الإدارية: بعنوان مسارات التقدم (1994)، عن مشاكل الحفاظ على توجه قصير الأجل ومركز داخلياً على معلومات المحاسبة الإدارية في منافسة عالمية قوية. . وقد تلقت مراجعات إيجابية، وتعتبرغنية ومتنوعة من قبل مراجعة المحاسبة. ويتناول كتاب آخر من كتبه، بعنوان التمويل الاستراتيجي: تحقيق أداء الشركات عالية المستوى (2015)، في إدارة المشاريع والابتكار والرقمنة، وكتابه بعنوان الإدارة المالية للتقنية الناشئة (2017)، يعتبر الدراية المالية والمحاسبية محددة لتشغيل الشركات الناشئة في مجال التكنولوجيا.
من جهة ثانية، وتناقش كتبه بحوث المحاسبة الإدارية، مع الإشارة بشكل خاص إلى الابتكارات التنظيمية العملية مثل الإدارة القائمة على الأنشطة، وتحديد التكاليف المستهدفة، والمحاسبة الإدارية الاستراتيجية، ونظم مراقبة الميزانية.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟