أمر الدفع الدائم
المحتويات
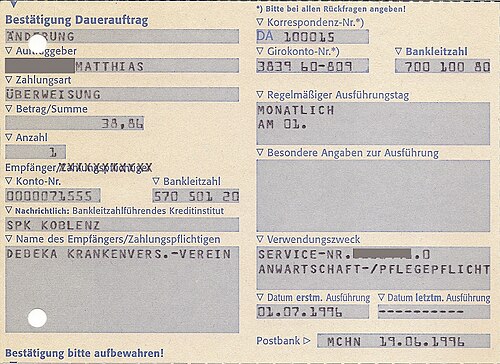
قبل الخوض في التفاصيل، أمر الدفع الدائم (أو التعليمات الدائمة) هي تعليمات يقدمها صاحب الحساب المصرفي («الدافع») إلى مصرفه لدفع مبلغ محدد على فترات منتظمة إلى حساب آخر («المدفوع لأمره»). تُعرف التعليمات أحيانًا بأمر مصرفي . وتعرض الأقسام التالية جوانب أخرى من الموضوع.
من جانب آخر، وعادة ما تستعمل لدفع الإيجار أو الرهن العقاري أو أي مدفوعات منتظمة ثابتة أخرى. نظرًا لأن المبالغ المدفوعة ثابتة، لا يكون الأمر مناسبًا عادةً لدفع الفواتير المتغيرة مثل بطاقات الائتمان أو فواتير الغاز والكهرباء.
الاختلافات بين البلدان
ومن ناحية أخرى، تتوفر اوامر الدفع الدائمة في الأنظمة المصرفية في عدد من البلدان، بما في ذلك ألمانيا وبلغاريا والمملكة المتحدة وبربادوس وأيرلندا والهند وهولندا وروسيا وباكستان وماليزيا وأوكرانيا وسريلانكا والكثير من الدول الأخرى. في الولايات المتحدة، والبلدان الأخرى حيث الشيكات أكثر شيوعًا من التحويلات المصرفية، تتوفر خدمة مماثلة، حيث يرسل البنك تلقائيًا الشيك إلى المدفوع لأمره.
إسبانيا
إضافةً إلى ذلك، مع أغلب البنوك الإسبانية، يمكن إعداد أمر دائم (transferencia periódica) للتشغيل لفترة زمنية محددة، لعدد من الأحداث أو إلى أجل غير مسمى. يمكن إلغاؤها في أي وقت بناءً على طلب صاحب الحساب. عادة لا توجد رسوم لهذه المعاملات.
اليابان
إضافةً إلى ذلك، يعمل الأمر القائم (口 座 自動 振 替) حتى يتم إلغاؤه. يمكن إلغاؤها بناءً على طلب صاحب الحساب.
هولندا
ومن ناحية أخرى، تتوفر ا الدائمة (periodieke overschrijvingen) لفترة زمنية محددة أو حتى إلغائها، إلى أي مستلم في مساحة SEPA . لا ينبغي الخلط بينها وبين doorlopende machtigingen (الخصومات المباشرة الدورية).
نيوزيلندا
ومن ناحية أخرى، يُعرف عادةً باسم «الدفع التلقائي» ويمكن إعداده عن طريق صراف البنك في أحد فروع البنك أو عبر الخدمة المصرفية عبر الإنترنت لأغلب البنوك الكبرى.
الفرق عن الخصم المباشر
ومن ناحية أخرى، لا يمكن إعداد الأمر الدائم وتعديله إلا من قبل الدافع، ويتم دفع المبالغ المحددة من قبل الدافع في أوقات محددة (عادة مبلغ ثابت في أمثلة فاصلة محددة). يمكن دفع المبلغ في أي حساب مصرفي، والذي لا يلزم أن ينتمي إلى منظمة تم فحصها من قبل بنك الدافع.
السحب على المكشوف
انظر كذلك
وفي هذا الصدد، تختلف الأوامر الدائمة عن الديون المباشرة. كلاهما طرق لإعداد التحويلات المالية المتكررة من حساب إلى آخر، لكنها تعمل بطرق مختلفة. والفرق الأساسي هو أن الأوامر الدائمة ترسل المدفوعات التي يرتبها الدافع، في حين يتم تحديد المدين المباشر وتحصيله من قبل المدفوع له.
ومن ناحية أخرى، يتطلب الخصم المباشر أن يأذن دافع الدفع للمدفوع له بالخصم المباشر لأي مبلغ في أي وقت، أو توجيه البنك باحترام طلبات الخصم المباشر من المدفوع لأمره المحدد. يملك المدفوع لأمره السيطرة الكاملة على المدفوعات. يمكنهم تغيير مبلغ وتكرار المدفوعات دون إذن إضافي من العميل (رهنا بتزويد العميل بالإشعار المسبق المطلوب). لا يتحكم الدافع بشكل مباشر في هذه المدفوعات، ولكن يمكنه إلغاء الخصم المباشر في أي وقت، دون الحاجة إلى سبب، ويتطلب إعادة المدفوعات المتنازع عليها. لا يمكن تخويل أي فرد بالخصم المباشر؛ فقط المنظمات التي لديها عقد مع بنك الدافع، أو تم فحصها من قبله، يمكنها القيام بذلك.
سويسرا
من جهة ثانية، تتوفر الأوامر الدائمة في سويسرا لفترة زمنية محددة أو حتى إلغائها. يمكن تصنيعها لأي مستلم في مساحة SEPA.
المملكة المتحدة وأيرلندا
علاوةً على ذلك، يمكن إعداد أمر دائم للتشغيل لفترة زمنية محددة، أو إلى أجل غير مسمى، ويمكن إلغاؤه بناءً على طلب صاحب الحساب. يتم توحيد الأوامر الدائمة من قبل هيئة المدفوعات البريطانية. في عام 2008، بدأ عدد من البنوك في تقديم مدفوعات أسرع كوسيلة للتحويل للطلبات الدائمة عند توفرها، بدلاً من نظام BACS الأبطأ؛ باستخدام هذه الطريقة، تصل الدفعات إلى حساب الاستلام في نفس اليوم، بدلاً من التأخير لمدة ثلاثة أيام أو أكثر.
ألمانيا
في هذا الإطار، يمكن تشغيل أمر الدفع الدائم (Dauerauftrag) لعدد محدد من الدفعات، أو فترة زمنية محددة، أو حتى إلغاؤه.
كوريا الجنوبية
ومن جهة أخرى، يعمل الأمر القائم (납부자 자동 이체) حتى يتم إلغاؤه. يمكن إلغاؤها بناءً على طلب صاحب الحساب. رسوم البنك (متوسط 3000 كرونا تشيكية) لكل تحويل.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟