إدارة المخاطر
المحتويات
قبل الخوض في التفاصيل، إدارة المخاطر أو إدارة المجازفة أو إدارة الخطر هي عملية قياس وتقييم للمخاطر وتطوير إستراتيجيات لإدارتها. تتضمن هذه الإستراتيجيات نقل المخاطر إلى جهة أخرى وتجنبها وتقليل آثارها السلبية وقبول بعض أو كل تبعاتها. كما يمكن تعريفها بأنها النشاط الإداري الذي يهدف إلى التحكم بالمخاطر وتخفيضها إلى مستويات مقبولة. وبشكل أدق هي عملية تحديد وقياس والسيطرة وتخفيض المخاطر التي تواجه الشركة أو المؤسسة. وفيما يلي تفاصيل أوسع عن ذلك.
التعرف على المخاطر
علاوةً على ذلك، مراجعة المخاطر الشائعة: في الكثير من المؤسسات هناك قوائم بالمخاطر المحتملة.
ويتم ذلك عن طريق:
من جهة ثانية، التحديد المعتمد على السيناريو: في عملية تحليل السيناريو يتم خلق سيناريوهات مختلفة قد تكون طرق بديلة لتحقيق هدف ما أو تحليل للتفاعل بين القوى في سوق أو معركة، لذا فإن أي حدث يولد سيناريو مختلف عن الذي تم تصوره وغير مرغوب به، يعرف على أنه خطورة.
ومن جهة أخرى، التحديد المعتمد على الأهداف: إن المنظمات والفرق العاملة على مشروع ما جميعها لديها أهداف، فأي حدث يعرض تحقيق هذه الأهداف إلى خطر سواء جزئيا أو كليا يعتبر خطورة.
من جهة ثانية، التحديد المعتمد على التصنيف: وهو عبارة عن تفصيل جميع المصادر المحتملة للمخاطر.
تجنب المخاطر
وفي السياق ذاته، تجنب مخاطر أسعار الفائدة بعد الاستثمار في أوراق مالية طويلة الأجل.
وفي السياق ذاته، يتم تجنب المخاطر إذا كان تفضيلات المستثمر تتجه إلى ذلك وهو ممن يفضل الأمان منها، ومن ذلك الإقبال عليها إذا كان للمستثمر «شهية» للخطر.
في هذا الإطار، تجنب البنوك مخاطر الائتمان بالامتناع عن منح القروض مرتفعة المخاطر.
مبادئ
من جانب آخر، إدارة المخاطر غير الملموسة تعرف نوع جديد من المخاطر وهي تلك التي تكون احتمالية حدوثها 100% ولكن يتم تجاهلها من قبل المؤسسة وذلك بسبب الافتقار لمقدرة التعرف عليها. ومثال على ذلك، مخاطر المعرفة والتي تحدث عند تطبيق معرفة ناقصة. وكذلك مخاطر العلاقات وتحدث عند وجود تعاون غير فعال. إن هذه المخاطر جميعها تقلل بشكل مباشر إنتاجية العاملين في المعرفة وتقلل فعالية الإنفاق والربح والخدمة والنوعية والسمعة ونوعية المكاسب.
وفي هذا السياق، إن إدارة المخاطر التقليدية تركز على المخاطر الناتجة عن أسباب مادية أو قانونية (مثال: الكوارث الطبيعية أو الحرائق، الحوادث، الموت والدعاوى القضائية) ومن جهة أخرى فإن إدارة المخاطر المالية تركز على تلك المخاطر التي يمكن إدارتها باستخدام أدوات المقايضة المالية. بغض النظر عن نوع إدارة المخاطر، فإن جميع الشركات الكبرى وكذلك المجموعات والشركات الصغرى لديها فريق مختص بإدارة المخاطر.
خطوات عملية إدارة المخاطر
علاوةً على ذلك، إن إدارة المخاطر يجب أن تتكامل مع ثقافة المؤسسة ومع السياسة والبرامج الفعالة للإدارة العليا. يجب أن تترجم إدارة المخاطر الإستراتيجيات إلى أهداف عملية وتكتيكية وان تحدد المسؤوليات خلال المؤسسة لكل مدير وموظف مسؤول عن إدارة المخاطر كجزء من وصفه الوظيفي.
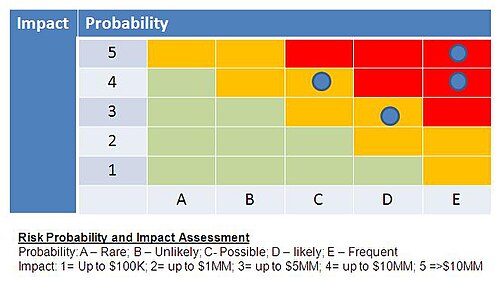
من جانب آخر، في حالة إدارة المخاطر المثالية، تتبع عملية إعطاء الأولويات، بحيث أن المخاطر ذات الخسائر الكبيرة واحتمالية حدوث عالية تعالج أولا بينما المخاطر ذات الخسائر الأقل واحتمالية حدوث أقل تعالج فيما بعد. عمليا قد تكون هذه العملية صعبة جدا، كما أن الموازنة ما بين المخاطر ذات الاحتمالية العالية والخسائر القليلة مقابل المخاطر ذات الاحتمالية القليلة والخسائر العالية قد يتم توليها بشكل سيئ.
ومن ناحية أخرى، المخاطرة (Risk) وحسب تعريف (ISO/IEC Guide 73) هو عبارة عن ربط بين احتمال وقوع حدث والآثار المترتبة على حدوثه.
وفي السياق ذاته، كذلك تواجه إدارة المخاطر صعوبات في تخصيص وتوزيع المصادر وهذا يوضح فكرة تكلفة الفرصة حيث أن بعض المصادر التي تنفق على إدارة المخاطر كان من الممكن أن تستغل في نشاطات أكثر ربحا. ومرة أخرى فإن عملية إدارة المخاطر المثالية تقلل الإنفاق في الوقت الذي تقلل فيه النتائج السلبية للمخاطر إلى أقصى حد ممكن.
نقل المخاطر
كذلك، ويتم نقل المخاطر إلى آخرين (إذا كان المستثمر من النوع الأول وهناك مستثمر من النوع الثاني مستعد لتحمل المخاطرة) وذلك بالاحتماء منها بمقابل مالي. ويقع في الحالات التي يرغب المستثمر في تحمل أنواع المخاطر المألوفة عنده والتي يرى أن له فيها خبرة مفيدة ويريد الاحتماء من المخاطر الأخرى. فشركة التقسيط مستعدة في مجال نشاطها لتحمل المخاطر الائتمانية للمدينين لأن هذا صلب عملها الذي تتميز فيه على الآخرين بالخبرة، وهي لا تريد تعريض عملها مثلاً لمخاطر تغير أسعار الصرف فتحتمي من هذا الخطر بالتنازل من جزء من دخلها إلى جهة أخرى تتوافر على الخبرة في هذا المجال وتكون مستعدة لتحمله
- انظر كذلك
- الممارسات البيئية والاجتماعية وحوكمة الشركات
- التعرضية
- هندسة الخصوصية
- سلامة النظام
التقييم
من جانب آخر، صعوبة تقييم المخاطر تكمن في تحديد معدل حدوثها حيث أن المعلومات الإحصائية عن الحوادث السابقة ليست دائما متوفرة. وكذلك فإن تقييم شدة النتائج عادة ما يكون صعب في حالة الموجودات غير المادية.
ومن ناحية أخرى، بعد التعرف على المخاطر المحتملة يجب أن تجرى عملية تقييم لها من حيث شدتها في إحداث الخسائر واحتمالية حدوثها. أحيانا يكون من السهل قياس هذه الكميات وأحيانا أخرى يتعذر قياسها.
وضع الخطة
ومن ناحية أخرى، و تتضمن أخذ قرارات تتعلق باختيار مجموعة الطرق التي ستتبع للتعامل مع المخاطر، وكل قرار يجب أن يسجل ويوافق عليه من قبل المستوى الإداري المناسب.
كذلك، على الخطة أن تقترح وسائل تحكم أمنية تكون منطقية وقابلة للتطبيق من اجل إدارة المخاطر. وكمثال على ذلك يمكن تخفيف مخاطر الفيروسات التي تتعرض لها الكمبيوترات من خلال استخدام برامج مضادة للفيروسات.
إدارة المخاطر واستمرارية العمل
ومن جهة أخرى، 1) المحافظة على الأصول الموجودة لحماية مصالح المودعين، والدائنين والمستثمرين.
من جانب آخر، 7) حماية صورة المنشأة بتوفير الثقة المناسبة لدى المودعين، والدائنين، والمستثمرين، بحماية قدراتها الدائمة على توليد الأرباح رغم أي خسائر عارضة والتي قد تؤدي إلى تقلص الأرباح أو عدم تحقيقها.
في هذا الإطار، بينما تستعمل إدارة المخاطر لتفادي الخسائر قدر الإمكان فإن التخطيط الاستمرارية العمل وجدت لتعالج نتائج ما يتبقى من مخاطر. وتكمن أهميتها في أن بعض الحوادث التي ليس من المحتمل أن تحدث قد تحدث فعلا إن كان هناك وقت كاف لحدوثها. إن إدارة المخاطر والتخطيط لاستمرارية العمل هما عمليتين مربوطتين مع بعضيهما ولا يجوز فصليهما. فعملية إدارة المخاطر توفر الكثير من المدخلات لعملية التخطيط لاستمرارية العمل مثل: (الموجودات، تقييم الأثر، التكلفة المقدرة...الخ) وعليه فإن إدارة المخاطر تغطي مساحات واسعة مهمة لعملية التخطيط لاستمرارية العمل والتي تذهب في معالجتها للمخاطر أبعد من عملية إدارة المخاطر.
وعلى صعيد آخر، 6) إعداد الدراسات قبل الخسائر أو بعد حدوثها وذلك بغرض منع أو تقليل الخسائر المحتملة، مع محاولة تحديد أية مخاطر يتعين السيطرة عليها واستخدام الأدوات التي تعود إلى دفع حدوثها، أو تكرار مثل هذه المخاطر.
ومن ناحية أخرى، 3) تحديد العلاج النوعي لكل نوع من أنواع المخاطر وعلى جميع مستوياتها، وتقوم إدارة المنشأت، والعمليات التي تقوم بها يوما بيوم.
ومن جهة أخرى، 2) إحكام الرقابة والسيطرة على المخاطر في الأنشطة أو الأعمال التي ترتبط أصولها بها كالقروض والسندات والتسهيلات الائتمانية وغيرها من أدوات الاستثمار.
ومن ناحية أخرى، إدارة المخاطر هي ذلك الفرع من علوم الاقتصاد الذي يتعلق بالآتي :
كذلك، إن إدارة المخاطر ما هي إلا ممارسة لعملية اختيار نظامية لطرق ذات تكلفة فعالة من أجل التقليل من أثر تهديد معين على المنظمة أو المؤسسة. كل المخاطر لا يمكن تجنبها أو تقليص حدتها بشكل كامل وذلك ببساطة يعود لوجود عوائق عملية ومالية. لذلك على كل المؤسسات أن تتقبل مستوى معين من الخسائر (مخاطر متبقية).
وفي هذا السياق، 4)العمل على الحد من الخسائر وتعليلها إلى أدنى حد ممكن وتأمينها من خلال الرقابة الفورية أو من خلال تحويلها إلى جهات خارجية إذا ما انتهت إلى ذلك إدارة المنشأة، ومدير إدارة المخاطر.
وعلى صعيد آخر، 5) تحديد التصرفات والإجراءات التي يتعين القيام بها فيما يتعلق بمخاطر معينة للرقابة على الأحداث والسيطرة على الخسائر.
تقليل المخاطر
تقوم البنوك بتقليل المخاطر من خلال الاتي :
وفي هذا الصدد، تقوم كذلك بتقليل مخاطر أسعار الفائدة باستخدام سياسة إدارة الأصول والخصوم والتي يجري تصميمها لذلك الغرض.
كذلك، ومن طرق التعامل مع الخطر، تقليله وذلك بتخفيض حجم الاستثمارات التي تواجه خطراً بعينه لا يحب المستثمر تحمله مثل تقليل حجم استثماراته طويلة الأجل أو بعملة معينة، كما يمكن التعامل مع المخاطر بالاشتراك مع الآخرين في تحملها. وهذا هو أحد البواعث على استثمار الناس في صناديق الاستثمار لأنها تمكن من تفتيت المخاطر وإتاحة الفرصة للفرد ليشترك مع عدد كبير من أمثاله وهم المساهمون في الصندوق في تحمل المخاطر فيكون نصيب كل واحد منهم من المكروه إذا وقع قليلاً غير مؤثر.
علاوةً على ذلك، وتشير دراسة مقارنة لممارسات إدارة المخاطر في بنوك دول مجلس التعاون الخليجي إلى تقارب كبير بين البنوك التقليدية والإسلامية في أغلب مراحل هذه العملية، مع تفوق طفيف نسبيا للبنوك التقليدية في مرحلة فهم المخاطر تحديدا دون بقية المراحل.
وفي السياق ذاته، رصد سلوك القروض من أجل استبابة علامات التحذير لمشاكل التوقف عن الدفع مبكرا
إدارة المخاطر على المستوى المؤسساتي
ومن ناحية أخرى، تعرف إدارة المخاطر في هذا المجال على أنها حدث أو ظرف محتمل يمكن أن يكون له تأثيرات سلبية على المؤسسة المعنية من حيث وجودها، مصادرها (سواء موظفين أو رأس مال)، المنتجات أو الخدمات، أو زبائن السلطة، كما وقد يكون هناك تأثير على المجتمع والبيئة المحيطة.
إضافةً إلى ذلك، إعداد خطط للتخفيف من حدة المخاطر التي اختيرت لتعالج بهذه الطريقة. الهدف من هذه الخطط هو وصف كيفية التعامل مع هذه المخاطر وتحديد ماذا ومتى وبمن وكيف سيتم تجنب أو تقليص نتائجها في حال أصبحت مسؤولية قانونية.
ومن ناحية أخرى، تعيين مدير المخاطر – وهو شخص يختلف عن مدير المشروع مهمته التنبؤ بالمشاكل التي يمكن أن تواجه المشروع – أهم صفاته يجب أن تكون الشكوكية الصحية.
علاوةً على ذلك، و كذلك لكل خطر محتمل يمكن أن يكون هناك خطة مصاغة مسبقا للتعامل مع نتائجه الممكنة (و ذلك لتأكيد حالة الطوارئ في حال أصبح الخطر مسؤولية قانونية).
ومن جهة أخرى، التخطيط لكيفية استخدام إدارة المخاطر في المشروع المعني. يجب أن تتضمن الخطة المهمات والمسؤوليات والنشاطات وكذلك الميزانية.
وفي هذا الصدد، إيجاد قناة لإرسال التقارير يمكن من خلالها لأعضاء الفريق العاملين في إدارة المخاطر إرسال تقارير تتضمن تنبؤاتهم بأي مخاطر محتملة.
ومن جهة أخرى، الاحتفاظ بقاعدة بيانات للمخاطر التي يواجها المشروع أول بأول. وهذه البيانات تشمل: تاريخ البداية، العنوان، وصف مختصر، الاحتمالية وأخيرا الأهمية.
نشاطات إدارة المخاطر كما تطبق على إدارة المشاريع:
علاوةً على ذلك، في حالة إدارة المشاريع، فإن إدارة المخاطر تتضمن النشاطات التالية:
وفي السياق ذاته، إعداد ملخص عن المخاطر التي تمت مواجهتها وتلك المخطط لمواجهتها وفعالية نشاطات التخفيف والجهد المبذول في إدارة المخاطر.
مراجعة وتقييم الخطة
وفي هذا السياق، إذا تم تقييم المخاطر أو ترتيبها حسب الأولوية بشكل غير مناسب فإن ذلك قد يؤدي إلى تضييع الوقت في التعامل مع المخاطر. وتشير دراسات ميدانية إلى أن المؤسسات الصغيرة والمتوسطة تواجه عادة عوائق إضافية عند تطبيق إدارة المخاطر، من بينها محدودية الموارد البشرية المتخصصة وصعوبة قياس الأثر على المدى الطويل، مقارنة بالمؤسسات الكبيرة الأكثر قدرة على تخصيص موارد دائمة لهذه الوظيفة.
من جانب آخر، من اجل تقييم مستوى التغييرات المحتملة للمخاطر في بيئة العمل، فمثلا تعتبر المخاطر المعلوماتية مثالا جيدا على بيئة عمل سريعة التغيير.
ومن ناحية أخرى، يجب تحديث نتائج عملية تحليل المخاطر وكذلك خطط إدارتها بشكل دوري، وذلك يعود للأسباب التالية:
وفي السياق ذاته، تعد الخطط المبدئية لإدارة المخاطر ليست كاملة فمن خلال الممارسة والخبرة والخسائر التي تظهر على أرض الواقع تظهر الحاجة إلى إحداث تعديلات على الخطط واستخدام المعرفة المتوفرة لاتخاذ قرارات مختلفة.
وفي هذا الصدد، من اجل تقييم وسائل التحكم الأمنية المستعملة سابقا إذا ما زالت قابلة للتطبيق وفعالة.
المحددات (المعوقات)
تقليل المخاطر
قبولها بكل أثارها وتبعاتها.
نقل المخاطر إلى جهة أخرى .
أساليب التعامل مع المخاطر
من جهة ثانية، إذا عرفنا بوجود المخاطر، وتوفرت لدينا طرق دقيقة لقياسها أمكننا عندئذٍ أن نتعامل معها بالطريقة المناسبة، ان كل نوع وكل مستوى من المخاطر يقابله طرق للعلاج والتعامل مع تلك المخاطر.
تجنب المخاطر
هناك أربع أساليب :
كيفية التعامل مع المخاطر
من جانب آخر، 1) التجنب : وتعني إيقاف النشاطات التي تؤدي إلى حدوث خطر ما. ومثال على ذلك القيام بإيقاف منتج، أو نشاط ذو مخاطر فعليه كبيرة، مثال لو كان هناك أحد البنوك وله فرع يتم السطو عليه يومياً فيتم العمل على إغلاق الفرع، ويتم اللجوء إلى هذه التقنية عندما تكون الخسائر المتأتية من المنتج أعلى من العائد.
من جانب آخر، 3) التقليص : ويقصد في هذه الحالة العمل على إدارة الخطر بوضع إجراءات رقابية تضمن العمل على خفض كل من إحتمالية الحدوث ونتيجة الخطر في حال وقوعه.
وفي هذا السياق، 2) النقل : حيث يتم في هذه الحالة العمل على نقل أثر المخاطرة إلى جهة أو طرف آخر ومثال عليها التأمين أو نقل المهمة لطرف ثالث يقوم بتنفيذ المهمة، ويتم اللجوء إلى هذه الوسيلة في حال كان الأثر في حال وقوع الحادث مرتفع جداً ولكن الإحتمالية منخفضة كثيراً مثال اللجوؤ إلى التأمين ضد أخطار الحريق ويكون ذلك في حال أن إحتمالية حدوث حريق قليلة جداً «لم يسبق أن حدثت» أو وقوع زلزال لكن في حال تحقق هذا الخطر فستكون الأثار عالية جداً .
ومن ناحية أخرى، 4) القبول: أي قبول المخاطرة كما هي من دون وضع أي إجراءا وذلك يكون في حال وقوع المخاطرة فإن الأثر منخفض جداً وإحتمالية الحدوث منخفضة.
علاوةً على ذلك، بعد أن تتم عملية التعرف على المخاطر وتقييمها فإن جميع التقنيات المستعملة للتعامل معها تقع ضمن واحدة أو أكثر من أربع مجموعات رئيسية:
تحديد المخاطر
وفي هذا الصدد، في هذه المرحلة يتم التعرف على المخاطر ذات الأهمية. المخاطر هي عبارة عن أحداث عند حصولها تؤدي إلى مشاكل وعليه يمكن أن يبدأ التعرف إلى المخاطر من مصدر المشاكل أو المشكلة بحد ذاتها.
من جهة ثانية، عندما تعرف المشكلة أو مصدرها فإن الحوادث التي تنتج عن هذا المصدر أو تلك التي قد تقود إلى مشكلة يمكن البحث فيها.
التنفيذ
وفي هذا الصدد، و يتم في هذه المرحلة إتباع الطرق المخطط ان تستعمل في التخفيف من أثار المخاطر. يجب استخدام التأمين في حالة المخاطر التي يمكن نقلها إلى شركة تأمين. وكذلك يتم تجنب المخاطر التي يمكن تجنبها دون التضحية بأهداف السلطة كما ويتم التقليل من المخاطر الأخرى والباقي يتم الاحتفاظ به.
التحضير
وفي السياق ذاته، و يتضمن التخطيط للعملية ورسم خريطة نطاق العمل والأساس الذي سيعتمد في تقييم المخاطر وكذلك تعريف إطار للعملية وأجندة للتحليل كما هو مبين في الشكل أدناه.
مجالات تطبيق إدارة المخاطر
وعلى صعيد آخر، عندما تطبق إدارة المخاطر في الأمور المالية للسلطة فإنها تعتبر تقنية لقياس ومراقبة والتحكم في المخاطر المالية والتشغيلية كما تظهر في إعداد موازنة السلطة. وعلى مستوى القطاع المصرفي، ألزمت معايير بازل الثالثة البنوك بالاحتفاظ بمستويات محددة من رأس المال والسيولة لمواجهة المخاطر الائتمانية والتشغيلية والسوقية، وأظهرت بيانات مراقبة دولية حتى منتصف عام 2025 استقرارا في نسب رأس المال المطلوب مع ارتفاع نسب السيولة لدى كبرى البنوك المشمولة بهذه المعايير.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟