إدارة الموارد البيئية
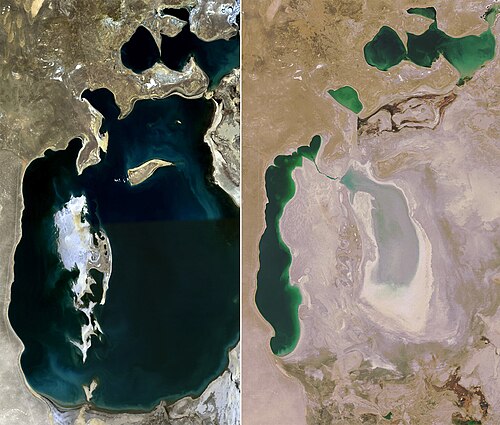
تعريفًا بالموضوع، إدارة الموارد البيئية هي إدارة تأثّر وتأثير المجتمعات البشرية على البيئة. ولا تشير العبارة إلى إدارة البيئة نفسها، بل تهدف إدارة الموارد البيئية إلى ضمان حماية خدمات النظام البيئي والحفاظ عليها للأجيال البشرية المستقبلية، وكذلك الحفاظ على سلامة النظام البيئي من خلال النظر في المتغيرات الأخلاقية والاقتصادية والعلمية (الإيكولوجية). تحاول إدارة الموارد البيئية تحديد العوامل المتأثرة بالصراعات التي تنشأ بين تلبية الاحتياجات وحماية الموارد. وبالتالي فهي مرتبطة بحماية البيئة والاستدامة والحماية على مستوى المشهد البصري للمناظر الطبيعية. ونتناول فيما يلي مزيدًا من التفاصيل.
مركزية الإنسان
وعلى صعيد آخر، مركزية الإنسان، «...ميل لتقييم الواقع حصريًا من ناحية القيم الإنسانية»، وهي أخلاق تنعكس في التفسيرات الرئيسة للديانات الغربية والنماذج الاقتصادية السائدة في العالم الصناعي. تنظر مركزية البشر إلى الطبيعة باعتبارها موجودة فقط لصالح البشر، وبمثابة سلعة يستعملها الإنسان ويحسن بها نوعية الحياة البشرية. لذا، فإن إدارة الموارد البيئية عن طريق المركزية الإنسانية ليست للحفاظ على البيئة من أجل البيئة فحسب، بل هي من أجل الحفاظ على البيئة وهيكل النظام الإيكولوجي، بما معناه أنها من أجل البشر.
مركزية البيئة
ومن ناحية أخرى، يعتقد المؤمنون بمركزية البيئة بالقيمة الجوهرية للطبيعة مع الحفاظ على أنه يجب على البشر استخدام الطبيعة وحتى استغلالها للبقاء والعيش. هذا هو الخط الأخلاقي الدقيق الذي يتنقل فيه المؤمنون بمركزية البيئة بين الاستخدام العادل والإساءة. على النقيض من النطاق الأخلاقي، تشمل مركزية البيئة فلسفات مثل النسوية البيئية والإيكولوجيا العميقة، التي تطورت لتكون رد فعل على النماذج السائدة التي تركز على الإنسان. «إنها محاولة في شكلها الحالي، لتجميع الكثير من المواقف الفلسفية القديمة والجديدة حول العلاقة بين الطبيعة والنشاط البشري، مع التركيز خصوصًا على الجوانب الأخلاقية والاجتماعية والروحية التي قُلل من شأنها في النظرة الاقتصادية السائدة للعالم».
الدلالة
من جهة ثانية، ترسم البيئة حدود طبيعة الناس والحيوانات والنباتات وجميع الأماكن حول الأرض، ما يؤثر على السلوك والدين والثقافة والممارسات الاقتصادية.
من جانب آخر، تعد إدارة الموارد البيئية قضية ذات اهتمام متزايد، ويؤثر انتشارها في الكثير من النصوص المتعلقة بالأطر الاجتماعية والسياسية العالمية مثل لجنة برونتلاند وهي لجنة عالمية معنية بالبيئة والتنمية، وقد سلطت الضوء على الطبيعة المتكاملة للبيئة والتنمية الدولية وحالة العالم السنوية لتقارير معهد المراقبة العالمي.
المجال
وفي هذا السياق، يمكن النظر إلى إدارة الموارد البيئية من وجهات نظر مختلفة. وينطوي على إدارة جميع مكونات البيئة البيوفيزيائية، سواء الحية (مكونات أحيائية) أو غير الحية (مكونات لاأحيائية)، والعلاقات بين جميع الأنواع الحية ومواطنها. تتضمن البيئة كذلك علاقات البيئة البشرية، مثل البيئة الاجتماعية والثقافية والاقتصادية، بالبيئة البيوفيزيائية. تتمثل الجوانب الأساسية لإدارة الموارد البيئية في الأبعاد الأخلاقية والاقتصادية والاجتماعية والتكنولوجية. وتُعد أساس المبادئ، إلى جانب مساعدتها على اتخاذ القرارات.
الجوانب
في هذا الإطار، تغطي إدارة الموارد البيئية الكثير من المجالات في العلوم، بما في ذلك الجغرافيا وعلم الأحياء والعلوم الاجتماعية والعلوم السياسية والسياسة العامة والإيكولوجيا والفيزياء والكيمياء وعلم الاجتماع وعلم النفس وعلم وظائف الأعضاء. إدارة الموارد البيئية، هي نوع من أنواع الممارسة والخطاب (عبر هذه المجالات)، وهي كذلك موضوع للدراسة في العلوم الاجتماعية.
من جهة ثانية، يعَد كل من مفهوم الحتمية البيئية والاحتمالية وإمكانيات الملكية نقاطًا مهمة في مفهوم إدارة الموارد البيئية.
الجانب الأخلاقي
كذلك، تُدفع استراتيجيات إدارة الموارد البيئية جوهريًا بمفاهيم العلاقات بين الطبيعة والبشر. تشمل الجوانب الأخلاقية القضايا الثقافية والاجتماعية المتعلقة بالبيئة، والتعامل مع التغيرات فيها. «تحدث جميع الأنشطة البشرية في سياق أنواع معينة من العلاقات بين المجتمع والعالم الفيزيائي الحيوي (بقية الطبيعة)»، لذا، هناك أهمية كبيرة في فهم القيم الأخلاقية للمجموعات المختلفة حول العالم. عمومًا، ثمة مدرستان فكريتان في الأخلاقيات البيئية: مركزية الإنسان ومركزية البيئة، وتؤثر كل منهما على مجموعة واسعة من أساليب إدارة الموارد البيئية على طول إحدى السلاسل المتصلة. تدرك هذه الأساليب «... الأدلة والأوليات والمشاكل المختلفة، وتصف حلولًا واستراتيجيات وتقنيات مختلفة وأدوارًا للقطاعات الاقتصادية والثقافة والحكومات والأخلاقيات وما إلى ذلك».
علم البيئة
علاوةً على ذلك، «يشكّل اقتران الشكوك الجلية حول سلوك النظم البيئية واستجابتها مع الدعوات العاجلة للعمل على المدى القريب حقيقةً صعبة، وامتعاضًا عامًّا» للعديد من مديري الموارد البيئية. يتعامل التحليل العلمي للبيئة مع الكثير من أبعاد أوجه عدم اليقين البيئي. وتشمل: عدم اليقين الهيكلي الناجم عن التحديد الخاطئ أو نقص المعلومات المتعلقة بالعلاقات بين المتغيرات البيئية؛ يشير عدم اليقين بشأن العوامل إلى «عدم اليقين المرتبط بقيم العوامل غير المعروفة بدقة، الممكن تقييمها والإبلاغ عنها -بناءً على الاحتمالية- بتجربة ذات نطاق محدد من النتائج»، وعدم اليقين العشوائي الناجم عن الصدفة أو عوامل أخرى. تعتبر الإدارة التكيفية إطارًا مفيدًا للتعامل مع حالات مستويات عالية من عدم اليقين على الرغم من أنها لا تخلو من المنتقدين.
- انظر كذلك
- علم الجميع
- خطة الإدارة والتدقيق البيئي
- تقييم الأثر البيئي
- حماية على مستوى مشهد بصري
- إيزو 14000
- إدارة الموارد الطبيعية
- بيئة سياسية
- العدالة في توزيع الموارد
من جانب آخر، هناك قدرة على استيعاب المفهوم العلمي المشترك والدافع وراء إدارة الموارد البيئية. ببساطة، تشير القدرة الاستيعابية إلى الحد الأقصى لعدد الكائنات الحية التي يمكن لمورد معين أن يحافظ عليها. لدى مفهوم القدرة الاستيعابية -على حسب تعريف الكثير من الثقافات عبر التاريخ- جذوره في النظرية المالتوسية. يوجد مثال مرئي في التوجيه الإطاري للمياه للاتحاد الأوروبي. ومع ذلك، «يُقال إن المعرفة العلمية الغربية غالبًا ما تكون غير كافية للتعامل مع التعقيد الكامل لتفاعل المتغيرات في إدارة الموارد البيئية. وقد عُولجت هذه المخاوف مؤخرًا من خلال التحول في مناهج إدارة الموارد البيئية لدمج أنظمة المعرفة المختلفة بما في ذلك المعارف التقليدية، التي تنعكس في بعض المناهج مثل الإدارة المشتركة التكيفية وإدارة الموارد الطبيعية المجتمعية وإدارة التحولات وغيرها.
علم الاقتصاد
في هذا الإطار، يلعب الاقتصاد دورًا في السلع والخدمات التي تقدمها النظم البيئية الطبيعية ويعتمد عليها. يُعترف بدور البيئة في كل من الاقتصاد الكلاسيكي ونظريات الاقتصاد التقليدية المحدثة، ومع ذلك كانت للبيئة أولوية أقل في السياسات الاقتصادية من 1950 إلى 1980 بسبب تركيز صناع السياسات على النمو الاقتصادي. مع انتشار المشاكل البيئية، تبنّى الكثير من الاقتصاديين فكرة أنه «إذا كان يجب أن تتعايش الاستدامة البيئية من أجل الاستدامة الاقتصادية، فيجب على النظام العام [السماح] بتحديد التوازن بين البيئة والاقتصاد». على هذا النحو، بدأ صانعو السياسة الاقتصادية في دمج وظائف البيئة الطبيعية -أو رأس المال الطبيعي- خاصة ليكون مغسلة للنفايات ولتوفير المواد الخام والمرافق.
في هذا الإطار، يستمر الجدل بين الاقتصاديين حول كيفية حساب رأس المال الطبيعي، وتحديدًا ما إذا كان يمكن استبدال الموارد من خلال المعرفة والتكنولوجيا، أو ما إذا كانت البيئة نظامًا مغلقًا محدودًا لا يمكن تجديده. تؤثر النماذج الاقتصادية على إدارة الموارد البيئية، إذ تعكس سياسات الإدارة المعتقدات حول ندرة رأس المال الطبيعي. بالنسبة لشخص يعتقد أن رأس المال الطبيعي غير محدود ويمكن استبداله بسهولة، فإن الإدارة البيئية ليست ذات صلة بالاقتصاد. مثلًا، تُعنى النماذج الاقتصادية القائمة على النماذج الكلاسيكية الجديدة للنظم الاقتصادية المغلقة في المقام الأول بشح الموارد، فتفرض تشريعًا على البيئة باعتبارها خارجية اقتصادية لاستراتيجية إدارة الموارد البيئية. غالبًا ما يطلق على هذا النهج اسم «القيادة والتحكم». حدد كولبي الاتجاهات في تطوير النماذج الاقتصادية، من بينها، التحول نحو المزيد من الاقتصاد البيئي منذ التسعينيات.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟