إطار مفاهيمي محاسبي
المحتويات
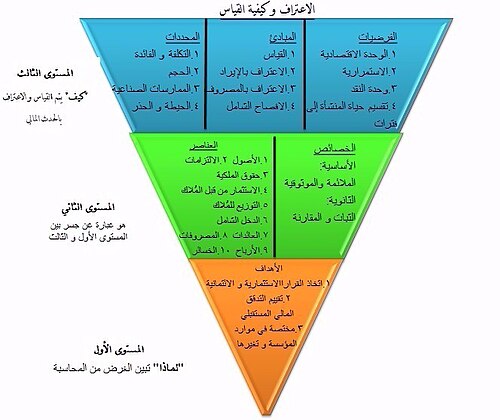
بدايةً، الإِطار المَفاهيمي المُحاسبي هَو نِظام مُتماسك مِن الأَهداف وَالأَساسيات المُترابطة التي تُؤدي إِلى إِيجاد قَواعد مُتماسِكة تَصِف طَبيعة، وَوظيفة، وَمُحددات القَوائم والمُحاسبة المَالية. ونتناول فيما يلي مزيدًا من التفاصيل.
المستوى الثالث
من جهة ثانية، يَهتم المُستوى الثالث بِالاعتراف بِالحدث المالي وكيفية القياس، ويتم ذلك مِن خِلال:
المستوى الأول
ومن ناحية أخرى، مُفيدة للأشخاص الذين يقومون باتِخاذ القَرارات الائتمانية وَالإستِثمارية، وَأُولئِك الأَشخاص الذَينَّ لَدَيُهم فهم مَعقول للأعمال التجارية وَالاقتصادية.
إضافةً إلى ذلك، مُفيدة للمُستَثمِرين، والدائِنين، وَالمُستعملين الآخرين فِي تقييم وَتوقع الكَمية وَالوقت وَعدم التأكد من التَدَفُقات المالية المُستقبلية.
ومن ناحية أخرى، يُبين المُستوى الأول بأنَّ الأَهداف الأساسية مِن التقارير المالية هِي تَزويد المَعلومات، بحيث تَكون:
وعلى صعيد آخر، مُختصة في المَوارد الاقتصادية للمُؤسسة، وَمُتطلبات هذه المَوارد، والتَغيُرات الحاصلة فيها.
المستوى الثاني
عَناصر القَوائم المالية:
- حُقوق المِلكية: هَي الفائدة المُتبقية مِن الأُصول بَعد طَرح المَوجودات مِنها.
- الإِستثمار مِن قِبَل المُلّاك.
- التَوزيعات للمُلّاك.
كذلك، يُعتبر المُستوى الثاني بِمثابة جِسر بين المُستوى الأول وَالثالث، حيثُ يَهتم بِعناصر القوائِم المَالية مِن جِهة، وَخصائص الجودة لِهذه البيانات من جهة أُخرى.
في هذا الإطار، الدخل الشامل: هوَ كافة العَمليات وَالأحداث والظُروف التي أَدت إلى تَغيير صافي الأُصول (خلال الدَورة المُحاسبية) وَذلك بعد استبعاد تغييرات حقوق المليكة الناجمة عن العَمليات المُتعلقة بِرأس المال.
ومن ناحية أخرى، الالتزامات: هِي خسارة أو انخفاض مَالي مُحتمل نَتيجة التزامات مُعينة، أَو نَقل الأُصول أَو تَقديم خِدمة لِجهة مالية أُخرى فِي المُستقبل.
علاوةً على ذلك، المَصروفات: كُل المدفوعات المالية التي تدفعها الشَركة مُقابل الحصول على خدمة أو شِراء مُنتج لا علاقة له بِنشاطات الشَركة الرئيسية.
وفي السياق ذاته، الأُصول: هوَ كُل مَا تَمتَلكه المُؤسسة، وَيُتوقع الحُصول عَلى مَنفعة مُستقبلية مِنه.
من جهة ثانية، العائِدات: هَو الدخل الذي تُحققه الشَرِكة أَو المَصنع أَو المُؤسسة التجارية مِن نشاط أَعمالها التِجاري، وهوَ فِي العادة إِيراد بَيع سِلع أَو خَدمات إلى المُشتَرين.
من جانب آخر، الَأرباح: كُل التدفقات المالية الناجمة عن أَعمال لا علاقة لها بنشاطات الشركة الرئيسية وَتُضاف إلى الدَخل وَتُساهم في زيادته.
من جهة ثانية، الخسائر: كُل المدفوعات المالية التي تدفعها الشركة مُقابل الحصول على خدمة أو شِراء مُنتج لا علاقة له بنشاطات الشركة الرئيسية.
فِي حين أَنَّ خَصائص هذه العناصر تَنقسم إلى قِسمين، هُما:
الخصائص الأساسية
ومن ناحية أخرى، المُلائمة: هي مَعلومات لها قيمة تَنبُؤية وَيمكننا قياس رُدود الأفعال، وَيجب أَن تُوفرها فِي الوقت المُناسب لِتَتحقق منها الفائدة المَرجوة.
وفي هذا الصدد، المَوثوقية: هي مَعلومات يُمكن التأكد منها، وَتُمثل الحَقيقة، وَتَتَصِف بالحِيادية.
المبادئ
من جهة ثانية، القياس: يُعرف كذلك بمبدأ «القيمة التاريخية» (Historical cost)، حيث يَتوجه مَجلس المعايير المُحاسبية المالية (FASB) إلى التسجيل باستخدام القيمة السُوقية (Fair Value) بَدلاً من التَكلُفة (Cost).
ومن جهة أخرى، الاعتراف بالمصروف: يعرف باسم «مبدأ المُقابلة» وَيعني أنه يَتم الاعتراف بالمصروف عند الانتفاع منه، أو بتم الاعتراف بالمصروف ما لم يتم الاعتراف بالإيراد.
ومن جهة أخرى، مبدأ الإفصاح التام: يجب الإفصاح عن المَعلومات بطريقة مُناسبة بحيث لا تكون زائِدة عن الحاجة فَتُؤدي إلى التَضليل، ولا قليلة لا تساعد في اتخاذ القَرارات.
كذلك، الاعتراف بالإيراد: يتم الاعتراف بالإيراد عند استلام المَبلغ الذي يخص المُلكية، بغض النظر عن تاريخ عملية التسليم أَو تقديم الخدمة أو عند انتقال ملكية السلعة أو الأصل من المنشأة إلى المُشتري سواء حصلت قيمتها أم لا.
الفَرضيات
كذلك، فَصل المُلكية عن المالك: هَو استقلالية المُؤسسة عن مالكها مالياً، وَقانونياً، واجتماعياً (فَرض الوحدة الاقتصادية).
كذلك، وِحدة النَقد: هو عبارة عن وجود وِحدة قياس مُوحدة تَربِط بَين مُختلف العمليات والأنشطة وغالباً تعتمد المحاسبة على وِحدة النَقد الوَطني.
من جانب آخر، الإستمرارية: أَن تَكون نشاطات المُؤسسة غَير مُرتبطة بِزمن مُعين، وأن تكون مستمرة إلى فترة غير محددة.
من جهة ثانية، تقسيم حياة المنشأة إلى فَترات: أو ما يعرف بِفرض الدورة المُحاسبية» وَهوَ تقسيم حَياة المَشروع إلى فترات زَمنية مُتساوية تُسمى «الفترات المحاسبية» سواء كانت سَنة أو نِصف سنة أو رُبع سنة أو حتى شَهر.
الخصائص الثانوية
وفي هذا السياق، الثَبات: مُقارنة الشركة بنفسها، خلال فَترات مُحاسبية مختلفة.
ومن جهة أخرى، المُقارنة: مُقارنة الشركة نفسها بِشركات أُخرى من نفس القِطاع خلال نفس الفترة المُحاسبية.
التَطور
ومن ناحية أخرى، وَفي عام 1976 بَدأ مَجلس مَعايير المُحاسبية المالية بِوضع إِطار مَفاهيمي مِن شَأنِه أَن يَكون أساساً لِوضع القَواعد المُحاسبية وَوضع الأَمور الأَساسية لإعداد التَقارير المالية. وَقد أصدر مَجلس المعايير المحاسبية المالية بياناً يتضمن مَفاهيم المُحاسبة المالية السِتة التي تَتعلق بالتَقرير المَالي لِمؤسسات الأَعمال، والتي كانَت كالتالي:
إضافةً إلى ذلك، الاعتراف وِالقياس فِي البيانات المالية لمؤسسات الأعمال، وذلك من أجل تحديد مَعايير الاعتراف وَالقِياس الأَساسية والتَوجيهات بِشأن ماهية المَعلومات التي يَنبغي أَن تُدرج رَسمياً فِي البيان المالي.
وعلى صعيد آخر، الخَصائص النَوعية لِلمعلومات المُحاسبية، بِغرض دِراسة الخَصائص التي تَجعل المَعلومات المُحاسبية مُفيدة.
عَناصر البَيانات المالية للمُؤسسات الرِبحية وَغير الربحية.
وعلى صعيد آخر، عَناصر البَيان المَالي لِمؤسسات الأَعمال، وذلك من أجل توفير تَعريفات للبَنود في قوائِم المالية، مثل: الأُصول والالتزامات والإيرادات والمصروفات وغيرها.
وعلى صعيد آخر، عَلى مَر السِنين، وضعت ونشرت العديد مِن المُنظمات الإِطار المَفاهيمي المُحاسبي الخَاص بِهم وَلكن لم يكن هُناك إِطار وَاحد مُجمع عليه عالمياً وَمُعتمد عَلى أَرض الواقع.
كذلك، أَهداف التَقارير المالية مِن قِبل مُؤسسات الأَعمال، من أجل عَرض هَدف وَأغراض المُحاسبة.
في هذا الإطار، استِخدام مَعلومات التَدفقات النَقدية والقيمة الحالية في مجال المُحاسبة، وذلك لتوفير إطار لإستِخدام التَدفقات النَقدية المُستقبلية المُتوقعة وَالقيمة الحالية كأساس للقياس.
الأَهمية
وفي هذا السياق، يساعد في تَحقيق أَقصى دَرجة مِن السُرعة فِي حَل المَشاكل المالية الطارِئة وَالمُفاجِئة عَن طَريق مَجموعة المَفاهيم المُعتَمِدة على النَظريات.
المُستويات
من جانب آخر، تَنبُع أهمية الإطار المَفاهيمي المُحاسبي من عِدة أمور، ومن أهمِها:
إضافةً إلى ذلك، يُساعد في صُنع القَرارات المبنية عَلى مَجموعة مُترابطة من المفاهيم والأهداف والأساسيات المحاسبية المُتفق عليها من قِبَل مجلس المعايير المحاسبية المالية (FASB)، وَللتأكد مِن أَن هَذه المعلومات كافية لإتخاذ القَرار المالي وَليست كثيرة; فلا تَكون مُضللة أو غَير مُجدية.
المُحددات
علاوةً على ذلك، المُمارَسات الصِناعية: تَعني بأن طبيعة بعض الصناعات والتجارة تجعلها تَحيد عن النظرية العامة.
انظر كذلك
كذلك، الحَجم: يعتمد تسجيل عنصر أو عدمه في القوائم المالية على حجمه ومدى تأثيره.
من جانب آخر، الحيطة وَالحَذر: يكون بالاعتراف بالخسائر المُتوقعة وَعدم الاعتراف بالأرباح المُتوقعة.
كذلك، التَكلفة وَالفائدة: تَسعى جميع الشركات بشكل عام إلى أن لا تكون التكلفة أكبر من المَنفعة.
الأرباح قبل الفوائد والضرائب
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟