احتياطي النقد الأجنبي
المحتويات
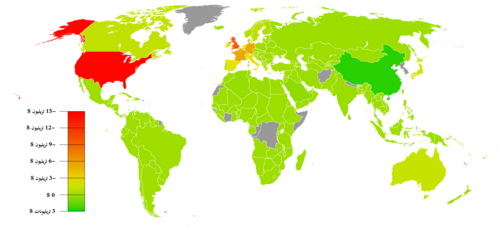
بدايةً، احتياطي النقد الأجنبي (وتسمى كذلك احتياطي الفوركس) هي بالمعنى الحرفي الودائع والسندات من العملة الأجنبية فقط التي تحتفظ بها المصارف المركزية والسلطات النقدية. ولكن، يشمل المصطلح في الاستخدام الشعبي الشائع صرف العملات الأجنبية والذهب، ومواقف احتياطي لحقوق السحب الخاصة (Special Drawing Rights) وصندوق النقد الدولي. هذا الاستخدام أكثر انتشارا، ولكن من الأدق وصفه بـ الاحتياطيات الدولية الرسمية أو الاحتياطيات الدولية. ويحتفظ بالأصول في المصرف المركزي بمختلف احتياطي العملات، وأغلبهما من الدولار الأمريكي، ومنها باليورو والجنيه الإسترليني والين الياباني، وتستعمل في وفاء الديون، ومثلًا العملة المحلية الصادرة، ومختلف إيداعات احتياطي المصارف مع المصرف المركزي، من قبل الحكومة أو المؤسسات المالية. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
التغيرات في الاحتياطي
علاوةً على ذلك، يمكن لكمية احتياطي النقد الأجنبي أن تتغير عندما يطبق المصرف المركزي سياسة نقدية ما. وقد ويواجه المصرف المركزي الذي يطبق سياسة سعر الصرف الثابت وضعا معينا حيث يدفع العرض والطلب قيمة العملة لتهبط أو ترتفع (زيادة أو نقصان الطلب على العملة من شأنه أن يرفع من قيمتها أو ينقصها). في نظام سعر الصرف المرن، تحدث هذه العمليات تلقائيا، حيث يقوم البنك المركزي بإزالة أي زيادة في الطلب أو العرض عن طريق شراء أو بيع العملة الأجنبية. أنظمة سعر الصرف المختلطة ("dirty floats" أو "target bands" أو اختلافات مماثلة) قد تتطلب استخدام عمليات صرف للعملات الأجنبية (معقمة (أي بتعويض صرف العملات) أو غير معقمة) للحفاظ على سعر الصرف المستهدف ضمن الحدود المقررة (وقد اتهمت الولايات المتحدة الصين مرارا وتكرارا بالقيام بذلك).
إضافةً إلى ذلك، وللحفاظ على نفس سعر الصرف في حالة الزيادة في الطلب، فإن البنك المركزي يمكن أن يبيع المزيد من العملة المحلية ويشتري العملات الأجنبية، الأمر الذي سيزيد من مجموع الاحتياطي من العملات الأجنبية. في هذه الحالة تتقهقر قيمة العملة المحلية حيث (إذا لم يكن هناك تعقيم (يزداد عرض العملية المحلية (يطبع المال)، وهذا قد يثير التضخم المحلي (تنخفض قيمة العملة المحلية نسبيا إلى قيمة السلع والخدمات).
وفي السياق ذاته، تؤدي عمليات صرف العملات الأجنبية غير المعقمة إلى توسع أو تقلص كمية العملة المحلية في التداول، مما يؤثر مباشرة على السياسة النقدية والتضخم: وسعر الصرف المستهدف لا يمكن أن يكون مستقلا عن هدف التضخم. البلدان التي لا تستهدف سعر صرف محدد يقال أن لديها سعر صرف عائم، وتسمح للسوق بتحديد أسعار الصرف، والبلدان ذات أسعار الصرف العائمة تفضل عموما أدوات أخرى للسياسة النقدية وقد تحد من نوع وحجم تدخلات النقد الأجنبي. حتى تلك البنوك المركزية التي تحد بشكل صارم من تدخلات النقد الأجنبي، تعرف غالبا أن أسواق العملات متقلبة ويمكن أن تتدخل لمواجهة اضطراب تحركات قصيرة الأجل.
من جهة ثانية، ولأن كمية احتياطي النقد الأجنبي المتاح للدفاع عن ضعف العملة (نتيجة ضعف الطلب على العملة) محدودة، فقد تنتهي بأزمة في التحويل إلى النقد الأجنبي أو انخفاض قيمة العملة Devaluation. بالنسبة للعملة ذات الطلب العالي والمرتفع جدا، يمكن لاحتياطي النقد الأجنبي من الناحية النظرية أن يعوض باستمرار، مع أنه في نهاية المطاف ستؤدي زيادة المعروض من النقد المحلي إلى التضخم والحد من الطلب على العملة المحلية (كما أن قيمتها النسبية للسلع والخدمات تتقهقر). وفي الواقع العملي تقوم بعض المصارف المركزية، عن طريق عمليات السوق المفتوحة الهادفة إلى منع عملاتها من الارتفاع، ويمكن في الوقت نفسه بناء احتياطي كبير.
علاوةً على ذلك، في الواقع العملي كذلك، يعمل عدد قليل من المصارف المركزية أو نظم العملات على هذا المستوى في التبسيط، والكثير من العوامل الأخرى (الطلب المحلي، والإنتاج والإنتاجية، والواردات والصادرات، والأسعار النسبية للسلع والخدمات، الخ) سوف يؤثر على النتيجة النهائية. كما أن تأثيرات معينة (مثل التضخم) يمكن أن تستغرق شهورا أو حتى سنوات لتصبح واضحة، والتغيرات في الاحتياطي الأجنبي وقيم العملات على المدى القصير قد تكون كبيرة جدا لكي تتفاعل مختلف الأسواق مع بيانات ناقصة.
فائدة احتياطي النقد الأجنبي
علاوةً على ذلك، في نظام سعر الصرف المرن، تسمح أصول الاحتياطي الدولي الرسمي للمصرف المركزي بشراء العملة المحلية، التي تعتبر مسؤولية البنك المركزي (حيث يسك النقود نفسها على أنها سندات دين). وهذا العمل يمكن من تحقيق الاستقرار في قيمة العملة المحلية.
إضافةً إلى ذلك، وقد تعاونت البنوك المركزية في جميع أنحاء العالم أحيانا في بيع وشراء الاحتياطي الدولي الرسمي لمحاولة التأثير على أسعار الصرف.
الاحتياطيات الفائضة
في هذا الإطار، وتعتبر النرويج ودول الخليج العربي على رأس القائمة، وصندوق الإمارات بقيمة 1.3 تريليون دولار وجهاز أبوظبي للاستثمار هي في المرتبة الثانية بعد الصين. ولدى سنغافورة كذلك صناديق حكومية قوية تشمل شركة تيماسيك هولدينغز (Temasek Holdings) وحكومة سنغافورة للاستثمار (GIC). كما تخطط الهند لإنشاء شركة استثمار خاصة بها من احتياطياتها من النقد الأجنبي.
ومن جهة أخرى، احتياطي النقد الأجنبي هو مؤشر هام على القدرة على تسديد الديون الخارجية والدفاع عن العملة، ويستعمل لتحديد التصنيفات الائتمانية للدول. ومن جهة أخرى، الصناديق الحكومية الأخرى التي تحتسب ضمن الأصول السائلة التي يمكن استعمالها لوفاء الديون في أوقات الأزمات وتشمل صناديق تثبيت الأسعار (Stabilization fund)، والمعروفة كذلك باسم صناديق الثروة السيادية.
التكاليف والفوائد، والانتقادات
إضافةً إلى ذلك، يسمح الاحتياطي الكبير من العملات الأجنبية للحكومة بالتلاعب بأسعار الصرف - عادة لتحقيق الاستقرار في أسعار صرف العملات الأجنبية لتوفير بيئة اقتصادية مواتية على وجه أكبر. من الناحية النظرية، يوفر التلاعب في أسعار صرف العملات الأجنبية استقرارا يوفره معيار الذهب، ولكن في الواقع هذا غير صحيح.
وعلى صعيد آخر، هناك ثمن للحفاظ باحتياطي ضخم من العملات. تؤدي التقلبات في أسعار الصرف في الأسواق إلى مكاسب وخسائر في القوة الشرائية للاحتياطي. وحتى في غياب أزمة في العملة، فقد تؤدي التقلبات إلى خسائر ضخمة. مثلًا، تحتفظ الصين برصيد ضخم من الأصول المقيمة بالدولار الأمريكي، ولكن الدولار قد ضعف في أسواق الصرف، مما يؤدي إلى خسارة نسبية للثروة. إلى جانب التقلبات في أسعار الصرف، فإن القوة الشرائية للنقود الإلزامية (النقود الورقية) Fiat money تنخفض باستمرار نتيجة لتخفيض قيمة العملة عن طريق التضخم. لذا يجب على المصرف المركزي باستمرار زيادة كمية الاحتياطي للحفاظ على نفس القدرة على التلاعب في أسعار الصرف. ويوفر احتياطي العملات الأجنبية عائدا صغيرا من الفائدة. ولكن هذا قد يكون أقل من الانخفاض في القوة الشرائية لهذه العملة خلال نفس الفترة من الزمن بسبب التضخم، مما يؤدى فعليا إلى عودة سلبية تعرف باسم «شبه التكلفة المالية» (quasi-fiscal cost). علاوة على ذلك، يمكن استثمار الاحتياطي الضخم من العملات في الأصول ذات العوائد المرتفعة.
تاريخ
وعلى صعيد آخر، الاحتياطيات الدولية الرسمية، هي وسيلة للمدفوعات الدولية الرسمية. وقد كانت سابقا فقط من الذهب وأحيانا الفضة. ولكن في إطار نظام بريتون وودز، اعتمد الدولار الأمريكي كعملة لاحتياطي النقد، وأصبح كذلك جزء من أصول الاحتياطي الدولي الرسمي للدول. ومن سنة 1944-1968 كان الدولار الأمريكي قابلا للتحويل إلى الذهب عن طريق نظام الاحتياطي الفيدرالي. ولكن بعد سنة 1968 تفردت المصارف المركزية بإمكانية تحويل الدولار إلى الذهب من احتياطي الذهب الرسمي. وبعد سنة 1973 لم يتمكن أي فرد أو مؤسسة من تحويل الدولار إلى ذهب من الاحتياطي الرسمي للذهب. ومنذ سنة 1973، لم يعد من الممكن تحويل أي من العملات الرئيسية الأخرى إلى ذهب من الاحتياطي الرسمي للذهب. ويجب على الأفراد والمؤسسات الآن شراء الذهب في الأسواق الخاصة، مثلها مثل غيرها من السلع. وحتى ولو كان الدولار الأمريكي والعملات الأخرى لم تعد قابلة للتحويل إلى ذهب من الاحتياطي الرسمي للذهب، فإنها لا تزال تعمل كاحتياطيات دولية رسمية.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟