استثمار بالاتجاه المعاكس
المحتويات
على سبيل التعريف، الاستثمار بالاتجاه المعاكس هو إستراتيجية استثمار تتميز بالشراء والبيع على عكس الاتجاه السائد في ذلك الوقت. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
كذلك، يعتقد المستثمر بالاتجاه المعاكس أن سلوك الحشود المعين بين المستثمرين يمكنه أن يؤدي إلى سوء استغلال في أسواق الأوراق المالية. مثلًا، يمكن أن يؤدي التشاؤم واسع الانتشار حول السهم إلى انخفاض السعر كثيرًا لدرجة أنه يبالغ في مخاطر الشركة، ويقلل من احتمالات العودة إلى الربحية.
من جهة ثانية، يكون لدى بعض المستثمرين بالاتجاه المعاكس نظرة سوق مضاربين دائمية، بينما يراهن أغلب المستثمرين على السوق التي ترتفع. ومع ذلك، لا يكون لدى المستثمر بالاتجاه المعاكس نظرة سلبية بالضرورة لسوق الأسهم الكلي، أو يعتقد أنه مبالغ في تقييمه دائمًا، أو أن الحكمة المألوفة خاطئة دائمًا. بدلًا من ذلك، يبحث المستثمر بالاتجاه المعاكس عن فرص لشراء أو بيع استثمارات معينة عندما يتبين له أن أغلبية المستثمرين يفعلون العكس، لدرجة أن أسعار الاستثمار أصبحت غير صحيحة. وبينما يرجح التعرف على المزيد من مرشحي «الشراء» خلال انهيارات السوق (والعكس صحيح)، يمكن لهذه الفرص أن تحدث خلال الفترات التي يرتفع أو ينخفض فيها السوق بشكل عام.
إضافةً إلى ذلك، تعريف وشراء أسهم مُعسرة كهذه، وبيعها بعد تعافي الشركة، يمكنه أن يقود إلى مكاسب فوق المتوسطة. وعلى العكس، يمكن للتفاؤل واسع الانتشار أن يؤدي إلى تقييمات عالية بشكل غير مبرر والتي سوف تؤدي إلى تدهورات في النهاية، وذلك عندما لا تنجح هذه التوقعات. وتقلل استثمارات التجنب (أو البيع على المكشوف) في الاستثمارات المبالغ فيها خطر تدهورات كهذه. ويمكن لهذه المبادئ العامة ان تنطبق ما إذا كان الاستثمار المتكلَّم عنه هو سهم فردي، قطاع صناعة، أو سوق كامل أو أي فئة للأصول.
العلاقة مع المالية السلوكية
وفي هذا السياق، يحاول المستثمرون بالاتجاه المعاكس استخدام بعض مبادئ المالية السلوكية، وهنالك تداخل ملحوظ بين هذين الحقلين. فمثلًا، بينت الدراسات في المالية السلوكية أن المستثمرين كمجموعة يميلون لإعطاء أهمية أكبر مما ينبغي للاتجاهات الحديثة عند التنبؤ بالمستقبل؛ سيبقى السهم ذو الأداء الضعيف سيئًا، وذو الأداء القوي سيبقى قويًا. ويقدم هذا تصديقًا لمعتقد الاستثمار بالاتجاه المعاكس بأن الاستثمارات قد تتدهور «لدرجة منخفضة جدًا» خلال فترات الأخبار السيئة، وبسبب الافتراضات غير الصحيحة من قبل المستثمرين الآخرين، بخصوص فرص الشركة طويلة الأمد. بالإضافة لذلك، وجد فوي ومرامور (2016) أن لعوامل خاصة بالبلد تأثيرًا على مقاييس القيمة (مثل نسبة الدفتر للسوق) ويقودهم هذا لاستنتاج أن أسباب تفوق أسهم القيمة هي خاصة بالبلد وسلوكية في نفس الوقت.
الانتقادات والمخاطر
كذلك، من أبرز المخاطر التي يواجهها المستثمر بالاتجاه المعاكس ما يُعرف بـ«مصيدة القيمة»، حيث يبدو السهم مقيَّمًا بأقل من قيمته بحسب مضاعفات مالية تقليدية مثل مكرر الربحية أو القيمة الدفترية، بينما يعكس انخفاض سعره في الواقع تدهورًا هيكليًا مستمرًا في أساسيات الشركة أو قطاعها، وليس سوء تقدير مؤقت من السوق. ونظرًا لصعوبة التمييز بين الفرصة الحقيقية ومصيدة القيمة قبل وقوعها، يميل بعض المستثمرين بالاتجاه المعاكس إلى الاحتفاظ بأسهم متعثرة لفترات طويلة انتظارًا لتعافٍ قد لا يتحقق أبدًا.
أمثلة على الاستثمار بالاتجاه المعاكس
في هذا الإطار، عندما بدأت فقاعة الإنترنت بالانكماش، كان المستثمر مستفيدًا عن طريق تجنب أسهم التكنلوجيا التي كانت موضوع اهتمام أغلب المستثمرين. تجاهل الإعلام المالي بدرجة كبيرة أصناف الأصول مثل أسهم القيمة وصناديق استثمار العقار في ذلك الوقت، بالرغم من تقديراتهم المنخفضة تاريخيًا، وخسارة الكثير من الصناديق المشتركة في هذه الأصناف لأصولهم. وقد حصلت هذه الاستثمارات على مكاسب قوية وسط الانخفاضات الكبيرة في سوق الأسهم الأمريكي الكلي عند تخلخل الفقاعة.
ومن ناحية أخرى، أنشئ فيديليتي كونترافند في عام 1967 «لاتخاذ رؤية مناقضة، مستثمرًة في قطاعات أو أسهم غير مرغوب بها»، ولكنها تخلت عن هذه الاستراتيجية مع مرور الوقت لتصبح صندوق استثمار نمو كبير.
وعلى صعيد آخر، مثال آخر على إستراتيجية الاستثمار بالاتجاه المعاكس البسيطة هي كلاب داو. فعند شراء الأسهم في مؤشر داو جونز الصناعي والتي لديها أعلى عائد ربحي نسبي، يشتري المستثمر عادًة الكثير من الشركات «المتدهورة» من بين الثلاثين سهمًا هذه. ولدى هؤلاء «الكلاب» عوائد ربحية عالية ليس بسبب رفع حصص أرباحهم، ولكن بسبب هبوط أسعار حصصهم. الشركة تعاني من صعوبات، أو إنها ببساطة في نقطة منخفضة في دورتهم الاقتصادية. عن طريق شراء أسهم كهذه بشكل متكرر، وبيعها بسبب أنها لم تعد تلبي المعايير بعد، يشتري مستثمر «الكلاب» الداو الثلاثين الأقل محبوبية بانتظام، ويبيعهم عندما يصبحون محبوبين مرة أخرى.
من جانب آخر، من المؤشرات الشائعة الاستعمال المستعملة لتوجه المستثمر هي قوائم تقلب الأسعار (يشار إليها بشكل غير قانوني بـ«مؤشرات الخوف»)، مثل فيكس، والذي يعطي قياسًا عدديًا لمقدار تفاؤل أو تشاؤم وكلاء السوق بصورة عامة، عن طريق تتبع أسعار العقود المالية. يشير الرقم المُخفض في هذه القائمة إلى توقع المستثمر المتفائل أو الواثق للمستقبل، بينما يشير الرقم العالي إلى توقعات تشاؤمية. وعن طريق مقارنة فيكس مع قوائم الأسهم الرئيسية على مدى فترات من الزمن، ومن الواضح أن الارتفاعات في هذه القائمة تبين فرص شراء جيدة.
مستثمرون مناقضون بارزون
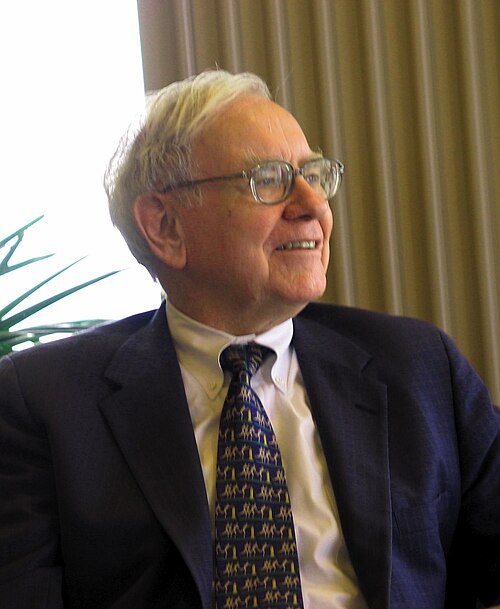
علاوةً على ذلك، وارن بافيت هو مستثمر معروف بالاتجاه المعاكس، يعتقد أن أفضل وقت للاستثمار في الأسهم هو عندما يُخَفِّض قصر نظر السوق السعر.
من جانب آخر، بول تودر جونز هو مستثمر بالاتجاه المعاكس يحاول بيع وشراء نقاط التحول.
من جهة ثانية، جيم رجرز هو مستثمر وكاتب متفائل بالاستثمار بالاتجاه المعاكس في الأسواق الآسيوية
إضافةً إلى ذلك، مايكل لي-تشين هو مستثمر وبليونير جمايكي يرتبط غالبًا بالاستثمار بالاتجاه المعاكس
من جانب آخر، همفري نيل هو أب التفكر المعاكس. أنظر إلى كتابه المستشهد به أعلاه.
في هذا الإطار، ديفد دريمان هو مدير أموال يرتبط عادًة بالاستثماري بالاتجاه المعاكس. وقد كتب عدة كتب على الموضوع ويكتب عمود «الاستثمار بالاتجاه المعاكس» في مجلة فوربس.
كذلك، بيل أكمان هو مستثمر بالاتجاه المعاكس والذي أعاد الاستثمار لمرتين بقوة في شركة فاليانت للأدوية ذات الأسعار المخفَّضة على عكس الاتجاه الغالب في السوق. ولاحقًا، باع هيربالايف على المكشوف، ولكنه كان مجبرًا على تلقي خسارة كبيرة بعد فشل السهم الهبوط كما كان متوقعًا.
في هذا الإطار، جون نيف، أدار صندوق فانغارد ويندوسر لعدة سنوات، ويعتبر كذلك مستثمرًا بالاتجاه المعاكس، بالرغم من أنه وصف نفسه على أنه مستثمر قيمة (وشكك في التمييز).
علاوةً على ذلك، هاوارد ماركس يركز بصورة منتظمة على مذكرات عملائه عن الاستثمار بالاتجاه المعاكس.
من جهة ثانية، مارك فابر هو مستثمر بالاتجاه المعاكس وينشر تقرير غلووم بووم ودووم.
التشابه مع استثمار القيمة
وفي هذا الصدد، على هذا الامتداد، وبالرغم من أنه أكثر خطرًا، فهو يبيع أسهمًا مبالغٌ في تقييمها بيعًا مكشوفًا. ويتطلب هذا «جيوبًا عميقة» والتي قد يستمر الأمان المبالغ في تقييمه بالصعود فيها، بسبب المبالغة في التفاؤل، لبعض الوقت. وفي النهاية، يعتقد البائع على المكشوف أن السهم سوف «يتحطم ويحترق».
في هذا الإطار، في مثال السهم الذي تدهور بسبب التشاؤم الزائد، يمكن للشخص رؤية تشابهات مع «هامش السلامة» الذي يتحدث عنه مستثمر القيمة بنجامين غراهام عند شراء الأسهم بشكل أساسي، يرجح وجود هامش السلامة بشكل أكبر عندما ينزل السهم كثيرًا، ويرافق هذا النوع من التدهور عادًة أخبار سلبية وتشاؤم عام.
ومن ناحية أخرى، يرتبط الاستثمار بالاتجاه المعاكس مع استثمار القيمة في أن المستثمر بالاتجاه المعاكس يبحث كذلك عن استثمارات بأسعار غير صحيحة ويشتري التي تبدوا أنها مُقيمة من قبل السوق بأقل من قيمتها. في إنجيل التفكير في الاستثمار بالاتجاه المعاكس، «فن التفكير المعاكس» (1954) للكاتب همفري نيل، يقول إنه من السهل إيجاد شيء والذهاب عكسه، ولكن من الصعب اكتشافه عندما يعتقد الجميع به. ويستنتج أنه «عندما يفكر الجميع بنفس الطريقة، فمن المرجح أن يخطأ الجميع». وقد شكك بعض المستثمرين المعروفين مثل جون نيف فيما إذا كان هناك شيء مثل «المستثمر بالاتجاه المعاكس»، ورأوه كمرادف بأساسه لاستثمار القيمة. اختلاف محتمل واحد هو أنه بالإمكان تعريف سهم القيمة في النظرية المالية بواسطة المقاييس المالية مثل القيمة الدفترية أو مكرر الربحية. وقد ينظر المستثمر بالاتجاه المعاكس إلى هذه المقاييس، ولكنه مهتمٌ كذلك بمقدار «التوجه» بشأن الأسهم بين المستثمرين الآخرين، مثل تغطية المحلل من جانب البيع وتوقعات المكاسب، حجم التجارة، وتعليق الإعلام حول الشركة وخصائص عملها.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟