استثمار عقاري
المحتويات
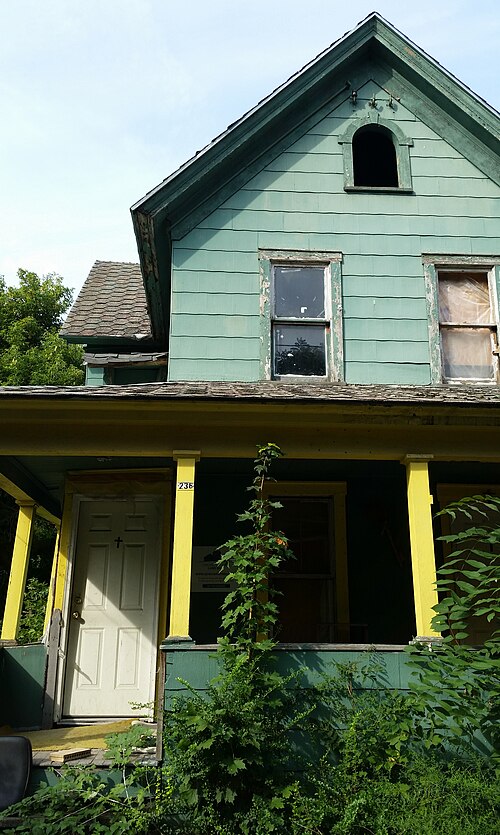
تعريفًا بالموضوع، الاستثمار العقاري هو ممارسة تجميع قطع الأراضي لأجل البيع أو التطوير في المستقبل. ونتناول فيما يلي مزيدًا من التفاصيل.
الاستثمار العقاري المحلي في الولايات المتحدة الأمريكية
المملكة المتحدة
علاوةً على ذلك، يعد مخطط البنوك العقارية الذي يمثل مخططًا للاستثمار الجماعي نشاطًا منظمًا لأغراض قانون الخدمات والأسواق المالية لعام 2000، وبحسب المادة 19 (1)، لا يجوز تشغيله إلا في المملكة المتحدة من قبل شخص مرخص أو معفى. تنص المادة 26 على أن الاتفاق الذي أبرمه أي شخص بالمخالفة لذلك يعد غير قابل للتنفيذ ويمكن استرداد أي مبالغ تم دفعها له مع تعويضه عن أي خسارة تكبدها. وبعد التطبيق الأخير لهذه اللائحة انتقلت الكثير من الشركات التي تبيع قطع الأراضي في المملكة المتحدة إلى خارج الاتحاد الأوروبي وتقدم قطع أراضي فقط لغير المقيمين في المملكة المتحدة غير المحميين بموجب هذه اللوائح.
الولايات المتحدة الأمريكية
وعلى صعيد آخر، هدفت البنوك العقارية في المملكة المتحدة في السابق للحفاظ على أملاك الطبقة العليا أو مطوري العقارات. تشارك الكثير من شركات البناء التجارية ذات السمعة الطيبة بنجاح في البنوك العقارية من أجل مشاريع البناء المستقبلية. تشتري هذه الشركات كذلك الأراضي الصالحة للبناء وتقسمها بسهولة إلى قطع أرض أصغر، ثم تقدم هذه القطع للبيع للمستثمرين الأفراد. لا تخضع هذه الممارسة الجديدة نسبيًا في المملكة المتحدة لسيطرة الإدارة المالية الحكومية. يشعر كثير من الناس بالقلق من هذا النوع من الاستثمار لأن الكثير من شركات الاستثمار العقاري الموجودة بالفعل قد فشلت أو تم إغلاقها. لا يوجد في الوقت الحالي أي نجاحات مُسجَّلة للبنوك العقارية في المملكة المتحدة على الرغم من مرور المملكة المتحدة بطفرة عقارية كبيرة في الفترة من 2002 إلى يوليو 2007.
التعريف
كذلك، البنوك العقارية هي كيانات شبه حكومية أنشأتها البلديات لإدارة وإعادة جدولة الأملاك غير المستغلة، أو المهجورة، أو المرهونة بشكل فعال. غالبًا ما يتم إصدار صلاحيات لهم تمكنهم من تحقيق هذه الأهداف بطرق لا تستطيع الوكالات الحكومية الموجودة بالفعل القيام بها. في حين أن نموذج الاستثمار العقاري حصل على دعم واسع وتم تنفيذه في عدد من المدن، إلا أنه ينفذ بطريقة مختلفة في كل ولاية من أجل تلبية الاحتياجات المحلية، والسياق القانوني المحلي، والولائي الذي تم تنفيذه داخلها.
تركيا
وفي هذا السياق، تركيا شهدت نموًا ملحوظًا في قطاع الاستثمار العقاري، وذلك نتيجة للتطورات الاقتصادية والتشريعات الجديدة التي تهدف إلى تسهيل عمليات الاستثمار وجذب المستثمرين. تعتبر البنوك العقارية في تركيا مركزًا رئيسيًا للدعم المالي للمشاريع العقارية، حيث تعمل على توفير التمويل اللازم للمطورين والمستثمرين في هذا القطاع.
من جهة ثانية، تتمثل أهم مهمة للبنوك العقارية في توفير التمويل بشكل فعال لمشاريع البناء والتطوير العقاري، مما يعزز النشاط الاقتصادي ويسهم في تحسين البنية التحتية للعقارات في مختلف المدن التركية. تتيح السياسات الحكومية الداعمة للاستثمار العقاري للمستثمرين الأفراد والشركات الاستفادة من فرص جذابة في سوق العقارات التركي.
من جهة ثانية، ومن الجوانب الملفتة للنظر في تركيا هو انفتاح السوق على المستثمرين الأجانب، حيث يمكن للأفراد من مختلف دول العالم الاستثمار في العقارات التركية. تتيح اللوائح والتشريعات في تركيا للمستثمرين الأجانب شراء العقارات بسهولة، وهو ما يعزز جاذبية السوق العقاري في هذا البلد.
أستراليا
إضافةً إلى ذلك، قام مجلس مراجعة الاستثمار الأجنبي في ديسمبر 2008 في وسط الأزمة المالية العالمية بتخفيف القوانين المتعلقة بالاستثمار الأجنبي في العقارات الأسترالية. وبموجب التشريع السابق لم يُسمح للمقيمين المؤقتين بشراء أي عقار إلا لأغراض السكن الرئيسي التي تصل قيمتها إلى 300,000 دولار كحد أقصى. لكن تمت إزالة هذا الحد النقدي بموجب القوانين الجديدة السارية منذ فبراير 2009.
علاوةً على ذلك، أعلن مساعد وزير الخزانة السناتور نيك شيري في 24 أبريل 2010 تشديد قوانين الاستثمار الأجنبي نتيجة لرد الفعل العام للتغييرات التي أجريت في العام السابق. الآن يجب على المقيمين المؤقتين بيع مساكنهم عند مغادرة البلاد، برغم أنه لا يزال يحق لهم شراء عقار من أي قيمة، ويجب عليهم الإبلاغ عن جميع المشتريات إلى مجلس مراجعة الاستثمار الأجنبي، مما يلغي فعلياً هذه الثغرة في الاستثمار العقاري. ومع ذلك، يُسمح للشركات الأجنبية بشراء عقارات لإيواء موظفين محليين.
وفي السياق ذاته، من الممكن للأفراد الأجانب إنشاء شركة مسجلة لغرض وحيد هو شراء العقارات في أستراليا وتجاوز هذه الثغرة بدرجة كبيرة.
وفي هذا السياق، أعلن محافظ بنك الاحتياطي الأسترالي في مارس 2010 أنه يراقب تأثير تغيير القوانين على سوق العقارات في أستراليا.
الأسهم في العقارات المدرجة
من جهة ثانية، عند تحديد أرض الاستثمار، وبذل العناية الواجبة الأولية (التحقيق والتحقق من وضع العقار وحالته)، سيتوجب على المستثمر التفاوض على السعر وشروط البيع مع البائع، وبعدها وضع عقد البيع. يلجأ أغلب المستثمرين إلى محامين وسماسرة للعقارات للمساعدة في عملية الاستملاك، والتي قد تكون معقدة جدًا، وأي خطأ في المعاملات قد يكون مكلفاً جداً. يقدم المستثمر خلال عملية استملاك العقار عرضاً جاداً، ويدفع «عربونًا» للبائع في بداية التفاوض لضمان حقوق المستثمر في إتمام المعاملة في حال كان من الممكن التفاوض على الشروط والسعر بصورة مرضية. قد يكون هذا العربون قابلاً للاسترداد أو لا، ويعتبر دلالة على جدية نية المستثمر في الشراء. تتضمن شروط العرض عادةً عدداً من النفقات الطارئة التي تمنح المستثمر الوقت لإنهاء العناية الواجبة وفحص العقار وتحصيل التمويل من بين متطلبات أخرى قبيل إتمام عملية الشراء بشكل نهائي.
- انظر كذلك
- ملكية جزئية
- تقنية عقارية
- تمويل جماعي
- صندوق الاستثمار العقاري
تاريخ
الاستثمار العقاري للأراضي حسب الدولة
وفي السياق ذاته، تسببت فترة تراجع الصناعة في الولايات المتحدة فضلًا عن زيادة الضواحي في منتصف القرن العشرين، في وجود عدد كبير من العقارات الصناعية والسكنية والتجارية الشاغرة أو المهجورة في الكثير من المدن الأمريكية. بدأت البلديات ابتداءً من أوائل سبعينيات القرن الماضي في البحث عن حلول لتقليل التدهور أو إعادة تنشيط أحياء المدينة التي كانت مزدهرة ذات يوم. تم إنشاء أول بنك عقاري في سانت لويس في سنة 1971. في حين استمرت بلديات إضافية في دعم هذه الفكرة ولكن على مستوى محدود. اختلف ذلك بعد منتصف العقد الأول من القرن العشرين حيث نظر للبنوك العقارية على أنها نموذج تم اختباره، وموثوق به، ومقبول، وخضع للتنفيذ على نطاق واسع –خاصة بعد نجاح بنك مقاطعة جينيسي. أصدرت وزارة الإسكان والتنمية الحضرية في عام 2009 تقريراً يضم البنوك العقارية كنموذج لأفضل الممارسات للبلديات التي تتعامل مع آثار انهيار سوق العقارات وأزمة الرهن التي تلت ذلك.
مصادر الممتلكات الاستثمارية واستملاكها
كذلك، لا تمتاز أسواق العقارات في أغلب البلدان بتنظيم أو فعالية باقي أسواق الأدوات الاستثمارية الأخرى الأكثر سيولةً، إذ أن الخصائص الفردية فريدة بحد ذاتها وغير قابلة للتبديل المباشر، ما يشكل تحدياً كبيراً للمستثمر الذي يسعى إلى تقييم الأسعار وفرص الاستثمار. لهذا السبب، قد ينطوي تحديد الأملاك المراد الاستثمار بها على قدر عالٍ من السعي والمنافسة بين المستثمرين لشراء العقارات الفردية، وقد يكون متبدلاً إلى حدّ كبير، اعتماداً على معرفة المتاح. يشيع عدم تناسق المعلومات في سوق العقارات، وهذا يزيد المخاطرة المتعلقة بالمعاملات، لكنه يوفر كذلك الكثير من الفرص للمستثمرين لشراء العقارات بأسعار رخيصة. يستعمل متعهدو المشاريع العقارية عادةً مجموعة متنوعة من أساليب التقييم لتحديد قيمة الأملاك قبل شرائها.
وعلى صعيد آخر، قوائم السوق (من خلال الخدمة متعددة القوائم أو تبادل المعلومات التجارية)
تشمل المصادر النموذجية للاستثمارات العقارية:
الاستثمار العقاري الزراعي
وفي السياق ذاته، في حين أن أغلب الاستثمارات العقارية تعتمد على إمكانية التوسع في المناطق الحضرية على حساب المناطق الريفية، فإن الأراضي الزراعية في أجزاء مختلفة من العالم تتوسع على حساب الأراضي البكر. إن شراء الأراضي البكر التي تم تصنيفها على أنها مناسبة للزراعة بسبب مناخها، وتضاريسها، وخصائص التربة، حيث لا يعتزم المشتري العمل على الأرض بنفسه أو تأجيرها، سيكون بمثابة استثمار عقاري زراعي.
في هذا الإطار، على الرغم من أن التصور القائل بأن الأرض الخصبة في العالم هي أحد الأصول المحدودة القيمة، إلا أنها تلقت اهتمامًا عامًا وإعلاميًا متجددًا بالتزامن مع أزمة الغذاء العالمية، عندما صيغت عبارات مثل ذروة القمح أو ذروة التربة.
وفي هذا السياق، غالبًا ما تكون هذه الأراضي بعيدة عن البنية التحتية الحالية عند شرائها من قبل المستثمر العقاري، وبالتالي تكون الأسعار منخفضة. يتوقع المستثمر أنه بسبب الإمكانيات الإنتاجية الطبيعية للمنطقة سيتم تطوير بنية تحتية زراعية (طرق كافية، مقاولون متخصصون، مخازن حبوب) مع زيادة مساحة الأراضي المزروعة وتضاعف قيم الأراضي.
علاوةً على ذلك، تم العثور على استثمارات عقارية زراعية حيث لا تزال هناك مساحات كبيرة من الأراضي البكر الخصبة، حيث تكون تقديرات الأسعار منخفضة وحيث يسمح التشريع المحلي بحيازة مساحات أراضي شاسعة (التملك الحر) من قبل المستثمرين المحليين والأجانب. البلدان النموذجية لمثل هذه الاستثمارات خلال السنوات الأخيرة كانت الأرجنتين والبرازيل وأوروغواي وباراغواي حيث ارتفعت أسعار الأراضي نتيجة لذلك.
الحكومة
من جهة ثانية، ولاية ميشيغان لديها كذلك برنامج للبنك العقاري. وأصدرت ولاية أوهايو تشريع البنك العقاري في عام 2009.
كذلك، أصدرت ولاية نيويورك قانونًا للبنك العقاري في عام 2011 يسمح بإنشاء منظمات غير ربحية في كل مقاطعة للحصول على ملكية المنازل المهجورة الشاغرة حتى يمكن إعادة تأهيلها، أو بيعها، أو هدمها بطريقة منظمة. وقد خلت الكثير من المقاطعات في الولايات المتحدة، بما في ذلك مقاطعة إيري ومقاطعة أونونداغا ومقاطعة شينيكتادي ومقاطعة ألباني مع انتقال الناس إلى الضواحي. كما تم التخلي عن بعض الممتلكات بسبب الضرائب المتأخرة أو استحواذ الولاية عليها.
السوق الحر
وفي السياق ذاته، حيل الأراضي في فلوريدا لها تاريخ يعود إلى عشرينيات القرن العشرين في فلوريدا.
كذلك، البنوك العقارية كاستثمار ليست بالأمر الجديد على أمريكا. بدأ الكثير من أصحاب المليارات العصاميين عن طريق شراء مساحات كبيرة في كاليفورنيا حيث لم تنشأ فرص للتطوير بعد. لقد جنى أشخاص مثل بوب هوب ودونالد ترامب ثروة هائلة عن طريق شراء مساحات واسعة وتجميد ملكيتها حتى ترتفع الأسعار فيحصلون على عائد كبير عند البيع. ومع ذلك، هناك كذلك الكثير من عمليات الاحتيال على الأراضي في الولايات المتحدة، مثل المساحات الشاسعة من أراضي المستنقعات في فلوريدا والتي تم بيعها على أنها مناسبة لبناء العقارات.
وكلاء وسماسرة العقارات
- البنوك (مثل الإدارات المصرفية العقارية لمالكي العقارات والمبيعات الصغيرة)
- الجهات الحكومية (مثل فاني ماي وفريدي ماك والوكالات الحكومية الأخرى)
- المزادات العلنية (مبيعات حبس الرهن ومبيعات العقارات...)
- المبيعات الخاصة (معاملات البيع)
- تجار الجملة والمستثمرون العقاريون (التقليب)
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟