استحداث النقود
المحتويات
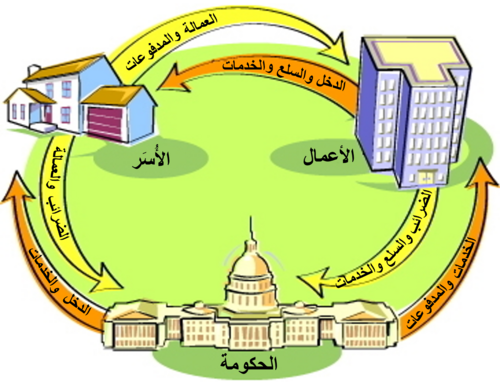
بدايةً، استحداث النقود (المعروف كذلك باسم إنشاء الائتمان) هو العملية التي يتم من خلالها زيادة المعروض النقدي لبلد أو منطقة نقدية معينة (مثل منطقة اليورو). ونتناول فيما يلي مزيدًا من التفاصيل.
من جانب آخر، وتقدم البنوك المركزية أموالا جديدة إلى الاقتصاد بإصدار القطع المعدنية والأوراق النقدية. (السياسة النقدية التوسعية) وأيضا عن طريق شراء أصول مالية (التسهيل الكمي) أو إقراض أموال للمؤسسات المالية.
من جهة ثانية، وتراقب المصارف المركزية كمية النقد في الاقتصاد من خلال قياس المجاميع النقدية مثل M2. ويظهر أثر السياسة النقدية على العرض النقدي بمقارنة هذه القياسات في تواريخ مختلفة. مثلًا، في الولايات المتحدة، ارتفع عرض النقود المقاسة مثل M2 من 6.407 تريليون دولار في يناير 2005 إلى 18.136 تريليون في يناير 2009.
من جهة ثانية، أغلب المعروض النقدي يكون على شكل ودائع مصرفية، والتي يتم إنشاؤها من قبل البنوك الخاصة بنظام الكسور الاحتياطي المصرفي. ويزيد الإقراض المصرفي هذا من حجم الأموال العامة التي تتجاوز مبلغ الأموال الأساسية التي أنشأها البنك المركزي أصلا. للحد من هذه العملية، يمكن للمصارف المركزية والجهات التنظيمية المالية استخدام سياسات مثل متطلبات الإحتياطي ونسب كفاية رأس المال وغيرها من السياسات الأخرى.
التيسير الكمي
في هذا الإطار، ويزيد التيسير الكمي من الاحتياطيات في النظام المصرفي (أي ودائع المصارف التجارية في البنك المركزي)، مما يتيح للمؤسسات الوديعة القدرة على تقديم قروض جديدة. يستعمل التسهيل الكمي عادة عندما يكون خفض معدل الخصم بدون فائدة حيث تكون أسعار الفائدة تكون قريبة أومساوية للصفر. وفي مثل هذه الحالة، لا يمكن للسياسة النقدية العادية أن تزيد من خفض أسعار الفائدة، وبكون الاقتصاد في فخ السيولة.
ومن ناحية أخرى، ينطوي التيسير الكمي على إنشاء مبلغ كبير من القاعدة النقدية الجديدة من قبل البنك المركزي من خلال شراء الأصول التي لا يشتريها عادة. وغالبا ما يقوم البنك المركزي بعمليات السوق المفتوحة عن طريق شراء سندات حكومية قصيرة الأجل أو عملات أجنبية. ومع ذلك، فخلال الأزمة المالية، قد يكتسب البنك المركزي أنواعا إضافية من الأصول المالية. ويجوز للبنك المركزي شراء سندات حكومية طويلة الأجل أو سندات الشركات أو أوراق مالية مدعومة بالأصول أو أسهم أو حتى توسيع نطاق القروض التجارية. والقصد من ذلك هو حفز الاقتصاد من خلال زيادة السيولة وتعزيز الإقراض المصرفي في الحالات التي لا يمكن فيها دفع أسعار الفائدة إلى أدنى.
التمويل النقدي
وفي السياق ذاته، ففي منطقة اليورو مثلًا، تحظر المادة 123 من معاهدة لشبونة صراحة على البنك المركزي الأوروبي تمويل المؤسسات العامة.
في هذا الإطار، من حيث المبدأ، يمكن للمصارف المركزية أن تاستحداث أموال من أجل تمويل الإنفاق الحكومي، وهي عملية تعرف بتحويل الديون.
وفي السياق ذاته، كان التمويل النقدي هو السياسة النقدية المعتمدة في الكثير من البلدان بما في ذلك كندا وفرنسا. وتحت تأثير المدرسة النقدية، تم حظر التمويل النقدي تدريجيا بالقانون في الكثير من البلدان، وذلك بسبب أن التمويل النقدي قد يكون خطرا تضخميا.
استحداث النقود من قبل البنوك التجارية
وفي السياق ذاته، أموال البنك المركزي (كل الأموال التي ياستحداثها البنك المركزي بغض النظر عن شكلها، مثلًا، الأوراق النقدية، النقود المعدنية، النقود الإلكترونية)
من جانب آخر، في النظم النقدية المعاصرة، أغلب النقود المتداولة لا توجد على شكل نقود معدنية أو ورقية والتي ينشئها البنك المركزي، ولكن كودائع مصرفية. ويزيد الإقراض من البنوك التجارية من حجم الودائع المصرفية. من خلال الكسور الاحتياطي المصرفي، النظام المصرفي الحديث يرفع المعروض النقدي لبلد فوق المبلغ الذي تم إنشاؤه في البداية من قبل البنك المركزي، ويزيد كمية النقود بمفهومها العريض داخل النظام.
وفي السياق ذاته، المال المصرفي التجاري (المال الذي تم إنشاؤه في النظام المصرفي من خلال الاقتراض والإقراض) - يشار إليها أحيانا بأموال دفتر الشيكات
وعلى صعيد آخر، عندما يتم تمديد القرض البنكي التجاري، يتم إنشاء أموال مصرفية تجارية جديدة إذا صدرت حصيلة القرض على شكل زيادة في حساب إيداع العميل (أي زيادة في التزام البنك بالودائع تحت الطلب المستحقة للعميل). ويتم سداد القرض من خلال تخفيضات في التزامات الودائع تحت الطلب التي يدين بها البنك للعميل، فتختفي أموال البنك التجاري هذه من الوجود. ولأن القروض تصدر باستمرار في اقتصاد يعمل بشكل طبيعي، يظل حجم الأموال العامة في الاقتصاد مستقرا نسبيا. وبسبب عملية إنشاء المال هذه من قبل المصارف التجارية، فإن العرض النقدي لبلد ما عادة ما يكون أكبر من المال الذي يصدره البنك المركزي؛ كميته كان يتم تحديدها بحسب متطلبات الاحتياطي، وهي الآن أساسية بنسب مالية أخرى (وهي أساسا نسبة كفاية رأس المال التي تحد من إنشاء الائتمان الإجمالي للبنك) التي وضعتها جهات الرقابة المصرفية المختصة.
إضافةً إلى ذلك، وهناك نوعان من المال في نظام مصرفي احتياطي كسري: العملة التي أصدرها البنك المركزي أصلا والودائع المصرفية لدى المصارف التجارية:
نظريات بديلة
كذلك، ترى الشارتالية بأن الدولة تاستحداث المال عندما تنفق، وتدمره بالضرائب. والأهم من ذلك، أن النظام المصرفي الخاص ليس، من الناحية التجريبية، احتياطيا محدودا، وبالتالي فإن استحداثه للنقود هو عملية داخلية، مدفوعا بطلب الائتمان الرغبة في الاقتراض. وهذا بحسب لقوة سياسة سعر الفائدة في إدارة أغلب المعروض النقدي في الأوقات العادية.
كذلك، نظرية الائتمان من المال. وقد بدأ هذا النهج جوزيف شومبيتر. وتؤكد نظرية الائتمان الدور المركزي للبنوك كمنشيء وموزعي العرض النقدي، وتميز بين «استحداث الائتمان» (الذي يسمح بالنمو الاقتصادي غير التضخمي حتى في العمالة الكاملة، في ظل التقدم التكنولوجي) «واستحداث الائتمان غير المنتج» (مما یؤدي إلی تضخم تنوع كل من المستھلك أو أسعار الأصول).
إضافةً إلى ذلك، وهناك كذلك نظريات غير متجانسة لكيفية استحداث النقود. وتشمل هذه:
رسوم سك العملة
انظر كذلك
إيداع مضاعف
كذلك، وإذا راكمت المصارف احتياطيات زائدة، مثلما حدث في الأزمات المالية مثل الكساد الكبير والأزمة المالية في الفترة 2007-2008، في الولايات المتحدة منذ أكتوبر 2008، فإن العلاقة بين الأموال الأساسية والنقد العريض قد تنهار، واستحداث النقد من طرف البنك المركزي قد لا يؤدي إلى استحداث النقد من المصرفية التجارية، بل يبقى احتياطيات زائدة (فائضة). ومع ذلك، قد يقوم البنك المركزي بتقليص أموال البنوك التجارية من خلال تقليص أموال البنك المركزي، نظرا لأن الاحتياطيات مطلوبة - وبالتالي فإن إنشاء الأموال الاحتياطي الجزئي مشابه لسلسلة، لأن البنك المركزي يستطيع دائما سحب الأموال من خلال تقييد أموال البنك المركزي، وبالتالي الاحتياطيات، ولكن لا يمكنه دائما دفع المال من خلال توسيع أموال البنك المركزي، لأن هذا قد يؤدي إلى احتياطيات زائدة، وهو الوضع الذي يشار إليه باسم «دفع على سلسلة».
نسبة الاحتياطي الإلزامي.
كذلك، في نموذج إعادة الإقراض، يتم حساب ذلك كمتسلسلة هندسية تحت الإقراض المتكرر لكمية متناقصة هندسيا من المال: الاحتياطات تقود القروض. في نماذج المال الذاتية، والقروض تؤدي للاحتياطيات، ولا يفسر على أنه متسلسلة هندسية. من الناحية العملية، لأن المصارف غالبا ما تحصل على خطوط ائتمان، وسوق المال، ويمكن أن تستعمل القروض في الوقت المحدد من البنوك المركزية، وغالبا لا يكون هناك أي شرط لإيداع موجود مسبقا للبنك لإنشاء قرض ودفعه لبنك آخر.
العملة المادية
إضافةً إلى ذلك، في الاقتصادات الحديثة، لاتشكل العملة المادية نسبيا سوى جزء قليل من المعروض النقدي بمفهومه العريض. فمثلًا، في ديسمبر 2010 في الولايات المتحدة، فمن أصل 8,553 تريليون دولار من المعروض النقدي بمفهومه الواسع أو العريض (M2)، كان فقط نحو 10 في المائة منه (أو 915,7 بليون دولار) على شكل نقود معدنية وأموال ورقية. وعادة ما يكون تصنيع أموال مادية جديدة من مسؤولية البنك المركزي، أو في بعض الأحيان، خزينة الحكومة.
كذلك، وخلافا للاعتقاد السائد، فإن استحداث المال في الاقتصاد الحديث لا ينطوي مباشرة على تصنيع أموال مادية جديدة، مثل العملة الورقية أو القطع المعدنية. وبدلا من ذلك، عندما يقوم البنك المركزي بتوسيع عرض النقود من خلال عمليات السوق المفتوح (مثلا عن طريق شراء السندات الحكومية أو أصول المصارف التجارية)، فإنه يقيد الحسابات التي تحتفظ بها الحكومة أو المصارف التجارية في البنك المركزي (المسمى بمال السلطة العليا). ويمكن للحكومات أو المصارف التجارية أن تستفيد من هذه الحسابات لسحب الأموال المادية من البنك المركزي. كما يمكن للمصارف التجارية أن تعيد العملة المتسخة أو الفاسدة إلى البنك المركزي مقابل عملات جديدة.
المضاعف النقدي
ومن ناحية أخرى، الآلية الأكثر شيوعا المستعملة لقياس هذه الزيادة في عرض النقود والتي عادة ما تسمى بالمضاعف النقدي. ويحسب أقصى مبلغ ممكن من المال يمكن أن يتوسع إليه الإيداع الأولي مع نسبة احتياطي معين - يسمى هذا بالعامل مضاعف. وهذا هو الحد الأقصى للمال الذي يمكن أن تنشئه المصارف التجارية من الناحية القانونية انطلاقا من كمية معينة من الاحتياطيات.
حيث
يتم حسابه كما يلي
استحداث النقود من قبل البنك المركزي
إضافةً إلى ذلك، وتشمل أدوات السياسة النقدية الأخرى لتوسيع عرض النقود انخفاض أسعار الفائدة بالإلزام؛ وزيادة القاعدة النقدية؛ وانخفاض متطلبات الإحتياطي. بعض الوسائل الأخرى هي: نافذة الخصم الإقراضي (كأخير ملاذ للإقراض)؛ والإقناع الأخلاقي (سلوك التملق لبعض الجهات الفاعلة في السوق)؛ و«عمليات الفم المفتوح» (التأكيد علنا على السياسة النقدية المستقبلية). ويتسم سلوك وآثار السياسة النقدية وتنظيم النظام المصرفي بأهمية رئيسية بالنسبة للاقتصاد النقدي.
ومن ناحية أخرى، الأداة الرئيسية للسياسة النقدية هي عمليات السوق المفتوحة: حيث يقوم البنك المركزي بشراء وبيع الأصول المالية مثل أذونات الخزانة والسندات الحكومية، أو العملات الأجنبية من الأطراف الخاصة. ويؤدي شراء هذه الأصول إلى دخول العملة إلى السوق، في حين يؤدي بيعها إلى إزالة العملة. وعادة ما يتم إعداد عمليات السوق المفتوحة لإستهداف سعر فائدة محدد قصير الأجل. مثلًا، قد يستهدف الإحتياطي الفدرالي الأمريكي معدل الفائدة على الأموال الفيدرالية، وهو المعدل الذي تقرض به المصارف الأعضاء لبعضها البعض خلال ليلة. وفي حالات أخرى، قد تستهدف بدلا من ذلك سعر صرف محدد بالنسبة لبعض العملات الأجنبية، أو سعر الذهب، أو مؤشرات مثل مؤشر أسعار المستهلك.
إضافةً إلى ذلك، يتم تنظيم المعروض النقدي لكل بلد أي العملة بمفهومها العريض عن طريق السياسة النقدية. وتتوفر جميع الدول الحديثة على وجه التقريب على بنوك مركزية مثل نظام الاحتياطي الفدرالي الأمريكي والبنك المركزي الأوروبي وبنك الصين الشعبي لإجراء السياسة النقدية. وتتكلف هذه المؤسسات بضمان الأداء السلس للعرض النقدي والأسواق المالية، وغالبا ماتكون مستقلة عن السلطة التنفيذية الحكومية.
إعادة الإقراض
وفي هذا السياق، جدول مبكر، یشتمل علی إعادة الإستثمار من فترة إلی أخرى ومتسلسلة هندسية، وجد في جدول اقتصاد الفیزیوقراطیین، الذي یعتبر «أول صیغة دقیقة» لھذه الأنظمة المترابطة وأصل النظریة المضاعفة.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟