استهلاك رأس المال الثابت
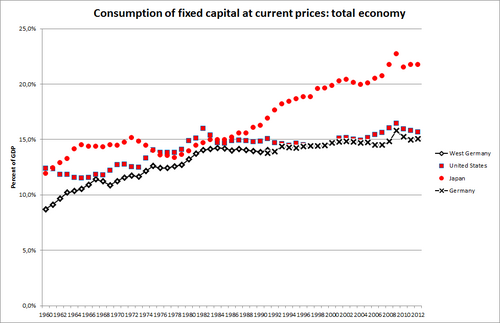
بدايةً، استهلاك رأس المال الثابت (سي إف سي) هو مصطلح يستعمل في حسابات الأعمال، والتقييمات الضريبية والحسابات القومية من أجل إهلاك الأصول الثابتة. يُستعمل (سي إف سي) في تفضيل «الاستهلاك» من أجل التأكيد على استخدام رأس المال الثابت في عملية إنتاج ناتج جديد، ولأنه على عكس الاستهلاك لا يُقيم بالتكلفة التاريخية ولكن بالقيمة السوقية الحالية، أو ما يسمى «الاستهلاك الاقتصادي»؛ قد يتضمن (سي إف سي) كذلك مصروفات أخرى أُنفقت في استخدام أو تثبيت الأصول الثابتة بما يتجاوز رسوم الاستهلاك الفعلية. ينطبق المصطلح عادة فقط على الشركات المنتجة، ولكن في بعض الأحيان ينطبق كذلك على الأصول العقارية. ونتناول فيما يلي مزيدًا من التفاصيل.
إضافةً إلى ذلك، بحسب كتيب عام 2008 لنظام الأمم المتحدة للحسابات القومية:«إن استهلاك رأس المال الثابت هو انخفاض في القيمة الحالية لمخزون الأصول الثابتة التي يمتلكها ويستعملها المنتج خلال فترة المحاسبة نتيجة للتدهور المادي أو التقادم الطبيعي أو الضرر العرضي العادي. مصطلح الاستهلاك غالبًا ما يُستعمل بدلًا من استهلاك رأس المال الثابت ولكنه يُتجنب في نظام الحسابات القومية لأنه غالبًا ما يستعمل مصطلح الاستهلاك في المحاسبة التجارية في سياق شطب التكاليف التاريخية بينما يعتمد استهلاك رأس المال الثابت في نظام الحسابات القومية على القيمة الحالية لـ الأصل». – أونسنا 200، القسم إتش، ص. 123[http://unstats.un.org/unsd/nationalaccount/docs/SNA2008.pdf] يميل (سي إف سي) إلى الزيادة مع تقدم الأصول، حتى لو بقيت الكفاءة والإيجار ثابتين حتى النهاية. وكلما زاد شطب الاستهلاك، زاد الدخل الإجمالي للشركة. وبالتالي، يعتبر أصحاب الأعمال هذا الإدخال المحاسبي مهمًا جدًا؛ فهو يؤثر على دخلهم وقدرتهم على الاستثمار.
وعلى صعيد آخر، يشير (سي إف سي) إلى رسوم الاستهلاك أو«الشطب» مقابل الدخل الإجمالي للمؤسسة المنتجة، وهو ما يعكس الانخفاض في قيمة رأس المال الثابت المشغل معه. ستنخفض قيمة الأصول الثابتة بعد شرائها من أجل استخدامها في الإنتاج -بسبب البلى- وتغير تقييم السوق وربما تقادم السوق. وبالتالي، تمثل (سي إف سي) تعويضًا عن خسارة قيمة الأصول الثابتة للمشروع.
في الحسابات الوطنية
إضافةً إلى ذلك، من حيث المبدأ، يُحتسب سي إف سي باستخدام الأسعار والإيجارات الفعلية أو المقدرة للأصول الثابتة السائدة وقت حدوث الإنتاج، وليس في الأوقات التي جرى فيها شراء الأصول الثابتة في الأصل. قد تصبح «التكاليف التاريخية» للأصول الثابتة -أي الأسعار المدفوعة في الأصل لها- غير ذات صلة تمامًا من أجل حساب استهلاك رأس المال الثابت، إذا تغيرت الأسعار بشكل كافٍ مع مرور الوقت.
من جانب آخر، في الحسابات الوطنية، يُعد سي إف سي أحد مكونات القيمة المضافة أو الناتج المحلي الإجمالي، ويُعد تكلفة إنتاج. يُعرف بعبارات عامة على أنه انخفاض -في فترة محاسبية- للقيمة الحالية لمخزون الأصول الثابتة التي يملكها ويستعملها المنتج نتيجة للتدهور المادي أو التقادم الطبيعي أو الضرر العرضي العادي.
كذلك، ويشير دليل أونسنا إلى أن «استهلاك رأس المال الثابت هو أحد أهم العناصر في النظام ... إذ قد يمثل 10 في المائة أو أكثر من إجمالي الناتج المحلي». يُعرف سي إف سي «بطريقة مناسبة نظريًا وذات صلة لأغراض التحليل الاقتصادي». لذلك قد تختلف قيمته إلى حدّ كبير عن الاستهلاك المسجل بالفعل في حسابات الأعمال، أو على النحو المسموح به لأغراض الضرائب، خاصة إذا كان هناك تضخم في الأسعار.
- انظر كذلك
- إهلاك
- رأس المال الثابت
- إجمالي الإنتاج
- استهلاك وسيط
- قيمة إضافية
في هذا الإطار، بخلاف الاستهلاك مثلما هو محسوب في حسابات الأعمال، فإن سي إف سي في الحسابات القومية -من حيث المبدأ- ليست طريقة من أجل تخصيص تكاليف النفقات السابقة على الأصول الثابتة خلال الفترات المحاسبية اللاحقة. بدلًا من ذلك، تُقيم الأصول الثابتة في وقت معين بحسب الفوائد المتبقية المستمدة من استخدامها.
التقييم
ومن جهة أخرى، يعتمد مقدار تكلفة الاستهلاك فعليًا بشكل أساسي على معدلات الاستهلاك التي يُسمح للمؤسسات رسميًا بفرضها للأغراض الضريبية (عادة ما يحددها القانون)، وعلى كيفية تقييم الأصول الثابتة نفسها للأغراض المحاسبية. يجعل هذا تقييم سي إف سي معقدًا تمامًا، لأنه يمكن تقييم الأصول الثابتة مثلًا على:
بدل استهلاك رأس المال
إضافةً إلى ذلك، يعتبر مخصص استهلاك رأس المال (سي سي أيه) جزءًا من الناتج المحلي الإجمالي (جي دي بّي) الذي يرجع إلى الاستهلاك. يقيس بدل الاستهلاك الرأسمالي مقدار الإنفاق الذي تحتاجه الدولة من أجل الحفاظ على إنتاجيتها، بدلًا من نموها. يمكن اعتبار التقييم القطري المشترك بمثابة البلى على رأس المال المادي للبلد، جنبًا إلى جنب مع الاستثمار اللازم للحفاظ على مستوى رأس المال البشري (مثلًا من أجل تعليم العمال اللازمين لاستبدال المتقاعدين).
قيمة الخردة
ومن ناحية أخرى، لكل هذه الأسباب، يميز الاقتصاديون بين أنواع مختلفة من معدلات الاستهلاك، بحجة أن الاستهلاك «الحقيقي» لرأس المال الثابت هو في الواقع الاستهلاك الاقتصادي، الذي يُقيم من خلال ربط البيانات المالية بالنماذج الرياضية، من أجل الوصول إلى رقم «يبدو جديرًا بالتصديق». يعتمد معدل الاستهلاك الاقتصادي على ملاحظات متوسط أسعار بيع الأصول في مختلف الأعمار. وبالتالي، فإن معدل الاستهلاك الاقتصادي هو معدل استهلاك قائم على السوق، أي أنه يعتمد على ما يمكن بيع أصل ما في سن معين في السوق في الوقت الحالي.
وفي هذا السياق، هل تنخفض قيمة الأصول الثابتة المستعملة في الإنتاج حقًا، خلال فترة محاسبية؟ وكم تحتاج من وقت؟ وكيف يجب تقييمها؟ يمكن أن يكون هذا قابلًا للجدل وصعبًا جدًا للإجابة، وعمليًا، يعتمد المحاسبون والمراجعون اتفاقيات مختلفة في إطار القواعد القانونية والنظرية الاقتصادية.
من جانب آخر، فضلًا عن ذلك، قد تختلف جداول الاستهلاك التي تفرضها إدارات الضرائب عن الاستهلاك الفعلي للأصول التجارية بأسعار السوق. في كثير من الأحيان، تسمح الحكومات بشطب استهلاك أعلى من الاستهلاك الحقيقي، من أجل توفير حافز للمؤسسات من أجل الاستثمارات الجديدة. ولكن هذا ليس هو الحال دائمًا؛ قد يكون معدل الضريبة في بعض الأحيان أقل من السعر الحقيقي القائم على السوق. علاوة على ذلك، قد تنخرط الشركات في المحاسبة الإبداعية وتعمد إلى ذكر أصولها ومطلوباتها المحتفظ بها في تاريخ الرصيد، أو تفسير الأرقام بطريقة أخرى من أجل زيادة مقدار عمليات شطب الاستهلاك، وبالتالي زيادة دخلها (يتم ذلك باعتماد كبير على قانون الضرائب).
القيمة المفرغة (السماح بتضخم الأسعار)
الحساب
وفي السياق ذاته، الناتج المحلي الإجمالي يساوي صافي الناتج المحلي إن دي بّي + سي سي أيه (بدل استهلاك رأس المال):
التكلفة التاريخية
- قيمة التشغيل (كونها جزءًا من «المنشأة المستمرة»)
- القيمة التراكمية
- متوسط قيمة البيع الحالية في السوق
- تكلفة الاستبدال الحالية
- القيمة النقدية
- القيمة الاقتصادية
- القيمة المؤمن عليها
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟