اقتصاد إسلامي
المحتويات
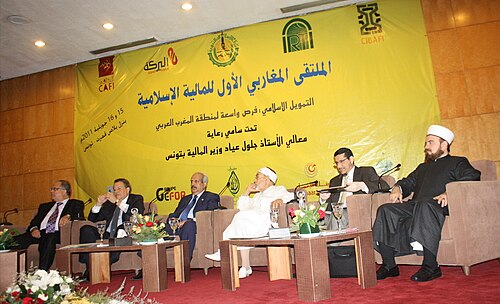
بدايةً، الاقتصاد الإسلامي هو مجموعة المبادئ والأصول الاقتصادية التي تحكم النشاط الاقتصادي للدولة الإسلامية التي وردت في نصوص القرآن والسنة النبوية، والتي يمكن تطبيقها بما يتلائم مع ظروف الزمان والمكان. ويعالج الاقتصاد الإسلامي مشاكل المجتمع الاقتصادية وفق المنظور الإسلامي للحياة. ومن هذا التعريف يتضح أن الأصول ومبادئ الاقتصاد الإسلامية التي وردت في القرآن والسنة النبوية، هي أصول لا تقبل التعديل لأنها صالحة لكل زمان ومكان بصرف النظر عن تغير الظروف مثل الزكاة. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
شروط البائع والمشتري، والمبيع
وعلى صعيد آخر، أن يكون مملوكاً أو مؤذوناً له في بيعه: لا يجوز أن يبيع الشخص ما ليس ملكه، طالما أن لم يؤذن له في ذلك، وفي حال قام إنسان ببيع ما ليس ملكه فهو يعتبر من بيع الفضولي وله قواعد الخاصة به.
وفي هذا السياق، أن يكون معلوماً ومحدداً: لا يجوز قول سأبيعك إحدى سياراتي بمبلغ كذا وكذا، لأنه لم يحدد أي سيارة سيبيعه إياها.
وفي هذا السياق، البلوغ: لا يجوز لمن لم يبلغ الحلم أن يبيع ويشتري ويؤخذ ببيعه وشراءه، وفي حين أجاز الشارع شراء الصغير للأشياء اليسيرة، فقد نهى عن الأخذ ببيعه.
علاوةً على ذلك، التراضي: لا يتم البيع والشراء إلا بالتراضي لقوله تعالى (إِلاَّ أَن تَكُونَ تِجَارَةً عَن تَرَاضٍ مِّنكُمْ) (النساء:29).
من جانب آخر، أن يكون مالاً متقوماً: لا يجوز بيع الأشياء النجسة والمحرمة، كالميتة والخنزير والخمر.. إلخ.
علاوةً على ذلك، عدم الحظر عليه: الشخص المحظور عليه بسبب الإفلاس أو السفه لا يجوز له أن يشتري أو يبيع في أي حال من الأحوال.
علاوةً على ذلك، أن يكون مقدوراً على تسليمه: لا يجوز بيع ما لا يمكن تسليمه، كبيع السيارة التي سأشتريها العام القادم.
هذا وقد حدد الإسلام كذلك شروطاً للأشياء المبيعة، وهي:
من جهة ثانية، أن يكون الثمن معلوماً: يجب تحديد الثمن قبل العقد وإلا فإنه فاسد.
وفي هذا السياق، يقدم الإسلام نظرة واضحة لموضوع الشروط والقواعد في كل الحياة ومن ضمنها التجارة، فقد حدد الإسلام ثلاثة شروط لمن يود البيع أو الشراء وهي:
علاوةً على ذلك، انطباق شروط البائع والمشتري على طرفا العقد: وهي الشروط السابق ذكرها.
كذلك، العقل: لا يجوز بيع وشراء المجنون، وعلى عكس الصغير الذي يجوز أن يشتري الأشياء اليسيرة فإن المجنون لا يجوز له ذلك.
القواعد الاقتصادية
وفي السياق ذاته، الملكية العامة: تظل المرافق المهمة لحياة الناس في ملكية الدولة أو تحت إشرافها وسيطرتها من أجل توفير الحاجات الأساسية لحياة الناس ومصالح المجتمع. وهو يخالف في ذلك النظام الرأسمالي الذي يبيح تملك كل شيء وأي شيء.
علاوةً على ذلك، موارد الدولة: لا ينفرد هذا النظام عن غيره في هذا الباب إلا في وجود الزكاة كمورد ينفرد به الاقتصاد الإسلامي. وهي أشبه شيء بالضرائب. لكنها تعطى للفقرا وهي جزء صغير من أموال الأغنياء، إلى جانب الجزية وهي تؤخذ من غير المسلمين ولاتؤخذ منهم زكاة وهي مقابل أن تحميهم الدولة وتوضع في أموال الدولة
ومن ناحية أخرى، الشفافية - حض الإسلام على الشفافية من خلال منع رسول الله -صلى الله عليه وآله وسلم- التجار من تلقي القوافل القادمة (منع تلقي الركبان).
إضافةً إلى ذلك، الصدقات والأوقاف: وتعد الصدقات والأوقاف من خصائص الاقتصاد الإسلامي التي تعمل على تحقيق التكافل الاجتماعي، وتغطية حاجات الفقراء في ظل هذا النظام.
وفي هذا السياق، مراقبة السوق ولكن دون التدخل في تحديد السعرعن طريق بما يسمى المحتسب.
تغليب المنفعة العامة على المنفعة الخاصة عند التضارب
وفي هذا الصدد، تمييز ما يقع ضمن الممتلكات العامة أو الفردية وليس معناه التفرقة بين الممتلكات العامة والخاصة ولكن التمييز يعنى تبعا للقاعدة الفقهية دفع الضرر العام بالضرر الخاص
ومن جهة أخرى، الملكية الخاصة: يحمي النظام الإسلامي الملكية الخاصة، فمن حق الأفراد تملك الأرض والعقار ووسائل الإنتاج المختلفة مهما كان نوعها وحجمها. بشرط أن لا يؤدي هذا التملك إلى الإضرار بمصالح عامة الناس، وأن لا يكون في الأمر احتكاراً لسلعة يحتاجها العامة. وهو بذلك يخالف النظام الشيوعي الذي يعتبر أن كل شيء مملوك للشعب على المشاع.
من جانب آخر، نظام المواريث في الإسلام، يعمل نظام المواريث على تفتيت الثروات وعدم تكدسها. حيث تقسم الثروات بوفاة صاحبها على ورثته حسب الأنصبة المذكورة في الشريعة.
علاوةً على ذلك، المشاركة في المخاطر: وهي أساس الاقتصاد الإسلامي وعماده، وهي الصفة المميزة له عن غيره من النظم. فالمشاركة في الربح والخسارة، هي قاعدة توزيع الثروة بين رأس المال والعمل، وهي الأساس الذي يحقق العدالة في التوزيع.
الإرث
وفي السياق ذاته، جعل الله مال من مات حقاً مشروعاً لورثته، قال تعالى: ((للرجال نصيب مما ترك الوالدان والأقربون، وللنساء نصيب مما ترك الوالدان والأقربون مما قل منه أو كثر نصيباً مفروضاً)) وقد يحدث أن يصير مال الميت كله أو بعضه نصيب بيت مال المسلمين أي الدولة وذلك في أحوال معينة منها، إذا ارتد المسلم ولحق بدار الحرب أوقف ماله حتى يموت، فإذا مات صار ماله من نصيب بيت المال، ومن مات ولا وارث له سوى أختٍ فلها النصف من المال والباقي لللعصبة) الأقارب من جهة الأب)، فإذا لم يكن له عصبة كان النصف الباقي من المال مردوداً إلى بيت المال، وإذا وزع المال بين مستحقي الميراث من أصحاب الفرائض حسب أحكام الإرث، ولم يستغرق الورثة جميع المال وفضل من المال شيء، جعل الفاضل من المال في بيت المال، وإذا مات المبيت عن مال وكان لاوارث له، نقل المال إلى بيت المال وصار ملكاً لجميع المسلمين . وقد أطلق على هذه الأموال التي كانت تدخل بيت المال من التركات التي لا وراث لها اسم (المواريث الحشرية)
الجزية
كذلك، وظهر في أثناء الدعوة إلى الإسلام ونشر رسالته حل آخر للموقف بين الدولة الإسلامية والناس من أهل الكتاب أو من أهل الكتاب أو من لهم شبهة كتاب، أو من سنّ بهم سنة أهل الكتاب، تمثل بقبول الجزية منهم، وكان ما يدفعه أهل الجزاء سنوياً دينار واحد عن الشخص الواحد، ثم عدل المقدار وصار يتراوح بين دينار ودينارين وأربعة دنانير من الذهب أو بين اثني عشر درهماً وأربعة وعشرين درهماً وثمانية وأربعين درهماً من الفضة تؤخذ من الشخص الواحد سنوياً حسب حاله من الرخاء واليسار. وهكذا جعل الإسلام أهل الذمة شركاء في تحمل الواجبات المالية مواطنة ورعاية وتابعية، وأعفى منها النساء، ومن لم يحتلم من الذكور، ومن كان مغلوباً على عقله، ومن كان لامال له من العميان والمقعدين والزمنى والمترهبين، وأما من كان يستعان به من أهل الذمة في قتال الأعداء فله على رأي أبي حنيفة ومالك والشافعي مقدار معين من المال، أو له سهم كسهم المسلم على رأي الاوزاعي والثوري والزهري ومذهب أهل الثغور وأهل العلم بالصوائف والبعوث، ولم تكن مسألة الاستعانة بأهل الذمة في قتال الأعداء حديثاً من أحاديث الجدل والنقاش النظري، وإنما كانت حقيقة حكتها المصادر التاريخية. وكان البر بأهل الذمة وصية رسول الله صلى الله عليه وسلم، وكلمة المودة والموعظة بين العلماء وولاة أمور المسلمين .
انتقادات
- انظر كذلك
- الرأسمالية والإسلام
- المال في الإسلام
- العمل في الإسلام
- اشتراكية إسلامية
وفي السياق ذاته، أُنتقد الاقتصاد الإسلامي لعدم تماسكه، عدم اكتماله، لا عمليته، ولا علاقيته. مدفوع بهوية ثقافية أكثر من رغبة بحل المشكلات. ورفضه البعض الآخر بأنه خليط من الأفكار الشعبوية والإشتراكية، نظرياً هو لا شيء أكثر من سيطرة غير فعالة للدولة على الاقتصاد، وفي الممارسة، سياسات إعادة توزيع غير فعالة كذلك. في سياق سياسي وإقليمي حيث الإسلاميين ورجال الدين لديهم رأي حول كل شيء، ومن المدهش كم هو قليل ما لديهم ليقولونه عن أكثر الأنشطة البشرية مركزية، عدا التكرار أن نظامهم ليس رأسماليا ولا إشتراكيا على حد تعبير فريد هاليداي. بينما يعتقد المسلمون أن الشريعة الإسلامية كاملة بحكم أنها منزلة من الله، مواقف الشريعة من القضايا الاقتصادية ليست اقتصاداً بحد ذاته بمعنى أن الشريعة تحوي دراسة منهجية لإنتاج وتوزيع وإستهلاك السلع والخدمات وكيفية إستغلال الموارد المحدودة لأي دولة، بقدر ماهي عرض المسائل الاقتصادية كأعمال فردية مفتوحة للتحليل الأخلاقي.
نظرة الإسلام للسوق
ومن ناحية أخرى، يؤمن الاقتصاد الإسلامي بالسوق ودوره في الاقتصاد حيث أن ثاني مؤسسة قامت بعد المسجد في المدينة المنورة هي السوق ولم ينه النبي محمد صلى الله عليه وآله وسلم الصحابة عن التجارة لا بل أن الكثير من الصحابة كانوا من الأغنياء مثل أبو بكر الصديق، وعثمان بن عفان، وعبد الرحمن بن عوف، وغيرهم.
المحظورات في النظام الاقتصادي الإسلامي
من جانب آخر، تحريم الاحتكار: وهو محرم من السنة والأحاديث النبوية الشريفة. لما فيه من الإضرار بمصالح العامة والاستغلال لحاجاتهم. وما يتسبب فيه من قهر للمحتاج، وربح فاحش للمحتكر.
في هذا الإطار، تحريم بيع ما لا يمتلكه الفرد - وذلك لمنع المخاطرة أو المقامرة.
كذلك، تحريم الاتجار في القروض: القروض هي إحدى صور المال. فلا يجوز الاتجار به، إذ أن المال لا يباع ولا يشترى.
وعلى صعيد آخر، تحريم الاتجار في المحرمات، فلا يجوز التربح من ماحرّم الله عز وجل، من التجارة في الخمور أو المخدرات أو الدعارة أو المواد الإباحية المختلفة، وغيرها من المحرمات، لأنها لا تعتبر مالاً متقوماً في الإسلام.
إضافةً إلى ذلك، تحريم الربا: الربا محرم في الإسلام. بنوعيه ربا الفضل وربا النسيئة. قال تعالى:«... وَأَحَلَّ اللَّهُ البَيْعَ وَحَرَّمَ الرِّبَا...» البقرة 275 .
وفي هذا السياق، تحريم بيع العينة، وهو شكل من أشكال التحايل على الربا، حيث يقوم الفرد بشراء شيء ما من شخص على أن يتم السداد بعد مدة، ثم يقوم ببيعها مرة أخرى إلى صاحبها بسعر أقل من الذي اشتراه به فيقبض الثمن، ثم يعود بعد المدة المتفق عليها ويقوم بدفع المبلغ الذي يكون أكثر من المبلغ الذي قبضه، فيكون هذا ظاهره بيع وباطنه ربا، فحرمه الإسلام جمهوراً، قال رَسُولَ الإسلام صلى الله عليه وآله وسلم: «اِذَا تَبَايَعْتُمْ بِالْعِينَةِ وَاَخَذْتُمْ اَذْنَابَ الْبَقَرِ وَرَضِيتُمْ بِالزَّرْعِ وَتَرَكْتُمُ الْجِهَادَ سَلَّطَ اللَّهُ عَلَيْكُمْ ذُلاً لاَ يَنْزِعُهُ حَتَّى تَرْجِعُوا اِلَى دِينِكُمْ»
إضافةً إلى ذلك، تحريم بيع الغرر، وبيع الغرر هو بيع غير المعلوم، مثل بيع السمك في الماء، أو أنواع المقامرة التي نراها منتشرة في مسابقات الفضائيات وشركات الهواتف، اتصل على رقم كذا لتربح أو أرسل رسالة لتربح. وهي كلها من صور المقامرة التي حرمها الله عز وجل.
عقيدة الاقتصاد الإسلامي
وفي هذا السياق، تعريف المال عند فقهاء الشريعة الإسلامية: هو كل ما يمكن حيازته ويمكن الانتفاع به على الوجه المعتاد شرعا، ويلاحظ من هذا التعريف شموليته لكل أصناف الأموال، حيث لايقتصر مفهوم المال على العملات النقدية فحسب كما هو السائد في عصرنا.
تقوم عقيدة الاقتصاد الإسلامي على مبدأين:
ومن جهة أخرى، دور المال: المال أداة لقياس القيمة ووسيلة للتبادل التجاري، وليس سلعة من السلع. فلا يجوز بيعه وشراؤه (ربا الفضل) ولا تأجيره (ربا النسيئة).
وعلى صعيد آخر، المال مال الله والإنسان مستخلَف فيه: وبذلك فالإنسان مسؤول عن هذا المال، كسباً وإنفاقاً، أمام الله في الآخرة، وأمام الناس في الدنيا. فلا يجوز أن يكتسب المال من معصية أو ينفقه في حرام، ولا فيما يضر الناس.
الأدوات الاستثمارية في النظام الإسلامي
وفي هذا الصدد، المرابحة: وهي أقرب شيء للتجارة العادية، أن يقوم صاحب المال بشراء سلعة من أجل بيعها بسعر أعلى. سواء كان هذا البيع الأخير آجلا أو تقسيطاً أو نقداً.
كذلك، وقد طُبِّقت هذه الأدوات في العصر الحديث من خلال مؤسسات مصرفية إسلامية في عدد من الدول، من بينها بنك شريعة إندونيسيا الذي أُسِّس عام 2021 نتيجة اندماج البنوك الإسلامية المملوكة للدولة.
وفي السياق ذاته، المضاربة: وهي أن يدفع صاحب المال مالاً لصاحب العمل، أو المؤسسة الاستثمارية من أجل استثماره له، على أن يتم توزيع الأرباح على أساس نسبة محددة من الربح، وليس من أصل المال، وهذا يحقق قدرا أكبر من العدالة في التوزيع عما يحقق النظام الربوي. ولا يتم توزيع الربح إلا بعد استعادة أصل رأس المال.
اقتصاد الحضارة الإسلامية القديمة
علاوةً على ذلك، الإجارة: أن يشتري صاحب المال أو المستثمر عقاراً أو معدّات بغرض تأجيرها. ويكون هذا الإيجار، بعد مصروفات الصيانة، هو ربح النشاط التجاري.
وفي هذا الصدد، السَـلَم: وهي الصورة العكسية للبيع الآجل، ففيها يتم دفع المال مقابل سلعة آجلة. على أن تكون السلعة محددة وموصوفة وصفا يرفع الخلاف.
ومن ناحية أخرى، المشاركة: في المشاركة يكون الأطراف مشاركون بالمال والجهد، أو بأحدهما، وتكون ملكية النشاط التجاري مشتركة بينهم. ويتشاركون في تحمل الربح والخسارة.
الزكاة والصدقات
وفي هذا الصدد، لا يختلف مدلول لفظ (الصدقة) هنا عن مدلول لفظ (الزكاة) فهما يختلفان اسماً ويتفقان مسمى، فالصدقة هنا تختلف عن صدقة ”التطوع“ أنها الزكاة ذات النصب، أي الفريضة المالية التي أوجبها الله على المسلم في ماله وعين مقدارها وكانت ركناً من أركان الإسلام وعبادة من العبادات، قال تعالى : ((خذ من أموالهم صدقة تطهرهم وتزكيهم بها وصل عليهم إن صلاتك سكنٌ لهم والله سميع عليم، ألم يعلموا أن الله هو يقبل التوبة عن عباده ويأخذ الصدقات، وأن الله هو التواب الرحيم)) وقد بينت كتب الحديث والفقه الأموال التي تؤخذ منها الزكاة سواء كانت أمولاً ظاهرة لا يمكن إخفاؤها كالزروع والمواشي أم أموالاً باطنة يمكن إخفاؤها كالفضة والذهب، وبينت هذه الكتب أنصبتها والمقادير التي تؤخذ منها، ففي الذهب والفضة وعروض التجارة ربع العشر في كل سنة إذا حال عليها الحول وبلغت النصاب، ونصاب الذهب عشرون ديناراً ونصاب الفضة مائتا درهم، وفي الزروع والغراس والثمار يوم حصادها .
خصائص الاقتصاد الإسلامي
أهم خصائص الاقتصاد الإسلامي يمكن تصنيفها كما يلي:
اقتصاد الحضارة الإسلامية قديماً
إضافةً إلى ذلك، بعد قيام الدولة الإسلامية في المدينة وهجرة المسلمين إليها، ظهرت الحاجة الملحة إلى المال، فلما كان ذلك، عالج الرسول صلى الله عليه وسلم الضائقة بالمؤاخاة، ومع أن ما استتبع المؤاخاة من الأرث بين المتآخذين من المسلمين قد أوقف بعد تحسن الأحوال الاقتصادية للمسلمين بعد معركة بدر، وردت المواريث إلى ذوي الأرحام وألحقت الفرائض بأهلها، على نحو ماجاء في قوله تعالى: ((والذين آمنوا من بعد وهاجروا وجاهدوا معكم فأولئك منكم وأولوا الأرحام بعضهم أولى ببعض في كتاب الله إن الله بكل شيء عليم))، فإن فكرة المؤاخاة ومنهجها ظل سابقة لأولي الأمر في تدويل المال بين المسلمين وإشراكهم فيه إبان النوائب المعاشية التي كانت تنزل عليهم على نحو ما فعل عمر بن الخطاب عام الرمادة 18 هـ في الجوع الذي أصاب الناس بالمدينة وما حولها.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟