اقتصاد الموارد الجانبية
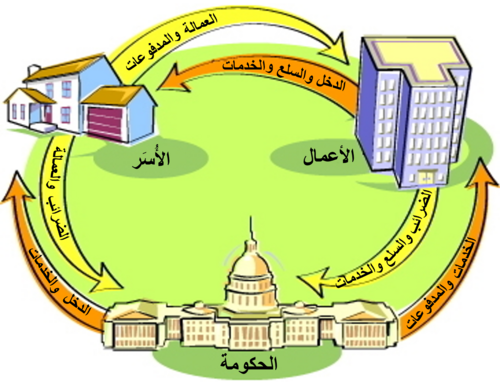
بدايةً، اقتصاديات الموارد الجانبية اقتصاديات جانب العرض هي مدرسة الاقتصاد الكلي التي تقول أن النمو الاقتصادي يمكن أن تنشأ على نحو أكثر فعالية عن طريق خفض الحواجز بين الناس والإنتاج (العرض) السلع والخدمات وكذلك الاستثمار في رأس المال. بحسب اقتصاديات جانب العرض فإن المستهلكين يقومون بالاستفادة من زيادة المعروض من السلع والخدمات بأسعار أقل، علاوة على ذلك، فإن الاستثمار وتوسيع الأعمال زيادة الطلب على الموظفين. توصيات سياسة نموذجية من الاقتصاديين في جانب العرض هي انخفاض معدلات الضرائب الهامشية وأقل التنظيم. وفيما يلي تفاصيل أوسع عن ذلك.
من جانب آخر، منحنى لافر يجسد مبدأ اقتصاديات العرض: أن عائدات الضرائب الحكومية من ضريبة محددة هي نفسها (لا شيء) في معدلات الضرائب 100 ٪ في معدلات الضريبة 0 ٪ على التوالي. معدل الضريبة الذي يحقق الأمثل، أو أعلى إيرادات الحكومة هو في مكان ما بين هاتين القيمتين.
من جانب آخر، كان يعتقد أن مصطلح «الاقتصاد في جانب العرض»، لبعض الوقت، قد صاغه الصحفي يهوذا وانيسيكي في عام 1975، ولكن بحسب أقوايل «جانب العرض» لروبرت دال اتكينسون، و[ 3 ] مصطلح «جانب العرض» («العرض fiscalists جانب») استعمل لأول مرة من قبل هربرت شتاين، وهو المستشار الاقتصادي السابق للرئيس نيكسون، في سنة 1976، ولاحقًا فقط كان ذلك العام هذا المصطلح المتكررة من قبل يهوذا وانيسكي. استخدامه ضمنا أفكار الاقتصاديين روبرت مونديل وآرثر لافر. وشبهت اقتصاديات جانب العرض من قبل النقاد إلى «الاقتصاد أسفل هزيلة».
منحنى لافر
في هذا الإطار، يجسد منحنى لافر فرضية اقتصاد جانب العرض: أن المعدلات الضريبية تختلف عن العائدات الضريبية، إذ تكون العائدات الضريبية الحكومية متماثلة عند المعدل الضريبي 100% كما هي عند المعدل الضريبي 0%، ويكون الحد الأقصى للعائدات في موقع ما بين هاتين القيمتين. زعم داعمو جانب العرض أن خفض المعدلات الضريبية في ظل بيئة ذات معدلات ضريبية مرتفعة من شأنه أن يؤدي إما إلى زيادة العائدات أو إلى خسائر أقل في العائدات مقارنة بالمتوقع عند الاعتماد على تقديرات ثابتة للقاعدة الضريبية السابقة.
إضافةً إلى ذلك، يشير كتاب ذا نيو بالغريف ديكشنري أوف إيكونومكس (قاموس بالغريف الجديد للاقتصاد) إلى أن تقديرات المعدلات الضريبية على تعظيم الإيرادات كانت متباينة على نطاق واسع، إذ بلغت النسبة في المتوسط نحو 70%. توصلت دراسة أجريت في عام 2012 إلى إجماع بين خبراء الاقتصاد البارزين على أن خفض معدل ضريبة الدخل الفيدرالية في الولايات المتحدة من شأنه أن يرفع الناتج المحلي الإجمالي، ولكن ليس بالقدر الكافي للتعويض عن الخسائر الناجمة عن انخفاض معدل الضريبة، وبالتالي فإن العجز سوف يزيد نسبة إلى خط الأساس دون التخفيضات.
علاوةً على ذلك، دفع هذا داعمو جانب العرض إلى الدعوة إلى خفض كبير في الدخل الهامشي ومعدلات ضريبة المكاسب الرأسمالية للتشجيع على المزيد من الاستثمار، وهو ما من شأنه أن ينتج المزيد من المعروض. يدعو جود وانيسكي وآخرون كثيرون إلى سعر ضريبي يعادل صفرًا على المكاسب الرأسمالية. ينبغي أن تؤدي زيادة العرض الكلي إلى زيادة الطلب الكلي، وبالتالي إلى مصطلح «اقتصاد جانب العرض».
أصول تاريخية
علاوةً على ذلك، تطور اقتصاد جانب العرض في استجابة للركود التضخمي في سبعينيات القرن العشرين. استند هذا الاقتصاد على مجموعة من الأفكار الاقتصادية اللاكينزية، بما في ذلك مدرسة شيكاغو والمدرسة الكلاسيكية الجديدة. اتبع بروس بارتليت، أحد مؤيدي اقتصاديات جانب العرض، مدرسة أصل المعتقد الفكري من الفيلسوفين ابن خلدون وديفيد هيوم، والساخر جوناثان سويفت، والاقتصادي السياسي آدم سميث ووزير الخزانة الأمريكي ألكسندر هاميلتون.
وفي هذا الصدد، في عام 1978، نشر جود وانيسكي ذا واي ذا وورلد ووركس (الطريقة التي يعمل بها العالم) الذي أورد فيه الأطروحة المركزية حول اقتصاد جانب العرض، وقدم تفاصيل حول فشل أنظمة ضريبة الدخل التصاعدية ذات المعدل الضريبي المرتفع والسياسة النقدية للولايات المتحدة في عهد ريتشارد نيكسون وجيمي كارتر في سبعينيات القرن العشرين. دعا وانيسكي إلى خفض المعدلات الضريبية والعودة إلى نوع ما من مقياس الذهب، على غرار نظام بريتون وودز في الفترة بين عامي 1944 و1971، الذي تخلى عنه نيكسون.
وعلى صعيد آخر، كما هي الحال في الاقتصاد الكلاسيكي، اقترح اقتصاد جانب العرض أن الإنتاج أو المخزون هو المفتاح إلى الازدهار الاقتصادي وأن الاستهلاك أو الطلب مجرد نتيجة ثانوية. في وقت مبكر، كانت هذه الفكرة تتلخص في قانون ساي للاقتصاد، والذي ينص على أنه: «لا يُنشأ المنتج قبل أن يتيح، من ذلك الوقت، سوقًا لمنتجات أخرى يعادل حجم قيمته الكامل».
وعلى صعيد آخر، لخص جون ماينارد كينز، مؤسس الكينزية، قانون ساي في عبارة «العرض يخلق الطلب الخاص به». حول القانون رأسًا على عقب في ثلاثينيات القرن العشرين عندما أعلن أن الطلب يخلق العرض الخاص به.
من جانب آخر، غير أن أكثر ما يميز اقتصاد جانب العرض باعتباره ظاهرة حديثة هو حجته الداعمة لانخفاض معدلات الضرائب لأسباب جماعية في المقام الأول وأبرزها الطبقة العاملة، وليس لأسباب إيديولوجية تقليدية. عارض الليبراليون الكلاسيكيون الضرائب لأنهم ضد الحكومة، إذ كانت الضرائب أكثر الأشكال وضوحًا لتلك الأخيرة. كان ادعاءهم أن لكل رجل الحق في نفسه وفي ممتلكاته، وبالتالي فإن الضرائب كانت غير أخلاقية وذات أسس قانونية مثيرة للتساؤل. من ناحية أخرى، زعم خبراء اقتصاد جانب العرض أن المنفعة الجماعية المزعومة (أي زيادة الناتج الاقتصادي والكفاءة) توفر الدافع الرئيسي لخفض الضرائب.
الأثر على الإيرادات الضريبية
علاوةً على ذلك، زعم الكثير من المؤيدين الأوائل أن حجم النمو الاقتصادي سوف يكون كبيرًا إلى الحد الذي تكون فيه الزيادة في العائدات الحكومية الناجمة عن الاقتصاد الأسرع نموًا كافية للتعويض بالكامل عن التكاليف قصيرة الأجل المترتبة على خفض الضرائب، وأن التخفيضات الضريبية من الممكن في واقع الأمر أن تؤدي إلى زيادة إجمالي العائدات. يرى البعض أن هذا كان واضحًا خلال ثمانينيات القرن العشرين عندما زعم داعمو اقتصاد جانب العرض أن التخفيضات الضريبية أدت في نهاية المطاف إلى زيادة إجمالية في العائدات الحكومية نتيجة للنمو الاقتصادي الأقوى. غير أن بعض خبراء الاقتصاد يتنازعون حول هذا التأكيد مشيرين إلى أن الإيرادات كنسبة من الناتج المحلي الإجمالي انخفضت في أثناء فترة ولاية ريغان. الواقع أن انخفاض العائدات الضريبية كنسبة من الناتج المحلي الإجمالي في أعقاب قانون ضريبة التعافي الاقتصادي لعام 1981 يبين انخفاضًا في العبء الضريبي كنسبة من الناتج المحلي الإجمالي وزيادة مقابلة في العجز لأن الإنفاق لم ينخفض نسبة إلى الناتج المحلي الإجمالي. ازداد إجمالي الإيرادات الضريبية من إيرادات ضريبة الدخل خلال فترتي ولاية ريغان، باستثناء الفترة بين عامي 1982 و1983. درست وزارة الخزانة تخفيضات ريغان الضريبية وخلصت إلى أنها خفضت العائدات الضريبية بدرجة كبيرة بالنسبة إلى خط الأساس دونها.
نظرية السياسة المالية
ومن جهة أخرى، لم يترك خبراء اقتصاد جانب العرض سوى القليل حول التأثيرات المترتبة على العجز، وفي بعض الأحيان يستشهدون بعمل روبرت بارو الذي ينص على أن الجهات الاقتصادية الفاعلة المتعقلة سوف تشتري السندات بكميات كافية لخفض أسعار الفائدة طويلة الأجل.
وفي هذا السياق، الاستثمار في رأس المال البشري، مثل التعليم والرعاية الصحية وتشجيع نقل التكنولوجيات والعمليات التجارية، لتحسين الإنتاجية (الناتج لكل عامل). يعد تشجيع التجارة الحرة المعولمة عن طريق نظام النقل بالحاويات أحد الأمثلة الرئيسية الحديثة.
من جهة ثانية، من بين الفوائد المترتبة على مثل هذه السياسات أن تحويل منحنى العرض الإجمالي نحو الخارج يعني إمكانية خفض الأسعار إلى جانب التوسع في الناتج وتشغيل العمالة. يتناقض هذا مع سياسات جانب الطلب (مثلًا، زيادة الإنفاق الحكومي)، التي حتى وإن كانت ناجحة تميل إلى خلق ضغوط تضخمية (أي رفع مستوى السعر الإجمالي) مع تحول منحنى الطلب الكلي نحو الخارج. يشكل الاستثمار في البنية التحتية مثالًا لسياسة تشتمل على عناصر كل من جانب الطلب وجانب العرض.
وفي هذا السياق، تخفيض الضرائب، لتوفير الحوافز للعمل والاستثمار والمخاطرة. من الأمثلة على هذه السياسات؛ خفض معدلات ضريبة الدخل وإلغاء أو خفض التعريفات.
ومن ناحية أخرى، الاستثمار في المعدات الرأسمالية الجديدة والبحث والتطوير لزيادة تحسين الإنتاجية. يشجع السماح للشركات بخفض المعدات الرأسمالية بسرعة أكبر (مثلًا، على مدى عام واحد مقارنة بعشرة أعوام) على شراء مثل هذه المعدات.
كذلك، يرى اقتصاد جانب العرض أن زيادة الضرائب تعمل على نحو مطرد على الحد من النشاط الاقتصادي داخل الدولة وتثبط الاستثمار. تشكل الضرائب نوعًا من الحواجز التجارية أو التعريفات الجمركية التي تدفع المشاركين في الاقتصاد إلى العودة إلى وسائل أقل كفاءة لتلبية احتياجاتهم. على هذا، فإن فرض الضرائب الأعلى يؤدي إلى انخفاض في كل من مستويات التخصص والكفاءة الاقتصادية. يُقال إن الفكرة يوضحها منحنى لافر.
وفي هذا الصدد، أعِدت سياسات جانب العرض المالية لزيادة العرض الإجمالي، في مقابل الطلب الإجمالي، وبالتالي توسيع الناتج وتشغيل العمالة في حين تعمل على خفض الأسعار. تتسم هذه السياسات بعدة أشكال عامة:
وعلى صعيد آخر، تخفيض اللوائح الحكومية، لتشجيع تكوين الأعمال التجارية وتوسيعها.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟