اقتصاد كينزي جديد
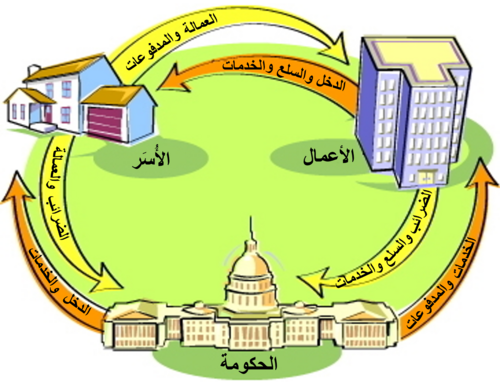
على سبيل التعريف، الاقتصاد الكينزي الجديد هو مدرسة للاقتصاد الكلي المعاصر تسعى جاهدة لتوفير أسس الاقتصاد الجزئي للاقتصاد الكينزي. تطورت هذه الأفكار جزئيًا ردًا على انتقادات وجهها أتباع الاقتصاد الكلاسيكي الجديد للاقتصاد الكينزي. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
تطور النموذج الاقتصادي الكينزي
ومن ناحية أخرى، يعني ثبات الأجور والأسعار وغيرها من إخفاقات السوق الأخرى الموجودة في النماذج الكينزية الجديدة أن الاقتصاد قد يفشل في تحقيق التوظيف الكامل. لذلك، يجادل الكينزيون الجدد بأنّ تدخل الحكومة عبر السياسة المالية وتدخل المصرف المركزي عبر السياسة النقدية لفرض استقرار الاقتصاد الكلي يمكن أن يؤديان إلى نتائج اقتصادية كلية أكثر كفاءة من سياسة عدم التدخل.
وعلى صعيد آخر، يحدد افتراضان رئيسيان النهجَ الكينزي الجديد للاقتصاد الكلي؛ فمثل النهج الكلاسيكي الجديد، يفترض أن الأسر والشركات لديها توقعات عقلانية، لكن المدرستان تختلفان في نقطة أساسية: يفترض التحليل الكينزي الجديد مجموعة متنوعة من إخفاقات السوق، منها وجود منافسة غير كاملة في تحديد الأسعار والأجور للمساعدة في تفسير ثباتها أو عدم تكيفها مع تغيرات الظروف الاقتصادية.
آثاره على السياسات
من جهة ثانية، تبين في الآونة الأخيرة أن الصدفة الإلهية لا تصمد بالضرورة في الشكل غير الخطي للنموذج الكينزي القياسي الجديد. لن تصمد هذه الخاصية إلا إذا حافظت السلطة النقدية على معدل التضخم عند 0% بالضبط. عند أي هدف آخر مرغوب لمعدل التضخم، هناك مفاضلة داخلية، حتى في ظل عدم وجود عيوب حقيقية مثل ثبات الأجور. لم تعد الصدفة الإلهية قائمة.
وفي السياق ذاته، مع ذلك، لا يؤيد الاقتصاديون الكينزيون الجدد استخدام السياسة النقدية التوسعية لتحقيق مكاسب قصيرة الأمد في الإنتاج والتوظيف، لأن من شأن ذلك أن يرفع التوقعات التضخمية ما يكدس المشاكل المستقبلية. بدلًا من ذلك، فإنهم يدعون إلى استخدام السياسة النقدية لتحقيق الاستقرار، أي أن الزيادة المفاجئة في المعروض النقدي لمجرد إنتاج طفرة اقتصادية مؤقتة لا يوصى بها لأن القضاء على التوقعات التضخمية المتزايدة سيكون مستحيلًا دون التسبب بركود.
وفي هذا السياق، ركزت دراسات السياسة النقدية المثلى في النماذج الكينزية الجديدة للتوازن الديناميكي الاحتمالي العام على قواعد معدلات الفائدة (خاصة «قاعدة تايلور»)، فحددت كيف يجب على المصرف المركزي تعديل معدل الفائدة الاسمية استجابة للتغيرات في التضخم والناتج. في بعض نماذج التوازن الديناميكي الاحتمالي العام الكينزية الجديدة البسيطة، اتضح أن استقرار التضخم كافٍ، لأن الحفاظ على تضخم مستقر تمامًا يحقق استقرارًا في الناتج وفي التوظيف إلى أقصى درجة مرغوب فيها. أطلق بلانشارد وغالي على هذه الخاصية اسم «الصدفة الإلهية».
ومن جهة أخرى، تُظهر هذه الدراسات كذلك أنه لم يعد هناك «صدفة إلهية» في النماذج التي تحتوي على أكثر من عيب في السوق (مثل الصراعات في تغيير مستوى التوظيف وكذلك ثبات الأسعار)، بل هناك مفاضلة بين استقرار التضخم واستقرار العمالة.
علاوةً على ذلك، يتفق الاقتصاديون الكينزيون الجدد مع الاقتصاديين الكلاسيكيين الجدد على أنه -على المدى الطويل- يمكن الأخذ بالثنائية الكلاسيكية: التغيرات في عرض النقود متعادلة. مع ذلك، ولأن الأسعار ثابتة في النموذج الكينزي الجديد، فإن الزيادة في المعروض النقدي (أو ما يعادل ذلك من انخفاض في نسبة الفائدة) تؤدي إلى زيادة الإنتاج وانخفاض البطالة على المدى القصير. علاوة على ذلك، تؤكد بعض النماذج الكينزية الجديدة عدم تعادل المال في ظل عدة شروط.
وفي هذا الصدد، عندما يتعرض الاقتصاد لصدمة خارجية غير متوقعة، قد تكون فكرة جيدة أن تتدخل المصارف المركزية للتخفيف من آثار الصدمة على الاقتصاد الكلي عبر السياسة النقدية، خاصةً إذا كانت الصدمة غير المتوقعة تميل إلى خفض كل من الناتج والتضخم في نفس الوقت (مثل انخفاض ثقة المستهلك). في هذه الحالة، يساعد توسيع المعروض النقدي (خفض أسعار الفائدة) على زيادة الناتج مع تثبيت التضخم والتوقعات التضخمية.
قاعدة تايلور
وفي هذا الصدد، عام 1993، صاغ جون ب تايلور فكرة عُرفت باسم قاعدة تيلور، وهي تصور تقريبي لشكل استجابة معدل الفائدة الاسمية كما حدده المصرف المركزي للتغيرات في التضخم أو الناتج أو الظروف الاقتصادية الأخرى. تصف القاعدة على وجه الخصوص كيف يميل المصرف المركزي، استجابة لكل زيادة بنسبة واحد بالمئة في التضخم، إلى رفع معدل الفائدة الاسمية بأكثر من نقطة مئوية واحدة. غالبًا ما يسمى هذا الجانب من القاعدة مبدأ تايلور. على الرغم من أن مثل هذه القواعد توفر تفويضًا لسياسة المصرف المركزي، لا ينظر فيها في الواقع العملي عند تحديد معدلات الفائدة الإسمية.
فشل سوق العمل: أجور الكفاءة
في هذا الإطار، في نماذج أجور الكفاءة، تُدفع أجور العمال بمستويات تزيد الإنتاجية بدل تحقيق التوازن في السوق. مثلًا، في الدول النامية، قد تدفع الشركات أكثر من سعر السوق لضمان أن عمالها يستطيعون تحمل نفقة ما يكفي من التغذية ليكونوا منتجين. قد تدفع الشركات كذلك أجورًا أعلى لزيادة ولائهم ومعنوياتهم، ما قد يؤدي إلى تحسين الإنتاجية. يمكن للشركات كذلك أن تدفع أجورًا أعلى من السوق لمنع التهرب. كانت نماذج التهرب مؤثرة بشكل خاص. خلقت ورقة كتبها كارل شابيرو وجوزيف ستيغليتز عام 1984 بعنوان «توازن البطالة كجهاز تأديبي للعمال» نموذجًا يميل فيه الموظفون إلى تجنب العمل ما لم تتمكن الشركات من مراقبة جهودهم وتهديدهم بالبطالة. إذا كان الاقتصاد يعمل بكامل طاقته، فإن المتهرب من العمل ينتقل ببساطة إلى وظيفة جديدة. تدفع الشركات لعمالها علاوة على سعر السوق للتأكد من أن عمالها يفضلون العمل والاحتفاظ بوظيفتهم الحالية بدلًا من التهرب والمجازفة بالانتقال إلى وظيفة جديدة. بما أن كل شركة تدفع أكثر من أجور التوازن السوقي، فإن سوق العمل يفشل في تحقيق التوازن، ما يخلق مجموعة من العمال العاطلين عن العمل ويزيد تكاليف تعرضهم للطرد. لا يخاطر العمال فقط بتدني أجورهم، بل يخاطرون كذلك بأن يكونوا عالقين ضمن مجموعة العاطلين عن العمل. إن إبقاء الأجور أعلى من مستويات توازن السوق يخلق مثبطًا خطيرًا للتهرب، ما يجعل العمال أكثر كفاءة على الرغم من أنه يترك بعض العمال الراغبين بالعمل عاطلين عنه.
ومن ناحية أخرى، قدم الكينزيون الجدد تفسيرات لفشل سوق العمل في تحقيق التوازن. في السوق الوالراسي، يعرض العمال العاطلون عن العمل تخفيض الأجور حتى يتساوى الطلب على اليد العاملة مع المعروض منها. إذا كانت الأسواق والراسية، فإن صفوف العاطلين عن العمل ستقتصر على العمال الذين ينتقلون بين الوظائف والعمال الذين يختارون عدم العمل لأن الأجور منخفضة ولا تجذبهم. طوروا عدة نظريات تشرح لماذا تترك الأسواق العمال الراغبين في العمل عاطلين عنه، وكانت أهم نظرياتهم هي نظرية أجور الكفاءة المستعملة لشرح الآثار طويلة الأمد للبطالة السابقة، إذ تصبح الزيادات قصيرة الأمد في البطالة دائمة وتؤدي إلى مستويات أعلى من البطالة على المدى الطويل.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟