الاختيار السالب
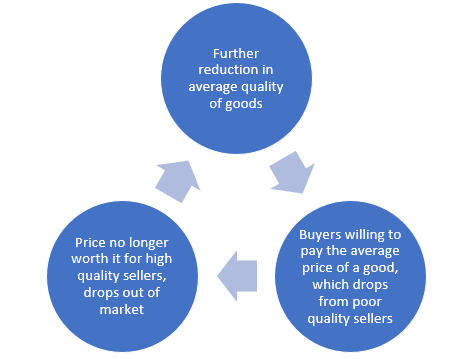
في البداية، الاختيار السالب هو مصطلح يستعمل عادة في الاقتصاد والتأمين وإدارة المخاطر ويصف الحالة التي تكون فيها مساهمة السوق متأثرة بمعلومات غير متماثلة. وتعرف الحالة التي يملك فيها المشترين والبائعين معلومات متباينة بحالة تفاوت المعلومات. التجار الذين يملكون بشكل خاص معلومات أفضل عن جودة المنتج سيساهمون بشكل انتقائي في الصفقات التي تفيدهم أكثر، وذلك قد يكون على حساب تاجر آخر. أحد الكتب التي تتكلم عن هذا الموضوع للمؤاف أكيرلوف هو كتاب سوق الليمون. وفيما يلي تفاصيل أوسع عن ذلك.
ومن جهة أخرى، الطرف الذي لا يملك معلومات يكون قلقاً من التجارة غير العادلة (مزورة أو متلاعب فيها) ويحدث ذلك عندما يستعمل الطرف الذي يملك كل المعلومات هذه المعلومات لصالحه. قد يؤدي الخوف من التلاعب بالتجارة الطرف القلق إلى الانسحاب من المشاركة والتفاعل وبالتالي التقليل من الحجم التجاري للسوق. هذا يمكن أن يسبب تأثير «الضربة القاضية» و انحلال السوق. الدلالة الإضافية على أنه هذا الأمر يُرجح انهيار السوق هو أنه يمكنه العمل كرادع لدخول السوق وبالتالي إلى ارتفاع الهوامش دون دخلاء إضافيين.
علاوةً على ذلك، قد يطبق الأمر على المشترين كذلك، فالمشترين في بعض الأحيان يملكون معلومات أفضل عن مدى الفائدة التي يمكنهم الخروج بها من خدمة ما. مثلًا، تخاطر مطاعم البوفيه المفتوح، التي توفر نظام الأكل حتى الشبع وتحدد سعر واحد لجميع العملاء، من الاختيار السلبي ضدها من أصحاب الشهية العالية وهم الزبائن ذو الربحية الأقل. لا يملك المطعم أي وسيلة لمعرفة ما إذا كان العميل يملك شهية عالية أو منخفضة، إذ أن العميل هو الوحيد الذي يعرف هذا الأمر عن نفسه. في هذه الحالة فإن الزبائن ذو الشهية العالية أكثر احتمالاً لأن يستعملوا هذه المعلومات لصالحهم عند ذهابهم إلى المطعم.
الخطر الأخلاقي
من جهة ثانية، يرتبط الاختيار السالب بمفهوم الخطر الأخلاقي. عندما يصف الاختيار السالب موقفًا يكون فيه نوع المنتج مخفيًا عن طرف واحد في المقايضة، ينبثق الخطر الأخلاقي بسبب إخفاء أحد أجزاء المعاملة. مثلًا: يشير مفهوم المخاطر الأخلاقية إلى أن العملاء الذين لديهم تأمين قد يتصرفون بشكل متهور أكثر من الذين لا يملكون تأمين.
التأمين
علاوةً على ذلك، استعمل مصطلح الاختيار السالب أساسًا في مفهوم التأمين. فهو يصف الحالة التي يكون فيها طلب الفرد على التأمين مرتبطًا بشكل إيجابي مع خطر الخسارة.
من جانب آخر، ولمواجهة آثار الاختيار السلبي قد تقدم شركات التأمين أقساط تتناسب مع مخاطر العميل. تقوم شركة التأمين بفحص العملاء للتمييز بين الأفراد ذوي المخاطر العالية والأفراد ذوي المخاطر المنخفضة. مثلًا: تطرح شركات التأمين الطبي مجموعة من الأسئلة وقد تطلب تقارير طبية أو تقارير أخرى عن الأفراد الذين يتقدمون لشراء التأمين. يمكن تغيير مبلغ التأمين بحسب ذلك ورفض أي أفراد معرضين لخطر كبير. يشمل قانون التأمين في الكثير من البلدان حسن نية كبيرة إذ يُطلب من العملاء المحتملين الإجابة عن أي أسئلة تطرحها شركة التأمين بشكل كامل وصريح. قد يُقابل عدم الأمانة برفض دفع حقوق التأمين.
كذلك، يمكن توضيح ذلك من خلال العلاقة بين حالة التدخين والوفيات. يعيش الأشخاص غير المدخنين عادة فترة أطول من المدخنين. إذا لم تغير شركة التأمين على الحياة الأسعار بحسب حالة التدخين، سيكون تأمينها على الحياة أكثر قيمة للمدخنين منه لغير المدخنين. سيحصل المدخنون على حوافز أكبر لشراء التأمين من تلك الشركة ويدفعون مبالغ أكبر لقاء التأمين مقارنة بغير المدخنين. ونظرًا لأن المدخنين معرضون لخطر الوفاة المبكرة بسبب التدخين ولأن المزيد من المدخنين سيدفعون لقاء التأمين على الحياة مقارنة بغير المدخنين سيزيد متوسط معدل الوفيات. ويعني ذلك أنَّ شركة التأمين ستنفق المزيد من المدفوعات مما يؤدي إلى خسارتها.
من جهة ثانية، واستجابة إلى ذلك قد تزيد الشركة أقساط التأمين. يؤدي ارتفاع الأسعار إلى إلغاء العملاء غير المدخنين لتأمينهم. لأن ارتفاع الأسعار مع انخفاض خطر الوفاة يجعل التأمين على الحياة غير اقتصادي بالنسبة لغير المدخنين. يمكن أن يؤدي ذلك إلى تفاقم مشكلة الاختيار السلبية. ومع زيادة عدد المدخنين الذين يشترون بوليصات التأمين على الحياة وزيادة معدل وفيات شركة التأمين تستمر أسعارها في الارتفاع، مما يعني بدوره قلة عدد غير المدخنين الذين يدفعون لقاء التأمين. ستدفع الأسعار المرتفعة في النهاية جميع الأشخاص غير المدخنين بعيدًا، ولن ترغب شركة التأمين في بيع تأمينها للمدخنين فقط. وسينهار سوق التأمين على الحياة إثر ذلك.
في أسواق رأس المال
كذلك، عند نمو رأس المال تكون بعض أنواع الأوراق المالية أكثر عرضة للاختيار السلبي من غيرها. ستشترى أسهم الشركات التي تحقق أرباحًا بشكل موثوق لقاء سعر جيد قبل أسهم أيّ شركة غير معروفة، يترك ذلك السوق مليئًا بالعروض غير الجذابة التي لم يرغب بها مستثمرون آخرون. وبافتراض امتلاك المدراء معلومات داخلية عن الشركات يكون الغرباء هم الأكثر عرضة للاختيار السلبي في عروض الأسهم. وذلك لأن المدراء قد لا يشترون الأسهم عندما يعرفون أنَّ سعر العرض يتجاوز تقييماتهم الخاصة لقيمة الشركة. لذلك يطلب المستثمرون الخارجيون معدل عائد مرتفع على الأسهم لتعويضهم عن خطر شرائها.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟