الاستثمار الزخمي
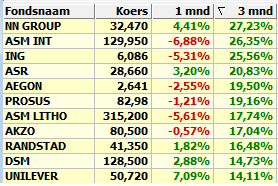
قبل الخوض في التفاصيل، الاستثمار الزخمي هو استراتيجية تتمثل في شراء الاسهم أو الاوراق المالية الأخرى التي حققت أداءً مرتفعًا في الأشهر الثلاثة إلى الاثني عشر الماضية، وبيع تلك التي سجلت أداءً ضعيفًا خلال نفس الفترة. ونتناول فيما يلي مزيدًا من التفاصيل.
من جهة ثانية، وعلى الرغم من أن الاستثمار في الزخم ظاهرة واسعة الانتشار، إلا أنه لا يوجد توافق واضح حول تفسير هذه الاستراتيجية، كما يواجه خبراء الاقتصاد تحديات في التوفيق بين الزخم وفرضية السوق الفعالة وفرضية المشي العشوائي . وقدمت فرضيتين رئيسيتين لشرح تأثير الزخم من حيث كفاءة السوق. في الحالة الأولى، يُفترض أن مستثمري الزخم يتحملون مخاطر كبيرة لتبني هذه الاستراتيجية، وبالتالي فإن العائدات المرتفعة تشكل تعويضًا عن المخاطر. وغالبًا ما تنطوي استراتيجيات الزخم على تداول غير متناسب في الأسهم ذات فروق العرض والطلب المرتفعة ؛ وبالتالي، من المهم أخذ تكاليف المعاملات في الاعتبار عند تقييم ربحية الزخم. وتفترض النظرية الثانية أن مستثمري الزخم يستفيدون من العيوب السلوكية لدى الآخرين، مثل قطيع المستثمرين؛ او تقليدهم لبعضهم البعض، والمبالغة في ردور الفعل او التخاذل فيها، وتأثيرات التصرف ، والتحيز نحو تأكيد المعتقدات السابقة .
وفي هذا السياق، قد تساعد التأثيرات الموسمية أو التقويمية في تفسير بعض أسباب نجاح استراتيجية الاستثمار الزخمي.مثلًا، إذا كان أداء السهم ضعيفًا لفترة طويلة حتى نهاية العام، فقد يقرر المستثمرون بيع ممتلكاتهم لأغراض ضريبية، مما يساهم في حدوث تأثير يناير . في هذه الحالة، يؤدي زيادة المعروض من الأسهم في السوق إلى انخفاض سعرها، مما يدفع مستثمرين آخرين إلى بيعها ايضا. وبمجرد زوال سبب البيع الضريبي، يميل سعر السهم إلى التعافي.
شذوذ السوق
- الزخم (المالية)
- متابعة الاتجاه
- الاستثمار القيمي
- الانحراف بعد إعلان الأرباح
- مراجع
توضيح
ومن ناحية أخرى، نظرًا لأن الأسعار السابقة توفر معلومات عن التحركات المستقبلية وتُمكّن من بناء استراتيجية مربحة، فإن الزخم يتعارض مع فرضية ضعف كفاءة السوق. تعتبر ما يسمى بانهيارات الزخم ، والتي تحدث عادةً في مراحل التعافي بعد انهيارات الأسواق المالية ، تفسيرًا قائمًا على المخاطر. أغلب التفسيرات البديلة تأتي من التمويل السلوكي .
- انظر كذلك
- الاقتصاد السلوكي
- نموذج كارهات للعوامل الأربعة
- الاستثمار في العوامل
- أسلوب الاستثمار
- الاستثمار منخفض التقلبات
ومن جهة أخرى، في نظرية سوق رأس المال، يُعد الزخم من أبرز شذوذ السوق. أظهرت الدراسات أن الأوراق المالية التي حققت ارتفاعًا في الأشهر الماضية تستمر غالبًا في الصعود لعدة أشهر إضافية. يعتمد تأثير الزخم على الفترة المرجعية المستعملة ومدة الاحتفاظ بالأوراق المالية. الأوراق المالية التي شهدت انخفاضًا مؤخرًا تظهر نمطًا مشابهًا، ولكن باتجاه معاكس، حيث تستمر قيمتها في التراجع.. أحد التفسيرات هو ما يسمى بالانحراف بعد الإعلان عن الأرباح ، والذي يفترض أن المستثمرين لا يقومون في البداية بتسعير القيمة الأعلى للشركة بالكامل بعد الإعلان عن أرقام أرباح أفضل من المتوقع. لا يرتفع سعر السهم إلا تدريجيًا مع تأخير حتى يتم الوصول إلى القيمة الأعلى الحقيقية بعد بضعة أشهر فقط.
أداء استراتيجيات الزخم
وفي هذا الصدد، يترافق أداء استراتيجيات الزخم أحيانًا بحوادث كبيرة. مثلًا، في عام 2009، انخفض الزخم بنسبة -73.42% خلال ثلاثة أشهر. يمكن الحد من هذا الخطر باستخدام استراتيجية "الزخم المتبقي"، حيث يتم الاعتماد على جزء معين فقط من الزخم.
ومن جهة أخرى، تميل استراتيجيات الزخم الى ان يكون لديها معدل تداول مرتفع، مما قد يؤدي الى تقليص العوائد الصافية لتلك الاسيتراتيجيات. ويذهب البعض الى القول بأن تكاليف المعاملات قد تمحي ارباح الزخم بالكامل. وفي دراستهم لعام 2014 بعنوان "الواقع، والخرافات، واستثمار الزخم"، يتناول كل من كيلف أسنس وزملاؤه عشرة قضايا متعلقة باستثمار الزخم، بما في ذلك تكاليف المعاملات.
إضافةً إلى ذلك، وتعد استراتيجية الزخم قابلة للتطبيق عبر مختلف الصناعات والأسواق.
وعلى صعيد آخر، في دراسة أجراها ناراسيمهان جيجاديش وشيريدان تيتمان عام 1993، تم الإبلاغ عن أن استراتيجية الزخم توفر عوائد متوسطة بنسبة 1% شهريًا للأشهر الثلاثة إلى الاثني عشر التالية. وقد تم تأكيد هذه النتيجة في الكثير من الدراسات الأكاديمية الأخرى، بعضها يعود القرن التاسع عشر، ومع ذلك، يٌلاحظ أن استراتيجيات الزخم ترتبط بزيادة خطر الاصطدام والتعرض لخسائر الكبرى .
قراءة إضافية
من جانب آخر، تانوس، بيتر جيه، 1997، خبراء الاستثمار ، معهد نيويورك للتمويل ، نيوجيرسي، .
كذلك، أنطوناسي، جاري، 2014، الاستثمار ثنائي الزخم: نهج مبتكر لتحقيق عوائد أعلى مع مخاطر أقل ، ماكجرو هيل للتعليم، نيويورك،
وفي هذا السياق، هاجباك، نيكلاس، 2014، لغز تحركات السوق: نهج نموذجي للتنبؤ بالاستثمار والنمذجة ، بلومبرج،
في هذا الإطار، سوروس، جورج ، 1987، كيمياء التمويل ، سايمون وشوستر، نيويورك.
خلفية تاريخية
إضافةً إلى ذلك، حدد الباحثون اتجاهات زخم مستمرة في أسواق الأسهم تعود الى العصر الفيكتوري (1830 إلى 1900). غالباً ما يشار الى ريتشارد دريهاوس (1942-2021) على انه الاب المؤسس لاستراتيجية الاستثمار الزخمي، الا ان جذور هذه الاستراتيجية تعود الى ماقبل عصر دونشيان. تتحدا هذه الاستراتيجية القاعدة التقليدية في سوق الأوراق المالية والتي تنص على الشراء بأسعار منخفضة والبيع بأسعار مرتفعة. بحسب دريهاوس، "تحقق ارباح اكثر بكثير من خلال شراء الاصول باسعار مرتفعة وبيعها باسعار أعلى."
من جهة ثانية، مع نهاية العقد الأول من القرن الحادي والعشرين، وبفضل الزيادة المستمرة في سرعة اجهزة الكمبيوتر والشبكات سنوياً، ظهرت الكثير من النسخ الفرعية لاستراتيجية الاستثمار الزخمي التي تم تطبيقها في الأسواق باسخدام نماذج تعتمد على الكمبيوتر. تعمل بعض هذه الأنظمة ضمن اطار زمني قصير جداً، مثل التداول عالي التردد ، الذي غالبًا ما ينجز عشرات أو حتى مئات الصفقات في الثانية الواحدة.
من جهة ثانية، على الرغم من أن هذا يعكس عودة إلى اسلوب الاستثمارا الذي كان شائعاً في التسعينيات، الا ان صناديق الاستثمار المتداولة لهذا النمط بدأت في التداول في عام 2015.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟