التهرب الضريبي في الولايات المتحدة
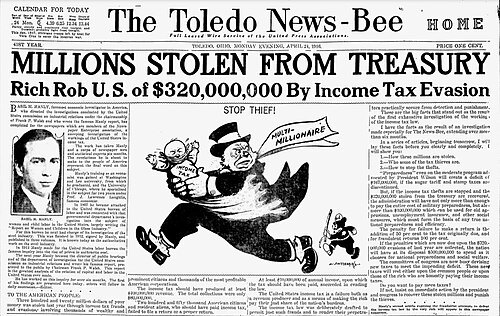
قبل الخوض في التفاصيل، بموجب القانون الفدرالي للولايات المتحدة، فإن التهرب الضريبي أو الاحتيال الضريبي، هو المحاولة غير الشرعية التي تدفع دافعي الضرائب للتهرب من تقييم أو دفع ضريبة مفروضة بموجب القانون الفدرالي. قد تؤدي إدانة التهرب الضريبي إلى الغرامات والسجن. بالمقارنة مع الدول الأخرى، من المرجح أن يدفع الأمريكيون ضرائبهم بصورة عادلة وصادقة وفي الوقت المحدد. وفيما يلي تفاصيل أوسع عن ذلك.
في هذا الإطار، في قضية غريغوري ضد هيلفرينغ، وافقت المحكمة العليا في الولايات المتحدة على بيان القاضي ليرند هاند بأنه: «يجوز لأي شخص أن يرتب شؤونه بحيث تكون ضرائبه منخفضة قدر الإمكان؛ إنه غير ملزم باختيار ذاك النمط الذي سيدفع بموجبه للخزينة على أفضل وجه؛ لا يوجد حتى واجب وطني تجاه زيادة ضرائب الفرد». مع ذلك، قضت المحكمة كذلك بأن هناك واجبًا بعدم تشويه قانون الضرائب بطريقة غير شرعية للتهرب من دفع العبء الضريبي المطلوب قانونيًا.
ومن ناحية أخرى، يُعد التهرب الضريبي منفصلًا عن التجنب الضريبي، وهو الاستخدام القانوني للنظام الضريبي لصالح الفرد من أجل تقليل مقدار الضريبة المستحقة عن طريق وسائل تابعة للقانون. مثلًا، يمكن للشخص أن يتجنب قانونيًا بعض الضرائب برفضه كسب المزيد من الدخل الخاضع للضريبة، أو عن طريق شراء عدد أقل من الأشياء الخاضعة لضرائب المبيعات. التهرب الضريبي غير قانوني، في حين يُعد تجنب الضرائب قانونيًا.
تعريف
في هذا الإطار، أي شخص يحاول عمدًا بأي طريقة التهرب أو إبطال أي ضريبة مفروضة بموجب هذا العنوان أو الدفع سيكون -إلى جانب العقوبات الأخرى المنصوص عليها في القانون- مذنبًا بارتكاب جناية، وعند إدانته، يجب تغريمه بأقل من 100000 دولار (500000 دولار في حالة الشركات)، أو السجن لمدة لا تزيد عن 5 سنوات، أو كليهما، جنبًا إلى جنب مع تكاليف المحاكمة.. For an individual, the $100,000 fine prescribed in this statute can be increased to a maximum of $250,000. See subsection (b), paragraph (3) of .لإثبات حدوث انتهاك للنظام الأساسي، يجب على المدعي العام إظهار (1) وجود نقص ضريبي (ضريبة فدرالية غير مدفوعة)، (2) تصرف مُثبت يمثل تهربًا أو محاولة التهرب من تقييم تلك الضريبة أو دفعها، (3) التعمّد (مع الإشارة إلى الانتهاك الطوعي المتعمد لواجب قانوني معروف).
كذلك، ينص قانون الضرائب 26 للولايات المتحدة القسم 7201، على ما يلي:الجزء 7201. محاولة التهرب من الضرائب أو القضاء عليها
وفي هذا السياق، يُعد الاعتقاد الصادق وحسن النية بأن المرء لا ينتهك قانون الضرائب الفدرالي بناءً على سوء فهم ناجم عن تعقيد قانون الضرائب دفاعًا عن تهمة «التعمّد»، على الرغم من أن هذا الاعتقاد غير منطقي أو غير معقول. لا يعتبر الاعتقاد بأن ضريبة الدخل الفدرالية غير صالحة أو غير دستورية سوء فهم ناجمًا عن تعقيد قانون الضرائب، ولا يمثل دفاعًا عن تهمة «التعمّد»، حتى لو كان ذلك الاعتقاد حقيقيًا ويتم بحسن نية.
حادثة
كذلك، يعتقد جميع الأميركيين على وجه التقريب أن الغش في الضرائب أمر غير مقبول من الناحية المعنوية والأخلاقية. يتراوح معدل الامتثال الطوعي (وهو مقياس تقني للضرائب التي تُدفع في الوقت المحدد وطوعًا) في الولايات المتحدة بشكل عام من 81 إلى 84%. وهو واحد من أعلى المعدلات في العالم. على النقيض من ذلك، فإن معدل الامتثال الطوعي لألمانيا هو 68%، وإيطاليا 62%.
وفي السياق ذاته، حددت دائرة الإيرادات الداخلية (آي آر إس) موظفي الشركات الصغيرة والملكيات الفردية كأكبر مساهم في الفجوة الضريبية بين ما يدين به الأمريكيون في الضرائب الفدرالية وما تتلقاه الحكومة الفدرالية. يساهم موظفو الشركات الصغيرة والملكيات الفردية في الفجوة الضريبية نظرًا لوجود عدد قليل من الطرق للحكومة للتعرف على الدخل أو عدم الإبلاغ عنه دون إجراء المزيد من التحقيقات المهمة.
من جهة ثانية، تُعد الإخفاقات المتعمدة في الإبلاغ عن الإكراميات والإيرادات من الوظائف الجانبية والإيصالات النقدية الأخرى وعناصر الدخل المقايضة أمثلةً عن الغش غير القانوني. بالمثل، فإن هؤلاء الأشخاص الذين يعملون لحسابهم الخاص (أو الذين يديرون شركات صغيرة) يتهربون من تقييم أو دفع الضرائب إذا فشلوا عمداً في الإبلاغ عن الدخل. اقترحت إحدى الدراسات أن حقيقة «كون شركات الاقتصاد مثل Airbnb وLyft وEtsy لا تقدم تقارير عن نماذج 1099-K عندما يكسب المشاركون أقل من 20.000 دولار ولديهم أقل من 200 معاملة»، تؤدي إلى دخل كبير غير مبلَّغ عنه. كشف استطلاع أجري مؤخرًا أن حجم الدخل غير المبلغ عنه لعام 2016 في الولايات المتحدة بلغ 214.6 مليار دولار أمريكي، في حين لم يبلغ واحد من كل أربعة أميركيين عن الأموال التي جمعها في وظائف جانبية.
وعلى صعيد آخر، المتهرب من الضرائب النموذجي في الولايات المتحدة هو ذكر يقل عمره عن 50 عامًا في أعلى شريحة ضريبية وله عائد معقد، وأكثر وسائل التهرب الضريبي شيوعًا هي المبالغة في تقدير التبرعات الخيرية، وخاصة التبرعات المقدمة للكنائس.
دخل غير قانوني
كذلك، يُطلب من مواطني الولايات المتحدة الإبلاغ عن المكاسب غير المشروعة كإيراد عند تقديم الإقرارات الضريبية السنوية (انظر، مثلًا، جيمس ضد الولايات المتحدة) على الرغم من أن هذا الدخل لا يتم الإبلاغ عنه عادةً. تمت مقاضاة مخالفي القانون المشتبه بهم، وأشهرهم آل كابون، بنجاح بتهمة التهرب الضريبي عندما لم يكن هناك دليل كاف لمحاكمتهم على جرائمهم غير الضريبية. قد يكون الإبلاغ عن الدخل غير القانوني على أنه مكتسب بطريقة مشروعة غسيلَ أموال غير قانوني.
تقديرات الإيرادات الحكومية المفقودة
إضافةً إلى ذلك، في الولايات المتحدة، بلغ تقدير دائرة الإيرادات الداخلية للفجوة الضريبية عام 2001 345 مليار دولار. بالنسبة لعام 2006، قُدّرت الفجوة الضريبية بـ 450 مليار دولار.
من جهة ثانية، تشير دراسة حديثة إلى أن الفجوة الضريبية في عام 2008 تراوحت بين 450 إلى 500 مليار دولار، والدخل غير المبلغ عنه بلغ نحو 2 تريليون دولار. بالتالي، 18 إلى 19% من إجمالي الدخل المبلغ عنه لم يُبلغ عنه بشكل صحيح لدائرة الإيرادات الداخلية.
الملاذات الضريبية الأجنبية
وفي هذا السياق، يمكن استخدام الولايات القضائية التي تسمح بالحد من الضرائب، والمعروفة باسم الملاذات الضريبية، لتجنب الضرائب بشكل قانوني والتهرب الضريبي بشكل غير قانوني. في سنة 2010، صدر قانون الامتثال الضريبي الأمريكي لتحسين تطبيق الضرائب في الولايات القضائية الأجنبية.
قياس
وفي السياق ذاته، ابتداءً من عام 1963 وبشكل مستمر كل 3 سنوات حتى عام 1988، قامت دائرة الإيرادات الداخلية بتحليل 45,000 إلى 55,000 أسرة اختيرت عشوائياً لإجراء مراجعة مفصلّة كجزء من برنامج قياس الامتثال لدافعي الضرائب (تي سي إم بي) في محاولة لقياس الدخل غير المبلغ عنه و«الفجوة الضريبية». أوقف البرنامج جزئيًا بسبب تدخله، ولكن استمر استخدام تقديراته كافتراضات. في عام 2001، استُخدمت مبادرة معدلة لأخذ العينات العشوائية تسمى البرنامج القومي للبحوث لتمثل 46,000 من دافعي الضرائب الفرديين وتقديرات دائرة الإيرادات الداخلية المصدّرة المحدّثة للفجوة الضريبية في عامي 2005 و2006. مع ذلك، يشير النقاد إلى الكثير من المشكلات المتعلقة بتدبير الفجوة الضريبية. تُعزز إجراءات التدقيق المباشر في دائرة الإيرادات الداخلية لعدم الامتثال من خلال طرق القياس غير المباشرة، أبرزها نماذج أسعار العملات.
من جانب آخر، بعد تدقيق الـ تي سي إم بي، ركزت دائرة الإيرادات الداخلية على مجموعتين من دافعي الضرائب: أولئك الذين لديهم تغيير بسيط فقط في الرصيد المستحق، وأولئك الذين لديهم تغيير كبير (أكثر من 400 دولار) في الرصيد المستحق. قُسّم دافعو الضرائب إلى مجموعات «غير تجارية» و«تجارية»، وقُسّمت كل مجموعة إلى خمس فئات بناءً على إجمالي الدخل الإيجابي. باستخدام عناصر السطر من ورقة تدقيق المدقق والتحليل التمييزي وآلية تسجيل النقاط، مُنح كل عائد علامة، تُعرف باسم «علامة Z». ارتبطت علامات Z الأعلى بموظفي دائرة الإيرادات الداخلية مع ارتفاع خطر التهرب الضريبي. مع ذلك، فإن نظام دالّة مؤشر التمييز (ديف) لم يوفر للفاحصين متغيرات إشكالية محددة أو أسبابًا للدرجة العالية، وبالتالي كان لا بد من فحص كل ملف يدويًا من قبل المدقق.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟