الدفع بنظام البطاقة الذكية غير التلامسي
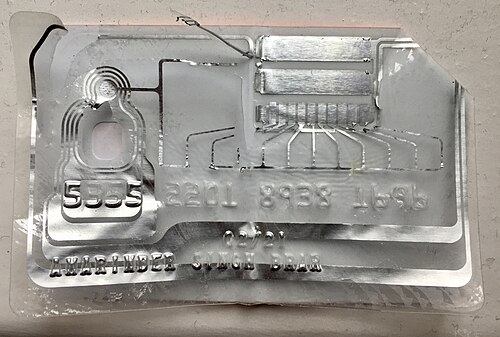
بدايةً، أنظمة الدفع غير التلامسية، هي بطاقات ائتمان وبطاقات خصم أو سلاسل مفاتيح أو بطاقات ذكية أو أجهزة أخرى، بما في ذلك الهواتف الذكية والأجهزة المحمولة الأخرى، التي تستعمل تحديد التردد اللاسلكي (RFID) أو الاتصال قريب المدى (NFC ، مثل Samsung Pay و أبل باي أو Google Pay أو Fitbit Pay أو أي تطبيق جوال مصرفي يدعم تقنية الدفع بدون لمس لإجراء مدفوعات آمنة. تمكّن شريحة الدائرة المتكاملة والهوائي المدمجين المستهلكين من توجيه بطاقتهم أو فوب أو أجهزتهم المحمولة باليد فوق قارئ عند نقطة البيع. تجرى عمليات الدفع بدون تلامس بالقرب من مكان ما، على عكس الأنواع الأخرى من مدفوعات الهاتف المحمول التي تستعمل شبكات خلوية أو شبكات WiFi واسعة النطاق ولا تنطوي على قرب مادي.
من جانب آخر، يعد Tokenisation مفهومًا جديدًا لتغليف تفاصيل جهات إصدار البطاقة داخل تطبيق جهاز مثل عبر تطبيق Apple Pay على أجهزة آيفون.
وعلى صعيد آخر، يدعي بعض الموردين أن المعاملات يمكن أن تكون أسرع مرتين على وجه التقريب من الشراء النقدي أو الائتمان أو بطاقة الخصم التقليدية. نظرًا لعدم طلب توقيع أو تحقق من رقم التعريف الشخصي عادةً، بينما تقتصر عمليات الشراء بدون تلامس عادةً على المبيعات ذات القيمة الصغيرة. ويوفر عدم وجود المصادقة نافذة يمكن من خلالها إجراء عمليات شراء احتيالية بينما يكون مالك البطاقة غير مدرك لفقدان البطاقة. تقدم المؤسسات المالية الكبرى والشركات متعددة الجنسيات الآن أنظمة دفع بدون تلامس للعملاء حيث أصبحت بطاقات الائتمان غير التلامسية منتشرة على نطاق واسع في الولايات المتحدة والمملكة المتحدة واليابان وألمانيا وكندا وأستراليا وفرنسا وهولندا وغيرها، حيث من المرجح أن ينفق المستهلكون المزيد من الأموال استخدام بطاقاتهم لسهولة المعاملات الصغيرة. مع تزايد عدد البطاقات اللاتلامسية ونسب اعتمادها، زاد عدد المدفوعات بهذه الطريقة بدرجة كبيرة منذ رفع حد الإنفاق. لقد تجاوزت عمليات الشراء التي تجرى عن طريق البطاقة الآن تلك العمليات الشرائية عن طريق النقد وتمثل ما يقرب من ثلث جميع معاملات البطاقة في بلدان مثل المملكة المتحدة. وتشير جهات إصدار البطاقات إلى أنها ستزيد من توفر البطاقات اللاتلامسية للمستهلكين. وهناك أكثر من 58 مليون بطاقة بدون تلامس وأكثر من 147000 محطة طرفية مستعملة في المملكة المتحدة وحدها.
في هذا الإطار، يعتبر EMV هو معيار شائع تستعمله شركات بطاقات الائتمان والهواتف الذكية الكبرى للاستخدام في التجارة العامة. لقد أصبحت البطاقات الذكية غير التلامسية والتي تعمل كبطاقات ذات قيمة مخزنة شائعة الاستخدام كبطاقات بريدية لنظام النقل، مثل بطاقة أويستر أو ريو كارد. يمكن أن تخزن هذه البطاقة في كثير من الأحيان قيمة غير العملة (مثل التصاريح الشهرية)، فضلًا عن قيمة الأجرة المشتراة نقدًا أو بالدفع الإلكتروني.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟