الدفع عبر رمز الاستجابة السريعة
المحتويات
- إم إم كيو آر
- المجر
- سويش
- الفلبين
- ماليزيا
- بيكس
- جي بي كيو آر
- أنظمة دفع متكاملة برمز الاستجابة السريعة
- نظام دفع كيو آر التايلاندي
- لاو كيو آر
- كودي و بي آي إم
- إس جي كيو آر بلس
- لانكا كيو آر
- إندونيسيا
- كيو آر بي إتش
- إل كيو آر
- الصين
- التاريخ
- فييت كيو آر
- جي إتش كيو آر
- كي إتش كيو آر
- الهند
- دويت ناو كيو آر
- نيبال باي
- بانغلا كيو آر ونظام IIPS
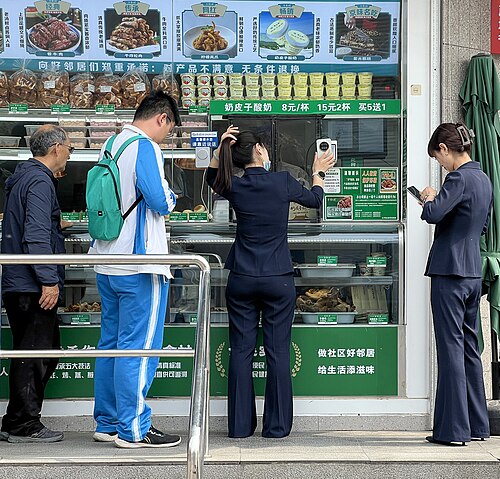
قبل الخوض في التفاصيل، تعدُّ طريقة الدفع عبر رمز الاستجابة السريعة إحدى وسائل الدفع عبر الهاتف المحمول، حيث تُجرى المعاملة بمسح رمز استجابة سريعة من خلال تطبيق محمول. وتعتبر هذه الوسيلة بديلاً لإجراء التحويلات المالية الإلكترونية عند نقاط البيع التي تستعمل أجهزة الدفع التقليدية. كما تساهم في الاستغناء عن الكثير من البنى التحتية المرتبطة عادة بالمدفوعات الإلكترونية، مثل بطاقات الدفع وأنظمة الدفع وأجهزة الدفع وحسابات التجار. ونتناول فيما يلي مزيدًا من التفاصيل.
كذلك، ولإتمام عملية الدفع، يمسح المستهلك رمز الاستجابة السريعة الذي يعرضه التاجر باستخدام هاتفه الذكي لسداد قيمة مشترياته. لاحقًا، يُدخل المبلغ المطلوب وينهي المعاملة. وتُعد هذه الوسيلة أكثر أماناً من غيرها من طرق "الدفع دون تقديم البطاقة".
إم إم كيو آر
ومن ناحية أخرى، ميانمار باي (إم إم كيو آر) هو نظام دفع موحد برموز الاستجابة السريعة في ميانمار. تملكه وتنظمه البنك المركزي في ميانمار وتديره شركة باي بلس المحدودة.
المجر
في هذا الإطار، يسمح نظام كفيك بالدفع ضمن نظام الدفع الفوري (AFR) الخاص بـالبنك الوطني الهنغاري عن طريق مسح رمز الاستجابة السريعة، أو الموافقة على طلب الدفع، أو اللمس القائم على تقنية التواصل قريب المدى (NFC) أو النقر على رابط عميق داخل تطبيق الهاتف المحمول. إلى جانب تقديم نفس الدفع السريع والآمن مثل أنظمة بطاقات الائتمان لكل من المشتريات ودفع الفواتير، فإن كفيك مجاني للمستهلكين وأرخص بكثير للتجار من طرق الدفع الحالية. يضمن استخدام كفيك أمن المدفوعات حيث يتم تشغيل الخدمة من قبل شركات مجرية وتظل بيانات المستعمل داخل حدود البلاد.
سويش
أنظمة دفع متكاملة برمز الاستجابة السريعة في الأمريكتين
ومن ناحية أخرى، سويش هو نظام دفع عبر الهاتف المحمول في السويد، أطلقته في سنة 2012 ستة بنوك سويدية كبرى بالتعاون مع البنك المركزي السويدي. يسمح النظام للمستعملين بإجراء مدفوعات فورية عن طريق مسح رمز الاستجابة السريعة.
الفلبين
ومن ناحية أخرى، تم إدخال تذاكر رمز الاستجابة السريعة، المسماة بيب كيو آر، في الخط الأول لنظام النقل بالسكك الحديدية الخفيفة (LRT-1) في 1 يونيو 2023 من قبل شركة إيه أف بايمنتس، وهي المشغل لبطاقة بيب، بالتعاون مع مايا، وهو تطبيق للمحفظة الإلكترونية. يمكن شراء تذاكر رمز الاستجابة السريعة من تطبيق مايا أو تطبيق إيكوت إم إن إل. تم تجهيز كل محطة في الخط الأول ببوابة واحدة على الأقل تدعم رمز الاستجابة السريعة.
ماليزيا
في هذا الإطار، ومع استمرار ماليزيا في تحديث بنية النقل التحتية لديها، فمن المرجح أن تتبنى المزيد من الخدمات بما في ذلك رابيد كيه إل مدفوعات رمز الاستجابة السريعة لتعزيز تجربة الركاب وتبسيط العمليات.
ومن ناحية أخرى، أصبحت مدفوعات رمز الاستجابة السريعة شائعة بشكل متزايد مؤخراً في ماليزيا كوسيلة مريحة وآمنة للدفع مقابل خدمات النقل. تقدم كل من خدمات كي تي إم إي تي إس، وكي تي إم كوميوتر القطاع الشمالي، فضلًا عن كيه إل آي إيه إكسبريس وخدمة عبارات بينانغ، مدفوعات رمز الاستجابة السريعة لركابها.
بيكس
من جانب آخر، بيكس هو نظام دفع فوري موحد طوره بنك البرازيل المركزي. يسمح النظام بالدفع الفوري بين الأفراد، والشركات، والحكومة. ويدعم بيكس كلاً من رموز الاستجابة السريعة الثابتة والديناميكية.
انظر كذلك
رمز استجابة سريعة
جي بي كيو آر
كذلك، جي بي كيو آر هو نظام تروج له وزارة الشؤون الداخلية والاتصالات ووزارة الاقتصاد والتجارة والصناعة في اليابان، وهو وسيلة دفع غير نقدية تتيح استخدام رمز استجابة سريعة واحد للعديد من خدمات الدفع. يوحد النظام مختلف مدفوعات رموز الاستجابة السريعة الموجودة بالفعل في اليابان.
أنظمة دفع متكاملة برمز الاستجابة السريعة
إضافةً إلى ذلك، يسمح نظام الدفع المتكامل هذا للأفراد بإجراء معاملات مع البنوك أو الأموال الإلكترونية التي تدعم نظام دفع رموز الاستجابة السريعة المحلي المتكامل في أي من الدول المشاركة. يعد هذا النظام جزءاً من إطار معاملات العملة المحلية (LCT) لرابطة أسيان، وهي مبادرة تهدف إلى استخدام العملات المحلية وتقليل الاعتماد على عملات معينة، وخاصة الدولار الأمريكي، في المعاملات العابرة للحدود بين دول أسيان. تُستعمل العملات المحلية، مما يعني أن المعاملات في تايلاند باستخدام تطبيق دفع إندونيسي ستقوم مباشرة بتبادل روبية إندونيسية مع بات تايلاندي. في الوقت الحالي، ترتبط أربعة من أنظمة دفع رموز الاستجابة السريعة في أسيان وهي (إندونيسيا، وماليزيا، وسنغافورة، وتايلاند). كما تخطط الفلبين لدمج أنظمة الدفع الخاصة بها.
علاوةً على ذلك، التطوير والامتلاك من قبل البنك المركزي في كل دولة و/أو السلطة الحكومية.
وفي هذا الصدد، في 30 يونيو 2024، وقعت أربعة بنوك مركزية في أسيان، وهي البنك المركزي الماليزي، والبنك المركزي التايلاندي، والبنك المركزي الفلبيني، والسلطة النقدية في سنغافورة، جنباً إلى جنب مع بنك الاحتياطي الهندي وبنك التسويات الدولية اتفاقية كأعضاء مؤسسين لمشروع نيكسوس، وهي مبادرة دولية متعددة الأطراف تهدف إلى تمكين مدفوعات التجزئة العابرة للحدود. شارك بنك إندونيسيا كمراقب خاص. ومن المتوقع أن تبدأ المنصة بالعمل بحلول عام 2026، حيث ستربط أنظمة الدفع السريع المحلية للدول الأعضاء.
استخدام معايير إي إم في.
في هذا الإطار، التوافق التشغيلي، مما يسمح بمسح رمز استجابة سريعة واحد بواسطة تطبيقات بنكية هاتفية أو محافظ إلكترونية متنوعة.
علاوةً على ذلك، التوفر لمعاملات الأفراد مع الشركات (P2B)، مع دعم اختياري للمعاملات بين الأفراد (P2P)، ومعاملات الأفراد مع الحكومة (P2G)، وبين الشركات (B2B)، وبين الشركات والحكومة (B2G)، وغيرها.
في هذا الإطار، التوافق مع المعاملات العابرة للحدود، مما يمكن السياح الأجانب من استخدام تطبيقات بلدانهم الأصلية أثناء تواجدهم في الخارج (مثلًا، استخدام السياح الماليزيين لنظام دويت ناو لمسح رموز إس جي كيو آر بلس أثناء تواجدهم في سنغافورة والعكس).
ومن جهة أخرى، التوفر في تنسيقات رموز الاستجابة السريعة الثابتة والديناميكية.
وفي السياق ذاته، العمل من خلال نظام المقاصة المحلي لكل دولة، بشكل مستقل عن الشبكات العالمية مثل سويفت أو فيزا أو ماستركارد.
في هذا الإطار، اعتباراً من أبريل 2025، أطلقت جميع الدول الأعضاء في أسيان أنظمة دفع موحدة لرموز الاستجابة السريعة، باستثناء بروناي. وفيما يلي أنظمة الدفع التي انضمت أو ستنضم قريباً إلى نظام الدفع المتكامل.
إضافةً إلى ذلك، التوفر كميزة إضافية داخل التطبيقات البنكية أو المحافظ الإلكترونية الحالية، بدلاً من كونه تطبيقاً مستقلاً.
نظام دفع متكامل برمز الاستجابة السريعة لرابطة أسيان
وعلى صعيد آخر، نظام دفع متكامل برمز الاستجابة السريعة (يُعرف كذلك بالنظام الموحد، أو الوطني، أو المعياري، أو المشترك) هو نوع من أنظمة الدفع التي تستعمل تنسيقاً معيارياً لـرمز الاستجابة السريعة، مما يتيح التوافق التشغيلي بين عدة بنوك ومزودي المحافظ الإلكترونية. يسمح هذا النظام للمستهلكين بإجراء المعاملات عن طريق مسح رمز استجابة سريعة واحد، بغض النظر عن المؤسسة المصدرة لتطبيق الدفع الخاص بهم. يتميز هذا النظام عادةً بالخصائص التالية:
نظام دفع كيو آر التايلاندي
وعلى صعيد آخر، نظام دفع كيو آر التايلاندي (برومبت باي) (أُطلق في أغسطس 2017) يدمج أنظمة دفع رموز الاستجابة السريعة في تايلاند. وقد أطلقه البنك المركزي التايلاندي.
لاو كيو آر
في هذا الإطار، لاو كيو آر هو نظام دفع موحد برموز الاستجابة السريعة في لاوس. عقد بنك جمهورية لاوس الديمقراطية الشعبية إطلاقاً رسمياً للنظام في 29 يناير 2020.
كودي و بي آي إم
وفي هذا الصدد، كودي (منصة المدفوعات الرقمية) هو معيار دفع لرموز الاستجابة السريعة في المكسيك أنشأه بنك المكسيك، وأُطلق في سبتمبر 2019. أما بي آي إم (المدفوعات المحمولة القابلة للتشغيل البيني) فهي مبادرة من القطاع الخاص في المكسيك تتيح المدفوعات المتوافقة بين البنوك والمحافظ الرقمية، وطورتها جمعية المصرفيين المكسيكيين. وبينما يدمج نظام كودي البنوك الأعضاء فيه فقط، يقوم نظام بي آي إم بتوحيد كودي والمحافظ الإلكترونية والبنوك خارج نطاق كودي.
إس جي كيو آر بلس
وفي هذا الصدد، إس جي كيو آر (رمز الاستجابة السريعة السنغافوري) هو نظام دفع موحد أُطلق في 17 سبتمبر 2018. يجمع هذا النظام عدة رموز استجابة سريعة تستعملها خدمات دفع متعددة في سنغافورة، بما في ذلك باي ناو، في رمز واحد. تمتلك هذا المخطط السلطة النقدية في سنغافورة وهيئة تطوير وسائل الإعلام المعلوماتية (IMDA). ويعد نظام إس جي كيو آر بلس هو الوريث للنظام السابق، حيث يدعم التوافق التشغيلي والوظائف العابرة للحدود.
لانكا كيو آر
وعلى صعيد آخر، لانكا كيو آر هو نظام دفع وطني برموز الاستجابة السريعة في سريلانكا، تم تقديمه لأول مرة في عام 2018. يعزز هذا النظام المعياري المعاملات غير النقدية والشمول المالي، خاصة للتجار الصغار. يمتثل النظام لمعايير إي إم في العالمية، مما يتيح توافقاً تشغيلياً سلساً بين البنوك ومزودي الدفع.
إندونيسيا
وفي هذا الصدد، اعتمدت إندونيسيا نظام دفع برمز الاستجابة السريعة في قطاع النقل لتحسين الراحة والكفاءة للمسافرين. تدعم أنظمة مترو جاكرتا وحافلات ترانس جاكرتا الآن الدفع عبر معيار رمز الاستجابة السريعة الإندونيسي (QRIS). يعزز هذا التوجه نحو مجتمع غير نقدي والمدفوعات عبر الهاتف المحمول في إندونيسيا.
كيو آر بي إتش
ومن ناحية أخرى، كيو آر بي إتش هو معيار رمز الاستجابة السريعة في الفلبين، المعتمد من قبل إدارة المدفوعات الفلبينية بحسب التعميم 1055 الصادر عن البنك المركزي الفلبيني. يعتمد النظام على معيار إي إم في (EMVCo)، مما يسمح لرمز استجابة سريعة واحد بخدمة المعاملات من بنوك ومحافظ إلكترونية مختلفة.
ومن ناحية أخرى، كيو آر آي إس (أُطلق في أغسطس 2019) هو نظام دفع وطني موحد لرموز الاستجابة السريعة في إندونيسيا، أطلقه بنك إندونيسيا في 17 أغسطس 2019. جميع خدمات الدفع في إندونيسيا ملزمة بدعم هذا النظام، ويشمل ذلك غو باي، وأوفو، ودانا، وشوبي باي، وبنك بي سي أيه، وبنك نيجارا اندونيسيا، وبنك راكيات اندونيسيا، وبنك منديري، وبنك شريعة إندونيسيا، ويو أو بي إندونيسيا، وغيرها. يجمع النظام جميع رموز الاستجابة السريعة المنفصلة من خدمات الدفع المختلفة في رمز واحد يمكن للتجار استخدامه لتلقي المدفوعات من أي محفظة إلكترونية أو بنك يدعم النظام.
نظام كيو آر آي إس (معيار رمز الاستجابة السريعة الإندونيسي)
إل كيو آر
وفي هذا السياق، إل كيو آر هو نظام دفع متكامل برموز الاستجابة السريعة في قرغيزستان. أُطلق في مايو 2022، ويُعتبر أول نظام دفع متكامل من هذا النوع في آسيا الوسطى. يدعم النظام في الوقت الحالي الكثير من البنوك والمحافظ مثل إلكارد، وإم بنك، وديمير بنك، وبنك باكاي، وغيرها.
الصين
كذلك، تقبل أغلب أنظمة نظام النقل السريع والحافلات وسيارات الأجرة في بر الصين الرئيسي إما وي تشات باي أو أليباي للدفع. كما يقبل مشغل السكك الحديدية الوطني، السكك الحديدية الصينية، التطبيقين الرئيسيين للدفع.
التاريخ
علاوةً على ذلك، وفي سنة 2017، أطلقت شركة المدفوعات الوطنية الهندية (NPCI) نظام "بهارات كيو آر" (BharatQR) كرمز موحد وقابل للتشغيل البيني يمكن استخدامه لإجراء المدفوعات من وإلى الحسابات المصرفية باستخدام واجهة المدفوعات الموحدة والمحافظ الإلكترونية. ويعمل هذا النظام جنباً إلى جنب مع الرموز التي يوفرها مزودو المحافظ وشركات البطاقات مثل فيزا و"ماسترباس" التابع لماستركارد.
من جهة ثانية، وفي عام 2012، طور فرع بنك "رايفايزن إنترناشيونال" (Raiffeisen Bank International) في جمهورية التشيك صيغة "واصف الدفع القصير" (Short Payment Descriptor) لتبادل معلومات الدفع عبر الرموز. وسرعان ما اعتمدت بنوك تشيكية أخرى هذه الصيغة، كما أقرتها جمعية المصارف التشيكية كمعيار وطني للمدفوعات عبر الرموز. ومن الناحية التقنية، يمكن استخدام هذه الصيغة مع أي بنك يعتمد أرقام الحساب المصرفي الدولي (IBAN)، إلا أن استخدامها الفعلي ظل محصوراً داخل التشيك.
الاستخدام حسب القطاع
إضافةً إلى ذلك، وفي ديسمبر 2010، ظهر أول وصف موثق للمدفوعات القائمة على رموز الاستجابة السريعة في براءتي اختراع قدمهما "شون كولي" و"أندرو تشارلز باين"، استناداً إلى نموذج أولي لنظام طُور في مختبرات نورتون التابعة لشركة جين ديجيتال أُطلق عليه اسم "نورتون موبايل باي" (Norton Mobile Pay). تصف البراءة آلية دفع يعرض فيها موقع إلكتروني رمز استجابة سريعة، وتُستعمل كاميرا الهاتف المحمول لقراءة الرمز وإتمام الدفع. أما البراءة فتصف آليات دفع يعرض فيها جهاز الدفع رمزاً يمسحه الهاتف المحمول، أو يعرض فيها الهاتف رمزاً يمسحه جهاز الدفع، أو يمسح هاتف محمول رمزاً يعرضه هاتف آخر. ومنذ ذلك الحين، استشهدت شركات كبرى بهذه البراءات مثل ولز فارجو وجوجل ومايكروسوفت وآي بي إم والخدمة البريدية للولايات المتحدة وأبل وكابيتال ون وشركة "توست" (Toast). ولا توجد سجلات تشير إلى محاولة شركات "سيمانتك" (Symantec) أو جين ديجيتال أو "سي إيه تكنولوجيز" (CA Technologies) أو "برودكوم" (Broadcom) إنفاذ هذه البراءات قضائياً.
من جهة ثانية، ومنذ عام 2024، توسعت خيارات الدفع عند نقاط الخروج عبر الرموز بشكل ملحوظ من خلال المحافظ المحمولة في قطاعي التجزئة والضيافة، حيث تجاوز حجم المعاملات العالمية 4.5 تريليون دولار.
من جهة ثانية، وفي عام 2020، أعلنت شركة باي بال عن إتاحة الدفع عبر رموز الاستجابة السريعة في تطبيقها المحمول.
كذلك، اخترع "ماساهيرو هارا" من شركة دنسو اليابانية نظام رمز الاستجابة السريعة عام 1994.
النقل
كذلك، وفي مارس 2011، أتاح أول تطبيق محفظة للهواتف المحمولة مخصص للعملة المشفرة بيتكوين ميزة إرسال المدفوعات واستلامها عبر رموز الاستجابة السريعة. وفي العام ذاته، صممت الشركة الصينية أليباي وسيلة دفع بالرموز تتيح للمتاجر الشريكة قبول المدفوعات عبر مسح رمز الاستجابة السريعة الخاص بالمستعمل في محفظة "أليباي". وفي عام 2014، قدمت شركة التكنولوجيا الصينية تينسنت ميزة مماثلة في تطبيق المراسلة وي تشات لتمكين مستعمليها من إجراء المدفوعات بالرموز. وقد ساهم هذا الأسلوب في جعل الدفع عبر الهاتف المحمول الوسيلة الأكثر شعبية في الصين، حيث استحوذت على 83% من إجمالي المدفوعات بحلول عام 2018. وتقبل جميع المتاجر والباعة الجائلين وأغلب أنظمة النقل السريع والحافلات وسيارات الأجرة في بر الصين الرئيسي إما "وي تشات باي" أو "أليباي" أو خدمة "كلاود كويك باس" (Cloud QuickPass) التابعة لشركة يونيون باي.
فييت كيو آر
من جهة ثانية، فييت كيو آر هو المعيار الوطني لدفع رموز الاستجابة السريعة في فيتنام، أُطلق بجهد تعاوني من قبل مؤسسة المدفوعات الوطنية الفيتنامية (ناباس) بالشراكة مع عدة بنوك كبرى، بما في ذلك فيتكوم بنك، وبنك الاستثمار والتنمية في فيتنام، وفيتين بنك، وبنك فيتنام للتنمية الزراعية والريفية. تم تقديمه للجمهور في سنة 2021، ويهدف النظام إلى تبسيط المعاملات الرقمية عبر مختلف المنصات المالية باستخدام تنسيق موحد لرمز الاستجابة السريعة يدعم التوافق بين مختلف البنوك والمحافظ الإلكترونية.
أنظمة دفع متكاملة برمز الاستجابة السريعة في بقية آسيا
جي إتش كيو آر
أنظمة دفع متكاملة برمز الاستجابة السريعة في أوروبا
وفي السياق ذاته، جي إتش كيو آر هو نظام دفع موحد في غانا، أطلقته شركة أنظمة الدفع والتسوية بين البنوك في غانا (GhIPSS). تم تصميمه لتعزيز المدفوعات غير النقدية وتمكين المعاملات القابلة للتشغيل البيني عبر مختلف البنوك وشركات التكنولوجيا المالية ومشغلي الأموال عبر الهاتف المحمول في غانا.
كي إتش كيو آر
في هذا الإطار، كي إتش كيو آر هو المعيار الوطني لدفع رموز الاستجابة السريعة في كمبوديا وجزء من نظام باكونغ الذي أُطلق في 26 يونيو 2020. تم تطوير النظام من قبل بنك كمبوديا الوطني وشركة سوراميتسو (شركة تكنولوجيا مالية يابانية سويسرية).
الهند
كذلك، يتيح الخط 1 من مترو مومباي في الهند للمستعملين شراء تذكرة على هواتفهم باستخدام مدفوعات رمز الاستجابة السريعة. وبدلاً من تمرير بطاقة تحديد الهوية بموجات الراديو (RFID) أو التذكرة ذات الاستخدام الواحد، يتم إنشاء رمز استجابة سريعة على تطبيق باي تي إم للمدفوعات والذي يقرأه فيما بعد ماسح ضوئي مثبت على بوابة العبور.
دويت ناو كيو آر
إضافةً إلى ذلك، يسمح دويت ناو (الذي أُطلق في ديسمبر 2018) لجميع البنوك والمحافظ الإلكترونية المشاركة في ماليزيا باستخدام نفس رمز الاستجابة السريعة للمعاملات. تم إطلاقه بواسطة باي نت تحت إطار عمل التحويل الائتماني القابل للتشغيل البيني (ICTF) التابع لـالبنك المركزي الماليزي. ومن بين البنوك والمحافظ الإلكترونية التي تدعم هذا النظام: مايبانك، وبنك هونغ ليونغ، وسي أي أم بي، وإتش إس بي سي، ومحفظة تاتش آند غو الإلكترونية، وجراب، وسيتيل، وشوبي باي، وبنك أو سي بي سي، وبنك يونايتد أوفرسيز، والبنك الصناعي والتجاري الصيني، وغيرها.
نيبال باي
واجهة المدفوعات الموحدة (UPI)
إضافةً إلى ذلك، واجهة المدفوعات الموحدة (UPI) هي نظام دفع فوري موحد طورته شركة المدفوعات الوطنية الهندية، أُطلق في 25 أغسطس 2016 وكان مدعوماً من قبل 35 بنكاً في عامه الأول. سارعت شركات ناشئة مثل باي تي إم للمدفوعات وفون بي إلى اعتماد النظام، مما أدى إلى انتشار واسع للمدفوعات القائمة على رموز الاستجابة السريعة في الهند. في السنة المالية 2023، تم إجراء 84 مليار معاملة عبر النظام، بقيمة إجمالية بلغت قرابة 139.09 تريليون روبية (1.67 تريليون دولار). بدأت دول مثل سنغافورة والإمارات ونيبال وفرنسا وسريلانكا في اعتماد هذا النظام بعد نجاحه في الهند.
أنظمة دفع متكاملة برمز الاستجابة السريعة في أفريقيا
إضافةً إلى ذلك، أُطلق نظام نيبال باي كيو آر كبنية تحتية تنفيذية لمعايير نيبال كيو آر المنشورة من قبل بنك نيبال راشترا. يقوم النظام بتشغيل شبكة رموز استجابة سريعة وطنية وعمليات تسوية المعاملات، ويعمل كمخطط مستقل يسمح بالتوافق التشغيلي على مستوى التجار والشبكات.
بانغلا كيو آر ونظام IIPS
إضافةً إلى ذلك، في سنة 2025، بدأت كل رخصة تجارية في بنغلاديش في اشتراط توفير خيار المعاملات عبر بانغلا كيو آر.
إضافةً إلى ذلك، أُطلق بانغلا كيو آر بواسطة بنك بنغلاديش، البنك المركزي في بنغلاديش. عند الإطلاق، دعمت الخدمة 10 بنوك هي: بنك داتش-بنغلا، وبنك موتوال ترست، وإيه بي بنك، وإيسترن بنك، وبنك إسلامي بنغلاديش، ويونايتد كوميرشال بنك، وسيتي بنك، وبنك آسيا، وبنك بوبالي، وون بنك، إلى جانب ماستركارد وفيزا وأمريكان إكسبريس ومزودي مدفوعات الهاتف المحمول بكاش وروكيت وإم كاش التابع للبنك الإسلامي.
وفي هذا الصدد، كما أن نظام الدفع الفوري القابل للتشغيل البيني (IIPS) في طريقه ليصبح نظام دفع موحداً لجميع البنوك البنغلاديشية والشركات الناشئة في مجال التكنولوجيا المالية.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟