الرعاية الصحية في فرنسا
المحتويات
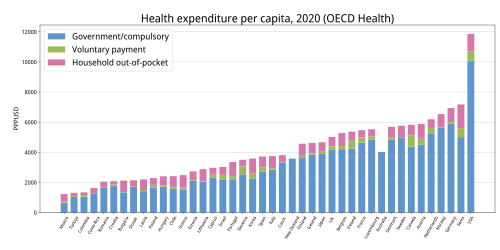
بدايةً، نظام الرعاية الصحية الفرنسي نظام رعاية صحية شاملة يموله التأمين الصحي الوطني الحكومي بشكل أساسي. وجدت منظمة الصحة العالمية حين قيمت نظم الرعاية الصحية العالمية في عام 2000، أن فرنسا تقدم «أفضل رعاية صحية شاملة» في العالم. في 2017، أنفقت فرنسا 11.3% من الناتج المحلي الإجمالي على الرعاية الصحية، أي ما يعادل 5,370 دولار أمريكي للفرد، وهو رقم يفوق المتوسط الذي تنفقه البلدان الغنية (بلغ متوسط بلدان منظمة التعاون الاقتصادي والتنمية 8.8% في 2017)، على الرغم من التقارب مع ألمانيا (10.6%) وكندا (10%)، فإن الرقم في الولايات المتحدة أعلى بكثير (17.1%، 2018). وتغطي الوكالات الممولة من الحكومة نحو 77% من النفقات الصحية. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
وفي هذا السياق، يمارس أغلب الأطباء العامون مهنتهم بشكل خاص ولكنهم يأخذون دخلهم من صناديق التأمين العامة. وبخلاف نظيراتها الألمانية، لم تتول هذه الصناديق الإدارة الذاتية أبدًا. إنما تولت الحكومة مسؤولية الإدارة المالية والتشغيلية للتأمين الصحي (من خلال تحديد أقساط التأمين بحسب الدخل وتحديد أسعار السلع والخدمات المُستردة). تدفع الحكومة الفرنسية عمومًا ما قيمته 70% من أغلب تكاليف الرعاية الصحية، و100% في الأمراض المكلفة أو المزمنة. ويمكن شراء التغطية المُكمّلة من شركات التأمين الخاصة، وأغلبها شركات تأمين مشتركة غير ربحية. حتى عام 2000، اقتصرت التغطية على المساهمين في الضمان الاجتماعي (العاملين أو المتقاعدين عمومًا)، فضلًا عن بعض الشرائح الفقيرة من السكان. وضعت حكومة ليونيل جوسبان تغطية صحية شاملة ووسعت نطاق التغطية ليشمل جميع المقيمين بصورة قانونية في فرنسا. ولا يُسدد سوى نحو3.7% من تكاليف العلاج في المستشفيات من خلال التأمين الخاص، وأعلى من ذلك بكثير بالنسبة للنظارات والأطراف أو الأعضاء الاصطناعية (21.9%) والأدوية (18.6%) وصحة الأسنان (35.9%) (الأرقام من عام 2000). توجد مستشفيات عامة ومستشفيات مستقلة غير ربحية (مرتبطة بالنظام العام)، فضلًا عن مستشفيات خاصة ربحية.
منذ 1945
ومن ناحية أخرى، فضلًا عن ما سبق، تمتلك اليابان والسويد وهولندا أنظمة رعاية صحية ذات أداء مماثل لأداء فرنسا، ولكنها لا تنفق أكثر من 8% من ناتجها المحلي الإجمالي (مقابل إنفاق فرنسا أكثر من 10% من الناتج المحلي الإجمالي).
إضافةً إلى ذلك، بحسب خبراء، تسبب الحالة المالية لنظام الضمان الاجتماعي الفرنسي تزايد نفقات الرعاية الصحية في فرنسا. وللسيطرة على هذه النفقات، يوصي هؤلاء الخبراء بإعادة تنظيم الوصول إلى مقدمي الرعاية الصحية، وتنقيح القوانين ذات الصلة، واستعادة حيازة (الصندوق الوطني الفرنسي للتأمين الصحي للعمال ذوي الرواتب) للتطوير المستمر للأدوية، وإضفاء الطابع الديمقراطي على التحكيم في الميزانية لمواجهة الضغوط المتعلقة بصناعة الأدوية.
علاوةً على ذلك، يعتقد جان دي كيرفاسدوي، وهو خبير اقتصادي في مجال الصحة، أن الطب الفرنسي ذو جودة عالية وهو «البديل الوحيد الموثوق به لأمركة الطب العالمي». وبحسب كيرفاسدوي، الجراحون والأطباء والأطباء النفسيون في فرنسا ونظام الرعاية في حالات الطوارئ مثال للعالم. ومع ذلك، ينتقد كيرفاسدوي وجوب امتثال المستشفيات لثلاث وأربعين هيئة تنظيمية، والبيروقراطية المتحذلقة التي قد تُصادَف في النظام. ويعتقد كيرفاسدوي أن الدولة تتدخل كثيرًا في تنظيم الوظائف اليومية للمستشفيات الفرنسية.
ومن ناحية أخرى، خضع النظام الحالي لعدد من التغييرات منذ تأسيسه في عام 1945، على الرغم من أن أساس النظام مازال ساريًا.
نظام الرعاية الصحية
من جهة ثانية، تُوفر نحو 62% من أسرة المستشفيات في فرنسا من قبل المستشفيات العامة، ونحو 14% من المنظمات الخاصة غير الربحية، و24% من قبل الشركات الربحية.
ومن جهة أخرى، بعد دفع رسوم الطبيب أو طبيب الأسنان، تُعوَض نسبة 70% عادة، ولكن يمكن أن تصل النسبة إلى 100% (في بعض المشاكل الطبية المزمنة - مثل السرطان والسكري وأمراض القلب والأوعية الدموية). ما يتبقى يدفعه المريض، ويمكنه استرداده كذلك إذا اشترك في خطة تأمين صحي مكملة (أكثر من 99% من السكان إذ يحق لكل عامل، بموجب القانون، الحصول على خطة مدعومة من شركة). ويدار أغلبها من قبل مجموعات غير ربحية تسمى شركات تأمين متبادل.
كذلك، وبموجب القواعد الحديثة (إجراء الاستشارة المنسقة)، يتوقع من الأطباء العامين أن يعملوا بوصفهم «حراس بوابة» يحيلون المرضى إلى اختصائي أو مستشفى عند الضرورة. هناك حرية في اختيار الطبيب الاختصاصي، لا تقتصر على الطبيب العام فقط، بل الاختصاصي أو الطبيب في المستشفى العام أو الخاص كذلك. والهدف من ذلك الحد من عدد الاستشارات لنفس المرض. الحافز لهذا الإجراء مالي، إذ تسدد نفقات أقل بكثير للمرضى الذين يذهبون مباشرة إلى طبيب آخر (باستثناء أطباء الأسنان وأطباء العيون وأطباء النساء والأطباء النفسيين)؛ تًعفى حالات الطوارئ من طلب المشورة من الطبيب المرجعي، الذي يُبلغ لاحقًا. يقبل أغلب مقدمي الخدمات الصحية «كارت فيتال»، وهو بطاقة ذكية مع معلومات عن المريض. عندما يدفع المريض لطبيب أو مختبر مباشرة، يرسل الطبيب/المختبر من خلال هذه البطاقة معلومات العلاج والدفع إلى نظام التأمين الاجتماعي وعادة ما يصل المبلغ إلى الحساب المصرفي للمريض في غضون خمسة أيام. ويمكن كذلك أن يوجه مقدم الخدمة المعلومات إلى شركة التأمين المكملة التي تسدد كذلك حصتها. في الصيدليات، لا يدفع المريض عادة المال؛ تأخذ الصيدلية مستحقاتها من التأمين الوطني والمكمل. لا تُدفع أغلب مدفوعات المستشفيات من قبل المرضى. وتظهر مشكلة عدم احترام بعض المتخصصين والأطباء في المستشفى هيكل الرسوم الرسمي. يدفع المرضى التكلفة الإضافية من جيبهم، على الرغم من أن بعض السياسات المكملة تغطي رسومًا إضافية محدودة.
ومن جهة أخرى، يجب على كل السكان دفع التأمين الصحي الإلزامي. شركات التأمين وكالات غير ربحية تشارك سنويًا في المفاوضات مع الدولة فيما يتعلق بالتمويل الإجمالي للرعاية الصحية في فرنسا. وتوجد ثلاثة صناديق رئيسة، يغطي أكبرها 84% من السكان ويغطي الآخران 12%. ويخصم قسط التأمين من رواتب الموظفين تلقائيًا. حدد قانون تمويل الضمان الاجتماعي لعام 2001 معدلات التأمين الصحي التي تغطي خطة الرعاية الصحية القانونية بنسبة 5.25% على الدخل المكتسب ورأس المال والمكاسب الآتية من القمار و3.95% على الاستحقاقات (المعاشات التقاعدية والإعانات).
التاريخ
مبادرات الصحة العامة (1871-1914)
وفي هذا السياق، تبعت الجمهورية الفرنسية الثالثة خطا ألمانيا بسمارك، وبريطانيا العظمى، في تطوير دولة الرفاه الاجتماعي بما في ذلك الصحة العامة. كان السل أكثر الأمراض إثارة للخوف في ذلك الوقت، وخاصة أنه طال الشباب في العشرينيات من العمر. وضعت ألمانيا تدابير صارمة للنظافة العامة والمصحات العامة، ولكن فرنسا تركت المشكلة بيد الأطباء الخاصين، ما رفع معدل الوفيات فيها كثيرًا. حاولت مهنة الطب فرنسية الحفاظ على امتيازاتها، ولم يكن الناشطون في الصحة العامة منظمين جيدًا أو مؤثرين كما الحال في ألمانيا أو بريطانيا أو الولايات المتحدة. فمثلًا، نشب خلاف طويل حول قانون الصحة العامة الذي بدأ في ثمانينيات القرن التاسع عشر ضمن حملة لإعادة تنظيم الخدمات الصحية في البلاد، واشتراط تسجيل الأمراض المعدية، وفرض الحجر الصحي، وتحسين التشريعات الصحية والسكنية القاصرة لعام 1850. قوبل الإصلاحيون بمعارضة البيروقراطيين والسياسيين والأطباء. نوقش الاقتراح وتأجل 20 عامًا، لأنه كان يهدد الكثير من المصالح، قبل أن يصبح قانونًا في 1902. ونجح القانون أخيرًا بعد أن أدركت الحكومة تأثير الأمراض المعدية على الأمن القومي من خلال إضعاف المجندين العسكريين، وإبقاء معدل النمو السكاني دون معدل النمو السكاني في ألمانيا بكثير.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟