العائد على حقوق المساهمين
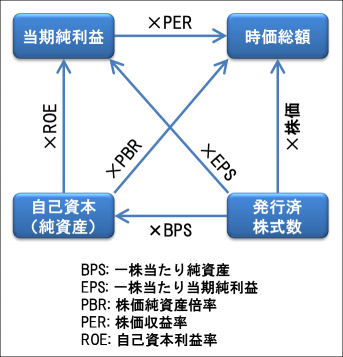
في البداية، العائد على حقوق المساهمين ، ويُعرف كذلك باسم العائد على متوسط حقوق المساهمين أو العائد على القيمة الصافية أو العائد على أموال المساهمين العاديين، هو مؤشر مالي يقيس معدل العائد الذي تحققه الشركة على رأس المال المملوك للمساهمين العاديين. ونتناول فيما يلي مزيدًا من التفاصيل.
إضافةً إلى ذلك، يُستعمل هذا المؤشر لتقييم مدى كفاءة الشركة في توليد الأرباح من كل وحدة نقدية من حقوق المساهمين - والتي تُعرف كذلك باسم صافي الأصول أو الأصول مطروحًا منها الخصوم.
ومن جهة أخرى، بعبارة أخرى، يوضح العائد على حقوق المساهمين مدى نجاح الإدارة في استثمار أموال المساهمين لتحقيق نمو في الأرباح بمرور الوقت، وهو من أهم مؤشرات الأداء المالي في تحليل ربحية الشركات.
صيغة دوبونت
في هذا الإطار، وبالمثل، فإن تحسن معدل دوران الأصول يشير إلى أن الشركة تحقق مبيعات أكبر مقابل كل وحدة من الأصول التي تمتلكها، وهو ما يعزز كذلك العائد على حقوق المساهمين.
كذلك، وعليه، فإن التمويل بالديون يسهم إيجابيًا في أداء الشركة فقط إذا كان العائد على الأصول (ROA) أعلى من معدل الفائدة على الديون.
من جانب آخر، صيغة دوبونت، المعروفة كذلك باسم النموذج للربح الاستراتيجي للربحية، هي طريقة شائعة لتحليل العائد على حقوق المساهمين من خلال تفكيكه إلى ثلاثة مكونات رئيسية.
ومن جهة أخرى، بحسب هذه الصيغة، فإن العائد على حقوق المساهمين يساوي حاصل ضرب:
ومن ناحية أخرى، فمثلًا، زيادة هامش صافي الربح تعني أن كل عملية بيع تحقق ربحًا أكبر، مما يؤدي إلى ارتفاع العائد على حقوق المساهمين.
وفي هذا الصدد، غير أن استخدام الرافعة المالية ينطوي على مخاطر؛ إذ يمكن أن تؤدي زيادة الديون المفرطة إلى ارتفاع تكاليف التمويل وزيادة متطلبات الفائدة، مما يرفع مخاطر التخلف عن السداد ويؤدي إلى انخفاض العائد على حقوق المساهمين.
في هذا الإطار، هامش صافي الربح × معدل دوران الأصول × الرافعة المالية (النفوذ المالي).
إضافةً إلى ذلك، يُسهم تقسيم العائد على حقوق المساهمين إلى هذه العناصر الثلاثة في تسهيل فهم التغيرات التي تطرأ عليه مع مرور الوقت.
وفي هذا السياق، أما زيادة الرافعة المالية فتعني أن الشركة تعتمد بدرجة أكبر على الديون في تمويل عملياتها بدلًا من الاعتماد الكامل على حقوق المساهمين.
- وانظر كذلك
- قائمة الأعمال التجارية والمالية المختصرات
- ملاحظات
- وصلات خارجية
إضافةً إلى ذلك، وبما أن مدفوعات الفائدة على الديون تُخصم من الدخل الخاضع للضريبة بينما توزيعات الأرباح على المساهمين لا تُخصم، فإن ارتفاع نسبة الديون في هيكل رأس المال يؤدي — في بعض الحالات — إلى زيادة العائد على حقوق المساهمين.
الاستخدام
كذلك، بصفة عامة، تتأثر أسعار الأسهم بأرباح السهم، حيث أن الشركة التي تحقق ROE بنسبة 20% قد تُسعر أوراقها المالية أعلى على وجه التقريب من شركة بعائد 10%، نظراً لقدرتها الأعلى على توليد الأرباح.
إضافةً إلى ذلك، علاوة على ذلك، يُعد العائد على حقوق المساهمين عاملًا مهمًا في تقييم الأسهم، بالتزامن مع غيرها من النسب المالية، مثل ربحية السهم (EPS) ونسب السعر إلى الأرباح (P/E).
وعلى صعيد آخر، كما هو الحال مع العائد على رأس المال، يُعد ROE مقياسًا لقدرة الإدارة على توليد الدخل من الأسهم المتاحة لها. ويُعتبر عائد يتراوح بين 15% و20% جيدًا بشكل عام.
من جانب آخر، يُستعمل العائد على حقوق المساهمين بشكل خاص لمقارنة أداء الشركات ضمن نفس الصناعة.
العائد على الاستثمار و النمو المستدام
وفي هذا السياق، كما يكون معدل النمو أقل إذا تم استخدام الأرباح لإعادة شراء الأسهم. عند شراء الأسهم بسعر مضاعف للقيمة الدفترية (مثل x مرات القيمة الدفترية)، فإن عوائد الأرباح الإضافية ستخفض بنفس العامل، أي أن العائد يُقسم على عدد مرات القيمة الدفترية.
"ما الذي تفعله الشركة بأرباحها؟"
وفي السياق ذاته، من جهة أخرى، الاستثمارات الجديدة قد لا تكون مربحة بنفس قدر الأعمال القائمة، لذا من الضروري السؤال:
من جهة ثانية، يمكن الاستفادة من انخفاض العائد على حقوق المساهمين عند إعادة استثمار الأرباح لدعم نمو الشركة. قد يظهر هذا العائد في صورة عوائد على الأسهم العادية أو كمزيج بين توزيعات الأرباح وإعادة استثمارها في الشركة. إذا لم يتم إعادة استثمار الأرباح، يصبح العائد على الاستثمار أقل أهمية بالنسبة للشركة.
كذلك، يتم احتساب العائد على الاستثمار من وجهة نظر الشركة ككل، حيث يتم عمل الكثير من المعالجات المالية عند إصدار أسهم جديدة أو إعادة شرائها. بالمقابل، يقوم المستثمر بحسابات منفصلة لكل سهم، مثل حساب قيمة الأرباح لكل سهم أو القيمة الدفترية للسهم الواحد.
وفي السياق ذاته، يظهر نموذج نموذج النمو المستدام أنه عندما تقوم الشركات بتوزيع الأرباح، فإن ذلك يؤدي إلى خفض معدل النمو المتوقع للإيرادات. فمثلًا، إذا تم توزيع 20% من الأرباح، فإن النمو المتوقع سيكون فقط 80% من معدل العائد على الاستثمار المتاح.
الصيغة
وفي هذا السياق، يُعبر عن العائد على حقوق المساهمين عادةً بنسبة مئوية لتسهيل المقارنة بين الشركات والفترات المالية المختلفة.
علاوةً على ذلك، حقوق المساهمين: مجموع حقوق المساهمين في الشركة، مع استبعاد الأسهم الممتازة.
حيث:
وعلى صعيد آخر، صافي الدخل بعد الضريبة : يشمل صافي الأرباح في السنة المالية بعد خصم الضرائب، مع استبعاد أرباح الأسهم الممتازة إذا وجدت، وقبل توزيع أرباح الأسهم العادية.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟