المصرفية الإسلامية في ماليزيا
المحتويات
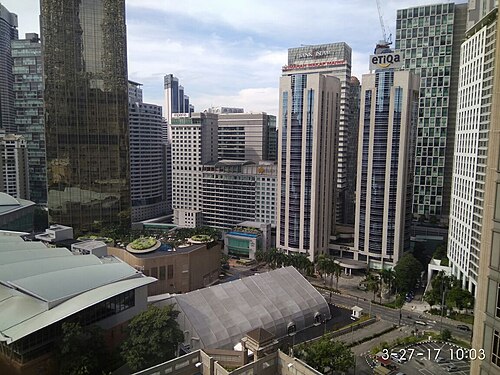
تعريفًا بالموضوع، المصرفية الإسلامية في ماليزيا هي نظام مالي متكامل يعمل بالتوازي مع النظام المصرفي التقليدي، ويستند إلى مبادئ الشريعة الإسلامية مثل تحريم الربا ومشاركة الربح والخسارة، وقد تطور ليصبح أحد الركائز الأساسية للقطاع المالي في البلاد. ونتناول فيما يلي مزيدًا من التفاصيل.
من جهة ثانية، بدأت المصرفية الإسلامية في ماليزيا في سبتمبر 1963 مع تأسيس مؤسسة ادخار الحجاج الماليزيين (Perbadanan Wang Simpanan Bakal-Bakal Haji – PWSBH)، والتي أنشئت لتمكين المسلمين الماليزيين من الادخار لتغطية نفقات الحج إلى مكة المكرمة. وفي سنة 1969، اندمجت هذه المؤسسة مع مكتب شؤون الحج (Pejabat Urusan Haji) لتشكيل لجنة صندوق الحاج (Lembaga Tabung Haji)، التي أصبحت لاحقًا مؤسسة مالية متكاملة تقدم خدمات مصرفية متوافقة مع الشريعة الإسلامية.
من جانب آخر، وفي عام 1983، تم إنشاء أول بنك إسلامي في ماليزيا، مما شكل بداية رسمية لتوسع هذا القطاع. وفي عام 1993، أُطلق برنامج المصرفية الإسلامية (Islamic Banking Scheme – IBS)، الذي سمح للبنوك التجارية والبنوك المتخصصة وشركات التمويل بتقديم منتجات وخدمات متوافقة مع الشريعة، مع شرط فصل الأموال والأنشطة المتعلقة بالمعاملات الإسلامية عن الأعمال المصرفية التقليدية. ويشرف على هذه العمليات بنك نيجارا ماليزيا (Bank Negara Malaysia – BNM)، ويقدم المجلس الاستشاري للشريعة الوطنية الاستشارات الشرعية لضمان التزام المؤسسات المالية بالقواعد الشرعية.
المنتجات والخدمات المالية
- تقدم المصرفية الإسلامية في ماليزيا مجموعة واسعة من المنتجات والخدمات، منها:
- المرابحة: بيع السلع بربح معلوم مع الشفافية في التسعير.
- المضاربة: شراكة بين المصرف والمستثمر لتقاسم الأرباح والخسائر.
- الإجارة: عقد إيجار للأصول مع إمكانية تملكها لاحقًا.
- الصكوك: أدوات مالية تشبه السندات التقليدية لكنها متوافقة مع الشريعة.
وعلى صعيد آخر، الودائع الإسلامية: حسابات ادخار واستثمار تعتمد على المشاركة في الأرباح والخسائر بدل الفوائد الربوية.
كذلك، وتشمل المؤسسات التي تقدم هذه الخدمات البنوك التجارية والإسلامية، إلى جانب مؤسسات غير بنكية مثل جمعية البناء الماليزية (MBSB) والتعاونيات المسجلة لدى لجنة التعاونيات الماليزية (SKM). وبحلول عام 2015، بلغ عدد البنوك الماليزية التي تقدم منتجات إسلامية نحو 16 بنكًا.
المؤسسات والجهات الداعمة
في هذا الإطار، كما تؤدي جمعية المؤسسات المصرفية والمالية الإسلامية في ماليزيا (AIBIM) دورًا تنسيقيًا بين البنوك الإسلامية، وتسهم في تطوير المعايير المهنية وتعزيز التعاون مع الجهات التنظيمية والرقابية.
من جانب آخر، تضم منظومة المصرفية الإسلامية في ماليزيا عددًا من المؤسسات الداعمة، من أبرزها لجنة صندوق الحاج (Lembaga Tabung Haji)، التي بدأت كمؤسسة ادخار للحجاج ثم تطورت إلى كيان مالي واستثماري إسلامي ذي أثر اقتصادي واجتماعي واسع، وأسهمت في تعزيز ثقافة الادخار والاستثمار المتوافق مع الشريعة الإسلامية.
الإطار القانوني والتنظيمي
من جهة ثانية، ويضطلع بنك نيجارا ماليزيا بدور الجهة التنظيمية العليا في الإشراف على المصارف الإسلامية، من خلال الترخيص، ووضع المعايير الرقابية، وإلزام المؤسسات المالية بإنشاء لجان شرعية داخلية أو الالتزام بقرارات المجلس الاستشاري الشرعي الوطني، بما يضمن توحيد المرجعية الشرعية للمنتجات والخدمات المالية الإسلامية.
وفي هذا السياق، يستند تنظيم المصرفية الإسلامية في ماليزيا إلى إطار تشريعي متكامل يهدف إلى ضمان الامتثال لمبادئ الشريعة الإسلامية وتعزيز الاستقرار المالي. ويُعدّ قانون الخدمات المالية الإسلامية لعام 2013 (Islamic Financial Services Act 2013 – IFSA) حجر الأساس في هذا الإطار، إذ وضع قواعد شاملة لحوكمة المؤسسات المالية الإسلامية، وإدارة المخاطر، وحوكمة الشريعة، وحماية المتعاملين، كما عزّز صلاحيات بنك نيجارا ماليزيا في الرقابة والإشراف.
الأثر الاقتصادي والاجتماعي
كذلك، ساهمت المصرفية الإسلامية في ماليزيا في تعزيز الادخار والاستثمار بين المسلمين، ودعم نمو الاقتصاد المحلي من خلال توفير تمويل متوافق مع الشريعة للأفراد والشركات. كما ساعدت في تعزيز مكانة ماليزيا كمركز مالي إسلامي عالمي، وجذب الاستثمارات الدولية، وخلق بيئة مالية متقدمة تجمع بين الالتزام الشرعي والابتكار الاقتصادي.
التحديات والانتقادات
في هذا الإطار، رغم التطور الكبير للمصرفية الإسلامية في ماليزيا، تشير الأدبيات الأكاديمية إلى أنها تواجه تحديات تتعلق بتوحيد تطبيقات حوكمة الشريعة بين المؤسسات المختلفة، إضافةً إلى انتقاداتٍ مرتبطة بتقارب بعض الهياكل التمويلية الإسلامية مع النماذج التقليدية من حيث النتائج الاقتصادية، كما تواجه المؤسسات المالية الإسلامية تحدياتٍ مرتبطة بالابتكار والمنافسة في بيئة مالية عالمية متسارعة، ما يستدعي تطوير منتجاتٍ أكثر شفافيةً وبساطةً والاستفادة من التقنيات المالية الحديثة المتوافقة مع الشريعة الإسلامية.
الدور الدولي
في هذا الإطار، تعتبر التجربة الماليزية في المصرفية الإسلامية نموذجاً عالمياً يُحتذى به، حيث أسهمت في ترسيخ مكانة ماليزيا كمركز دولي للتمويل الإسلامي من خلال الجمع بين الإطار التنظيمي المتقدم، والبنية التعليمية المتخصصة، وتطوير أسواق رأس المال الإسلامية. وقد ساعد هذا النهج المتكامل في جذب المستثمرين المحليين والدوليين، لا سيما عبر مؤشرات الأسواق المالية الإسلامية مثل Dow Jones Islamic Market Malaysia Index، التي تقدم فرصاً استثمارية متوافقة مع الشريعة. كما لعبت جامعة المركز الدولي للتعليم في التمويل الإسلامي (INCEIF) دوراً مهماً في تعزيز التأثير الدولي، إذ تستقطب طلاباً وخبراء من أكثر من 70 دولة، ما يعكس البعد التعليمي العالمي للتجربة الماليزية. وإضافة إلى ذلك، أثرت التجربة الماليزية على تطوير التشريعات واللوائح المصرفية الإسلامية في بعض الدول الأخرى، حيث اعتمدت عدة بنوك دولية المعايير الماليزية للشريعة الإسلامية في عملياتها المالية.
- انظر كذلك
- اقتصاد ماليزيا
- المصرفية الإسلامية
- صكوك
- المضاربة
- المرابحة
- لجنة صندوق الحاج
- اقتصاد منظمة التعاون الإسلامي
التعليم والابتكار المالي
وفي السياق ذاته، في سنة 2006، أنشأ بنك نيجارا ماليزيا المركز الدولي للتعليم في التمويل الإسلامي (INCEIF)، وهو جامعة متخصصة لتدريب الكوادر المؤهلة في التمويل الإسلامي وإصدار شهادات معتمدة. وتعد INCEIF الجامعة الوحيدة عالميًا المكرسة بالكامل للدراسات العليا في التمويل الإسلامي، في إطار جهود الحكومة الماليزية لتعزيز مكانة البلاد كمركز دولي للتمويل الإسلامي.
من جهة ثانية، وفي يونيو 2005، تعاونت شركة داو جونز مع RHB Securities في كوالالمبور لإطلاق مؤشر ماليزيا الإسلامي (Islamic Malaysia Index)، والذي يضم 45 سهمًا يمثل شركات ماليزية ملتزمة بمجموعة من المعايير الشرعية، مثل الحد الأقصى للديون، والسيولة النقدية، والحسابات المدينة، بحيث لا تتجاوز 33% من متوسط رأس المال خلال 12 شهرًا. ويهدف المؤشر إلى تعزيز الاستثمارات المتوافقة مع الشريعة وجذب المستثمرين المحليين والدوليين.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟