بطاقة الخصم المباشر
المحتويات
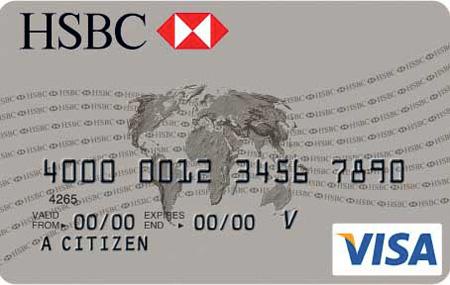
على سبيل التعريف، بطاقة الخصم المباشر أو بطاقة السحب المباشر أو بطاقة المَدين أو البطاقة المدينة هي بطاقة مصنوعة من اللدائن (بلاستيك) صغيرة تستعمل لدفع الأموال أو شراء البضائع بدلاً من التعامل بالنقود. ويقتضي إصدار هذا النوع من البطاقات أن يكون لحاملها رصيد بالمصرف، ومن ثم إعطاء صلاحية للمصرف المُصدر للبطاقة أن يسحب من رصيد حامل البطاقة مباشرة قيمة مشترياته، وأجور الخدمات التي حصل عليها عن طريق استعمال البطاقة في ضوء السندات الموقّعة من قِبَله. ونتناول فيما يلي مزيدًا من التفاصيل.
وعلى صعيد آخر، تسمح البطاقات المَدينة عادة بالسحب النقدي الفوري، كأنها بطاقة صراف آلي، قد يقدم التجار للزبائن تسهيلات استعادة النقود، يسترد الزبون مبلغًا من المال إلى جانب مشترياتهم.
كذلك، في بعض البلدان، كمعظم غرب أوروبا، أصبح استخدام البطاقات المَدينة منتشرًا بشكل واسع لدرجة أنها قد تجاوزت أو استبدلت بشكل كلي استخدام الصكوك و، في بعض الحالات، التداولات النقدية. أصبح تطور البطاقات المَدينة، على عكس بطاقات الائتمان أو بطاقات الشحن، خاص بكل بلد ونتج عن ذلك عدد من الأنظمة المختلفة حول العالم، التي غالبًا ما تكون غير متوافقة. منذ منتصف العام 2000، سمحت بعض المبادرات باستخدام البطاقات المَدينة الخاصة ببلد ما في بلدان أخرى وسمحت باستخدامها للشراء الإلكتروني والشراء عبر الهاتف.
ومن ناحية أخرى، قد تحمل بعض البطاقات قيمة مخزنة يُجرى الدفع بها، بينما ينقل أغلبها رسالة إلى مصرف حامل البطاقة لسحب الأموال من الحساب المصرفي الخاص بالدافع. في بعض الحالات، يُخصص رقم الحساب الأساسي للاستخدام الإلكتروني حصريًا ولا يوجد بطاقات حقيقية.
في هذا الإطار، بطاقة مَدين (تعرف كذلك باسم بطاقة مصرفية، بطاقة بلاستيكية أو بطاقة صك) هي بطاقة دفع يمكن استخدامها للشراء عوضًا عن استخدام النقود، تشبه بطاقة الائتمان، لكن بعكس البطاقة الائتمانية، يُدفع المال بشكل مباشر من الحساب المصرفي لحامل البطاقة عند القيام بأي معاملة.
وفي هذا السياق، إن عملية الدفع تحصل بتمرير البطاقة في جهاز معين يسمى قارئ البطاقة، ويزود ذلك الجهاز بمقدار المبلغ المراد سحبه من الحساب المصرفي، ثم يدخل المشتري رقم التعريف الشخصي (PIN) الخاص بهِ.
نظام بطاقة المحفظة الإلكترونية
وفي هذا السياق، أنظمة البطاقة الذكية الإلكترونية (التي تخزن قيمتها في شريحة البطاقة، ليس في حساب خارجي مسجل، إذ إن الآلات التي تقبل بها لا تحتاج لوجود اتصال بالإنترنت) تستعمل في أوروبا منذ منتصف التسعينيات، يلاحظ إلى حدّ كبير في ألمانيا (جيلدكارتيه)، في النمسا (كويك فيرتكارتيه)، هولندا (تشيبّكنيبّ)، بلجيكا (بروتون)، سويسرا (كاش) وفرنسا (مونيو، التي عادةً ما تحمل ببطاقة مَدين). في النمسا وألمانيا، على وجه التقريب أغلب البطاقات المصرفية الحالية تشتمل محفظة إلكترونية الآن، بينما جرى التخلص من المحطة الإلكترونية بشكل تدريجي في هولندا.
بطاقات سحب مباشر مسبقة الدفع
الأنواع
ومن ناحية أخرى، البطاقات المسبقة الدفع تتنوع بحسب الشركات المزودة: الجهات المالية الأساسية والمتخصصة (قد يكون التعاون بين الشركات أحيانًا)، الغرض من الاستخدام (بطاقة التنقل، بطاقات هدايا الجمال، بطاقة السفر، بطاقة الادخار الصحي، الأعمال التجارية، التأمين، وغيرها)، والمناطق.
حماية المستهلك
وفي هذا الصدد، حماية المستهلك تتنوع، بالاعتماد على نوع الشركة المستعملة. فيزا وماستركارد، مثلًا، تمنع الحد الأدنى والحد الأقصى لأحجام الشراء والرسوم الإضافية وإجراءات الأمان التعسفية من قبل التجار. تفرض رسوم معاملات أعلى عادةً على معاملات التجار الائتمانية، بما أن احتمال أن تكون المعاملات الخاصة بالسحب المباشر كاذبة أقل. قد يجعلهم ذلك «يوجهون» الزبائن لمعاملات السحب المباشر. قد يجد المستهلكون الذين يتنازعون على الرسوم القيام بذلك أسهل باستخدام بطاقة الائتمان، بما أنهم لن يخسروا المال مباشرة. قد تسبب الأسعار الاحتيالية لبطاقة المَدين مشاكل كذلك بالتحقق من الحساب لأن المال يُسحب مباشرةً وذلك قد يؤدي للسحب الزائد أو الارتجاع المتكرر. في بعض الحالات قد تعيد المصارف التي تقدم بطاقة مَدين أي رسوم متنازع عليها حتى يُسوى الأمر، وفي بعض الولايات القضائية تكون الرسوم غير المصرح بها من مسؤولية المستهلك في حال كانت بطاقات ائتمانية أو مَدينة.
نظام السحب المباشر عبر الإنترنت
علاوةً على ذلك، يحتاج السحب المباشر عبر الإنترنت تصريحًا إلكترونيًا لكل معاملة وتظهر عمليات الاستدانة في حساب المستعمل مباشرةً. قد تكون المعاملة محمي بشكل إضافي بنظام التحقق عبر رقم التعريف الشخصي؛ تحتاج بعض البطاقات عبر الإنترنت تصريحًا لكل معاملة، تصبح بطاقات صراف آلي محسّنة بشكل أساسي.
وعلى صعيد آخر، الصعوبة الوحيدة في استخدام البطاقات المَدينة عبر الإنترنت هو الحاجة لوجود جهاز تحقق إلكتروني في نقطة البيع وأحيانًا لوحة منفصلة خاصة بكتابة رقم التعريف الشخصي كذلك، على الرغم من أن ذلك أصبح شائعًا لجميع معاملات البطاقة في الكثير من البلدان.
من جهة ثانية، مجملًا، تعتبر البطاقات المَدينة عبر الإنترنت أفضل من البطاقات المَدينة بلا إنترنت لأنها تمتلك نظام تحقق أكثر أمانًا والحالة المباشرة، مما يخفف مشاكل تأخر إتمام معالجة المعاملات التي قد تحدث فقط عند استخدام البطاقات المَدينة عبر الإنترنت. تستعمل بعض البطاقات المَدينة عبر الإنترنت عمليات التحقق الاعتيادية الخاصة بالخدمات المصرفية عبر الإنترنت لتأمين معاملات سحب آنية عبر الإنترنت.
تأثير الحسابات المصرفية الخاصة بالحكومة
في هذا الإطار، في يناير 2016، قدمت حكومة المملكة المتحدة حسابات مصرفية بلا رسوم للجميع، وكان لذلك تأثير كبير على الصناعة مسبقة الدفع، بما في ذلك استقالة عدد من الشركات.
نظام السحب المباشر بلا إنترنت
ومن جهة أخرى، بطاقات السحب المباشر بلا إنترنت تمتلك علامات تجارية لكبرى بطاقات الائتمان (مثلًا، فيزا أو ماستركارد) أو كبرى بطاقات المَدينة (مثلًا، مايسترو في المملكة المتحدة ودول أخرى، ما عدا الولايات المتحدة) وتُستعمل في نقطة البيع مثل بطاقات الائتمان (مع توقيع الدافع الشخصي). هذا النوع من بطاقات المَدين قد يخضع لحد يومي، و/أو حد أعظمي مساوي لرصيد الحساب الحالي/الجاري الذي تُسحب الأموال منه. المعاملات التي تُجرى باستخدام بطاقات سحب مباشر بلا إنترنت تتطلب 2-3 أيام لتظهر في رصيد حساب المستعمل.
وعلى صعيد آخر، في بعض البلدان وفي بعض المصارف ومنظمات الخدمات التجارية، معاملة «الائتمان» أو السحب المباشر بلا إنترنت تكون بتكلفة لا تتجاوز القيمة الاسمية من المعاملة للمشتري، بينما قد تُحتَسَب أجرة لمعاملات المَدينة أو معاملات السحب المباشر عبر الإنترنت (كذلك عادة ما أخذها من قبل بائع المفرق). من الاختلافات الأخرى قد يسمح السحب المباشر عبر الإنترنت للمشتري باسترداد نقدي بالإضافة لتكلفة المشتريات المُدانة (في حال كان التاجر يدعم تلك العملية)؛ كذلك، من وجهة نظر التاجر، التاجر يدفع أجور أقل لمعاملات السحب المباشر عبر الإنترنت بالمقارنة مع «الائتمان» (بلا إنترنت).
الميزات
في هذا الإطار، ميزات بطاقات السحب المباشر مسبقة الدفع تتضمن كونها آمنة أكثر من حمل النقود، يمكن أن تعمل حول العالم بحسب قبول التاجر بطاقات فيزا وماستركارد، لا حاجة للقلق حول دفع فاتورة ائتمان أو اللجوء للاستدانة، فرصة التقدم لأي شخص عمره فوق الثامنة عشر وقبوله دون الأخذ بجودة الائتمان، وخيار إيداع صكوك الراتب والتعويضات الحكومية مباشرةً على البطاقة ومجانًا.
الحكومات
كذلك، تستعمل الحكومة الأميركية الفدرالية بطاقات السحب المباشر مسبقة الدفع لدفع تعويضات للأشخاص الذين لا يمتلكون حسابات مصرفية. في سنة 2008، اشتركت وزارة الخزانة الأميركية مع مصرف كوميركا لتقدم بطاقة السحب المباشر المسبقة الدفع «دايركت اكسبريس ديبت ماستركارد».
علاوةً على ذلك، اعتبارًا من عام 2013، تقدم الآن عدة حكومات ولاية (متضمنةً أوكلاند، كاليفورنيا وشيكاغو، الينويس) بطاقات السحب المباشر مسبقة الدفع، إما كجزء من بطاقة هوية محلية (للناس مثل المهاجرين الغير شرعيين الذين لا يمكنهم الحصول على رخصة قيادة أو بطاقة هوية) بالنسبة لأوكلاند، أو بالاشتراك مع بطاقة عبور مسبقة الدفع (شيكاغو). تعرضت هذه البطاقات لانتقادات شديدة بسبب أجورها الأعلى من المتوسط، متضمنةً البعض (مثل الأجور الثابتة المضافة لكل عملية شراء تمت باستخدام البطاقة) من المنتجات المشابهة التي تقدمها غرين دوت ولا تمتلكها أميركان اكسبريس.
كذلك، في يوليو 2013، قدمت جمعية المحاسبين الحكومية تقريرًا عن استخدام الحكومة للبطاقات المسبقة الدفع، مشتملاً على أن برامج كهذه تقدم عدة ميزات للحكومات وأولئك ممن يتلقون مدفوعات باستخدام البطاقات مسبقة الدفع عوضًا عن استخدام الصك. تستفيد برامج البطاقة المسبقة الدفع بدرجة كبيرة من تكلفة المدخرات التي تقدمها وتوفر للمستلمين سهولة في الوصول للنقود، بالإضافة لزيادة الأمن. يقترح التقرير كذلك بأن تأخذ الحكومة بعين الاعتبار أمر استبدال أي مدفوعات معتمدة على الصكوك في الدفع ببرامج البطاقات المسبقة الدفع من أجل تحقيق زيادات كبيرة بالمدخرات لدافعي الضرائب، بالإضافة لميزات المستفيدين منها.
الشركات
وفي هذا السياق، اعتبارًا من عام 2019، الكثير من الشركات الأخرى قدمت البطاقات.
وفي هذا الصدد، من أوائل الشركات التي دخلت سوق العمل: مايكاش، رشكارد، نيتسبّيند، وغرين دوت التي اكتسبت حصتها من السوق نتيجة لكونها الأولى في السوق. مع ذلك، منذ 1999، كان هنالك عدة مزودين جدد، مثل ترانسكاش، 247 كارد، آيكوبو، رايباي كارد، ايجنت كارد، يوروبايم، آسيابايم، ودروباي كارد. تقدم شركات البطاقات المسبقة الدفع هذه عدة خدمات، مثل خدمات تحويل الأموال، والتحويلات من بطاقة إلى بطاقة، والقدرة على التقديم عليها دون رقم ضمان اجتماعي.
كذلك، في سنة 2009 أطلقت شركة تدعى بّيكس كارد خدمة بطاقة حساب الشركات الموجهة لرجال الأعمال.
المستخدمين
من جانب آخر، السوق الأساسي لمستعملي بطاقات السحب المباشر مسبقة الدفع بشكل تقليدي من لا يتعاملون مع المصارف؛ وهم، الأشخاص الذين لا يستعملون المصارف أو شركات الائتمان للقيام بمعاملاتهم المالية. لكن يبدو أن بطاقات السحب المباشر مسبقة الدفع تجذب مستعملين آخرين بسبب ميزاتها.
أنواع أنظمة البطاقات المَدينة
وفي هذا الصدد، على الرغم من إصدار بطاقات مَدينة من قبل الشركات الكبرى الأربع (أميركان اكسبريس، ديسكفر كارد، ماستر كارد، وفيزا)، هنالك الكثير من الأنواع الأخرى للبطاقات المَدينة، كل نوع منها يمكن استخدامه في بلد محدد أو منطقة، مثلًا سويتش (الآن: مايسترو) وسولو في المملكة المتحدة، انتراك في كندا، كارتيه بلو في فرنسا، إي سي إلكترونيك كاش (يوروشيك مسبقًا) في ألمانيا، يونيون باي في الصين، روباي في الهند وبطاقات إي اف تي بّي أو اس في أستراليا ونيوزيلاند. أدت الحاجة للتوافق العابر للحدود وإدخال اليورو الكثير من شبكات البطاقة خذه (مثل «إي سي دايركت» السويسرية، «بانكوماتكاسيه» النمساوية، وسويتش في المملكة المتحدة) لإعادة وسم علاماتهم التجارية بشعار مايسترو المعتمد دوليًا، الذي يكون جزء من العلامة التجارية ماستر كارد. بعض البطاقات المَدينة تحمل علامتان تجاريتان، العلامة التجارية السابقة وعلامة مايسترو (مثلًا، بطاقات إي سي في ألمانيا، سويتش وسولو في المملكة المتحدة، بطاقات بّينبّاس في هولندا، بطاقات بانكونتاكت في بلجيكا، إلخ.). يسمح استخدام نظام البطاقات المَدينة للعمال بتوضيب منتجاتهم بشكل أفضل بينما يراقبون عملية إنفاق الزبائن.
إضافةً إلى ذلك، هنالك في الوقت الحالي ثلاثة طرق تتم بها عمليات تداول باستخدام البطاقات المَدينة. تحويل الأموال الإلكتروني في نقطة البيع (EFTPOS) (يعرف كذلك باسم السحب المباشر عبر الإنترنت أو السحب المباشر باستخدام رقم التعريف الشخصي)، والسحب المباشر بلا إنترنت (تعرف كذلك باسم السحب المباشر باستخدام التوقيع الشخصي)، ونظام بطاقة المحفظة الإلكترونية. تعمل البطاقة وفق كافة هذه الأنواع، لذلك يمكن استخدامها في ظروف مختلفة.
التسمية
من جهة ثانية، يمكن إعادة شحن بطاقات السحب المباشر مسبقة الدفع ويمكن تسميتها كذلك بطاقات السحب المباشر القابلة للشحن.
المخاطر
في هذا الإطار، إذا قدم مزود البطاقة طريقة غير آمنة عند التحقق من رصيد البطاقة، ذلك قد يمكن المهاجم من الوصول لمعلومات البطاقة. إذا أضعت البطاقة، ولم تقم بتسجيلها بشكل ما، سوف تخسر المال. إذا واجه المزود مشاكل تقنية، قد لا يمكنك الوصول للمال عندما تحتاجه. بعض أنظمة شركات الدفع لا يبدو أنهم يقبلوا بطاقات السحب المباشر مسبقة الدفع. وهنالك خطر استخدام بطاقات السحب المباشر مسبقة الدفع بشكل مفرط مما قد يؤدي لقيام شركات مزودي البيانات بتصنيفك بشكل مؤسف.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟