تأمين السيارات في فرنسا
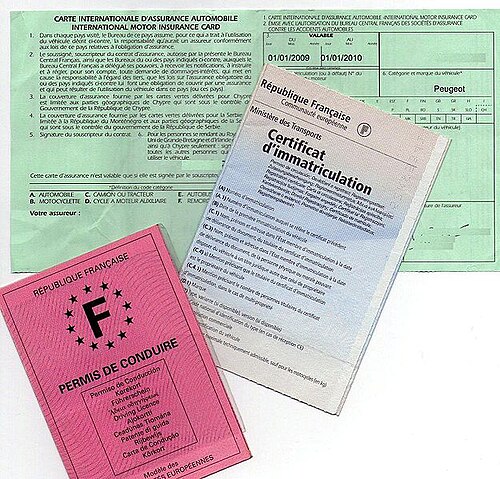
بدايةً، تأمين السيارات في فرنسا، هو تأمين تعويضي يُخصّص للمركبات البرية ذات المحرك والتي تتحرك على الأراضي الفرنسية وكذلك في المنطقة الاقتصادية الأوروبية. ونتناول فيما يلي مزيدًا من التفاصيل.
وفي السياق ذاته، هذا التأمين إلزامي منذ عام 1958 ويُنظم بموجب قوانين التأمين. الهدف الرئيسي لهذا التأمين هو تقديم دعم مالي في مواجهة الخسائر التي يتعرض لها المؤمن عليه أو طرف ثالث، خاصةً في حالة وقوع حادث سيارة، ولكن كذلك لأضرار تحدث خارج حالات القيادة.
من جهة ثانية، تتنوع أشكال العقود والضمانات التي تُقدمها شركات التأمين. كل عقد تأمين يُعتبر فريدًا بحسب الحالة، سواء كان ذلك بناءً على نوع المركبة أو الضمانات المختارة أو المؤمن عليه أو شركة التأمين نفسها.
في هذا الإطار، يُمثّل التأمين على السيارات النصيب الأكبر من سوق التأمين الفرنسي.
إلزام التأمين
وفي هذا السياق، تكون تأثيرات عقود التأمين ملزمة فقط في حالة وقوع حادث مؤمن عليه. في هذه الحالة، يُعوض المؤمن عليه بناءً على إشعاره، والاتفاق المصور، وتقرير الخبير، وأيضًا بناءً على شروط العقد.
سوق التأمين
ومن جهة أخرى، مع تحرير وفتح سوق التأمين الموحد في سنة 1994، سمح سوق التأمين على السيارات في فرنسا بالاشتراك في وثائق التأمين في سوق الاتحاد الأوروبي للمستهلكين والسماح لشركات التأمين بدخول أسواق جديدة. ومع ذلك، من الناحية العملية، في عام 2014، تأمين السيارات في فرنسا يؤمن فقط لحاملي وثائق التأمين الفرنسيين ولا يمكن لحاملي وثائق التأمين الفرنسيين تأمين أنفسهم إلا من خلال التأمين على السيارات في فرنسا.
وعلى صعيد آخر، يمثل سوق التأمين على السيارات قرابة 10% من سوق التأمين في فرنسا.
عواقب الجرائم والاحتيال
كذلك، وفي سنة 2020، تسبب السائقون غير المؤمن عليهم في وقوع 27332 ضحية، من بينهم 7984 ضحية جسدية، من بينهم 128 ماتوا بتكلفة 106.3 مليون يورو بحسب ـ FGAO.
وعلى صعيد آخر، في سنة 2020، 60% من سائقي السيارات غير المؤمن عليهم تقل أعمارهم عن 35 عامًا. المقاطعات التي تقع فيها حوادث بدون تأمين هي بشكل رئيسي سين سان دوني وفال دو مارن وبوش دو رون.
ومن جهة أخرى، إن الإقرار الكاذب وقت الاكتتاب يمكن أن يؤدي إما إلى بطلان العقد عند ثبوت سوء النية، أو إلى إنهائه خلال عشرة أيام من قبل الشركة، أو في أحسن الأحوال إلى تسوية الأقساط. عند ملاحظة الإقرار الكاذب بعد الخسارة، تُطبق قاعدة القسط النسبي.
وفي هذا الصدد، تعتبر مكافحة الاحتيال مسألة مهمة بالنسبة لشركات التأمين على الرغم من صعوبة تحديد حجم الخسائر. وفي الواقع، فإن حاملي وثائق التأمين المزورة على استعداد لخداع شركة التأمين لكسب المزيد من المال. سواء أثناء التسجيل، أو بتقديم إقرار كاذب، أو أثناء المطالبة بإعلان حوادث كاذبة أو التخريب المتعمد أو تحريف الظروف أو مقدار الضرر.
وفي السياق ذاته، يمكن أن يكون نقص التأمين عائقًا أمام البحث عن شركة تأمين. في الواقع، لا تقبل بعض الشركات في التأمين على السيارة التي ظلت بدون تأمين لفترة طويلة.
ومن بين العواقب الناجمة عن الجرائم والاحتيال:
- يؤدي الاحتيال أثناء المطالبة إلى إيقاف التغطية، وغالبًا ما يتبعها إنهاء العقد.
- إذا لوحظ بعد وقوع حادث خطير، يجوز تطبيق عقوبة إضافية، بما في ذلك:
- حادث تسبب فيه السائق تحت تأثير الكحول: زيادة بنسبة 150%.
- الحوادث بعد تعليق الترخيص: زيادة بنسبة 50% إلى 100%.
- الضرب والهرب: زيادة بنسبة 100%.
- التصريح الكاذب: زيادة 100%.
التشريع
وفي السياق ذاته، التأمين على السيارات أصبح إلزاميًا في فرنسا بموجب قانون الـ27 من فبراير عام 1958، والذي تم توحيده مع الجزء التنظيمي من قانون التأمين. والالزام بالتأمين ينطبق فقط على ضمان "المسؤولية المدنية"، وهذا يعني التغطية للأضرار التي يمكن أن تلحق بالأشخاص الآخرين والركاب.
إضافةً إلى ذلك، إذا رُفض سائق سيارة من عدة شركات تأمين، يمكنه التوجه إلى المكتب المركزي لتقدير التأمين الذي يقوم بمساعدته في العثور على تأمين مناسب.
وفي السياق ذاته، يجب أن يكون التأمين على المسؤولية المدنية للسيارات بدون قيود للمبالغ المالية فيما يتعلق بالأضرار البدنية، وعلى الأقل بمبلغ مليون يورو لكل مركبة ولكل حادث مادي.
وفي هذا الصدد، يجب أن يشمل التأمين مالك المركبة وأي شخص يمتلك السيطرة أو القيادة لو كان ذلك غير مصرح به حتى على المركبة، فضلًا عن الركاب في المركبة المؤمن عليها. ويغطي كذلك الأضرار التي تحدث نتيجة سقوط ملحقات أو أشياء تنقل، سواءً كان ذلك أثناء السقوط أو فيما بعد. كما يشمل التأمين كذلك عمليات التفريغ والتحميل.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟