تأمين الطيران
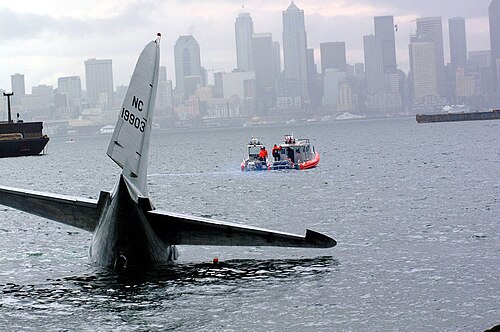
بدايةً، التأمين على الطيران (Aviation insurance) هو تغطية تأمينية موجهة خصيصًا لتشغيل الطائرات والمخاطر التي ينطوي عليها الطيران. تختلف سياسات التأمين على الطيران بشكل واضح عن تلك الخاصة بمجالات النقل الأخرى وتميل إلى دمج مصطلحات الطيران، فضلاً عن المصطلحات والحدود والبنود الخاصة بتأمين الطيران. ونتناول فيما يلي مزيدًا من التفاصيل.
أنواع التأمين
وفي السياق ذاته، ينقسم تأمين الطيران إلى عدة أنواع من التغطية التأمينية المتاحة.
تأمين على متن الطائرة
وفي هذا السياق، تحمي التغطية أثناء الرحلة الطائرة المؤمن عليها من التلف خلال جميع مراحل الرحلة والعمليات الأرضية، بما في ذلك أثناء وقوفها أو تخزينها. وبطبيعة الحال، فهي أغلى من التغطية غير المتحركة، لأن أغلب الطائرات تتضرر أثناء الحركة.
تأمين مسؤولية الركاب
في هذا الإطار، تحمي مسؤولية الركاب، الركاب الذين كانوا على متن في طائرة تعرضت لحادث، وأصيبوا أو قتلوا. هذه التغطية إلزامية في الكثير من البلدان فقط للطائرات التجارية أو الكبيرة. غالبًا ما تُباع التغطية على أساس «لكل مقعد»، مع حد معين لكل مقعد راكب.
من جهة ثانية، تجمع تغطية (CSL) بين تغطية المسؤولية العامة ومسؤولية الركاب في تغطية واحدة بحد إجمالي واحد لكل حادث. يوفر هذا النوع من التغطية مزيدًا من المرونة في دفع مطالبات المسؤولية، خاصةً في حالة إصابة الركاب، ولكن يتم إلحاق ضرر ضئيل بممتلكات الطرف الثالث على الأرض.
وفي هذا الصدد، يوفر هذا تغطية للطائرة المؤمن عليها ضد التلف عندما تكون على الأرض وليست متحركة. هذا من شأنه أن يوفر الحماية للطائرة لأحداث مثل الحريق أو السرقة أو التخريب أو الفيضانات أو الانهيارات الطينية أو تلف الحيوانات أو الرياح أو عواصف البرد أو انهيار حظيرة الطائرات أو المركبات غير المؤمنة أو الطائرات التي تضرب الطائرة. قد يكون مقدار التغطية قيمة دفترية زرقاء أو قيمة متفق عليها تم تعيينها عند شراء الوثيقة.
حد واحد مشترك (CSL)
التأمين على البدن ضد المخاطر الأرضية في حالة الحركة (تاكسي)
وفي هذا السياق، تشبه هذه التغطية التأمين على بدن المخاطر الأرضية غير المتحركة، ولكنها توفر تغطية أثناء تاكسي الطائرة، ولكن ليس أثناء الإقلاع أو الهبوط. عادة، تتوقف التغطية في بداية لفة الإقلاع ولا تصبح سارية إلا بعد أن تنتهي الطائرة من هبوطها اللاحق. بسبب الخلافات بين مالكي الطائرات وشركات التأمين حول ما إذا كانت طائرة الحادث تتجول أو تحاول الإقلاع، تم إيقاف هذا النوع من التغطية من قبل الكثير من شركات التأمين.
تأمين البدن ضد المخاطر الأرضية في حال عدم الحركة
من جهة ثانية، إن استخدام مصطلح تأمين «البدن» ("hull") للإشارة إلى الطائرة المؤمن عليها ينم عن أصول التأمين على الطيران في التأمين البحري. يتضمن أغلب تأمين البدن خصمًا لتثبيط المطالبات الصغيرة أو المزعجة.
تأمين المسؤولية العامة
وفي السياق ذاته، تغطي هذه التغطية، التي يشار إليها غالبًا باسم مسؤولية الطرف الثالث (third party liability)، مالكي الطائرات عن الأضرار التي تلحقها طائراتهم بممتلكات الطرف الثالث، مثل المنازل والسيارات والمحاصيل ومرافق المطار والطائرات الأخرى التي اصطدمت في تصادم. لا توفر تغطية للأضرار التي لحقت بالطائرة المؤمن عليها نفسها أو تغطية للركاب المصابين على متن الطائرة المؤمن عليها. بعد وقوع حادث، ستقوم شركة التأمين بتعويض الضحايا عن خسائرهم، ولكن إذا تعذر الوصول إلى تسوية، فعادة ما يتم رفع القضية إلى المحكمة لتقرير المسؤولية ومقدار الأضرار. يعد تأمين المسؤولية العامة إلزاميًا في أغلب البلدان ويتم شراؤه عادةً بمبالغ إجمالية محددة لكل حادث، مثل 1,000,000 دولار أو 5,000,000 دولار.
تاريخ
إضافةً إلى ذلك، تم إكتتاب أول بوالص طيران من قبل مجتمع اكتتاب التأمين البحري. ظهرت أولى شركات التأمين على الطيران في سنة 1924.
إضافةً إلى ذلك، في عام 1929، تم التوقيع على اتفاقية وارسو. كانت الاتفاقية عبارة عن اتفاق لوضع الشروط والأحكام وقيود المسؤولية عن النقل الجوي؛ كان هذا أول تقدير لصناعة الطيران كما نعرفها اليوم. إدراكًا لضرورة وجود قطاع صناعي متخصص، أنشأ الاتحاد الدولي للتأمين البحري (IUMI) أولاً لجنة طيران، ثم أنشأ لاحقًا في سنة 1934 الاتحاد الدولي لشركات التأمين على الطيران (IUAI)، المكون من ثماني شركات ومجموعات تأمين طيران أوروبية.
وفي هذا السياق، لا توجد شركة تأمين واحدة لديها الموارد للاحتفاظ بمخاطر بحجم شركة طيران كبرى، أو حتى نسبة كبيرة من مثل هذا الخطر. يمكن قياس الطبيعة الكارثية لتأمين الطيران بعدد الخسائر التي كلفت شركات التأمين مئات الملايين من الدولارات (وقائع وحوادث الطيران).
وفي هذا السياق، لا يزال سوق التأمين في لندن أكبر مركز منفرد لتأمين الطيران. يتكون السوق من نقابات لويدز لندن التقليدية والكثير من أسواق التأمين التقليدية الأخرى. في جميع أنحاء العالم، توجد أسواق وطنية تم إنشاؤها في بلدان مختلفة، يعتمد كل منها على نشاط الطيران داخل كل بلد. تمتلك الولايات المتحدة نسبة كبيرة من أسطول الطيران العام في العالم ولديها سوق راسخ كبير. بحسب تقرير 2014 الصادر عن «غاما» (GAMA) (الرابطة العامة لمصنعي الطيران)، هناك 362,000 طائرة طيران عام في جميع أنحاء العالم، و 199,000 (أو ما يقرب من 55 ٪) مقرها في الولايات المتحدة.
ومن جهة أخرى، ترتب أغلب شركات الطيران «بوالص أسطول» لتغطية جميع الطائرات التي تمتلكها أو تشغلها.
ومن ناحية أخرى، تم تقديم تأمين الطيران لأول مرة في السنوات الأولى من القرن العشرين. تمت كتابة أول بوليصة تأمين على الطيران من قبل شركة لويدز لندن في عام 1911. توقفت الشركة عن كتابة سياسات الطيران في سنة 1912 بعد أن تسبب سوء الأحوال الجوية أثناء لقاء جوي في حوادث وخسائر في تلك السياسات الأولى.
من جهة ثانية، كان الاحتيال في التأمين هو الدوافع وراء الانتحار للركاب لتحطم رحلة خطوط باسيفيك الجوية رقم 773 ورحلة كونتيننتال إيرلاينز 11 ورحلة ناشيونال إيرلاينز 2511.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟