تاريخ الصين التقني والصناعي
المحتويات
- اقتصاد الصين
- مواد بناء
- الصناعة الريفية
- قائمة الشركات الصين
- مستوى التكنولوجيا
- المنسوجات
- نفط
- بناء المساكن
- لمحة عامة
- أدوات الآلة
- الصناعة التحويلية
- قطاع الخدمات
- صناعة الدفاع
- المعدات المعدنية
- خام الحديد
- مواد كيميائية
- السلع الاستهلاكية الأخرى
- إلكترونيات
- بناء رأس المال
- رأس المال
- الورق
- التوزيع الجغرافي للصناعة
- معالجة الغذاء
- غاز طبيعي
- الطاقة الكهربائية والنووية
- التنظيم
- مواد أولية
- بناء آلة
- طاقة
- معدات النقل
- العمل
- صناعة الاتصالات
- فحم
- معدات الطاقة الكهربائية
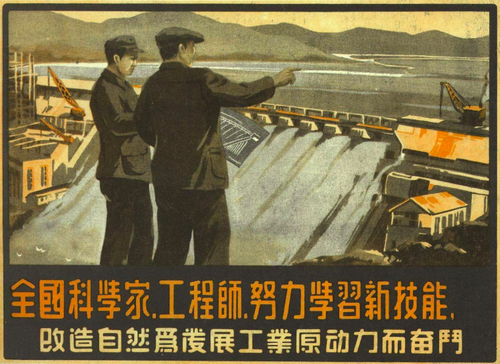
بدايةً، تاريخ الصين التقني والصناعي متشعب وكبير للغاية؛ فقد شهد القطاع الصناعي الصيني تقدماً كبيراً باستخدام أغلب تقاناته منذ خمسينيات القرن العشرين. ونتناول فيما يلي مزيدًا من التفاصيل.
اقتصاد الصين
التاريخ الاقتصادي للصين (1949 حتى الآن)
مواد بناء
وعلى صعيد آخر، بناء رأس المال على نطاق واسع زيادة كبيرة في الطلب على مواد البناء. مثل صناعة الأسمدة الكيماوية ، أظهر إنتاج الأسمنت تطويرًا متزامنًا للمصانع الصغيرة والمنشآت الكبيرة والحديثة. بدأ البناء الواسع لمصانع الأسمنت الصغيرة في سنة 1958. بحلول منتصف سبعينيات القرن العشرين ، كانت هذه النباتات موجودة في 80 في المائة من مقاطعات الصين ؛ في سنة 1984 شكلت حصة كبيرة من إنتاج الأسمنت الوطني. هذه النباتات المحلية تختلف على نطاق واسع في الحجم والتكنولوجيا. في سنة 1983 أنتجت الصين ما يقرب من 108 مليون طن من الأسمنت ، والثانية في العالم إلى الاتحاد السوفيتي. في عام 1984، زاد الإنتاج بنسبة 14 في المائة ، ليصل إلى 123 مليون طن ، وباستثناء مناطق شيزانغ ونينغشيا الذاتية الحكم ، يوجد في كل مقاطعة ومنطقة ذاتية الحكم وبلدية مصانع قادرة على إنتاج 500000 طن من الأسمنت سنويًا.
وعلى صعيد آخر، بحلول منتصف الثمانينيات من القرن الماضي ، كانت الصين واحدة من المنتجين الأساسيين في العالم للزجاج المسطح، وهو مادة بناء مهمة. وصل الإنتاج في عام 1984 إلى 48.3 مليون حالة ، كما أنتجت 20 مصنعا للزجاج في المدن 500000 حالة سنويا. من المقرر الانتهاء من إنشاء ثلاثة مصانع زجاجية كبيرة ، يبلغ حجم كل منها 1.2 مليون حالة قياسية ، في عام 1985 في لويانغ وتشينهوانغداو وناننينغ.
علاوةً على ذلك، تطورت صناعة مواد البناء في الصين بسرعة ووصلت قيمة الإنتاج إلى 28.7 مليار ين في سنة 1984. لقد صنعت أكثر من 500 نوع من المنتجات ووظفت نحو 3.8 مليون شخص في سنة 1984. تم استخدام هذه المواد في الصناعات المعدنية والآلات والإلكترونيات والطيران والدفاع الوطني ومشاريع الهندسة المدنية. كانت مراكز الإنتاج الرئيسية لمواد البناء هي بكين ووهان وهاربين.
الصناعة الريفية
وفي هذا الصدد، على الرغم من النمو السريع والنجاح لمؤسسات المدن والبلدات ، واجه التوسع المستمر عقبات في سنة 1987. كانت الحكومة تحاول الحد من الإنتاج بسبب المخاوف الاقتصادية والبيئية. علاوة على ذلك ، فإن سوء الإدارة المالية ، وسوء تحليل السوق، وارتفاع تكلفة الطاقة والمواد الخام ، والمعدات المتدنية المستوى ، والتدخل المستمر من جانب السلطات الحكومية المحلية قد أعاق الإنتاج والتوسع. في بعض المناطق ، مثل تشجيانغ، بذلت جهود لحل بعض المشكلات التي تواجه المؤسسات الريفية. سمحت الحكومات المحلية للشركات بالحفاظ على 70 في المائة من الأرباح ، ومن بين الـ 30 في المائة المتبقية المحولة إلى حكومة المقاطعة ، تم استثمار 70 في المائة في الشركات القائمة أو اعتُمدت لإنشاء شركات جديدة.
وعلى صعيد آخر، قدمت مؤسسات البلدة والبلدات مساهمة كبيرة في النمو الاقتصادي العام. في عام 1985، كان ما يقدر بنحو 28 في المائة من الفحم ، و 53 في المائة من مواد البناء ، و 30 في المائة من الورق ، و 20 في المائة من السلع النسيجية ، و 33 في المائة من الملابس ، و 75 في المائة من المنتجات الجلدية من الشركات الريفية. حققت الشركات كذلك تقدمًا كبيرًا في سوق التصدير ، حيث تضم 8000 مصنعًا موجهًا للتصدير، منها 870 مشروعًا صينيًا أجنبيًا مشتركًا . في سنة 1985، ربحت مؤسسات المدن والبلدات نحو 4 مليارات ين بالعملة الأجنبية.
من جهة ثانية، وبلغ إجمالي قيمة الإنتاج لعام 1985 272.8 مليار ين ، 17 في المائة من إجمالي الناتج القومي و 44 في المائة من إجمالي الناتج الزراعي. استوعبت المؤسسات الريفية جزءًا كبيرًا من فائض العمالة الزراعية النازحين بسبب نظام المسؤولية الزراعية وانهيار نظام البلديات. ساعد هذا الاستيعاب الدولة إلى حد كبير من خلال القضاء على دعم الدولة لملايين العمال المشردين. في عام 1986، كانت المؤسسات الريفية توظف قرابة 76 مليون شخص ، أو 20 في المائة من إجمالي القوى العاملة في الصين.
ومن جهة أخرى، من عام 1980 إلى عام 1986، ارتفع عدد مؤسسات المدن والبلدات الريفية من 1.42 مليون إلى أكثر من 12.2 مليون. كان هناك خمسة أنواع من مؤسسات البلدة والبلدات: مؤسسات البلدة ، والمؤسسات القروية ، والمؤسسات التعاونية ، والمؤسسات التي تديرها عدة أسر ، والمؤسسات المنزلية. في سنة 1986، بلغ مجموع أصول المؤسسات على مستوى البلدة والقرية 134 مليار ين.
قائمة الشركات الصين
قائمة البلدان حسب تكوين قطاع الناتج المحلي الإجمالي
التاريخ التكنولوجي والصناعي للولايات المتحدة
مستوى التكنولوجيا
إمدادات الموارد الصناعية
وفي هذا الصدد، في سنة 1985، أصدر الحزب الشيوعي الصيني «قرار بشأن إصلاح نظام إدارة العلوم والتكنولوجيا». سعى القرار إلى تنسيق البحث والإنتاج عن كثب. جزء من الاستراتيجية الشاملة للتحديثات الأربعة كان لإعادة توجيه العلوم والتكنولوجيا نحو التقدم الاقتصادي. كان على معاهد البحوث التنافس على عقود من مختلف الصناعات والعمل على أساس رسوم مقابل الخدمة. تم التركيز على التعاون بين المصانع والجامعات والمعاهد الأخرى.
وفي السياق ذاته، اعتبارا من عام 1987، ظلت حالة هذا الجهد غير واضحة. طبقت صناعة المعادن ابتكارات تكنولوجية داخلية أكثر من صناعة الإلكترونيات لأن التقنيات في السابق كانت أكثر تطوراً من الأخيرة. بذلت صناعة المعادن جهدا أقوى لمزج البحوث والإنتاج في المؤسسات الفردية. كذلك، كان للمجمعات المعدنية الكبرى مرافق بحث داخلية لأبحاث المنتجات الجديدة. من ناحية أخرى، كان الالكترونيات أكثر تجزئاً. بحلول أواخر الثمانينات، لم يكن هناك كسر حاسم للحواجز بين العناصر الفنية والإنتاجية.
من جهة ثانية، لم تكن هناك أهداف واضحة للبحث والتطوير، ولا يوجد مفهوم لأهمية البحث والتطوير للصناعة. بدلاً من ذلك، تركزت الجهود على البحث والتطوير لأغراض علمية بحتة. لذلك، لم تطور الصين قاعدة عريضة للبحث والتطوير الصناعي. بحلول عام 1981، كان 8 في المائة فقط من إجمالي القوى العاملة في مجال البحث والتطوير يشاركون في البحوث الصناعية مقابل 72 في المائة في الولايات المتحدة. في سنة 1983 شارك 3.2 شخص فقط لكل 10000 شخص في البحث، مقارنة بـ 31 لكل 10000 في الولايات المتحدة. كما عانت المعوقات المؤسسية ونقص الموارد معاهد البحوث.
من جهة ثانية، أحد الأسباب الرئيسية للتأخر في التكنولوجيا هو قلة التنسيق بين معاهد البحوث ومؤسسات الإنتاج. بين عامي 1979 و 1984، ارتفع عدد الاكتشافات البحثية العلمية والتقنية الرئيسية من 2,790 إلى 10,000 وعدد الاختراعات التي وافقت عليها الدولة من 42 إلى 264. أغلب الاكتشافات والاختراعات لم تنفذ قط. كان هذا بشكل رئيسي لأن معاهد البحوث وشركات الإنتاج تعمل بشكل مستقل، مع تبادل ضئيل أو معدوم لتبادل المعلومات. كذلك، كان أغلب مديري المؤسسات مهتمين بتلبية حصص الإنتاج أكثر من اهتمامهم بالابتكارات التكنولوجية.
وفي السياق ذاته، كان لاستيعاب الصين للتكنولوجيا المستوردة نتائج مختلطة في منتصف الثمانينات. كان هناك بعض الإنجازات الرائعة، لكنها استغرقت وقتًا طويلاً. مثلًا، انتقلت تكنولوجيا غرب ألمانيا المدرفلة على البارد المتقدمة إلى مجمع أنشان للحديد والصلب في مقاطعة لياونينغ. لم يكن قطاع الإلكترونيات ناجحًا، بسبب نقص المواد الخام، ونقص في إمدادات الطاقة الموثوق بها، ومهارات القوى العاملة المنخفضة، ونقص موظفي الخدمات والتطبيقات. ومن بين الأمثلة على ذلك مصنع Jiangnan لأشباه الموصلات في وشى بمقاطعة جيانغسو، والذي تلقى المعدات من الكثير من الشركات اليابانية والأمريكية. بحلول عام 1987 كان مثمر للغاية. ومع ذلك، فإن صناعة الإلكترونيات في الصين، مثلها مثل أغلب الصناعات الأخرى، كانت في ذلك الوقت بعيدة عن تطبيق التكنولوجيا المتقدمة، أيا كان مصدرها.
ومن ناحية أخرى، على الرغم من التحسن الملحوظ خلال السنوات الأولى للجمهورية الشعبية، ظل المستوى التكنولوجي للصناعة الصينية منخفضًا جدًا في أواخر الثمانينيات. حقق الصينيون تقدمًا تكنولوجيًا ملحوظًا في بعض المجالات، مثل الأسلحة النووية والأقمار الصناعية وأجهزة الحواسيب؛ لكن بشكل عام، تخلف القطاع الصناعي عن البلدان المتقدمة. يرجع تاريخ أغلب الآلات والمعدات الصينية إلى الخمسينيات والستينيات. كان الاتحاد السوفيتي قد قدم مساعدة تكنولوجية خلال الخمسينيات من القرن الماضي، لكن هذه المساعدات انتهت فجأة في أوائل الستينيات بانقطاع العلاقات الثنائية (انظر الانقسام الصيني السوفيتي).
المنسوجات
إضافةً إلى ذلك، بعد عام 1949 تم إعادة تنظيم إنتاج المنسوجات القطنية وتوسيعها لتلبية احتياجات المستهلكين. زادت زراعة القطن في المناطق المحيطة بمراكز الغزل المنشأة في مدن ميناء شنغهاي وتشينغداو وتيانجين وقوانغتشو. تم افتتاح منشآت جديدة للغزل والنسيج بالقرب من المناطق الداخلية المنتجة للقطن. في عام 1983 أنتجت الصين 4.6 مليون طن من القطن ، أي أكثر من ضعف إجمالي 1978.
من جانب آخر، تقليديا ، المناطق الساحلية لديها أحدث المعدات والمرافق النسيجية. كانت بلدية شانغهاي ومقاطعة جيانغسو المركزين العصبيين في الصناعة ، حيث مثلتا 31.6 في المائة من إجمالي قيمة الإنتاج الإجمالي للمنسوجات في سنة 1983. وكانت مناطق النسيج الرئيسية الأخرى هي مقاطعات شاندونغ ولياونينغ وهوبى وتشجيانغ وخبى.
في هذا الإطار، كانت الصين لا تزال أكبر منتج للحرير في العالم في عام 1983، حيث تنتج نحو مليار متر من المنسوجات الحريرية. كانت بلدية شنغهاي ومقاطعات جيانغسو وتشجيانغ مراكز الحرير الرئيسية. في تلك السنة أنتجت الصين كذلك ما يقرب من 100,000 طن من الصوف المحبوك، و 140 مليون متر من قطع الصوف، و 3.3 مليون طن من الغزل، و 541000 طن من الألياف الكيماوية.
علاوةً على ذلك، من 1979 إلى 1984، ارتفعت قيمة إنتاج صناعة النسيج نحو 13 في المئة سنويا. في سنة 1984، كان لدى الصين نحو 12000 شركة تنتج السلع القطنية والصوفية والحرير والكتان والألياف الكيماوية والمطبوعات والسلع المصبوغة والتريكو وآلات النسيج. كان إنتاج المنسوجات 15.4 في المائة من إجمالي قيمة الإنتاج الصناعي في البلاد في عام 1984. في عام 1984، بلغت صادرات المنسوجات (باستثناء السلع الحريرية) 4.15 مليار دولار أمريكي ، بزيادة 21.7 في المائة عن عام 1983، وتمثل 18.7 في المائة من إجمالي قيمة صادرات البلاد. بحلول عام 1986، كانت المنسوجات تحل محل النفط كأعلى مصدر للنقد الأجنبي.
من جانب آخر، الصين لديها تاريخ طويل وغني في إنتاج الحرير والألياف اللحية والمنسوجات القطنية. أقرب منتج للحرير ، بدأت الصين في التصدير إلى غرب آسيا وأوروبا نحو 20 قبل الميلاد. رامي، وهو عشب يستعمل لإنتاج الأقمشة المنسوجة ، وخطوط الأسماك ، وشبكات الأسماك ، تم زراعته لأول مرة نحو 1000 قبل الميلاد ، ويوجد في مقاطعات هونان وهوبى الجنوبية. وسيتشوان وقوانغدونغ وقويتشو وقوانغشى. كان غزل القطن والنسيج أكبر صناعة محلية في أواخر القرن التاسع عشر وأوائل القرن العشرين. بعد أداء محترم ولكنه غير متناسق من عام 1949 إلى عام 1978، زاد إنتاج المنسوجات بدرجة كبيرة مع إدخال نظام المسؤولية الزراعية في عام 1979. وبحلول عام 1979 إمدادات المنسوجات قد تحسنت، وcloth- تقنين النظام (المعمول به منذ 1949) انتهت، وبدأت هذه الصناعة أن تزدهر.
نفط
كذلك، تم إجراء الاستكشاف والحفر في الخارج لأول مرة في أوائل السبعينيات ، وأصبح أكثر انتشارًا وتقدماً مع تقدم العقد. يعتقد خبراء النفط الصينيون والأجانب أن الرواسب البحرية كانت شاسعة ويمكن أن تساوي الاحتياطيات البرية. العمليات البحرية تعتمد اعتمادا كبيرا على التكنولوجيا الأجنبية. في سنة 1982، قدمت ثلاث وثلاثون شركة نفط أجنبية عروضًا للحصول على حقوق التنقيب في الخارج ؛ سبعة وعشرين وقعت في نهاية المطاف العقود. بحلول منتصف الثمانينيات ، عندما كانت نتائج الاستكشاف البحري مخيبة للآمال ولم تكن سوى حفنة من الآبار تنتج النفط بالفعل ، فقد بدأت الصين في التأكيد على التنمية البرية. لمواصلة الاستكشاف البحري ، أنشأت الصين المؤسسة الوطنية الصينية للنفط البحري (C N O O C) لمساعدة شركات النفط الأجنبية في استكشاف وتطوير واستخراج وتسويق النفط الصيني.
علاوةً على ذلك، تركز الاستكشاف والحفر في مناطق في بحر الصين الجنوبي، وخليج تونكين، وحوض حوض نهر اللؤلؤ في الجنوب ، وخليج بوهاي في الشمال. أدت الخلافات بين الصين والكثير من الدول المجاورة إلى تعقيد مستقبل تنمية النفط في الكثير من المواقع البحرية الواعدة.
إضافةً إلى ذلك، احتياطيات النفط كبيرة ومشتتة على نطاق واسع. بشكل عام ، تتركز التنمية على الودائع التي يمكن الوصول إليها بسهولة من المراكز الصناعية والسكانية الرئيسية. لا تزال الودائع في المناطق النائية مثل أحواض تاريم وجونجار والقادم غير مستكشفة إلى حد كبير. تختلف جودة الزيت من الرواسب الرئيسية اختلافًا كبيرًا. بعض الرواسب ، مثل حقل شنغلي ، تنتج زيتًا منخفض الجودة مناسب بشكل رئيسي كوقود. أغلب النفط المنتج في الصين من الحقول الكبيرة في الشمال والشمال الشرقي ثقيل ومنخفض الكبريت ويحتوي على نسبة عالية جداً من البارافين، مما يجعل من الصعب والمكلف استخراجه وتكريره.
وفي السياق ذاته، قبل عام 1949، استوردت الصين أغلب نفطها. خلال الخطة الخمسية الأولى ، استثمرت بكثافة في الاستكشاف وتطوير الآبار. في سنة 1959 تم اكتشاف احتياطيات واسعة في حوض سونغهوا جيانغ لياو خه في شمال شرق الصين . بدأ تشغيل حقل داتشينغ النفطي في هيلونغجيانغ عام 1960. كانت داتشينغ تنتج نحو 2.3 مليون طن من النفط بحلول عام 1963، واستمرت في قيادة الصناعة خلال السبعينيات. مكنت الاكتشافات المهمة الأخرى ، بما في ذلك حقول النفط الرئيسية في شنغلي ، في شاندونغ وداغانغ ، في تيانجين، الصين من تلبية الاحتياجات المحلية والقضاء على جميع الواردات على وجه التقريب بحلول منتصف الستينيات. في عام 1973، على الرغم من الطلب الداخلي المتزايد على المنتجات البترولية ، كان الإنتاج كبيرًا بما يكفي لتصدير مليون طن من النفط الخام إلى اليابان. زادت الصادرات إلى 6.6 مليون طن في سنة 1974 ووصلت إلى 13.5 مليون طن في عام 1978. في سنة 1985، بلغت صادرات النفط الخام قرابة عشرين مليون طن ، أي قرابة 16 في المائة من إجمالي الإنتاج. كانت غالبية صادرات عام 1985 إلى اليابان ، لكن الحكومة أصدرت كذلك كميات متزايدة في السوق الفورية وأرسلت بعضها إلى سنغافورة للتكرير. على الرغم من أن الحكومة تخلت مؤقتًا عن سعيها لتوسيع قاعدتها لتصدير النفط في عام 1986، فإن 131 مليون طن من النفط الخام ما زالت منتجة ، بزيادة قدرها 5.8 مليون طن عن عام 1985.
بناء المساكن
من جانب آخر، كان السكن الحديث في نقص مزمن في الصين المعاصرة. كانت الظروف السكنية في عام 1949 بدائية ومزدحمة ، وقد فرض النمو السكاني الهائل منذ ذلك الحين ضغطًا كبيرًا على صناعة البناء في البلاد. بحسب تقديرات عام 1985، ستكون هناك حاجة إلى 46 مليون وحدة سكنية إضافية ، أو قرابة 2.4 مليار متر مربع من المساحة الأرضية ، بحلول عام 2000 لإيواء كل أسرة حضرية. تم تعريف السكن المناسب على أنه متوسط مساحة المعيشة للفرد الواحد ثمانية أمتار مربعة. ومع ذلك ، في سنة 1984، كان متوسط مساحة المعيشة للفرد 4.8 متر مربع فقط. اقترح أخصائيو الإسكان إصلاح نظام بناء المساكن وتخصيصها وتحقيق الهدف الذي تبلغ مساحته ثمانية أمتار مربعة على مرحلتين: ستة أمتار مربعة بحلول عام 1990 والمتر المربعين الإضافيين بين 1990 و 2000 وللمساعدة في تخفيف هذا الوضع ، زادت المؤسسات الحضرية الاستثمار في الإسكان للعمال. في عام 1985 بلغ مجموع المساكن التي بناها المؤسسات الحكومية والجماعية في المدن والبلدات 130 مليون متر مربع من المساحة الأرضية. في الريف ، كان الإسكان الذي بناه المزارعون 700 مليون متر مربع.
لمحة عامة
وفي هذا السياق، في الثمانينات من القرن الماضي، هيمنت المصانع ذات النطاق الواسع التي يتم التحكم فيها مركزيًا على التصنيع. وقد استكملت هذه المصانع الكبيرة بالعديد من مؤسسات المدن الصغيرة والبلدات، والتي شكلت نسبًا كبيرة من الإنتاج الوطني للفحم ومواد البناء والمنتجات الجلدية.
ومن ناحية أخرى، بحلول منتصف ثمانينات القرن العشرين، حققت الإصلاحات الصناعية نجاحًا كبيرًا في بعض المجالات. فتأسست مجموعة واسعة من الصناعات الحديثة؛ حيث كانت البلاد واحدة من الشركات الرائدة في العالم في إنتاج الفحم والمنسوجات والدراجات. وتواجد في الصين مصانع رئيسية في كل مجال من المجالات الصناعية الرئيسية على وجه التقريب. زاد ناتج الصناعة الخفيفة للسلع الاستهلاكية زيادةً كبيرةً. وخفَّضت الشركات تكاليف التشغيل في بعض الحالات. وتمكَّن المدراء من ممارسة قدر أكبر من الاستقلالية وتم العمل على تطبيق الكثير من الابتكارات التقنية لزيادة الكفاءة.
كذلك، وتشمل المشاكل الرئيسية: الفشل في إصلاح أنظمة التسعير، وتدخل الكوادر المحلية في تشغيل المدير للمؤسسات، وإدامة فترة الحياة، ونظام ما يُعرف بــ«وعاء الأرز الحديدي» للعمال. جعل النمو الصناعي السريع نقص الطاقة أحد أكثر المشكلات التي تواجه الاقتصاد حرجاً، حيث حصرت المنشآت الصناعية والمناجم في 70 أو 80 بالمائة من الطاقة.
أدوات الآلة
ومن ناحية أخرى، في سنة 1986، أنتجت قرابة 120 شركة كبرى أغلب أدوات الآلات الصينية. الكثير من النباتات الكبيرة كانت في الشرق والشمال والشمال الشرقي ، لا سيما في بكين وشانغهاي وشنيانغ وهاربين وتيانجين. في أوائل ومنتصف الثمانينيات ، كان هناك عدد من الاتفاقيات مع الشركات المصنعة الأجنبية تهدف إلى مساعدة الصين على تحديث صناعة الأدوات الآلية. كما طلبت حكومة بلدية شنغهاي مساعدة البنك الدولي في إعداد وتمويل خطة تحديث شاملة لصناعة الأدوات الآلية في شنغهاي.
وعلى صعيد آخر، بشكل عام ، اعتمدت صناعة الأدوات الآلية على تكنولوجيا الستينيات. كان للعديد من الأدوات مدة خدمة لا تتجاوز 5 إلى 7 سنوات ، مقارنةً بما يتراوح بين 12 إلى 15 عامًا في البلدان الصناعية. كانت الأدوات غير موثوقة بشكل عام وغير مناسبة للعمل الدقيق بسبب التصميم القديم ، والمكونات المشتراة ذات الجودة المنخفضة ، ومرافق التصنيع المتدنية ، ونقص الخبرة في إدارة الإنتاج.
الصناعة التحويلية
وعلى صعيد آخر، قبل عام 1949 كانت صناعة الحديد والصلب صغيرة ومشتتة. كان اليابانيون قد بنوا منشأة الصلب الحديثة فقط بعد الحرب العالمية الأولى في أنشان، لياونينغ. رغم أن اليابان بنت أخيرًا تسعة أفران صهر في أنشان، إلا أن إجمالي إنتاج الصلب لجميع المصانع لم يتجاوز أبدًا مليون طن سنويًا. تم إتلاف الكثير من المعدات اليابانية في الحرب الأهلية الصينية أو تم إزالتها من قبل السوفييت في نهاية الحرب العالمية الثانية.
وفي هذا السياق، إلى جانب النباتات الكبيرة، تم تفريق نحو 800 مطحنة أصغر في جميع أنحاء البلاد في سنة 1985. وتراوحت بين طواحين متخصصة تنتج 500000 طن سنويًا إلى عمليات صغيرة جدًا تخضع للولاية القضائية المحلية أو وزارات أخرى. كان الكثير من المصانع الأصغر إرثًا من القفزة العظيمة للأمام، عندما أنشأت السلطات المحلية على عجل مرافقها الخاصة لصناعة الصلب. في منتصف الثمانينات من القرن الماضي ، كانت الحكومة تأمل في التخلص التدريجي من هذه النباتات غير الفعالة لصالح النباتات الأكبر والأكثر إنتاجية.
كذلك، اعتُبرت صناعة الصلب بمثابة حجر الزاوية أو «الرابط الرئيسي» لكل من برنامج Great Leap Forward وبرامج التحديث الرابع . لكن قيادة ما بعد ماو كانت مصممة على عدم تكرار سياسات القفزة العظيمة الكارثية الاقتصادية: ففي سنة 1979، دعت إلى فترة من التعديل وإعادة الاستثمار في الصلب. ومع ذلك، فقد حددت هدفًا لإنتاج 80 مليون طن من الصلب بحلول عام 2000. كان يتعين تحقيق أهداف الإنتاج من خلال تجديد وتحسين المرافق القائمة، بدلاً من بناء منشآت جديدة. أدت التحسينات في المصانع الحالية إلى خفض استهلاك الطاقة في صناعة الصلب من 73.8 مليون طن من الفحم في عام 1978 إلى 69.1 مليون طن في سنة 1983، وزاد الإنتاج بنسبة 26 في المائة. ومع ذلك، أدرك الصينيون أنهم سيحتاجون إلى مساعدة خارجية لتحديث صناعة الصلب بالكامل. لقد سعوا للحصول على الأجهزة ونقل التكنولوجيا والمساعدة الإدارية والتخطيطية.
كذلك، تطور قطاع التصنيع في الصين بحسب مبدأ «المشي على قدمين»، وهي سياسة الاعتماد على الذات التي تم تقديمها في الخمسينيات. في ثمانينيات القرن الماضي، كانت المحطة تتألف من المصانع الكبيرة والمتوسطة الحجم التي تمولها الدولة والتي تسيطر عليها الدولة مع أكثر الأفراد المؤهلين والمعدات الأكثر تطوراً. وكانت المحطة الأخرى عبارة عن مصانع صغيرة الحجم تستعمل معدات رديئة وكميات كبيرة من العمالة المحلية. معا، أنتج القطاعان مجموعة واسعة من المنتجات الصناعية. في أغلب الحالات، كانت المصانع الكبيرة تمثل الجزء الأكبر من الإنتاج، لكن الشركات الأصغر كانت تزيد حصتها وتنتج نسبة كبيرة من الأسمنت والأسمدة والآلات الزراعية.
وفي هذا السياق، ذكرت وزارة الصناعة المعدنية (التي انتهت صلاحيتها الآن) في سنة 1985 أن الصين لديها 13 مصنعًا قادرًا على إنتاج مليون طن على الأقل سنويًا. تمثل نحو 65 في المائة من إجمالي الإنتاج، وقد تم بناء هذه المطاحن أغلبها خلال 1950ميلادي. كان مصنع آنشان الأقدم والأكثر إنتاجية على الإطلاق، حيث ينتج 7 ملايين طن سنويًا. وكان أكبر المقبل في ووهان. تم بناؤه في الخمسينيات بمساعدة السوفيات. بدأت الصين البناء في عام 1978 في أول مجمع متكامل للصلب، «باوشان للحديد والصلب» في شنغهاي، ولكن تاريخ الإكمال انتقل من 1982 إلى 1985، وأخيراً إلى 1988.
وفي هذا الصدد، منذ إنشاء الجمهورية الشعبية، ذهبت استثمارات كبيرة باستمرار لتوسيع إنتاج الصلب. ومع ذلك، كان إنتاج الصلب حساسًا جدًا للتغيرات في السياسات الاقتصادية والمناخ السياسي. ارتفع إنتاج الصلب بشكل مطرد في 1950 ميلادي عندما ساعد المستشارين السوفييت وضع الأساس لصناعة الحديد والصلب، وتركيب الكثير من سوفيتية التصميم الانفجار وفرن المجمرة المكشوفة. شهدت فترة القفزة العظيمة للأمام (1958–1960) نموًا كبيرًا في أفران الفناء الخلفي البدائية التي تنتج حديد الخنزير ذي النوعية الرديئة والكثير من النباتات الجديدة والصغيرة والحديثة والإفراط في استخدام النباتات الكبيرة وتقارير الإنتاج المبالغ فيها. في عام 1961 انهارت الصناعة؛ تم إغلاق جميع المصانع الصغيرة على وجه التقريب، وانخفض الإنتاج إلى أقل من نصف المبلغ المسجل لعام 1960. من عام 1960 إلى عام 1965، تعافى الإنتاج تدريجياً من خلال إصلاح المعدات وشراء أفران الأكسجين الأساسية من النمسا والأفران الكهربائية من اليابان. انخفض الإنتاج في عامي 1967 و 1968 أثناء الثورة الثقافية، لكنه نما بسرعة في الاستقرار السياسي النسبي من عام 1969 حتى أوائل السبعينيات. في منتصف سبعينيات القرن الماضي، تسببت الاضطرابات السياسية في تأخير الإنتاج، وكذلك حدث زلزال تانغشان الكارثي عام 1976. وقد ألحق هذا الحدث أضرارًا بالغة بمصنع الصلب Tangshan ومناجم K a i l u an للفحم. هذه الأخيرة هي مصدر رئيسي للفحم الكوك. بعد عام 1976 ارتفع الإنتاج بشكل مطرد، حيث بلغ 34.5 مليون طن في سنة 1979. وكان إنتاج الصلب لعام 1986 خمسين مليون طن.
ومن جهة أخرى، في أواخر الثمانينيات ، كان من الواضح أن إنتاج الصلب سيبقى غير كافٍ لتلبية احتياجات التحديثات الأربعة . خلال الفترة التي تغطيها الخطة الخمسية السابعة ، كان من المتوقع أن تبلغ الواردات 41 في المائة من الناتج المحلي. كانت الصفائح الملفوفة رقيقة ، التي تستعمل في صنع أشياء مثل المركبات والغسالات والثلاجات، تعاني من نقص شديد في المعروض. في عام 1984، كان على الصين استيراد نحو نصف ألواح الصلب ونحو 80 بالمائة من ألواح الصلب. كما كان إنتاج الأنابيب والأنابيب غير كافٍ ، وكان لا بد من استيراد نحو 50 في المائة من جميع الأنابيب. كانت البلاد أكثر براعة في إنتاج قضبان الصلب ، ولكن لا يزال يتعين عليها استيراد ما يقدر بنحو 1.8 مليون طن من القضبان والقضبان في سنة 1984. في سنة 1985، استوردت الصين رقما قياسيا قدره 15 مليون طن من الفولاذ، أكثر من ثلثيها من اليابان. تحتل الصين في الوقت الحالي المرتبة الأولى في العالم كأكبر بلد منتجة للصلب، إذ تُنتج وحدها أكثر من 50 بالمائة من إنتاج الصلب العالمي، وقد بلغ إجمالي صادرات الصين من الصلب في عام 2024 نحو 100 مليون طنًا.
من جهة ثانية، في سنة 1987، كانت الصين خامس أكبر منتج للحديد والصلب في العالم، لكنها تأخرت كثيرًا عن البلدان المتقدمة في طرق الإنتاج والجودة. كانت أغلب السعة الفولاذية في أفران الموقد المفتوح مع أفران الأكسجين الأساسية والأفران الكهربائية والمحولات الجانبية. كان الكثير من الفحم وفحم الكوك المستعمل في صناعة الصلب منخفض الجودة. ذهب نحو 25 في المئة من الفحم في البلاد لإنتاج الصلب في سنة 1985. في سنة 1985، أدى تشييد رأس المال، الذي اعتبره الصينيون مفرطًا، إلى تفاقم النقص الحالي في الفولاذ المدلفن، وسدت الواردات 25 بالمائة من الطلب المحلي.
قطاع الخدمات
ومن ناحية أخرى، كان قطاع الخدمات هدفًا تم الترويج له بشكل جيد لبرنامج الإصلاح. سرعان ما أدى تقنين المؤسسات الخاصة والجماعية إلى ظهور العبث ، والإسكافيين ، والخياطين ، والحلاقين ، ومواقف الخدمات الغذائية الصغيرة ، لا سيما في الأسواق الحرة . بين عامي 1978 و1985، ارتفع عدد العاملين في تجارة الخدمات ومبيعات التجزئة والتموين من 6.1 مليون فقط إلى أكثر من 25 مليون منهم 21 مليون في شركات جماعية أو فردية. في سنة 1986، حفزت الحكومة نمو القطاع من خلال تأجير عدد كبير من مؤسسات الخدمات الحكومية الصغيرة ، المملوكة للدولة ، بما في ذلك المطاعم ومحلات الإصلاح ومحلات الحلاقة ، والتي كانت تعمل باستمرار بخسارة في ظل القطاع الخاص. إدارة الدولة.
من جانب آخر، المؤسسات التعليمية والثقافية استعملت 12.7 مليون شخص في سنة 1985. وشمل هذا المجموع 871000 من المعلمين والموظفين في مؤسسات التعليم العالي، بزيادة قدرها 68 في المئة عن العدد في سنة 1978، مما يعكس إعادة البناء المكثفة للنظام التعليمي في 1980ميلادي. كان هناك ما يقرب من 8 ملايين شخص يعملون في الإدارة الحكومية في سنة 1985.
وفي هذا الصدد، أنتجت الصين جميع الأدوية والمعدات الطبية الخاصة بها على وجه التقريب ، لكن أغلب المستشفيات كانت غير مجهزة بالمعايير الغربية. كان النقص الأكثر خطورة هو العدد القليل نسبياً من الأطباء وغيرهم من العاملين الطبيين المدربين تدريباً عالياً. في سنة 1985، كان نحو 4.3 مليون شخص يعملون في مؤسسات الرعاية الصحية. من بين هؤلاء ، كان 1.4 مليون من الأطباء - منهم 336000 من أطباء الطب التقليدي (وليس الحديث)، و 637000 من الممرضات ، و 1.4 مليون من القابلات وفنيو المختبرات والصيادلة وغيرهم من الموظفين التقنيين. زاد عدد أطباء الطب الحديث بأكثر من 35 في المائة بين عامي 1978 و 1985، وتجدد التواصل مع الغرب فتح فرص التدريب في أوروبا والولايات المتحدة واليابان.
علاوةً على ذلك، فقط ما يزيد قليلاً عن 10 بالمائة من جميع الصينيين تلقوا رعاية طبية مجانية. تم توفير الرعاية المجانية للعاملين في الحكومة والعسكريين والمدرسين وطلاب الجامعات والعاملين في الشركات المملوكة للدولة. تمت تغطية جزء من النفقات الطبية التي تكبدها أفراد أسرهم المعالين من قبل وحدات العمل. تدير أغلب المدن والقرى الريفية أنظمة طبية تعاونية طوعية (انظر الطب في الصين).
علاوةً على ذلك، وتشمل قطاعات الخدمات الأخرى التي تستعمل كميات كبيرة من العمل الرعاية الصحية والتعليم والثقافة والإدارة الحكومية. كانت هذه القطاعات مهمة للاقتصاد الوطني وتوظف أكثر من 25 مليون شخص.
صناعة الدفاع
تاريخ الزراعة في جمهورية الصين الشعبية
من جانب آخر، على الرغم من مساهمة الجيش في القطاع الصناعي ، في سنة 1987 تخلفت الصناعة الصينية كثيرا عن الدول الصناعية . الكثير من التكنولوجيا الصناعية عفا عليها الزمن بشدة. كما أدى النقص الحاد في الطاقة واختناقات النقل والتداخل البيروقراطي إلى إعاقة التحديث . على الرغم من أن الإنتاج كان مرتفعًا في عدد من الصناعات ، إلا أن الجودة كانت في كثير من الأحيان رديئة. ومع ذلك ، حقق القطاع الصناعي في الصين تقدما كبيرا منذ عام 1949. زاد إنتاج أغلب المنتجات إلى حدّ كبير منذ الخمسينيات من القرن الماضي ، وتنتج الصين الآن أجهزة كمبيوتر وأقمار صناعية ومواد أخرى عالية التقنية . جلب برنامج الإصلاح الذي تم تقديمه في أواخر السبعينيات حقبة من التخطيط الاقتصادي الأكثر عقلانية وأرسى الأساس لنمو صناعي أكثر توازناً واستدامة. اعتبارا من عام 1987، كان قادة الصين يدركون الحاجة إلى مزيد من الكفاءة والإنتاجية الصناعية، وكانوا يسعون جاهدين لتحقيق هذه الأهداف. اعتُبرت الصين في فبراير (شباط) من عام 2025 ثاني أكبر دولة منتجة للأسلحة في العالم بحسب تقارير معهد ستوكهولم الدولي لأبحاث السلام. وعلى الرغم من التقدم الكبير الذي شهدته الصناعات الدفاعية في الصين، فإنها لا تزال تواجه الكثير من التحديات كالقضايا التي تتعلق بحقوق الملكية الفكرية للأسلحة المصنعة، والتنافس المحتدم مع مصدري الأسلحة الرئيسيين.
وفي السياق ذاته، أنتجت الصناعات الدفاعية مجموعة واسعة من العتاد العسكري وكميات كبيرة من الأسلحة الصغيرة والدبابات، والتي تصدر الصين العديد منها إلى دول العالم الثالث مثل إيران . قامت الصين بتحديث الطائرات السوفيتية وتقوم بتطوير غواصات صاروخية تعمل بالطاقة النووية وصواريخ باليستية عابرة للقارات ودبابات مزودة بمعدات رؤية ليلية بالأشعة تحت الحمراء وأجهزة ضبط ليزر .
في هذا الإطار، أنتج المجمع الدفاعي الصناعي الصيني الأسلحة والمعدات التي تعتمد بشكل أساسي على التصميمات السوفيتية في الخمسينيات والستينيات. بسبب نقص النقد الأجنبي ، وتصور تهديد منخفض على المدى القصير ، والتأكيد على التحديثات الثلاثة الأخرى (الزراعة والصناعة والعلوم والتكنولوجيا)، قررت الصين تطوير صناعاتها الدفاعية تدريجياً. ستعتمد في المقام الأول على الإنتاج المحلي ، واستيراد التكنولوجيا الأجنبية فقط في مجالات الحاجة الماسة.
انظر كذلك
إضافةً إلى ذلك، نظرًا لتخصيص الدفاع لأقل أولوية في التحديثات الأربعة في السبعينيات ، كرس قطاع الدفاع الضخم في الصين كمية متزايدة من موارده للإنتاج المدني. مثلًا ، في منتصف الثمانينيات تم تخصيص ما يقرب من ثلث إنتاج صناعة الذخائر للإنتاج المدني ، وكان من المتوقع أن ترتفع الحصة إلى الثلثين بحلول عام 1990. أنتج قطاع الدفاع مجموعة واسعة من المنتجات ، بدءًا من الأثاث والتلسكوبات والكاميرات والآليات الثقيلة .
المعدات المعدنية
في هذا الإطار، تم إنتاج أغلب معدات صناعة الحديد والصلب في الاستخدام العام محليا. وشمل ذلك أفران الصهر على أساس التحسينات الصينية على التصاميم السوفيتية القديمة ، ومحطات الاستفادة من الخامات ، وأفران الموقد المفتوح ، والمحولات ذات الأعمدة الجانبية ، والأفران الكهربائية ، ومجموعة واسعة من معدات تشطيب الفولاذ. لتحقيق مستوى تكنولوجي أعلى ، تم استيراد قطع مختلفة من المعدات لأن الصين لم تستوعب التكنولوجيا اللازمة للإنتاج المحلي. في أغلب الحالات ، استوردت الصناعة المعدات الرئيسية فقط ، متجاهلة أدوات التحكم الضرورية والتقنيات المساعدة.
من جهة ثانية، استندت الكثير من المعدات في الصناعة المعدنية إلى التصاميم اليابانية في الثلاثينيات والتصاميم السوفيتية في الخمسينيات. تم بناء ثلثي المعدات الرئيسية في آنشان، أحد أكبر المصانع في الصين ، خلال ثلاثينيات وخمسينيات القرن الماضي. بشكل عام ، كانت المعدات المعدنية الرئيسية أكثر تقدماً من الناحية التكنولوجية من الأجهزة وأنظمة التحكم. كانت أدوات القياس والمراقبة ، الأساسية لمراقبة الجودة ، غير متوفرة.
خام الحديد
وفي هذا الصدد، كان لدى الصين احتياطيات من خام الحديد، بلغ مجموعها نحو 44 مليار طن ، في عام 1980. ومع ذلك ، في منتصف الثمانينات ، اعتمدت الصين على الواردات بسبب مشاكل النقل والإنتاج المحلية. يتم توزيع أسرة خام الحديد الكبيرة على نطاق واسع في قرابة ثلثي مقاطعات الصين ومناطق الحكم الذاتي. تم العثور على أكبر الكميات في مقاطعة لياونينغ، تليها مقاطعات سيتشوان وخبي وشانشي وآنهوي وهوبى وقانسو وشاندونغ ويوننان ومنغوليا الداخلية.
في هذا الإطار، في منتصف 1980ميلادي، تفتقر الألغام المنقبة، والنقل، والحديثة خام - إثراء المعدات. أغلب خام التعدين يحتوي على نسبة منخفضة من الحديد ويحتاج إلى تكرير كبير أو إثراء قبل استخدامه في أفران الصهر. تفتقر أغلب المناجم إلى النباتات الحديثة لتحويل خام الحديد منخفض الجودة إلى كريات مركزة.
صناعة الطاقة
مواد كيميائية
من جهة ثانية، مقارنة بالدول المتقدمة ، كانت الأسمدة الكيماوية الصينية تفتقر إلى الفوسفات والبوتاسيوم ، وتحتوي على الكثير من النيتروجين. لتعزيز إمدادات الفوسفات والبوتاسيوم ، اعتمدت الصين بشدة على الواردات خلال الخطة الخمسية السادسة.
ومن جهة أخرى، تطورت الصناعة الكيميائية الصينية من قاعدة لا تذكر في سنة 1949، ونمت إلى حدّ كبير في الخمسينيات وأوائل الستينيات ، وحظيت بتركيز كبير في أواخر الستينيات والسبعينيات. في عام 1984، خدمت المنتجات الكيماوية في المقام الأول الزراعة والصناعات الخفيفة. المجالات الثلاثة الرئيسية لتصنيع المواد الكيميائية هي الأسمدة الكيماوية ، والمواد الكيميائية الأساسية ، والمنتجات العضوية. كان يعتبر الأسمدة الكيماوية باستمرار مفتاح زيادة الإنتاج الزراعي. ارتفع إنتاج الكثير من المنتجات الكيميائية بشكل مطرد ، وأحيانًا بدرجة كبيرة ، من عام 1978 إلى عام 1984.
وفي هذا الصدد، باستثناء عدد قليل من العناصر ، مثل رماد الصودا والمطاط الصناعي، فإن الغالبية العظمى من المنتجات الكيميائية ، بما في ذلك الأسمدة ، جاءت من المصانع الصغيرة. يمكن بناء المصانع الصغيرة بسرعة أكبر وبتكلفة أقل من المصانع الكبيرة والحديثة ومصممة لاستخدام الموارد المحلية منخفضة الجودة ، مثل الرواسب الصغيرة من الفحم أو الغاز الطبيعي. كما أنها قللت من الطلب على نظام النقل المرهق.
ومن جهة أخرى، قام فرع التخليق العضوي في الصناعة الكيميائية بتصنيع البلاستيك والمطاط الصناعي والألياف الصناعية والأصباغ والأدوية والطلاء. كان للبلاستيك والمطاط الصناعي والألياف الصناعية مثل النايلون أهمية خاصة في حملة التحديث لأنها كانت تستعمل لإنتاج سلع استهلاكية أساسية مثل الأحذية والملابس. من 1979 إلى 1983، زاد إنتاج البلاستيك من 793000 إلى 1.1 مليون طن والألياف الكيماوية من 326300 إلى 540,000 طن. شملت المراكز الرئيسية لالتركيب العضوي شنغهاي، جيلين، بكين وتيانجين وتاييوان، جينشى، وقوانغتشو. تلقت الصناعة كميات كبيرة من الآلات الأجنبية في السبعينيات.
وفي هذا السياق، تقع مصانع الأسمدة الأكبر والأكثر حداثة في كل بلدية ومحافظة ومنطقة ذاتية الحكم. في أوائل سبعينيات القرن الماضي ، تفاوضت الصين على عقود مع شركات أجنبية لبناء ثلاثة عشر مصنعًا كبيرًا من الأسمدة النيتروجينية. بحلول عام 1980، كانت جميع المصانع الثلاثة عشر قد اكتملت ، وكان عشرة منها تعمل بشكل كامل. من 1980 إلى 1984 تم إغلاق الكثير من مصانع الأسمدة غير الفعالة ، وبحلول عام 1984 تم بناء مصانع إضافية مع المعدات الأكثر تقدما المتاحة. للاستفادة من الموارد المعدنية الغنية في الصين ، تم إنشاء المصانع الجديدة بالقرب من رواسب الفحم والفوسفات والبوتاسيوم.
وفي هذا الصدد، نما الإنتاج الكيميائي الأساسي بسرعة بعد عام 1949. في سنة 1983 كان إنتاج حمض الكبريتيك نحو 8.7 مليون طن مع مراكز الإنتاج الرئيسية في نانجينغ ولودا ، ومصانع كبيرة في الكثير من مجمعات الأسمدة الكيميائية. كان إنتاج رماد الصودا في عام 1984 1.88 مليون طن ، مع تركيز الإنتاج بالقرب من المصادر الرئيسية للملح، مثل المدن الساحلية الكبيرة ، سيتشوان وتشينغهاي ومنغوليا الداخلية. انتشر إنتاج الصودا الكاوية في منشآت كبيرة في داليان وتيانجين وشانغهاي وتايوان وشنيانغ وتشونغتشينغ. في سنة 1984 كان إنتاج الصودا الكاوية 2.22 مليون طن. تم إنتاج حامض النيتريك وحمض الهيدروكلوريك في الشمال الشرقي وفي شنغهاي وفي تيانجين.
السلع الاستهلاكية الأخرى
أعمال بناء
كذلك، في السنوات الثلاثين الأولى من الجمهورية الشعبية ، كانت الكثير من السلع الاستهلاكية الأساسية نادرة بسبب التركيز على الصناعات الثقيلة. ومع ذلك ، أدى برنامج الإصلاح الاقتصادي لعام 1979 إلى انفجار السلع الاستهلاكية. مثلًا ، زاد الإنتاج التلفزيوني من نحو 0.5 مليون جهاز في سنة 1978 إلى أكثر من 10 ملايين جهاز بحلول عام 1984. خلال نفس الفترة ، زاد إنتاج الدراجات نحو ثلاث مرات ونصف ، وزاد إنتاج المراوح الكهربائية بمقدار 12 ضعفًا ، وتضاعف إنتاج أجهزة الراديو. في النصف الأول من عام 1985، مقارنة بالفترة نفسها من عام 1984، زاد إنتاج أجهزة التلفزيون والغسالات والمراوح الكهربائية والثلاجات بدرجة كبيرة. وشملت الثلاجات والغسالات وأجهزة التلفزيون المكونات المستوردة. في سنة 1985، قرر المخططون الاقتصاديون الحد من إنتاج الثلاجات لأنهم قدروا أن العرض سوف يتجاوز الطلب بمقدار 5.9 مليون وحدة في عام 1990. في العام التالي ، كبحت السلطات إنتاج أجهزة التلفزيون بسبب الإفراط في الإنتاج والتركيز على الجودة.
إلكترونيات
ومن جهة أخرى، في سنة 1985، كانت صناعة الإلكترونيات تتكون من نحو 2400 مؤسسة و 100 مؤسسة بحثية و 4 معاهد للتعليم العالي و 20 مدرسة مهنية ثانوية. يعمل في هذه الصناعة نحو 1.36 مليون شخص ، منهم 130,000 موظف تقني. إلى جانب قرابة 2000 نوع من المكونات الإلكترونية والدوائر المتكاملة واسعة النطاق التي تنتجها الصناعة ، فقد صنعت 400 نوع من الآلات الإلكترونية ، بما في ذلك أجهزة الكمبيوتر الإلكترونية وأجهزة إرسال البث التلفزيوني وأجهزة الاستقبال ، وأجهزة الرادار والاتصالات. في الثمانينات ، حققت الصين خطوات كبيرة في إنتاج المنتجات الإلكترونية الاستهلاكية مثل أجهزة التلفزيون وأجهزة الراديو ومسجلات الأشرطة.
من جهة ثانية، في سنة 1987، كانت صناعة الإلكترونيات في الصين متخلفة عن الدول الصناعية نحو عشرة إلى خمسة عشر عامًا. كانت المشاكل الرئيسية هي عدم القدرة على نقل التكنولوجيا من البحوث إلى الإنتاج واستمرار الاعتماد على اليد العاملة. كذلك ، نفاد صبر للوصول إلى المعايير الغربية ثبت في بعض الأحيان نتائج عكسية. مثلًا ، بدلاً من شراء عنصر معقد مثل المعالج الصغري في الخارج ، اختارت الصين تطوير منتجاتها الخاصة ، على حساب كبير.
بناء رأس المال
من جهة ثانية، في سنة 1981، مر الاقتصاد بفترة من «التعديل»، تم خلالها تخفيض ميزانية الاستثمار لبناء رأس المال إلى حدّ كبير. أثبت هذا الحل الإداري للإفراط في الاستثمار أنه غير فعال ، وتركزت الإصلاحات اللاحقة على التدابير الاقتصادية مثل الضرائب المفروضة على الاستثمار. كان الهدف من إصدار القروض بفائدة بدلاً من المنح هو التحكم في نمو الإنشاءات. على الرغم من الإصلاحات ، استمر بناء رأس المال بوتيرة سريعة في عام 1986. كانت غالبية الاستثمارات الجديدة غير مخطط لها ، حيث جاءت من القروض أو رأس المال الداخلي للمؤسسات.
صناعة التعدين
من جهة ثانية، خلال الخطة الخمسية السابعة ، تم تحديد 925 مشروعًا متوسطًا وواسع النطاق. تخطط الحكومة لتخصيص 1.3 تريليون ين للأصول الثابتة، بزيادة قدرها 70 في المائة على الخطة الخمسية السادسة. تم تخصيص 40 في المائة من الأموال لمشاريع جديدة ، والنسبة 60 في المائة المتبقية لتجديد أو توسيع المنشآت القائمة. بعض المشاريع المعنية كانت محطات توليد الطاقة ، مناجم الفحم ، السكك الحديدية ، الموانئ ، المطارات ، ومراكز إنتاج المواد الخام.
وعلى صعيد آخر، منذ الخمسينيات ، ابتليت صناعة البناء الرأسمالي بالنمو المفرط والتقسيم. كانت هناك تجاوزات متكررة في التكاليف وتأخيرات في البناء ، وكانت الموارد مفرطة. غالبًا ما فشل مديرو المشروع في التنبؤ بدقة بالحاجة إلى عناصر مثل النقل والمواد الخام والطاقة. تم بناء عدد كبير من المصانع الصغيرة ، مما يوفر طاقة فائضة على المستوى الوطني ولكن مع وفورات الحجم الضئيلة على مستوى المصنع. أدى ضعف التعاون بين الوزارات والمقاطعات إلى الازدواجية غير الضرورية. لأن كل منطقة تسعى لتحقيق الاكتفاء الذاتي في جميع مراحل البناء ، عانى التخصص. منذ السنوات الأولى للجمهورية الشعبية ، كان الاستثمار المفرط في البناء مشكلة مستمرة. أدت الإصلاحات المالية في عامي 1979 و 1980 إلى تفاقم الإفراط في الاستثمار من خلال السماح للحكومات المحلية بالاحتفاظ بنسبة مئوية أكبر بكثير من عائدات الشركات في مجالاتها. يمكن للحكومات المحلية استخدام الأرباح المحتجزة للاستثمار في المصانع في مناطقها. هذه الاستثمارات ، التي تقع خارج الخطة الاقتصادية الوطنية ، تتداخل مع سيطرة الحكومة المركزية على استثمار رأس المال.
رأس المال
ومن ناحية أخرى، منذ عام 1949 كرست الصين نسبة كبيرة من الاستثمار للصناعة. بحلول عام 1983 كان الاستثمار في الصناعة ما يقرب من 57 في المئة من الاستثمار في الأصول الثابتة. في عام 1984، تم تخصيص قرابة 44 مليار ين، أو ما يقرب من 30 بالمائة من إجمالي نفقات الدولة، لبناء رأس المال. في عام 1981، حاولت القيادة الحد من الاستثمار المفرط غير المنضبط في بناء رأس المال. لم تكن النتائج إيجابية بشكل خاص - جزئياً بسبب إعادة الاستثمار من قبل الشركات التي سمحت لها بالاحتفاظ بالأرباح، وجزئياً بسبب الاستثمار الأجنبي.
وفي هذا الصدد، لتكملة مصادر رأس المال المحلية، بدأت القيادة الصينية بالسماح لجميع أشكال القروض والائتمان الأجنبية على وجه التقريب بنهاية عام 1979. بحلول أوائل عام 1980، كان لدى البلاد إمكانية الوصول إلى ما يعادل 30 مليار دولار أمريكي على وجه التقريب كقروض وائتمانات أجنبية تم تمديدها حتى عام 1985. كما سعت الصين لرأس المال الأجنبي من خلال تشجيع المشاريع المشتركة بين الشركات الصينية والأجنبية. ولكن في أوائل عام 1986، نظرت الشركات الأجنبية إلى الصين كمجال استثمار مرتفع التكلفة وعالي المخاطر. في عام 1985 تم الالتزام بمبلغ 8.5 مليار دولار أمريكي من رأس المال الأجنبي، مقارنة بـ 500 مليون دولار أمريكي فقط في الربع الأول من عام 1986.
الورق
وفي هذا السياق، أنتجت أكثر من 1500 مطحنة الورق في الصين ، نحو 45.4 مليون طن وأكثر من 500 نوع مختلف من الورق المصنوع آليا في سنة 1986. تم استيراد نحو مليون طن من اللب والورق سنويًا. في عام 1986، ركزت الصين على مكافحة التلوث وزيادة تنوع المنتجات واستخدام أقل للألياف والمواد الكيميائية والاستخدام الأكثر كفاءة للطاقة كتدابير لتحسين الإنتاج. ومع ذلك ، سعت الصين كذلك مساعدة أجنبية لتحقيق هذه الأهداف.
من جانب آخر، في أوائل الثمانينيات من القرن الماضي ، كان النقص الحاد في الصين في الغابات المنتجة مقترنًا بالتكنولوجيا القديمة لإحداث نقص في الورق والورق في وقت يتزايد فيه الطلب. من 1981 إلى 1986، كان معدل النمو السنوي لإنتاج الورق 7.3 في المئة. ومع ذلك ، في سنة 1986 كان 20 في المائة فقط من لب الورق مصنوعًا من الخشب؛ الباقي المستمدة من الألياف العشب.
التوزيع الجغرافي للصناعة
علاوةً على ذلك، في الخمسينيات من القرن الماضي، شكلت المراكز الصناعية في شرق وشمال شرق الصين قرابة ثلثي إجمالي الإنتاج الصناعي. ومع ذلك، بحلول عام 1983، زادت المراكز الصناعية في الشمال والجنوب والجنوب الغربي من نصيبها من الإنتاج إلى أكثر من 40 في المئة. كانت هذه الزيادة نتيجة لسياسة بدأت في الخمسينيات من القرن الماضي لتوسيع القواعد الصناعية القائمة تدريجياً لتشمل مناطق جديدة، وبناء قواعد جديدة في الشمال والجنوب، وإنشاء قاعدة جديدة في الجنوب الغربي.
وعلى صعيد آخر، قبل عام 1949، كانت الصناعة الصينية مركزة في مدن الساحل الشرقي الكبيرة وفي منطقة الشمال الشرقي من الصين. وكانت مدينة شنغهاي هي أكبر مركز صناعي، تليها آنشان وفوشون وشنيانغ، وكلها في لياونينغ. تشينغداو، في شاندونغ، وتيانجين كانت كذلك مراكز صناعية مهمة. فقط عدد قليل من المدن في المناطق الداخلية لديها أي صناعة حديثة. من بينهم ووهان وتشونغتشينغ وتاييوان. وفي سبتمبر (أيلول) 1947، أصدر الحزب الشيوعي أول خطة اقتصادية للصناعة، والتي عُرفت باسم "مخطط اللجنة الإدارية للشمال الشرقي لخطة البناء الاقتصادي لعام 1948".
وفي هذا السياق، خلال الخطة الخمسية الأولى (1953-1957)، شددت الحكومة بشكل خاص على تنمية الشمال الشرقي ومناطق أخرى غير شنغهاي، القاعدة الصناعية الأكثر أهمية في الصين. تم بناء المواقع الصناعية في الشمال حول مصانع الصلب الجديدة في باوتو، منغوليا الداخلية، ووسط الصين في ووهان، وهوبى. كما نشأت المراكز الصناعية في الجنوب الغربي، أغلبها في سيتشوان.
كذلك، من عام 1952 إلى عام 1983، سجل الجنوب والجنوب الغربي والشمال الغربي للصين نموًا صناعيًا أعلى من المناطق الشرقية والشمالية والشمالية. نما إجمالي الناتج الصناعي الأسرع في الجنوب - من 13.7 في المائة من إجمالي الإنتاج في عام 1952 إلى 18.5 في المائة في عام 1983. وقد شددت الحكومة على تطوير المناطق الداخلية منذ الخمسينيات، لكنها بحلول عام 1986 تخلت عن تلك الاستراتيجية من أجل تطوير مناطق ذات بنى تحتية أكثر رسوخًا. بحسب هذه الخطة، سيستمر الجنوب في النمو، لكن الشرق والشمال الشرقي سيكونان المستفيدين الرئيسيين.
معالجة الغذاء
من جهة ثانية، كانت صناعة المشروبات كبيرة للغاية وواسعة الانتشار. جميع المناطق لديها مصانع الجعة والتقطير التي تنتج البيرة ومجموعة متنوعة من المشروبات الكحولية المحلية والغربية. نجحت الصين في تصدير الكثير من أنواع البيرة والمشروبات الكحولية ، وانتشار المشروبات الغازية على نطاق واسع.
وعلى صعيد آخر، حققت صناعة الأغذية تطورات كبيرة في الصين بعد عام 1949. كان التحسن الأساسي هو إنشاء مرافق طحن الحبوب الآلية في وحدات الإنتاج الريفية. نمت معالجة الأغذية إلى منتجات تامة الصنع وتعبئتها على نطاق واسع.
كذلك، على الرغم من أن عددًا متزايدًا من المنتجات الغذائية تم تعبئته للتصدير ، إلا أن قدرة الصين على تصنيع الأغذية كانت منخفضة نسبيًا في منتصف الثمانينيات. تم إنتاج مجموعة هائلة من البضائع المخبوزة والحلويات للاستهلاك المحلي ، واستمر أغلب الصينيين في مقاومة الأطعمة المصنعة. ومع ذلك ، أدى ارتفاع مستويات المعيشة إلى زيادة الطلب على الأغذية المصنعة بسبب مزاياها الغذائية والصحية.
غاز طبيعي
إضافةً إلى ذلك، تأسست صناعة تكرير النفط بدائية بمساعدة السوفيات في 1950ميلادي. في الستينيات والسبعينيات ، تم تحديث وتوسيع هذه القاعدة ، جزئياً باستخدام المعدات الأوروبية واليابانية. في سنة 1986، كانت المصافي الصينية قادرة على معالجة نحو 2.1 مليون برميل في اليوم. بحلول عام 1990 تخطط الصين للوصول إلى 2.5 مليون برميل في اليوم.
ومن ناحية أخرى، كان الحجم الدقيق لاحتياطيات الصين من الغاز الطبيعي غير معروف. تراوحت التقديرات بين 129 مليار و 24.4 تريليون متر مكعب. تأمل الصين في اكتشاف كبير في حوض تشونغ يوان ، وهي منطقة مساحتها 5180 كيلومتر مربع على طول حدود مقاطعتي خنان وشاندونغ. تم اكتشاف الاحتياطيات البحرية الرئيسية. ويعتقد أن أكبر إمكانات الغاز الطبيعي غير المستغلة في تشينغهاي وشينجيانغ.
إضافةً إلى ذلك، في السبعينيات من القرن الماضي ، شيدت الصين خطوط أنابيب وموانئ محسّنة تتعامل مع ناقلات النفط. تم وضع أول خط أنابيب للنفط من داتشينغ إلى ميناء تشينهوانغداو؛ يبلغ طوله 1150 كيلومتراً ، وقد بدأ تشغيله في سنة 1974. في العام التالي تم تمديد خط الأنابيب إلى بكين ؛ ربط الخط الثاني داتشينغ بميناء لودا وتفرع إلى كوريا الشمالية. تم الانتهاء من إنشاء خط أنابيب من ليني في مقاطعة شاندونغ إلى نانجينغ في سنة 1978، يربط بين حقول النفط في شنغلي وهوابي والموانئ والمصافي في منطقة نهر اليانغتسي السفلى. في سنة 1986 تم وضع خطط لبناء خط أنابيب بطول 105 كم يربط بئرًا بحريًا مع البر الرئيسي الصيني عبر جزر هاينان.
كذلك، كان الغاز الطبيعي مصدرًا صغيرًا نسبيًا للطاقة . نما الإنتاج بسرعة في 1960ميلادي و 1970ميلادي. بحلول عام 1985، كان الإنتاج نحو 12 مليار متر مكعب - قرابة 3 في المئة من إمدادات الطاقة الأولية في الصين. في العام التالي ، زاد الإنتاج بمقدار 13 مليار متر مكعب. تمتلك مقاطعة سيتشوان نحو نصف احتياطيات الصين من الغاز الطبيعي والإنتاج السنوي. يتم إنتاج أغلب الغاز الطبيعي المتبقي في حقول النفط شمال شرق داتشينغ وشنجلي. وتشمل المناطق الأخرى المنتجة للغاز السهل الساحلي في جيانغسو وشانغهاي وتشجيانغ؛ مجمع H u a b e i في مقاطعة H e b e i ؛ وحقل لياخه النفطي في مقاطعة لياونينغ.
الطاقة الكهربائية والنووية
كذلك، في عام 1986، بلغ إجمالي الطاقة المولدة في الصين 76000 ميجاوات: 52000 من النباتات الحرارية و 24000 من مصادر الطاقة الكهرومائية. تخطط الصين لبناء مولدات كبيرة بسعات تتراوح من 100 إلى 300 ميجاوات لزيادة طاقة الطاقة الحرارية. ستكون المولدات الكبيرة الجديدة أكثر فاعلية من المولدات بقدرة 50 ميجاوات فقط أو أقل. مع المولدات الكبيرة ، لن تضطر الصين سوى لزيادة استهلاك الفحم بنسبة 40 في المائة لتحقيق زيادة بنسبة 54 في المائة في طاقة التوليد بحلول عام 1990. اعتقد المراقبون أنه مع زيادة الصين لشبكتها الشبكية ، يمكنها بناء محطات طاقة بالقرب من مناجم الفحم ، ثم تشغيل خطوط الكهرباء إلى المدن. ستؤدي هذه الطريقة إلى القضاء على النقل المكلف والصعب للفحم إلى المصانع الحضرية الأصغر حجماً ، والتي خلقت بالفعل مشكلة تلوث كبيرة.
ومن جهة أخرى، في عام 1989 تم بناء محطة طاقة نووية مصممة بقدرة 300 ميجاوات في مدينة تشينشان بمقاطعة تشجيانغ. على الرغم من أن أغلب المعدات في المصنع كانت محلية ، فقد تم استيراد عدد من المكونات الرئيسية. دعت الخطة الخمسية السابعة إلى بناء مفاعلين إضافيين بسعة 600 ميجاوات في تشينشان. تم بناء مصنع آخر ، مع اثنين من مفاعلات 900 ميجاوات ، في خليج دايا في قوانغدونغ . كانت محطة خليج دايا للطاقة النووية مشروعًا مشتركًا مع هونج كونج ، حيث حصلت على قروض وخبرات أجنبية كبيرة.
من جهة ثانية، لزيادة قدرتها الحرارية والطاقة الكهرومائية ، كانت الصين تطور طاقة نووية . (انظر الطاقة النووية في الصين .) بدأت الصناعة النووية الصينية في الخمسينيات بمساعدة السوفيات. حتى أوائل سبعينيات القرن العشرين ، كان لها تطبيقات عسكرية في المقام الأول. ومع ذلك ، في أغسطس 1972، بحسب توجيهات من رئيس مجلس الدولة تشو إن لاي، بدأت الصين تطوير مفاعل لتلبية احتياجات الطاقة المدنية. بعد وفاة ماو تسي تونغ في سنة 1976، زاد الدعم لتطوير الطاقة النووية إلى حدّ كبير. تم توقيع عقود لاستيراد اثنين من المصانع الفرنسية ، ولكن التخفيض الاقتصادي وحادث جزيرة ثري مايل في الولايات المتحدة أوقفا فجأة البرنامج النووي. بعد ثلاث سنوات من «التحقيق والتظاهر»، قررت القيادة المضي قدماً في تطوير الطاقة النووية. بحلول عام 1990، تعتزم الصين تخصيص ما بين 60 و 70 في المائة من صناعتها النووية للقطاع المدني. بحلول عام 2000، خططت الصين للحصول على طاقة توليد نووية تبلغ 10,000 ميغاواط ، أي ما يعادل نحو 5 في المائة من إجمالي الطاقة المولدة في البلاد.
وفي هذا الصدد، قررت القيادة بناء محطات للطاقة الحرارية لتلبية احتياجات البلاد من الكهرباء، لأن هذه المحطات كانت غير مكلفة نسبيًا وتتطلب مهل زمنية للبناء من ثلاث إلى ست سنوات فقط. في عام 1985 كان نحو 68 في المائة من طاقة التوليد مستمدة من الطاقة الحرارية ، أغلبها تعمل بالفحم ، وقدر المراقبون أنه بحلول عام 1990، ستزيد حصتها إلى 72 في المائة. وصل استخدام المصانع التي تعمل بالنفط إلى ذروتها في أواخر السبعينيات ، وبحلول منتصف الثمانينيات تم تحويل أغلب المنشآت إلى الفحم. تم تغذية عدد قليل من النباتات الحرارية بالغاز الطبيعي. تمثل الطاقة الكهرومائية نحو 30٪ فقط من طاقة التوليد. توقع المراقبون أنه خلال الخطة الخمسية السابعة ، ستواصل الصين التأكيد على تطوير الطاقة الحرارية على الطاقة الكهرومائية ، بسبب الحاجة إلى توسيع مصدر الطاقة بسرعة لمواكبة النمو الصناعي. ومع ذلك ، على المدى الطويل ، كان يجب إعطاء الطاقة الكهرمائية تدريجياً الأولوية على الطاقة الحرارية.
ومن جهة أخرى، من عام 1949 إلى عام 1986، قامت الصين ببناء ما لا يقل عن 25 محطة كبيرة و 130 متوسطة ونحو 90000 محطة طاقة مائية صغيرة الحجم. بحسب وزارة الموارد المائية والطاقة الكهربائية ، بلغ إنتاج الطاقة السنوي في الصين عام 1983 351.4 مليار كيلو وات / ساعة ، منها 86 مليار كيلووات / ساعة تم توليدها بواسطة الطاقة الكهرومائية. بينما تم تصميم بناء محطات حرارية كعلاج سريع للتخفيف من نقص الطاقة في الصين ، إلا أن تطوير موارد الطاقة المائية يعتبر حلاً طويل الأجل. كانت المناطق الرئيسية لبناء محطات الطاقة الكهرومائية هي النهر الأصفر العلوي وروافد التيار العلوي والوسطى وجدول نهر اليانغتسي ونهر هونغشوي في المنطقة العليا لحوض نهر اللؤلؤ. كان إنشاء محطات جديدة للطاقة الكهرومائية عملية مكلفة وطويلة ، تم تنفيذها بمساعدة من الولايات المتحدة وكندا والكويت والنمسا والنرويج وفرنسا واليابان.
التنظيم
وعلى صعيد آخر، في ظل الملكية الجماعية، كانت الأصول الإنتاجية مملوكة للعمال أنفسهم (في حالة مؤسسة حضرية) أو من قبل أعضاء المؤسسات المنشأة بواسطة الوحدات الريفية. الأرباح والخسائر التي تعود على أعضاء الجماعية، والسلطات الحكومية وجهت المؤسسة بشكل فضفاض. الشركات المملوكة جماعياً كانت صغيرة بشكل عام وكثيفة العمالة، حيث كانت توظف قرابة 27 مليون شخص في المدن والبلدات عام 1983. الملكية الفردية كانت تنتمي إلى فئة الحرف اليدوية الفردية في الخمسينيات؛ بحلول منتصف الثمانينيات من القرن العشرين، شملت كذلك مؤسسات فردية بحد أقصى ثلاثين موظفًا. تركت السلطات الصينية فئة «الآخر» غير محددة.
علاوةً على ذلك، وفي عام 2015، أطلقت الصين سياستها الصناعية "صنع في الصين 2025" بهدف تعزيز الابتكار الصيني في القطاعات التي تُعتبر بالغة الأهمية لمستقبل الاقتصاد العالمي. دعمت السياسات الصينية مبادرة "صنع في الصين 2025" ووفرت لها تمويلات حكومية، ومختبرات وطنية، وحوافز ممولة من الدولة لتطوير البحث.
من جانب آخر، في عام 1986، اعترفت الحكومة بأربعة أنواع من ملكية المؤسسات الاقتصادية: «ملكية الشعب بأكمله» (أو ملكية الدولة)، الجماعية، الفردية، وغيرها. تحت ملكية الدولة، كانت الأصول الإنتاجية للمشروع مملوكة من قبل الدولة، وحددت أنشطة المؤسسة من خلال خطط اقتصادية وطنية، والأرباح أو الخسائر المستحقة على ميزانية الدولة. أغلب المؤسسات الحديثة كانت مملوكة للدولة وتسيطر عليها الحكومة المركزية مباشرة. كما أن الكثير من الشركات الأخرى كانت مملوكة للدولة ولكنها خضعت لإشراف مشترك من قبل الحكومة المركزية والسلطات على مستوى المقاطعات أو المحافظات أو المقاطعات. تم تقسيم أرباح هذه الشركات بين الوحدات المركزية والدنيا.
من جانب آخر، تمكنت الحكومة من إدارة الصناعة بحسب نوع ومستوى السيطرة، وذلك باستخدام مختلف الوزارات واللجان التابعة لمجلس الدولة. في عام 1987، كانت هناك وزارات منفصلة للصناعات الجوية، والفضائية، والكيماويات، والفحم، والالكترونيات، والمعادن، والطاقة النووية، والذخائر، والبترول، وصناعات النسيج، والصناعات الخفيفة، والسكك الحديدية، والموارد المائية والطاقة الكهربائية؛ كانت هناك لجنتان - لجنة الدفاع الوطني للعلوم والتكنولوجيا والصناعة ولجنة صناعة بناء الآلات الحكومية.
مواد أولية
وعلى صعيد آخر، تتمتع الصين بأغلب الخامات الصناعية والوقود والمعادن الأخرى المهمة. لا يوجد سوى عدد قليل من المواد الخام في الودائع كبيرة بما يكفي لتلبية الاحتياجات المحلية. إمدادات الحديد والفحم الكوك، على الرغم من نوعية رديئة، كافية. بحلول أوائل الثمانينات من القرن الماضي، كانت الصين مصدرًا مهمًا للمعادن النادرة اللازمة لصناعات الطيران والالكترونيات. ومع ذلك، استوردت الصين مواد مثل الصلب والحديد الخام والنحاس والألومنيوم بسبب الطلب المحلي الكبير، وعدم الاستغلال وعدم كفاية البنية التحتية للنقل.
بناء آلة
ومن ناحية أخرى، تم اختيار صناعة الآلات من قبل مجلس الدولة لقيادة الطريق في إصلاح الإدارة. أدرك قادة الصين أن جودة الآلات ستحدد نجاح التحديث في جميع مجالات الاقتصاد. وأظهرت التقسيم الشديد للصناعة (إرث الهوس الماوي بالاعتماد على الذات) عدم وجود اتصال بين الإدارات أو داخل المناطق. المدراء المهرة كانوا يفتقرون كذلك.
في هذا الإطار، في عام 1987 تم توزيع صناعة الآلات في جميع أنحاء البلاد. جميع المقاطعات والبلدات على وجه التقريب بها مصنع آلات واحد أو أكثر. وكانت مراكز الآلات الرئيسية هي شنغهاي وتيانجين وشنيانغ وبكين وهاربين وتشانغتشون وتويوان ولويانغ ووهان وتشونغتشينغ وتشنغدو وشيان ولانتشو.
وفي هذا الصدد، لقد كانت صناعة الآلات أولوية رئيسية منذ تأسيس الجمهورية الشعبية. توسعت الصناعة من عدد قليل من منشآت التجميع والإصلاح الصغيرة قبل عام 1949 إلى قطاع بناء الآلات الكبير الموزع على نطاق واسع لإنتاج الكثير من أنواع المعدات الحديثة. ومع ذلك ، اعتبارا من عام 1987 كان المستوى العام للتكنولوجيا لا يزال متخلفا نسبيا. في أواخر السبعينيات وأوائل الثمانينيات ، كانت الصين تعتزم استخدام واردات واسعة النطاق لتحديث صناعة الآلات ، لكنها قررت لاحقًا أن قصر الواردات على المناطق الحساسة سيكون أقل تكلفة. دعت وزارة صناعة بناء الآلات المخطط لها لحوالي 60 في المئة من منتجات الصناعة في سنة 1990 للوصول إلى المستوى التكنولوجي للبلدان الصناعية خلال 1970ميلادي و 1980ميلادي. حصلت المنتجات المصممة بحسب المعايير الدولية على أولوية في تخصيص الأموال والمواد والطاقة.
طاقة
ومن ناحية أخرى، كان الفحم هو المصدر الرئيسي للطاقة، حيث استحوذ في عام 1985 على أكثر من 70 في المائة من إجمالي استهلاك الوقود. وبلغت الاحتياطيات المؤكدة أكثر من 700 مليار طن، وبلغت الاحتياطيات المقدرة 3000 مليار طن. بلغت احتياطيات النفط البرية والبحرية في سنة 1985 نحو 5.3 مليار طن، أغلبها غير مستغل. كان لدى الصين سابع أكبر قدرة لتوليد الطاقة الكهربائية في العالم، لكن الإنتاج ما زال أقل بكثير من الطلب. بلغ إجمالي إنتاج الغاز الطبيعي لعام 1985 12.7 مليار متر مكعب، وكان الهدف هو 15 مليار متر مكعب بحلول عام 1990. حصل الغاز الطبيعي والنفط على وزن متساوٍ في الخطة الخمسية السابعة.
وفي هذا الصدد، على الرغم من أن الصين كانت رابع أكبر منتج للوقود في العالم في عام 1985، إلا أن نقص الطاقة ظل يمثل عقبة رئيسية أمام النمو الصناعي. هدر الطاقة كان كبيرا؛ للتعويض عن ذلك، ارتفعت بعض أسعار الطاقة وأصبحت العقوبات المفروضة على النفايات سارية.
معدات النقل
وفي السياق ذاته، صناعة السيارات ، التي نمت بدرجة كبيرة بعد عام 1949، لم تواكب مطالب التحديث. في أوائل الثمانينات ، كان الطلب لا يزال منخفضًا. أدت الزيادة في الطلب إلى إنتاج 400000 سيارة واستيراد 300000 سيارة أخرى حتى أوائل عام 1985. في النصف الثاني من عام 1985، قلصت التدابير الإدارية الصارمة أغلب الواردات ، وفي أوائل عام 1986، انخفض الإنتاج المحلي إلى 13 في المائة من الإنتاج في أوائل عام 1985. أحد أسباب ذلك هو وجود فائض كبير ناتج عن ارتفاع مستويات الإنتاج والاستيراد في عامي 1984 و 1985. على الرغم من اعتبار مستويات الإنتاج لعام 1986 تباطؤًا قصير الأجل ، إلا أن أهداف الخطة الخمسية السابعة (1986–90) كانت منخفضة جدًا.
علاوةً على ذلك، كان استثمار الصين في صناعة السكك الحديدية خلال الخطة الخمسية السابعة أعلى من ذلك في أي خطة خماسية سابقة ، بزيادة قدرها 80 في المائة عن الخطة الخمسية السادسة (1981-1985). خصصت الدولة 10 مليارات ين لتصنيع وشراء القاطرات ، مع تخصيص الجزء الباقي لإصلاح وتجديد المعدات المتقادمة. خلال الخطة الخمسية السابعة ، حددت وزارة السكك الحديدية هدفًا لإنتاج 5000 قاطرة، بما في ذلك أكثر من 800 قاطرة كهربائية وأكثر من 2,000 قاطرة . كما تخطط الوزارة لتصنيع 110,000 سيارة و 10000 سيارة ركاب. على الرغم من أهداف الإنتاج المحلية الطموحة هذه ، كان على الصين الاعتماد إلى حدّ كبير على التكنولوجيا المستوردة لتحديث أسطول السكك الحديدية.
ومن ناحية أخرى، في أواخر الخمسينيات ، بدأت الصين في تطوير طائراتها الخاصة ، والمعروفة باسم سلسلة يون ، أو ص. قامت الصين ببناء 135 طائرة مدنية بين عامي 1981 و 1985 وكان من المقرر أن تصنع مئات أخرى خلال الخطة الخمسية السابعة. تم إنتاج محركات الطائرات والطائرات المدنية في مصانع كبيرة تقع أساسًا في شنغهاي وشيان وهاربين وشنيانغ. أنتجت المصانع متوسطة الحجم معدات الاختبار الضرورية والمكونات والإلكترونيات الجوية والملحقات. كانت الصين تأمل في الاعتماد على الذات في نهاية المطاف في جميع إنتاج الطائرات ، لكنها ما زالت تستورد الطائرات في عام 1987.
علاوةً على ذلك، من عام 1961 إلى عام 1987، نما الأسطول البحري الصيني بشكل أسرع من أي بلد آخر في العالم. خلال ذلك الوقت ، زادت حمولة أسطول التجار بمعدل 13.6 في المائة سنويًا. من عام 1982 إلى عام 1987، أنتجت أحواض بناء السفن الصينية خمسة وخمسين سفينة ، بما في ذلك سفن البضائع السائبة ، وناقلات الشحن ، وناقلات السفن ، وسفن الحاويات ، وسفن الحاويات الجزئية ، وسفن نقل الركاب ، ويبلغ إجمالي حمولتها القتلى أكثر من 700000 مليون. في نهاية عام 1985، تم بناء قرابة 17 في المئة من أسطول الصين التجاري داخليا.
العمل
من جهة ثانية، في منتصف الثمانينيات من القرن الماضي، كان قرابة 11 في المائة من قوة العمل، أو 50 مليون شخص، يعملون في القطاع الصناعي في الشركات المملوكة للدولة. في المؤسسات المملوكة للدولة، ارتفع الإنتاج السنوي للعامل (مقياس الإنتاجية الصيني) بنسبة 9.4 في المائة ليصل إلى 15349 ين. في سنة 1987، كانت هناك مشكلة بطالة حادة في المدن، وهناك عدد غير محدود من العمالة غير الماهرة وشبه الماهرة. كان العمال المهرة والمهندسون والعلماء والفنيون والموظفون الإداريون يعانون من نقص شديد. خلال الثورة الثقافية، اضطر الكثير من المتخصصين إلى التخلي عن مهنهم، وتوقفت أغلب البرامج التدريبية والتعليمية خلال فترة توقف مدتها 10 سنوات في التعليم العالي من 1966 إلى 1976 (انظر التعليم في جمهورية الصين الشعبية). وقد أدى ذلك إلى نقص العاملين المهرة الذين أعاقوا بشكل خطير تنفيذ القطاع الصناعي للتكنولوجيا الحديثة المستوردة والتنمية المستقلة لأشكال الإدارة والإنتاج الجديدة. في سنة 1980 تم إنشاء مركز حديث للتدريب الإداري في داليان، لياونينغ، بمساعدة خبراء أجانب. في سنة 1987، وجد الكثير من خريجي داليان صعوبة في استخدام مهاراتهم المكتسبة حديثًا نظرًا لعدم وجود استقلال إداري، وكان للعديد من الكوادر مصلحة خاصة في الحفاظ على الوضع الراهن. كان من غير الواضح فيما بعد تأثير الطلاب الذين تلقوا تعليمهم في الخارج على الصناعة.
صناعة الاتصالات
من جانب آخر، كانت شبكات الطرق المحلية واسعة النطاق، لكن الكثير منها كان ضيقًا وغير معبّد ، وكانت جميعها مكتظة بالشاحنات وسيارات الجيب والحافلات والعربات التي تجرها الجرارات والحيوانات والدراجات والمشاة والحبوب التي زرعها المزارعون المحليون لتجف. نظرًا للزيادات السريعة في حجم النقل بالشاحنات الخاصة ووحدات العمل ، كانت حركة الشحن على الطرق السريعة الجزء الأكبر الأسرع نموًا في نظام النقل بصرف النظر عن الشحن البحري . في سنة 1986، بلغ إجمالي حركة الشحن على الطرق السريعة 259.6 مليار طن ، بزيادة قدرها 47 في المائة عن عام 1985، و 80 في المائة من الحجم كانت تحملها المركبات التي لم تديرها إدارات الطرق السريعة بالولاية. في سنة 1986، خدمت الحافلات 4.3 مليار مسافر في رحلات قصيرة نسبيا.
ومن ناحية أخرى، ضم قطاع النقل والبريد والاتصالات أكثر من 12 مليون شخص في سنة 1985. تم النقل عن بعد عبر السكك الحديدية والممرات المائية الداخلية والطرق السريعة. كانت شبكة السكك الحديدية التي تديرها الحكومة هي العمود الفقري لنظام الشحن ، وامتدت خطوط السكك الحديدية إلى جميع أنحاء الصين على وجه التقريب. ولكن في أغلب المناطق، كان لدى نظام السكك الحديدية عدد قليل جدًا من خطوط التغذية ولم يكن مدمجًا بشكل كاف. تم تحسين الكثير من نظام السكك الحديدية في الثمانينيات. تم تحويل الكثير من الامتدادات المستعملة بكميات كبيرة إلى مسار مزدوج أو ترقيتها ، وتم بناء الكثير من الخطوط الرئيسية الجديدة لتخفيف المناطق المزدحمة. كانت أغلب القاطرات المستعملة في أوائل الثمانينات من القرن الماضي عبارة عن محركات بخارية قديمة ولكنها عفا عليها الزمن. ومع ذلك ، بحلول عام 1987، تحولت الكثير من مناطق السكك الحديدية بالكامل إلى قاطرات ديزل أو كهربائية أكثر حداثة وكفاءة ، واستكمل الإنتاج المحلي للمحركات الحديثة بنماذج مستوردة. ضمن حدودها ، عملت السكك الحديدية بكفاءة عالية واستفادت من شبكة السكك الحديدية بشكل مكثف. في سنة 1986، حملت السكك الحديدية 874.5 مليار طن من الشحن ، و 45 في المائة من إجمالي الشحن الوطني وزيادة 7.8 في المائة عن عام 1985. كما حملوا قرابة 1.1 مليار مسافر ، 20 في المئة من الإجمالي الوطني. على الرغم من الأداء الجيد المعقول ، فإن قدرة الاقتصاد على نقل البضائع بين المدن والمناطق كانت محدودة بشدة بسبب أوجه القصور في النظام ، واستمر تحسين السكك الحديدية في إعطاء أولوية عالية لاستثمارات الدولة.
علاوةً على ذلك، نمت الملاحة الداخلية بسرعة أكبر من نظام السكك الحديدية وفي سنة 1986 حملت 827.8 مليار طن من البضائع ، أي ما يقرب من السكك الحديدية. كان الممر المائي الداخلي الرئيسي هو نهر اليانغتسي وروافده ، التي شكلت الشريان الرئيسي الذي يربط بين المناطق الصناعية والزراعية في وسط الصين والجنوب الغربي بالميناء الكبير والمركز الصناعي في شنغهاي. مكّنت التحسينات التي أدخلت على مسارات المياه السفن الحديثة الأكبر والأسرع من استخدامها ، ومددت طولها القابل للملاحة ، وقللت من الوقت الذي تم إغلاقه فيه كل عام. فضلًا عن السفن الحديثة ، كانت البحيرات والأنهار والقنوات تجوبها الآلاف من القوارب التقليدية المزودة بمحركات وبدون محرك من جميع الأحجام.
علاوةً على ذلك، وفر الطيران المدني روابط مهمة لكل من المناطق المعزولة في البلاد وإلى البلدان الأجنبية. ومع ذلك ، فقد حمل جزءًا صغيرًا فقط من إجمالي حركة الشحن وحركة الركاب.
فحم
ومن ناحية أخرى، في عام 1987، كان الفحم أهم مصدر للطاقة الأولية في البلاد ، حيث حقق أكثر من 70 في المائة من إجمالي الطلب على الطاقة. وكان مستوى الإنتاج عام 1984 789 مليون طن. كان أكثر من ثلثي الرواسب من البيتومين، وكان جزء كبير من الباقي عبارة عن أنثراسايت. قرابة 80 في المائة من رواسب الفحم المعروفة كانت في الشمال والشمال الغربي ، ولكن أغلب المناجم كانت موجودة في هيلونغجيانغ وشرق الصين بسبب قربها من المناطق التي يوجد بها أعلى طلب.
في هذا الإطار، على الرغم من أن الصين لديها واحدة من أكبر إمدادات الفحم في العالم ، لا يزال هناك نقص في المناطق التي يرتفع فيها الطلب ، ويرجع ذلك أساسا إلى عدم كفاية البنية التحتية للنقل. أجبرت عدم القدرة على نقل الفحم المحلي الصينيين على استيراد الفحم الأسترالي إلى جنوب الصين في عام 1985. تفتقر الصناعة كذلك إلى المعدات الحديثة والخبرة التكنولوجية. وكانت 50 في المئة فقط من نفق، واستخراج والتحميل، وأنشطة نقل ميكانيكية، مقارنة مع مستوى الميكنة 95 في المئة وجدت في الدول الأوروبية.
علاوةً على ذلك، كان تعدين الفحم في الصين خلال النصف الأول من القرن العشرين أكثر تطوراً من أغلب الصناعات. هذه الألغام الرئيسية كما فاشن، داتونغ، و K a i l u a n تنتج كميات كبيرة من الفحم لخطوط السكك الحديدية والشحن والصناعة. كان التوسع في استخراج الفحم هدفًا رئيسيًا للخطة الخمسية الأولى. استثمرت الدولة بكثافة في معدات التعدين الحديثة وفي تطوير مناجم ميكانيكية كبيرة. تم تبني تقنية التعدين الطويلة المدى على نطاق واسع ، وبلغ الإنتاج 130 مليون طن في عام 1957.
من جانب آخر، خلال الستينيات والسبعينيات ، تباطأ الاستثمار في المناجم الكبيرة والمعدات الحديثة ، وتراجع الإنتاج عن نمو الصناعة. جاء أغلب نمو الإنتاج خلال هذه الفترة من مناجم محلية صغيرة. حدثت نكسة مؤقتة ولكنها خطيرة للإنتاج في أعقاب زلزال تانغشان في يوليو عام 1976، والذي ألحق أضرارا بالغة بمركز الفحم الصيني ، مناجم كيلوان. استغرق إنتاج عامين في K a i l u a n عامين للعودة إلى مستوى عام 1975.
معدات الطاقة الكهربائية
وفي هذا الصدد، بحلول أوائل سبعينيات القرن العشرين ، قامت مراكز إنتاج المولدات الرئيسية في هاربين وشانغهاي وبكين وديانج ببناء مولدات مائية وحرارية تبلغ قدرتها 300 ميجاوات. كان هناك كذلك الكثير من المصانع الصغيرة والمتوسطة التي تنتج مولدات في النطاق من 3.2 إلى 80 ميجاوات. اعتبارًا من عام 1986، قامت الصين بتصنيع وحدات توليد توربيني من النوع المكثف بقدرة تتراوح من 6000 إلى 300000 كيلووات ؛ وحدات توليد استخراج الضغط الخلفي بسعات من 12000 إلى 50000 كيلووات ، منشآت الطاقة الحرارية الأرضية بسعات تتراوح من 1000 إلى 3000 كيلووات ؛ ومعدات الطاقة الكهرومائية التي تتكون من معدات مولد بسعة 18 مليون كيلووات. وأظهرت أوجه القصور في معدات توليد الطاقة وتكنولوجيا النقل ، وهناك مشاكل كبيرة في انتقال التيار المباشر ، وخاصة في تكنولوجيا المحول. ظلت الصين تفتقر إلى الخبرة في تصميم وإنتاج المحولات عالية الجهد أمبير وقواطع الدوائر الكهربائية.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟