تسعير منتجات مشتركة
المحتويات
قبل الخوض في التفاصيل، المنتجات المشتركة عبارة عن نوعين أو أكثر من المنتجات المستخرجة من العملية ذاتها، وتعتبر ذات أهمية متساوية نسبيًا. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
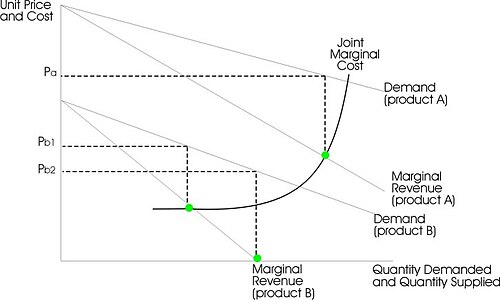
وعلى صعيد آخر، عند تحديد الأسعار في حالة معقدة مثل تلك، يكون التحليل الاقتصادي الجزئي الهامشي مفيدًا. وفي حالة بسيطة تحتوي على منتج واحد، يجري تحديد السعر بناء على الكمية المطلوبة حيث تساوي التكلفة الحدية الإيراد الحدي تمامًا. وهذا هو بالضبط ما يحدث عندما يجري إنتاج المنتجات المشتركة بنسب متفاوتة. حيث يجري التعامل مع كل منتج على حدة. وفي الواقع، قد يكون من الممكن وضع تكلفة منفصلة. في الرسم البياني أدناه، لتحديد التسعير الأمثل للمنتجات المشتركة المنتجة بنسب متغيرة، تجد نقطة تقاطع الإيرادات الحدية (المنتج A) مع منحنى التكلفة الحدية المشتركة. إنك تقوم لاحقًا بزيادة هذه الكمية، حتى تصل إلى منحنى الطلب على المنتج A؛ وبذلك تحصل على سعر تعظيم الربح للمنتج A (النقطة Pa في الرسم البياني). ثم تقوم بفعل نفس الشيء بالنسبة للمنتج B، فتحصل على السعر عند النقطة PB1.
كذلك، وما يزيد الأمر تعقيدًا أنه نظرًا لأن عملية إنتاج كلا المنتجين تكون بصورة مشتركة، يشترك المنتجان في منحنى التكلفة الحدية. كما توجد تعقيدات في وظيفة الإنتاج كذلك. فقد يشتركان في عملية الإنتاج من حيث كونهما منتجًا ثنائيًا (يشار إليهما بوصفهما متكاملين من حيث الإنتاج)، أو يجري إنتاجهما بواسطة نفس المدخلات (ويشار إليهما بوصفهما بديلين من حيث الإنتاج). كما يمكن أن تكون عملية إنتاج المنتج المشترك بنسب ثابتة أو متغيرة.
في هذا الإطار، ويعد تسعير المنتجات المشتركة أكثر تعقيدًا بعض الشيء من تسعير منتج واحد. في البداية، هناك نوعان من منحنيات الطلب. وقد تختلف خصائص كل منحنى. ويمكن أن يكون الطلب على أحد المنتجات أكبر من المنتج الآخر. ويمكن أن يكون مستهلكو أحد المنتجات أكثر مرونة تجاه السعر من مستهلكي منتج آخر (وبالتالي أكثر مراعاة للتغيرات في سعر المنتج).
alt textتسعير المنتجات المشتركة
- انظر كذلك
- التسويق
- التسعير
- الاقتصاد الجزئي
- الإنتاج والتكاليف والأسعار
إضافةً إلى ذلك، إذا تم إنتاج المنتجات بنسب ثابتة (مثل: جلود البقر وشرائح لحم البقر)، فإنه من المحتمل جدًا أن يتم إنتاج أحد المنتجين بكميات تختلف عن الكميات التي تؤدي إلى تعظيم الربح لكل منهما. وفي الواقع، سوف تكون كميات تعظيم الربح وسعر النصف الثاني من المنتج المشترك مختلفة عن كميات تعظيم الربح لكل منهما. في الرسم البياني، تلاحظ أنه يجري إنتاج المنتج B بكميات أكبر من درجة تعظيم الربح لكل منهما، ويباع بسعر أقل (النقطة PB2) من سعر تعظيم الربح لكل منهما (النقطة PB1). وعلى الرغم من أن السعر أقل والناتج أعلى، إلا أن التكلفة الحدية عالية بدورها. ولكن هذا هو الحل المتاح لتعظيم الربح في هذه الحالة. تزداد الكمية المعروضة من المنتج B إلى النقطة التي يصبح فيها الإيراد الحدي صفرًا (بمعنى: النقطة التي يتقاطع عندها منحنى الإيرادات الحدية مع المحور الأفقي).
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟