تمويل مسيحي
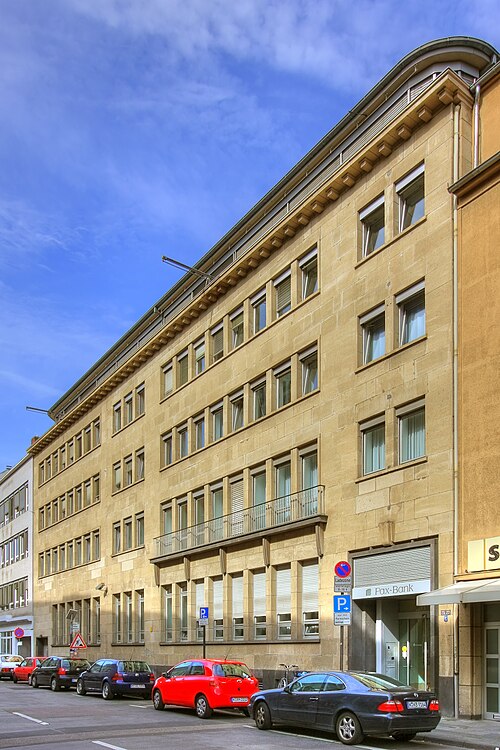
بدايةً، التمويل المسيحي ينتمي إلى فئة من التمويل الأخلاقي الديني، مثل التمويل الإسلامي. يتميز التمويل المسيحي بوجود ثلاثة أبعاد: البعد الشخصي (الفاعلين)، والبعد التشغيلي (العمليات)، والبعد العقائدي (المبادئ).
انظر كذلك
مراجع
ومن جهة أخرى، في العصر الحديث يستمر التمويل الإكليرسي الكاثوليكي من خلال بنك الفاتيكان (IOR)، أو من خلال التمويل الكاثوليكي العلماني الموجود كذلك في كل من ألمانيا (مثل باكس بنك وبنك ليغا) أو الولايات المتحدة الأمريكية (مثلًا الاتحاد الائتماني الفيدرالي للعائلة الكاثوليكية واتحاد الائتمان هولي روزاري). الكثير من الفعاليات المسيحية البروتستانتية الأخرى موجودة (مثلًا اتحاد الائتمان الجماعة المسيحية، وبنك كينغدوم).
من جهة ثانية، على الرغم من عدم استخدامه على نطاق واسع، يشير مفهوم «التمويل المسيحي» إلى النشاط المصرفي والمالي الذي جاء إلى حيز الوجود قبل عدة قرون. إذ كانت أنشطة فرسان الهيكل (القرن الثاني عشر)، وجبل التقوى (ظهرت في 1462) أو الدائرة العادية لأملاك الكرسي الرسولي، تقوم بعدد من العمليات ذات الطابع المصرفي (قرض المال، الضمان وغيرها) أو تثبيت الطابع المالي (إصدار الأوراق المالية والاستثمارات)، على الرغم من تحريم الربا في الكنيسة.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟