دفع بالهاتف المحمول
المحتويات
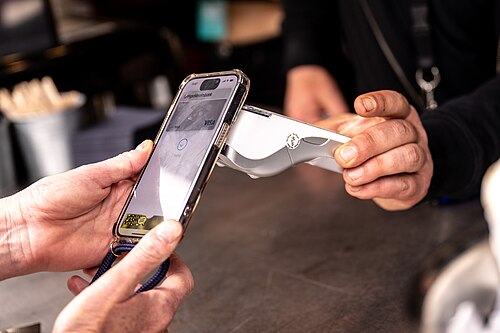
في البداية، الدفع بالهاتف المحمول (المشار إليها كذلك باسم نقود الهاتف المحمول، ومحفظة الهاتف المحمول) تشير بشكل عام إلى خدمات الدفع التي تعمل بموجب نظام مالي ويتم تنفيذها من أو عبر هاتف محمول. فبدلا من الدفع نقدا أو بشيكات أو ببطاقات ائتمان، يستطيع المستهلك أن يستعمل هاتفا محمولا لدفع تكاليف مجموعة واسعة من الخدمات والسلع الرقمية أو الثابتة. وعلى الرغم من أن مفهوم استخدام نظام غير نظام العملات للدفع له تاريخ طويل، إلا أن تكنولوجيا دعم هذه النظم لم تصبح متاحة على نطاق واسع إلا في القرن الحادي والعشرين. ونتناول فيما يلي مزيدًا من التفاصيل.
في هذا الإطار، وفي البلدان النامية، نشرت حلول الدفع عبر الهاتف المحمول كوسيلة لتقديم الخدمات المالية إلى المجتمع الذي يستعمل الهاتف، والذي يقدر أنه يصل إلى 50 في المائة من سكان العالم البالغين، بحسب تقرير Final Access لعام 2009 «نصف العالم غير مصرفي»، تستعمل شبكات الدفع هذه غالبا لسداد المدفوعات الجزئية. وقد اجتذب استخدام المدفوعات عبر الهاتف المحمول في البلدان النامية التمويل العام والخاص من جانب منظمات مثل مؤسسة بيل وميليندا غيتس، ووكالة التنمية الدولية.
من جانب آخر، أصبحت المدفوعات عبر الهاتف المحمول أداة رئيسية لشركات القطاع الخاص وغيرها في السوق من أجل تحقيق فرص نمو جديدة، بحسب مجلس المدفوعات الأوروبي. ويقول مجلس المدفوعات الأوروبي إن «حلول التكنولوجيا الجديدة توفر تحسنا مباشرا لكفاءة العمليات، مما يؤدي في نهاية المطاف إلى توفير التكاليف وزيادة حجم الأعمال».
من جهة ثانية، ويجري اعتماد مدفوعات الهاتف المحمول في جميع أنحاء العالم بطرق مختلفة. قدمت في عام 2000 براءة الاختراع الأولى المحددة حصرا «نظام الدفع المحمول.»
دفعات المحمول عبر الويب
كذلك، متابعة المبيعات حيث يمكن أن تؤدي مدفوعات الإنترنت المحمولة إلى متجر أو إلى سلع أخرى قد يحبها المستهلك. تحتوي هذه الصفحات على عنوان URL ويمكن وضع علامة عليها مما يسهل إعادة الزيارة أو المشاركة.
من جهة ثانية، وتواجه طريقة الاتصالات قريبة المدى (NFC) تحديات كبيرة للاعتماد على نطاق واسع وبسرعة، بسبب الافتقار إلى الهياكل الأساسية الداعمة، غير أن بعض شركات صناعة الهاتف والمصارف متحمسون لها. تعد إريكسون وأكونيت مثالا للشركات التي تجعل من الممكن للبنوك إنشاء تطبيقات دفع متنقلة للمستهلكين تستفيد من تقنية NFC.
أخرى
علاوةً على ذلك، يستعمل المستهلك صفحات الويب المعروضة أو التطبيقات الإضافية التي تم تنزيلها وتثبيتها على الهاتف المحمول لإجراء عملية دفع. ويستعمل الدفع عبر الهاتف المحمول كتكنولوجيا أساسية، وتشمل فوائد هذا النظام:
- ارتياح العملاء الكبير من المدفوعات السريعة والقابلة للتنبؤ
- سهولة الاستخدام من خلال مجموعة مألوفة من صفحات الدفع عبر الإنترنت
- الاتصالات قريبة المدى (NFC)
كذلك، وتستعمل الاتصالات قريبة المدى (NFC) غالبا في دفع تكاليف المشتريات التي تتم في المخازن المادية أو خدمات النقل. يقوم أحد المستهلكين الذي يستعمل هاتفا نقالا خاصا مزودا ببطاقة ذكية بإثارة هاتفه بالقرب من وحدة قارئ. أغلب المعاملات لا تتطلب مصادقة، ولكن بعضها يتطلب مصادقة باستخدام PIN، قبل اكتمال المعاملة. ويمكن خصم المبلغ من حساب مدفوع مقدما أو تقاضاه على حساب متنقل أو مصرفي مباشرة.
فواتير الناقل
في هذا الإطار، أثبتت كفاءتها - يستعمل 70٪ من جميع المحتويات الرقمية المشتراة عبر الإنترنت في بعض أجزاء آسيا أسلوب إرسال الفواتير عبر الهاتف المحمول مباشرة.
وفي السياق ذاته، المدفوعات المستندة إلى الرسائل القصيرة (SMS) وبيانات الخدمة التكميلية غير المنظمة USSD
وعلى صعيد آخر، في النموذج السائد لمدفوعات SMS، يرسل المستهلك طلب سداد عبر رسالة نصية SMS أو USSD إلى رمز قصير ويتم فرض رسوم علاوة على فاتورة هواتفهم أو محفظتهم على الإنترنت. ويتم إبلاغ التاجر المعني بنجاح الدفع ومن ثم يمكن تحرير السلع المدفوعة.
علاوةً على ذلك، يستعمل المستهلك خيار فوترة الهاتف المحمول أثناء السحب في موقع التجارة الإلكترونية - مثل موقع الألعاب عبر الإنترنت - لدفع الثمن. بعد المصادقة ذات العاملين والتي تتضمن رقم الهاتف المحمول للمستهلك ورقم PIN أو كلمة مرور مرة واحدة (غالبا ما تكون مختصرة باسم OTP)، يتم تحميل حساب المستهلك المتنقل على عملية الشراء. وهي طريقة سداد بديلة حقيقية لا تتطلب استخدام بطاقات الائتمان/الخصم أو التسجيل المسبق في حل سداد على الإنترنت مثل PayPal، وبالتالي تجاوز المصارف وشركات بطاقات الائتمان تماما. يوفر هذا النوع من طريقة الدفع المحمول، التي تنتشر في آسيا، [الاقتباس المطلوب] الفوائد التالية:
- الأمان - حيث أن المصادقة الثنائية تمنع الاحتيال.
- سهولة الاستخدام - لا يلزم تسجيل مسبق ولا يلزم توفر برامج متنقلة جديدة.
- سهل – حيث إنه مجرد خيار آخر أثناء عملية السحب.
- سريع - يتم إكمال أغلب المعاملات في أقل من 10 ثوان.
في هذا الإطار، ونظرا لعدم وجود عنوان تسليم مادي موثوق به، فإن هذه السلع تكون في أغلب الأحيان رقمية مع التاجر الذي يقوم بالرد باستخدام خدمة رسائل الوسائط المتعددة لتقديم الموسيقى المشتراة والنغمات، إلخ.
بطاقات الائتمان
من جهة ثانية، فضلًا عن ذلك، إذا تمكن البائع من تحديد العملاء بشكل آمن وتلقائي، فإنه يمكن استدعاء تفاصيل البطاقة الخاصة بعمليات الشراء المستقبلية التي تحول مدفوعات بطاقات الائتمان إلى مجرد نقرة واحدة للشراء مما يوفر معدلات تحويل أعلى لشراء إضافية.
ومن ناحية أخرى، يمكن أن يتضمن نظام مدفوعات الإنترنت المحمول البسيط تدفق مدفوعات بطاقات الائتمان مما يسمح للمستهلك بإدخال تفاصيل البطاقة لإجراء عمليات الشراء. وهذه العملية مألوفة ولكن أي إدخال للتفاصيل على الهاتف المحمول معروف عنه أنه يقلل من معدل نجاح (تحويل) المدفوعات.
نظم التحويل المصرفي
- انظر ايضا
- محفظة رقمية
- شمول مالي
- خدمات مالية
- بنك رقمي
- دفع بالهاتف المحمول
كذلك، أُنشئ هذا النظام بالتعاون مع المصارف الرئيسية في السويد عام 2012، وكان ناجحًا جدًّا، وقد استعمله 66 في المئة من السكان في سنة 2017. ويربط حساب الشخص برقم هاتفه، كما يسجل الاتصال بين رقم الهاتف ورقم الحساب المصرفي الفعلي في بنك الإنترنت. ويستعمل نظام تحديد الهوية الإلكتروني للهوية المصرفية المتنقلة، الصادر عن عدة بنوك سويدية، للتحقق من الدفع. ولا يزال بوسع المستعملين الذين يستعملون هاتفا بسيطا أو بدون تطبيق الحصول على المال في حالة تسجيل رقم الهاتف في بنك الإنترنت. ومثله مثل الكثير من أنظمة الدفع المحمولة الأخرى، فإن العقبة الرئيسية التي تواجه هذا التطبيق هي حمل الناس على تسجيل التطبيق وتنزيله، ولكنه نجح في الوصول إلى شريحة حيدة وأصبح جزءا من الحياة اليومية للعديد من السويديين.
الدفعات المستندة إلى إشارات الصوت
ومن جهة أخرى، قناة الصوت في الهاتف المحمول هي واجهة لاسلكية أخرى تستعمل لسداد المدفوعات. وقد أنشأت عدة شركات تكنولوجيا لاستخدام الميزات الصوتية للهواتف المحمولة لدعم المدفوعات النقالة وغيرها من التطبيقات التي لا تعتمد على الرقاقة. تنتج تقنيات نقل البيانات بالقرب من الصوت (NSDT) وData Over Voice وNFC 2.0 توقيعات صوتية يمكن لميكروفون الهاتف المحمول التقاطها لتمكين المعاملات الإلكترونية
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟