رأس مال مالي
المحتويات
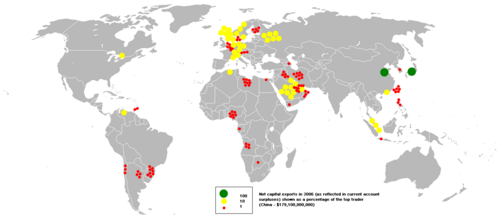
في البداية، رأس المال المالي هو أي مورد اقتصادي يقاس من حيث الأموال التي يستعملها رواد الأعمال والشركات لشراء ما يحتاجون إليه لإنتاج منتجاتهم أو لتقديم خدماتهم لقطاع الاقتصاد الذي يقوم عليه عملهم، أي التجارة بالتجزئة والمؤسسات التجارية والمصارف الاستثمارية، وغيرها. ونتناول فيما يلي مزيدًا من التفاصيل.
من جهة ثانية، يعد رأس المال المالي أو ببساطة رأس المال /السهم في نطاق التمويل والمحاسبة والاقتصاد، مكاسب محتفَظًا بها وداخلية متولدة عن كيان أو صناديق مقدمة من المقرضين (والمستثمرين) إلى الشركات التجارية لشراء معدات أو خدمات رأسمالية حقيقية لإنتاج سلع/خدمات جديدة. يتألف رأس المال الحقيقي أو رأس المال الاقتصادي من السلع المادية التي تساعد في إنتاج سلع وخدمات أخرى، مثل مجارف للحفارات، وآلات الخياطة للخياطين، أو آلات وأدوات خاصة للمصانع.
وفي السياق ذاته، علاوة على ذلك، فإن رأس المال المالي هو أي وسيط سائل أو آلية تمثل الثروة، أو أي أنماط أخرى لرأس المال. غير أنها عادة ما تكون القوة الشرائية في شكل أموال متاحة لإنتاج السلع أو شرائها، إلى آخره. من الممكن كذلك الحصول على رأس المال من خلال إنتاج ما يزيد عن ما هو مطلوب على الفور، وتوفير الفائض.
علاوةً على ذلك، ثلاثة مفاهيم مصرح بها في المعايير الدولية لإعداد التقارير المالية للمحافظة على رأس المال
يوفر المقرضون رأس المال المالي بسعر: الفائدة.
علاوةً على ذلك، يمكن أن يكون رأس المال المالي كذلك في شكل عناصر يمكن شراؤها مثل الحواسيب أو الكتب التي يمكن أن تساهم بصورة مباشرة أو غير مباشرة في الحصول على أنواع أخرى مختلفة من رأس المال.Spillane, James P., Tim Hallett, and John B. Diamond. 2003. "Forms of Capital and the Construction of Leadership: Instructional Leadership in Urban Elementary Schools." Sociology of Education 76 (January): 1-17[3][1]
كذلك، يشير رأس المال المالي بشكل عام إلى الثروة المالية المدَخرة، وخاصة تلك التي كانت تستعمل لبدء عمل ما أو الحفاظ عليه. تعتمد أغلب الكيانات مفهومًا ماليًا لرأس المال لدى إعداد تقاريرها المالية. بمقتضى مفهوم مالي لرأس المال، مثل الأموال المستثمرة أو القوة الشرائية المستثمرة، يكون رأس المال مرادفًا لصافي الأصول أو سهم الكيان. في إطار مفهوم مادي لرأس المال، مثل القدرة التشغيلية، يعتبر رأس المال القدرة الإنتاجية للكيان استنادًا إلى وحدات الإنتاج لكل يوم مثلًا. يمكن قياس المحافظة على رأس المال المالي إما بوحدات نقدية اسمية أو وحدات ذات قوة شرائية ثابتة. لذا، هناك ثلاثة مفاهيم للمحافظة على رأس المال من ناحية المعايير الدولية لإعداد التقارير المالية: (1) الحفاظ على رأس المال المادي (2) الحفاظ على رأس المال المالي في الوحدات النقدية الاسمية (3) الحفاظ على رأس المال المالي في وحدات القدرة الشرائية الثابتة. إطار إعداد البيانات المالية وعرضها،
وفي هذا الصدد، صُنف رأس المال المالي فرعيًا من قبل بعض الأكاديميين بوصفه «رأس مال اقتصادي أو منتج» لازمًا للعمليات، ما يشير إلى رأس المال الذي يشير إلى القوة المالية للشركة لأصحاب الأسهم، ورأس المال التنظيمي الذي يفي بمتطلبات رأس المال.
الفرق بين الأسهم وسندات الدخل
وفي هذا السياق، أصحاب الأسهم هم ملاك فعليًا، بينما أصحاب سندات الدخل دائنون.
إضافةً إلى ذلك، يجوز لأصحاب الأسهم التصويت في اجتماع الجمعية العمومية السنوي (أو الاجتماعات السنوية لأصحاب الأسهم) وانتخابهم مدراء، ولا يجوز لأصحاب سندات الدخل التصويت في هذه الاجتماعات أو انتخابهم مدراء.
ومن ناحية أخرى، إذا لم يكن هناك ربح، فإن صاحب السهم لا يحصل على حصة ربح، في حين تُدفع الفائدة لأصحاب السندات بصرف النظر عما إذا حُقق الربح أم لا.
ومن ناحية أخرى، يحصل أصحاب الأسهم على الربح في شكل حصص أرباح، بينما يحصل أصحاب سندات الدخل على معدل فائدة ثابت.
- في حال حل الشركة، يُدفع لأصحاب السندات أولًا قبل أصحاب الأسهم.
- انظر كذلك
- سوق رأس المال
- محاسبة القوة الشرائية الثابتة
- التوسع المالي
- معروض نقدي
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟