رعاية صحية شاملة
المحتويات
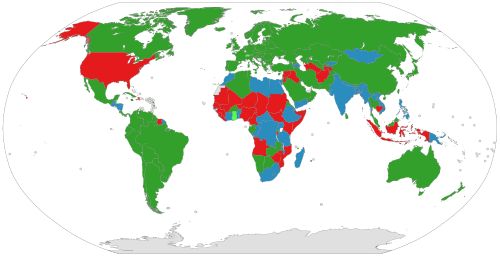
تعريفًا بالموضوع، الرعاية الصحية الشاملة وتسمى كذلك التغطية الصحية الشاملة أو التغطية الشاملة أو الرعاية الشاملة هو نظام للرعاية الصحية يتم فيه ضمان حصول جميع المقيمين في بلد أو منطقة معينة على الرعاية الصحية. يتم تنظيمها بشكل عام حول تزويد كل السكان أو فقط أولئك الذين لا يستطيعون تحمل نفقاتهم إما بالخدمات الصحية أو بالوسائل اللازمة للحصول عليها، بهدف نهائي هو تحسين النتائج الصحية. ونتناول فيما يلي مزيدًا من التفاصيل.
إضافةً إلى ذلك، كجزء من أهداف التنمية المستدامة، وافقت الدول الأعضاء في الأمم المتحدة على العمل من أجل التغطية الصحية الشاملة في جميع أنحاء العالم بحلول عام 2030.
كذلك، لا تعني الرعاية الصحية الشاملة تغطية لجميع الناس لكل شيء، فقط أن جميع الناس لديهم إمكانية الوصول إلى الرعاية الصحية. يتم تمويل بعض أنظمة الرعاية الصحية الشاملة من قبل الحكومة، في حين أن البعض الآخر يعتمد على شرط أن جميع المواطنين شراء التأمين الصحي الخاص. يمكن تحديد الرعاية الصحية الشاملة من خلال ثلاثة أبعاد أساسية: من يتم تغطيته، وما هي الخدمات التي يتم تغطيتها، ومقدار التكلفة المغطاة. وصفته منظمة الصحة العالمية بأنه موقف حيث يمكن للمواطنين الوصول إلى الخدمات الصحية دون تكبد ضائقة مالية. يصف المدير العام لمنظمة الصحة العالمية التغطية الصحية الشاملة بأنها «المفهوم الأقوى الذي يجب أن تقدمه الصحة العامة» لأنه يوحد «الخدمات ويقدمها بطريقة شاملة ومتكاملة». أحد أهداف الرعاية الصحية الشاملة هو إنشاء نظام للحماية يوفر تكافؤ الفرص للناس للتمتع بأعلى مستوى صحي ممكن.
أحادية الدافع
إضافةً إلى ذلك، الرعاية الصحية المدفوعة لشخص واحد هي نظام تدفع فيه الحكومة، بدلاً من شركات التأمين الخاصة، جميع تكاليف الرعاية الصحية. قد تتعاقد أنظمة دافع واحد لخدمات الرعاية الصحية من مؤسسات خاصة (كما هو الحال في كندا) أو تمتلك وتوظف موارد وموظفي الرعاية الصحية (كما كان الحال في إنجلترا قبل تطبيق قانون الرعاية الصحية والاجتماعية). يصف «الدافع الوحيد» آلية التمويل فقط ويشير إلى الرعاية الصحية التي تمولها هيئة عامة واحدة من صندوق واحد ولا يحدد نوع الولادة أو من يعمل الأطباء. على الرغم من أن صاحب الصندوق هو عادة الدولة، إلا أن بعض أشكال دافع الفرد تستعمل نظامًا مختلطًا بين القطاعين العام والخاص.
التنفيذ والمقارنات
وفي هذا الصدد، من المفاهيم الأساسية في تقديم الرعاية الصحية الشاملة مفهوم الرعاية الصحية للسكان. هذه طريقة لتنظيم توصيل وتخصيص الموارد للرعاية الصحية (وربما رعاية اجتماعية) استنادًا إلى السكان في جغرافيا معينة ذات حاجة مشتركة (مثل الربو ورعاية نهاية الحياة والرعاية العاجلة). وبدلاً من التركيز على مؤسسات مثل المستشفيات والرعاية الأولية والرعاية المجتمعية وما إلى ذلك، يركز النظام على السكان من عامة الناس. يشمل ذلك الأشخاص الذين يتم علاجهم في الوقت الحالي، وأولئك الذين لا يتم علاجهم ولكن يجب أن يكونوا (أي عندما يكون هناك تفاوت صحي). يشجع هذا النهج الرعاية المتكاملة والاستخدام الأكثر فعالية للموارد.
ومن ناحية أخرى، الرعاية الصحية الشاملة هي مفهوم واسع تم تنفيذه بعدة طرق. والقاسم المشترك لجميع هذه البرامج هو شكل من أشكال الإجراءات الحكومية الهادفة إلى توسيع نطاق الوصول إلى الرعاية الصحية على أوسع نطاق ممكن ووضع معايير دنيا. ينفذ أغلبهم الرعاية الصحية الشاملة من خلال التشريعات واللوائح والضرائب. يوجه التشريع والتنظيم الرعاية التي يجب تقديمها وإلى من وعلى أي أساس. عادة، يتحمل المريض بعض التكاليف في وقت الاستهلاك، ولكن الجزء الأكبر من التكاليف يأتي من مزيج من التأمين الإجباري والإيرادات الضريبية. يتم دفع بعض البرامج بالكامل من إيرادات الضرائب. وفي حالات أخرى، تُستعمل إيرادات الضرائب إما لتمويل التأمين للفقراء جداً أو لأولئك الذين يحتاجون إلى رعاية مزمنة طويلة الأجل.
من جانب آخر، نشر المكتب الوطني للمراجعة في المملكة المتحدة في سنة 2003 مقارنة دولية لعشرة أنظمة رعاية صحية مختلفة في عشرة بلدان متقدمة، وتسعة أنظمة عالمية ضد نظام غير عالمي واحد (الولايات المتحدة)، وتكاليفها النسبية ونتائجها الصحية الرئيسية. نشرت منظمة الصحة العالمية مقارنة دولية أوسع من 16 دولة، لكل منها رعاية صحية شاملة، في سنة 2004. وفي بعض الحالات، تشمل مشاركة الحكومة كذلك إدارة نظام الرعاية الصحية مباشرةً، لكن الكثير من الدول تستعمل أنظمة مختلطة بين القطاعين العام والخاص لتقديم الخدمات العناية الصحية الشاملة.
كذلك، في بعض الأحيان، تستمد الأموال الصحية من مزيج من أقساط التأمين، والمساهمات الإلزامية المتعلقة بالمرتبات من قبل الموظفين و / أو أرباب العمل في صناديق الأمراض الخاضعة للرقابة والضرائب الحكومية. تميل هذه النظم القائمة على التأمين إلى تعويض مقدمي الخدمات الطبية الخاصة أو العامة، وغالبًا ما تكون بأسعار تنظيمية شديدة، من خلال شركات التأمين الطبي المتبادلة أو المملوكة للقطاع العام. يعمل عدد قليل من البلدان، مثل هولندا وسويسرا، عن طريق شركات التأمين الخاصة المملوكة للقطاع الخاص والتي تخضع لضوابط شديدة، والتي لا يُسمح لها بجني الأرباح من العنصر الإلزامي للتأمين ولكن يمكنها الربح عن طريق بيع التأمين الإضافي.
- انظر كذلك
- صحة عالمية
- رعاية صحية أولية
- صحة عمومية
- حق الصحة
- الرعاية الصحية أحادية الدافع
- المراجع
من جهة ثانية، تختلف أنظمة الرعاية الصحية الشاملة بحسب مشاركة الحكومة في تقديم الرعاية و / أو التأمين الصحي. في بعض البلدان، مثل المملكة المتحدة وإسبانيا وإيطاليا وأستراليا ودول الشمال، تتمتع الحكومة بدرجة عالية من المشاركة في التكليف أو تقديم خدمات الرعاية الصحية ويستند الوصول إلى حقوق الإقامة، وليس على شراء تأمين. لدى البعض الآخر نظام تسليم أكثر تعددية، يعتمد على الصحة الإلزامية مع معدلات التأمين على الاشتراكات المرتبطة بالمرتبات أو الدخل وعادة ما يتم تمويلها من قبل أرباب العمل والمستفيدين بشكل مشترك.
التمويل القائم على الضرائب
علاوةً على ذلك، في التمويل القائم على الضرائب، يساهم الأفراد في تقديم الخدمات الصحية من خلال الضرائب المختلفة. يتم تجميعها عادةً بين جميع السكان، ما لم ترفع الحكومات المحلية عائدات الضرائب وتحتفظ بها. تختار بعض الدول (ولا سيما المملكة المتحدة وكندا وإيرلندا ونيوزيلندا وإيطاليا وإسبانيا والبرازيل والبرتغال ودول الشمال الأوروبي) تمويل الرعاية الصحية مباشرةً من الضرائب وحدها. تتحمل الدول الأخرى التي لديها أنظمة قائمة على التأمين بشكل فعال تكلفة التأمين على غير القادرين على تأمين أنفسهم من خلال ترتيبات الضمان الاجتماعي الممولة من الضرائب، إما عن طريق دفع فواتيرها الطبية مباشرة أو عن طريق دفع أقساط التأمين للمتضررين.
التاريخ
وفي هذا الصدد، في نيوزيلندا، تم إنشاء نظام عالمي للرعاية الصحية في سلسلة من الخطوات من 1939 إلى 1941. في أستراليا، أدخلت ولاية كوينزلاند نظامًا مجانيًا للمستشفيات العامة في الأربعينيات.
ومن جهة أخرى، من سبعينيات القرن العشرين وحتى عام 2000، بدأت دول جنوب وغرب أوروبا في تقديم تغطية شاملة، اعتمد أغلبها على برامج التأمين الصحي لتغطية جميع السكان. مثلًا، اعتمدت فرنسا على نظام التأمين الصحي الوطني لعام 1928، مع تشريعات لاحقة تغطي نسبة أكبر وأكبر من السكان، حتى تلقى 1% المتبقية من السكان غير المؤمن عليهم تغطية في عام 2000. علاوةً على ذلك، تم تقديم تغطية صحية شاملة في بعض البلدان الآسيوية، بما في ذلك كوريا الجنوبية (1989) وتايوان (1995) والإحتلال (1995) وتايلاند (2001).
وفي هذا الصدد، بعد الحرب العالمية الثانية، بدأت أنظمة الرعاية الصحية الشاملة في جميع أنحاء العالم. في 5 يوليو 1948، أطلقت المملكة المتحدة الخدمة الصحية الوطنية الشاملة. تم تقديم الرعاية الصحية الشاملة لاحقًا في بلدان الشمال الأوروبي في السويد (1955)، وآيسلندا (1956)، والنرويج (1956)، والدنمارك (1961)، وفنلندا (1964). تم لاحقًا تقديم التأمين الصحي الشامل في اليابان (1961)، وفي كندا على مراحل، بدءاً من مقاطعة ساسكاتشوان في سنة 1962، تليها بقية كندا من عام 1968 إلى عام 1972. مدد الاتحاد السوفيتي الرعاية الصحية الشاملة لسكان الريف في 1969. قدمت إيطاليا الخدمة الصحية الوطنية في سنة 1978. تم تطبيق التأمين الصحي الشامل في أستراليا بدءًا من نظام ميديبانك الذي أدى إلى تغطية شاملة بموجب نظام الرعاية الطبية.
من جانب آخر، في أعقاب انهيار الاتحاد السوفيتي، احتفظت روسيا وأصلحت نظام الرعاية الصحية الشامل، كما فعلت دول الاتحاد السوفيتي السابقة ودول الكتلة الشرقية الأخرى.
وعلى صعيد آخر، بعد التسعينيات، اتخذت الكثير من البلدان في أمريكا اللاتينية ومنطقة البحر الكاريبي وإفريقيا ومنطقة آسيا والمحيط الهادئ، بما في ذلك البلدان النامية، خطوات لجعل سكانها تحت التغطية الصحية الشاملة، بما في ذلك الصين التي لديها أكبر نظام عالمي للرعاية الصحية في العالم، البرازيل (سيستيما أنيكو دي سايد) التي حسنت التغطية تصل إلى 80% من السكان. درست دراسة 2012 التقدم الذي تحرزه هذه البلدان، مع التركيز على تسعة على وجه الخصوص: غانا ورواندا ونيجيريا ومالي وكينيا والهند وإندونيسيا والفلبين وفيتنام.
وفي هذا السياق، تم إطلاق أول خطوة نحو نظام التأمين الصحي الوطني في ألمانيا في عام 1883، من خلال قانون التأمين ضد المرض. تم تكليف أرباب العمل الصناعيين بتوفير تأمين ضد الإصابات والأمراض للعاملين ذوي الأجور المتدنية، وتم تمويل وإدارة النظام من قبل العاملين وأصحاب العمل من خلال «أموال مرضية»، تم استخلاصها من الاستقطاعات في أجور العمال ومن اشتراكات أصحاب العمل. سرعان ما بدأت دول أخرى تحذو حذوها. في المملكة المتحدة، وفر قانون التأمين الوطني لعام 1911 تغطية للرعاية الأولية (ولكن ليس الرعاية المتخصصة أو المستشفى) لأصحاب الأجور، الذين يغطيون قرابة ثلث السكان. أنشأت الإمبراطورية الروسية نظامًا مشابهًا في سنة 1912، وبدأت الدول الصناعية الأخرى تحذو حذوها. بحلول الثلاثينيات من القرن الماضي، كانت هناك أنظمة مماثلة في كل أوروبا الغربية والوسطى على وجه التقريب. أدخلت اليابان قانون التأمين الصحي للموظف في سنة 1927، واصلت توسيع نطاقه في عامي 1935 و 1940. في أعقاب الثورة الروسية في عام 1917، أنشأ الاتحاد السوفيتي نظام رعاية صحية عام ومركزي بالكامل في سنة 1920. ومع ذلك، لم يكن نظامًا عالميًا حقيقيًا في هذه المرحلة، حيث لم يكن سكان الريف مشمولين.
التأمين الصحي الاجتماعي
وفي السياق ذاته، في نظام التأمين الصحي الاجتماعي، يتم تجميع مساهمات العمال والعاملين لحسابهم الخاص والمؤسسات والحكومات في صندوق واحد أو عدة صناديق على أساس إلزامي. لأنه يقوم على تجميع المخاطر. يشار إلى نموذج التأمين الصحي الاجتماعي كذلك باسم «نموذج بسمارك»، بعد المستشار أوتو فون بسمارك، الذي قدم أول نظام عالمي للرعاية الصحية في ألمانيا في القرن التاسع عشر. تتعاقد الأموال عادةً مع مزيج من مقدمي الخدمات العامة والخاصة لتوفير حزمة مزايا محددة. قد يتم توفير الرعاية الصحية الوقائية والعامة من خلال هذه الأموال أو المسؤولية التي تتحملها وزارة الصحة فقط. في إطار التأمين الصحي الاجتماعي، يمكن تنفيذ عدد من الوظائف عن طريق صناديق الأمراض شبه الحكومية أو غير الحكومية أو في حالات قليلة، بواسطة شركات التأمين الصحي الخاصة. يستعمل التأمين الصحي الاجتماعي في عدد من دول أوروبا الغربية وبشكل متزايد في أوروبا الشرقية وكذلك في اليابان.
التأمين الإلزامي
ومن جهة أخرى، في بولندا، يتعين على الناس دفع نسبة مئوية من متوسط الأجر الشهري للدولة إذا لم تكن مشمولة بالتأمين الخاص.
ومن ناحية أخرى، من بين الحلول المحتملة التي يطرحها الاقتصاديون أنظمة دافع واحد إلى جانب طرق أخرى لضمان أن التأمين الصحي عالمي، مثل مطالبة جميع المواطنين بشراء التأمين أو الحد من قدرة شركات التأمين على رفض التأمين على الأفراد أو تغيير السعر بين الأفراد.
من جهة ثانية، كان لدى جمهورية أيرلندا في وقت واحد نظام «تصنيف المجتمع» بواسطة مجلس التأمين الصحي التطوعي، وهو فعليًا دافع منفرد أو تجمع مخاطر مشترك. فتحت الحكومة في وقت لاحق مجلس التأمين الصحي التطوعي للمنافسة ولكن دون تجمع تعويض. وقد أدى ذلك إلى دخول شركات التأمين الأجنبية إلى السوق الأيرلندية وتقديم التأمين الصحي الرخيص لقطاعات صحية نسبياً من السوق، والتي حققت أرباحًا أعلى على حساب مجلس التأمين الصحي التطوعي. أعادت الحكومة في وقت لاحق تصنيف المجتمع من خلال ترتيب تجميع وانسحبت شركة تأمين رئيسية واحدة على الأقل، بوبا، من السوق الأيرلندية.
في هذا الإطار، وعادة ما يتم ذلك عن طريق التشريعات التي تتطلب من السكان شراء التأمين، ولكن في بعض الأحيان تقدم الحكومة التأمين. في بعض الأحيان، قد يكون هناك خيار بين الكثير من الصناديق العامة والخاصة التي تقدم خدمة قياسية (كما هو الحال في ألمانيا) أو في بعض الأحيان مجرد صندوق عام واحد (كما هو الحال في كندا). تعتمد الرعاية الصحية في سويسرا على التأمين الإلزامي.
علاوةً على ذلك، في بعض البلدان الأوروبية، التي يتعايش فيها التأمين الخاص والرعاية الصحية الشاملة، مثل ألمانيا وبلجيكا وهولندا، يتم التغلب على مشكلة الاختيار السلبي عن طريق استخدام مجموعة تعويضات المخاطر لتحقيق المساواة، قدر الإمكان بين المخاطر بين الصناديق. وبالتالي، يتعين على الصندوق الذي يتمتع بالسكان الأصغر سناً والأصغر سناً أن يدفع في صندوق للتعويضات ويتلقى الصندوق الذي يتمتع بالسكان الأصغر سناً والأقل صحة في الغالب أموالاً من المجموعة. وبهذه الطريقة، تتنافس صناديق المرض على السعر، وليس هناك أي ميزة للقضاء على الأشخاص الذين يعانون من مخاطر أعلى لأنهم يتلقون تعويضًا عن طريق دفعات رأس المال المعدلة حسب المخاطر. لا يُسمح للصناديق باختيار حاملي وثائق التأمين واختيارهم أو رفض التغطية، لكنهم يتنافسون بشكل أساسي على السعر والخدمة. في بعض البلدان، تحدد الحكومة مستوى التغطية الأساسية ولا يمكن تعديله.
نماذج التمويل
علاوةً على ذلك، تحقيق الرعاية الصحية الشاملة في أغلب البلدان من خلال نموذج مختلط للتمويل. تُعد إيرادات الضرائب العامة هي المصدر الرئيسي للتمويل، ولكن في الكثير من البلدان يتم استكمالها بفرض رسوم محددة (قد يتم فرضها على الفرد و / أو صاحب العمل) أو مع خيار المدفوعات الخاصة (عن طريق التأمين المباشر أو الاختياري) للخدمات ما وراء تلك التي يغطيها النظام العام. يتم تمويل جميع الأنظمة الأوروبية على وجه التقريب من خلال مزيج من المساهمات العامة والخاصة. يتم تمويل أغلب أنظمة الرعاية الصحية الشاملة في المقام الأول من عائدات الضرائب مثل البرتغال وإسبانيا والدنمارك والسويد. تستعمل بعض الدول، مثل ألمانيا وفرنسا واليابان، نظامًا متعدد الدافعين يتم فيه تمويل الرعاية الصحية من خلال مساهمات القطاعين العام والخاص. ومع ذلك، فإن أغلب التمويل غير الحكومي يتم عن طريق مساهمات أصحاب العمل والموظفين في صناديق الأمراض غير الربحية المنظمة. المساهمات إلزامية ومحددة بحسب القانون. يتم التمييز بين تمويل الرعاية الصحية البلدية والوطنية. مثلًا، يتمثل أحد النماذج في أن الجزء الأكبر من الرعاية الصحية يتم تمويله من قبل البلدية، ويتم تقديم الرعاية الصحية التخصصية وربما تمويلها من قبل كيان أكبر، مثل مجلس التعاون البلدي أو الدولة، ويتم دفع الأدوية من قبل وكالة الدولة. وجدت ورقة من إعداد شيري جليد من جامعة كولومبيا أن أنظمة الرعاية الصحية الشاملة يتم إعادة توزيعها بشكل متواضع، وأن تقدمية تمويل الرعاية الصحية لها آثار محدودة على عدم المساواة في الدخل بشكل عام.
التأمين الصحي المجتمعي
وفي هذا السياق، هناك شكل معين من أشكال التأمين الصحي الخاص الذي ظهر في كثير من الأحيان إذا كانت آليات حماية المخاطر المالية لها تأثير محدود فقط هو التأمين الصحي المجتمعي. يدفع الأفراد من مجتمع معين صندوق صحي جماعي، يمكنهم الاستفادة منه عندما يحتاجون إلى رعاية طبية. لا تتعلق المساهمات، وهناك عمومًا مستوى عال من مشاركة المجتمع في إدارة هذه الخطط.
التأمين الخاص
ومن ناحية أخرى، في التأمين الصحي الخاص، يتم دفع الأقساط مباشرة من أصحاب العمل والجمعيات والأفراد والأسر لشركات التأمين، والتي تجمع المخاطر عبر قاعدة عضويتهم. يشمل التأمين الخاص السياسات التي تباع من قبل شركات تجارية للربح والشركات غير الربحية وشركات التأمين الصحي المجتمعية. بشكل عام، التأمين الخاص طوعي على عكس برامج التأمين الاجتماعي، والتي تميل إلى أن تكون إلزامية.
وفي السياق ذاته، اقترحت لجنة التخطيط في الهند كذلك أنه ينبغي على البلاد أن تتبنى التأمين لتحقيق تغطية صحية شاملة. تُستعمل إيرادات الضرائب العامة في الوقت الحالي لتلبية المتطلبات الصحية الأساسية لجميع الأشخاص.
وفي السياق ذاته، في بعض البلدان ذات التغطية الشاملة، غالبًا ما يستبعد التأمين الخاص الكثير من الحالات الصحية الباهظة التكلفة ويمكن لنظام الرعاية الصحية الحكومي توفيرها. مثلًا، في المملكة المتحدة، واحدة من أكبر مقدمي الرعاية الصحية الخاصة هي شركة بوبا، التي لديها قائمة طويلة من الاستبعادات العامة حتى في أعلى سياسة تغطية، والتي يتم توفيرها بشكل روتيني من قبل الخدمة الصحية الوطنية. في الولايات المتحدة، يتم بشكل عام دفع تكاليف علاج غسيل الكلى لفشل كلوي في المرحلة النهائية من قبل الحكومة، وليس من قبل صناعة التأمين. أولئك الذين لديهم برنامج ميديكير الذي تمت خصخصته (ميزة الرعاية الطبية) هم الاستثناء ويجب أن يحصلوا على غسيل الكلى من خلال شركة التأمين الخاصة بهم، ولكن مع الفشل الكلوي في مرحلة النهاية، لا يمكن عمومًا شراء خطط ميزة الرعاية الطبية. في هولندا، التي تنظم المنافسة على نظام التأمين الرئيسي (ولكن خاضعًا لحد أقصى للميزانية)، يجب على شركات التأمين تغطية الحزمة الأساسية لجميع المسجلين، لكن قد تختار الخدمات الإضافية التي يغطونها في الخطط التكميلية الأخرى (التي يمتلكها أغلب الناس - بحاجة لمصدر).
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟