روسيا في قطاع الطاقة الأوروبي
في البداية، تزود روسيا كمية كبيرة من الوقود الأحفوري، وفي عام 2021 كانت أكبر مصدر للنفط والغاز الطبيعي إلى الاتحاد الأوروبي. في سنة 2017، شكلت منتجات الطاقة نحو 60% من إجمالي واردات الاتحاد الأوروبي من روسيا. بحسب يوروستات، جاءت 30% من واردات الاتحاد الأوروبي من النفط البترولي و39% من إجمالي واردات الغاز من روسيا في سنة 2017. بالنسبة لإستونيا وبولندا وسلوفاكيا وفنلندا، نشأ أكثر من 75% من وارداتها من زيوت البترول من روسيا. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
من جانب آخر، يشكل الاعتماد على الوقود الأحفوري الروسي مخاطر على أمن الطاقة بالنسبة لأوروبا. استعملت روسيا عمليات إغلاق خطوط الأنابيب في عدد من النزاعات، مما دفع الاتحاد الأوروبي إلى تنويع مصادر الطاقة. قد يسمح التوسع السريع في مصادر الطاقة المتجددة في سوق الطاقة الأوروبية باستيراد أقل. وكرد فعل على ذلك، تعمل روسيا على توسيع قدراتها التصديرية تجاه الصين، إذ تملك خط أنابيب واحد فقط.
إضافةً إلى ذلك، في سنة 2021، جاء 40% من الغاز المستهلك في الاتحاد الأوروبي من روسيا. تصدر شركة غازبروم الروسية المملوكة للدولة الغاز الطبيعي إلى أوروبا. وتسيطر على الكثير من الشركات التابعة، بما في ذلك أصول البنية التحتية المختلفة. بحسب دراسة نشرها مركز الأبحاث لدراسات أوروبا الشرقية، أدى تحرير سوق الغاز في الاتحاد الأوروبي إلى توسع شركة غازبروم في أوروبا من خلال زيادة حصتها في الصناعات النفطية الأوروبية. وأنشأت شركات فرعية للبيع في الكثير من أسواق التصدير الخاصة بها، واستثمرت في الوصول إلى القطاعات الصناعية وتوليد الطاقة في أوروبا الغربية والوسطى. فضلًا عن ذلك، أنشأت شركة غازبروم مشاريع مشتركة لبناء خطوط أنابيب الغاز الطبيعي ومستودعات التخزين في عدد من الدول الأوروبية.
إمدادات الوقود النووي
من جانب آخر، كانت تحصل أوكرانيا عادة على الوقود لمحطات الطاقة النووية الخاصة بها من روسيا، على الرغم من اندلاع التدخل العسكري الروسي في دونباس، كان هناك حاجة ملحة لتنويع إمدادات الوقود، وبدأت محادثات مع عدد من الموردين الغربيين، وعلى الأخص فرع وستنجهاوس في السويد. ردًا على ذلك، بدأت روسيا حملة تخويف تضمنت تقديم مواصفات فنية غير صحيحة عن عمد لإمدادات الوقود الحالية، في إشارة إلى «تشيرنوبيل الثانية» وتنظيم احتجاجات في كييف. على الرغم من هذه الجهود، حصلت أوكرانيا على عدد من العقود مع الكثير من الموردين، وفي النهاية استوردت 50% من الوقود من روسيا و50% من السويد.
تسليم الغاز الطبيعي
ومن جهة أخرى، أكبر مستوردي الغاز الروسي في الاتحاد الأوروبي هما ألمانيا وإيطاليا، ويمثلان معًا نحو نصف واردات الاتحاد الأوروبي من الغاز من روسيا. أكبر مستوردي الغاز الروسي في الاتحاد الأوروبي هم فرنسا والمجر وجمهورية التشيك وبولندا والنمسا وسلوفاكيا. أكبر مستوردي الغاز الطبيعي الروسي من خارج الاتحاد الأوروبي هما تركيا وبيلاروسيا.
وعلى صعيد آخر، منذ عام 2017، أصبحت روسيا إحدى أهم موردي الغاز الطبيعي المسال الرئيسيين إلى أوروبا، وأغلبه من مصنع يامال للغاز الطبيعي الذي بدأ عملياته في سنة 2017، فضلًا عن إمدادات خطوط الأنابيب. في سنة 2018، كان نحو 6% من إمدادات الغاز الروسي إلى أوروبا عبارة عن غاز طبيعي مسال.
وفي هذا السياق، في عام 2021، جاءت 45% من إجمالي واردات الاتحاد الأوروبي من الغاز الطبيعي من روسيا. اعتبارًا من عام 2009، سُلّم الغاز الطبيعي الروسي إلى أوروبا عبر 12 خط أنابيب، ثلاثة منها خطوط أنابيب مباشرة (إلى فنلندا وإستونيا ولاتفيا) وأربعة عبر بيلاروسيا (إلى ليتوانيا وبولندا) وخمسة عبر أوكرانيا (إلى سلوفاكيا ورومانيا والمجر وبولندا). في عام 2011، أُنشئ خط أنابيب إضافي، نورد ستريم (مباشرة إلى ألمانيا عبر بحر البلطيق).
تاريخًيا
ومن جهة أخرى، في سبتمبر 2012، فتحت المفوضية الأوروبية إجراءات رسمية للتحقيق فيما إذا كانت غازبروم تعيق المنافسة في أسواق الغاز في أوروبا الوسطى والشرقية، في انتهاك لقانون المنافسة في الاتحاد الأوروبي. نظرت اللجنة على وجه الخصوص، في استخدام غازبروم لبنود «عدم إعادة البيع» في عقود التوريد، والمنع المزعوم لتنويع إمدادات الغاز، وفرض أسعار غير عادلة من خلال ربط أسعار النفط والغاز في العقود طويلة الأجل. رد الاتحاد الروسي بإصدار قانون حظر، والذي أدخل قاعدة افتراضية تحظر على الشركات الاستراتيجية الروسية، بما في ذلك غازبروم، الامتثال لأي إجراءات أو طلبات أجنبية. يخضع الامتثال لإذن مسبق تمنحه الحكومة الروسية.
من جانب آخر، يأتي الغاز إلى شمال أوروبا إلى حد كبير من منطقة سهل سيبيريا الغربية في غرب سيبيريا، لكن هذه الحقول الكبيرة تتراجع الآن بسبب نضوبها. منذ أوائل عام 2010، تعمل غازبروم على تطوير حقول غاز بديلة في منطقة شبه جزيرة يامال في القطب الشمالي الروسي. اعتبارًا من عام 2020، تنتج يامال أكثر من 20% من الغاز الروسي، والذي من المتوقع أن يرتفع إلى 40% بحلول عام 2030. أقصر طرق خطوط الأنابيب من يامال إلى دول شمال الاتحاد الأوروبي هي خط أنابيب يامال أوروبا عبر بولندا ونورد ستريم إلى ألمانيا. خلال ذروة الشتاء، لا تملك غازبروم القدرة على إعادة توجيه التدفقات إلى ممر خط الأنابيب المركزي عبر أوكرانيا، المصمم لتدفق الغاز بموجب معاهدة حظر الانتشار النووي. تعتزم شركة غازبروم إيقاف تشغيل بعض خطوط الأنابيب التي يزيد عمرها عن أربعين عامًا، وتحتاج إلى دفع تكاليف صيانة عالية في الممر المركزي مع انخفاض إنتاج معاهدة حظر الانتشار النووي.
كذلك، في أوائل الثمانينيات، كانت هناك جهود أمريكية بقيادة ريغان، لإقناع الدول الأوروبية لبناء خط أنابيب غاز سوفييتية مقترحة، بهدف حرمان الشركات المسؤولة عن البناء من القدرة على شراء الإمدادات والأجزاء لخطوط الأنابيب والخدمات التي ترتبط بها. خشي رونالد ريغان من أن البنية التحتية لأنابيب الغاز الطبيعي الأوروبية التي يسيطر عليها الكرملين ستزيد من نفوذ الاتحاد السوفيتي ليس فقط في أوروبا الشرقية، ولكن كذلك في أوروبا الغربية. لهذا السبب، خلال فترة ولايته الأولى في منصبه، حاول (لكن بدون أي جدوى) وقف بناء أول خط أنابيب للغاز الطبيعي بين الاتحاد السوفياتي وألمانيا. بُني خط الأنابيب على الرغم من هذه الاحتجاجات وظهور شركات الغاز الروسية الكبيرة مثل غازبروم فضلًا عن زيادة إنتاج الوقود الأحفوري الروسي مما سهل التوسع الكبير في كمية الغاز الموردة إلى السوق الأوروبية منذ التسعينيات.
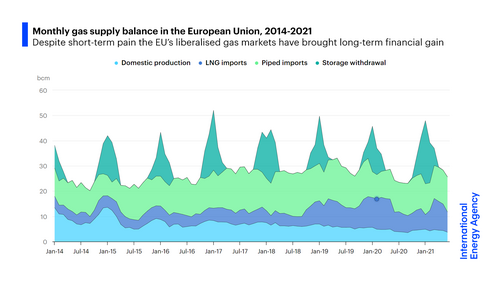
كذلك، منذ العقد الأول من القرن الحادي والعشرين، تحولت أسعار الغاز الطبيعي في أوروبا تدريجيًا من أسعار العقود طويلة الأجل المستقرة إلى حد ما والتي ترتبط إلى حد كبير بسعر النفط، والتي دعمت الاستثمارات واسعة النطاق في تطوير حقول الغاز وخطوط الأنابيب، إلى التسعير التنافسي القائم على السوق. كان هذا التغيير مدفوعًا بلوائح الاتحاد الأوروبي، فقد انتقلت من حصة سعر السوق بنسبة 30% في عام 2010 إلى 80% في عام 2020، مما وفر لدول الاتحاد الأوروبي قرابة 70 مليار دولار خلال العقد الأول من القرن الحادي والعشرين مدفوعًا إلى حد كبير بتطوير الغاز الصخري الأمريكي الرخيص. ومع ذلك، وبسبب أزمة الطاقة العالمية في سنة 2021، قدرت وكالة الطاقة الدولية أن التكلفة الإجمالية لواردات الاتحاد الأوروبي من الغاز في عام 2021 ستكون أعلى بنحو 30 مليار دولار في ذلك العام مما كانت عليه في ظل نظام التسعير السابق.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟