سلسلة ماركوف مونتي كارلو
المحتويات
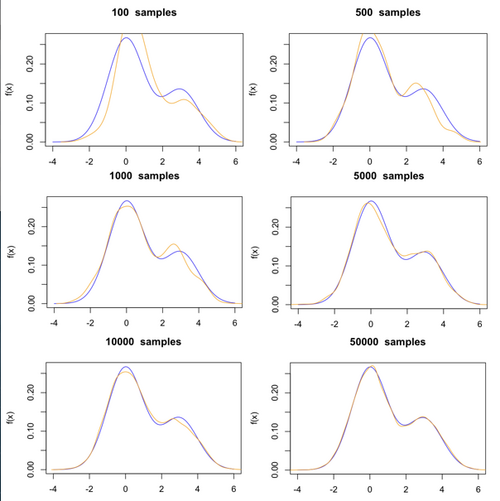
قبل الخوض في التفاصيل، في علم الإحصاء، سلسلة ماركوف مونتي كارلو (MCMC) هي نوع من الخوارزميات المستعملة لمحاكاة توزيع احتمالي مجهول ويتم ذلك ببناء سلسلة ماركوف التي يكون توزيعها المتوازن مطابق للتوزيع الاحتمالي المجهول المراد محاكاته. حالة السلسلة بعد عدد من الخطوات يستعمل كعينات من التوزيع الاحتمالي المراد إيجاده ودقة هذه العينات تتحسن بزيادة عدد الخطوات للسلسلة. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
وفي السياق ذاته، طرق السير العشوائي لمنتو كارلو تمثل جزء كبير من طرق سلسلة ماركوف منتوكارلو
MCSim
ومن ناحية أخرى، Software for Flexible Bayesian Modeling and Markov Chain Sampling, by Radford Neal.
في هذا الإطار، R (programming language) with the packages adaptMCMC, atmcmc, BRugs, mcmc, MCMCpack, ramcmc, rjags, etc.
Stan
التقارب
ومن ناحية أخرى، عادة ليس من الصعب بناء سلسلة ماركوف بالخصائص المطلوبة لكن من الصعب تحديد كم عدد الخطوات المحتاجة للوصول إلى التوزيع المتوازن المراد تقريبه مع نسبة خطأ مقبولة. تعتبر السلسلة جيدة
ومن ناحية أخرى، عموماً، طرق MCMC لأخذ العينات تستطيع فقط تقريب التوزيع المراد حسابه لأنه دائما تكون هناك نسبة للخطأ في عملية التقريب. هناك بعض الطرق المستحدثة التي تكون نسبة الخطأ فيها أقل لكنها تتطلب الكثير من الوقت لتشغيلها.
إضافةً إلى ذلك، إذا كان هناك حول القيمة المراد إيجادها والتي يتم الوصول لها بسرعه من أي مكان في المجال. الطريقة التقليدية لمعرفة ما إذا سلسلة ما وصلت إلى التقارب المطلوب هي عن طريق تشغيل سلسلة ماركوف عدد من المرات المستقلة ثم بالتحقق أن التباين الداخلي لكل سلسلة ماركوف لكل معامل
تحت الدراسة يساوي على وجه التقريب القيمة واحد.
- Software
- BUGS / WinBUGS
- JAGS
أمثلة
من جهة ثانية، لأخذ العينات: يتطلب هذا الأسلوب أن جميع التوزيعات المشروطة للتوزيع المستهدف أن تتم أخذ العينات منها بالضبط. وهذه الطريقة لها شعبية لأنها لا تتطلب أي 'ضبط'.
إضافةً إلى ذلك، خوارزمية Metropolis–Hastings : هذه الطريقة تولد سير عشوائي باستخدام توزيع احتمالي مقترح وطريقة لرفض بعض الحركات المقترحة.
أمثلة على طرق السير العشوائي مونت كارلو:
وعلى صعيد آخر، : تعتمد هذه الطريقة على المبدأ القائل بأنه يمكن للمرء أن يأخذ عينات من توزيع ما عن طريق أخذ العينات بشكل موحد من المنطقة الواقعة تحت منحنى دالة الكثافة. أخذ العينات يتم بالتناوب بين أخذ عينات موحدة رأسية وبين أخذ عينات موحدة أفقية يحددها الوضع الحالي للعينة الرأسية.
وفي هذا السياق، Multiple-try Metropolis: هذا الأسلوب هو نوع من خوارزمية Metropolis–Hastings التي تسمح بعمل عدة تجارب في كل نقطة وذلك من خلال إتخاذ خطوات أكبر في كل تكرار مما يساعد في معالجة مشكلة الأبعاد.
التكاملات المتعددة الأبعاد
كذلك، عندما تستعمل طرق MCMC لتقريب التكامل المتعدد الأبعاد فإن عدة من المسيرات تتحرك في المجال عشوائياً. كل نقطة داخل المسير تعتبر نقطة تُقْرب من قيمة التكامل. من الممكن أن يأخذ المسيرعدة خطوات في المنطقة باحثاً عن نقاط ذات قيمة عالية لقيمة التكامل.
علاوةً على ذلك، طرق السير العشوائي لمونت كارلو هي نوع من المحاكاة العشوائية طريقة تكامل مونت كارلو. الفرق أنه في حين أن العينات العشوائية المستعملة في تكامل مونت كارلو التقليدي هي مستقلة إحصائيا، تلك المستعملة في أساليب MCMC مترابطة. يتم إنشاء سلسلة ماركوف بحيث تكون قيمة التكامل المراد حسابها تمثل التوزيع المتوازن لهذه السلسلة.
Interacting Metropolis-Hastings methodologies
MCL - a cluster algorithm for graphs, by Stijn van Dongen
ومن ناحية أخرى، IA2RMS is a Matlab code of the Independent Doubly Adaptive Rejection Metropolis Sampling method for drawing from the full-conditional densities within a Gibbs sampler.
وفي هذا السياق، PyMC - Python module implementing Bayesian statistical models and fitting algorithms, including Markov chain Monte Carlo.
للتقليل من الترابط بين العينات
ومن ناحية أخرى، هناك طرق أكثر تطورا تستعمل أساليب للتقليل من الترابط بين العينات الناجحة. هذه الخوارزميات قد تكون صعبة في التطبيق لكنها في نفس الوقت تكتسب القدرة على التقريب بصورة أسرع من الطرق التقليدية أي خطوات أقل لنتيجة أدق.
مجالات التطبيق
من جهة ثانية، طرق MCMC تستعمل لحساب التقريبات العددية للتكاملات المتعددة الأبعاد، مثلا، في احصاء بيشان، الفيزياء الحاسوبية، علم الأحياء الحاسوبي واللغويات الحاسوبية.
التصنيف
طرق السير العشوائي لمنتوكارلو
وفي السياق ذاته، كما أنها تستعمل لتوليد العينات التي تعبئ تدريجياً منطقة الفشل النادرة في أخذ عينات من الحالات النادرة.
ومن ناحية أخرى، في احصاء بيشان، بعد التطورات الأخيرة في طرق MCMC صار بالإمكان حسابالنماذج الهرمية الكبيرة والتي عادة ما تحتاج التكامل عبر مئات أو الآلاف من المعاملات الغير معلومة.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟