سندات الشركة
المحتويات
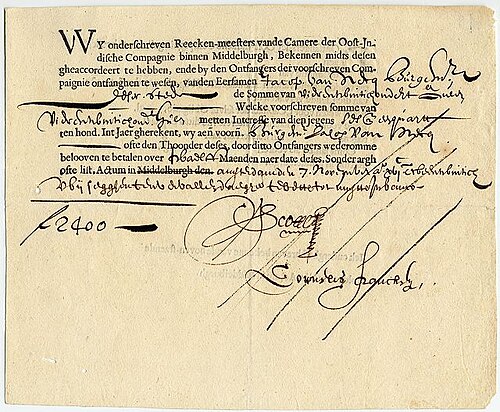
بدايةً، سندات الشركة هي سندات تصدرها شركة من أجل جمع التمويل لمجموعة متنوعة من الأسباب مثل العمليات الجارية أو عمليات الاندماج والاستحواذ أو لتوسيع الأعمال التجارية. يتم تطبيق هذا المصطلح على أدوات الدين طويلة الأجل ، والتي تستحق لمدة سنة واحدة على الأقل. يشار إلى أدوات دين الشركات التي يكون أجل استحقاقها أقل من سنة واحدة على أنها أوراق تجارية . وفيما يلي تفاصيل أوسع عن ذلك.
المشتقات
في هذا الإطار، يُطلق على المشتقات الأكثر شيوعًا على سندات الشركات مقايضات التخلف عن السداد (CDS) وهي عقود بين طرفين توفر تعرضًا اصطناعيًا مع مخاطر مماثلة لامتلاك السند. يُطلق على السند الذي تستند إليه مقايضة سداد الديون (CDS) اسم الكيان المرجعي ، ويُطلق على الفرق بين انتشار الائتمان للسند وانتشار مقايضات الائتمان مقايضة الائتمان أساس السندات مقايضة الائتمان.
تنقسم سندات الشركات إلى فئتين رئيسيتين
إضافةً إلى ذلك، والعائد المرتفع (يُطلق عليه كذلك الدرجة غير الاستثمارية ، أو درجة المضاربة ، أو السندات غير المرغوب فيها) بحسب تصنيفها الائتماني . السندات المصنفة AAA و AA و A و BBB هي عالية الجودة ، بينما السندات المصنفة BB وما دونها هي ذات عائد مرتفع. يعد هذا تمييزًا مهمًا حيث يتم تداول السندات عالية الجودة وعالية العائد من خلال مكاتب التداول المختلفة ويحتفظ بها مستثمرون مختلفون. مثلًا ، يُحظر على الكثير من صناديق التقاعد وشركات التأمين الاحتفاظ بأكثر من مبلغ رمزي من السندات عالية العائد (بموجب القواعد الداخلية أو اللوائح الحكومية). يعتبر التمييز بين الدرجة العالية والعائد المرتفع شائعًا كذلك في أغلب أسواق سندات الشركات.
الدرجة العالية (تسمى كذلك درجة الاستثمار)
مؤشرات سندات الشركات
وعلى صعيد آخر، مؤشرات سندات الشركات تشمل مؤشر باركليز ، ومؤشر سندات الشركات من الدرجة الاستثمارية الصادرة عن ستاندرد آند بورز في الولايات المتحدة (SPUSCIG) ، ومؤشر سيتي جروب الائتماني الائتماني الواسع في الولايات المتحدة ، ومؤشر مورغان الأمريكي السائل (JULI) ، ومؤشر داو جونز للسندات التجارية.
السوق
وعلى صعيد آخر، ثاني أكبر سوق في سندات الشركات العالمية المقومة بعملة اليورو. تميل الأسواق الأخرى إلى أن تكون صغيرة بالمقارنة وعادة ما تكون غير متطورة بشكل جيد مع أحجام التداول المنخفضة وتصدر الكثير من الشركات من الدول الأخرى بالدولار الأمريكي أو اليورو. يطلق على الشركات الأجنبية التي تصدر سندات في سوق الدولار الأمريكي اسم يانكيز وسنداتهم سندات يانكي.
الدرجة العالية مقابل العائد العالي
من جهة ثانية، إلى حد بعيد أكبر سوق لسندات الشركات هو في سندات الشركات المقومة بالدولار الأمريكي. سوق سندات الشركات بالدولار الأمريكي هو الأقدم والأكبر والأكثر تطورًا في العالم. نظرًا لأن مصطلح سندات الشركات غير محدد جيدًا ، فإن حجم السوق يختلف حسب المصدر ، ولكنه يتراوح بين 5 و 6 تريليون دولار على وجه التقريب.
السندات المقومة بالعملات الأجنبية
وفي هذا السياق، في فبراير عام 2015 ، كانت شركة أبل متوجهه لطرح سندات الشركات الخاصة بها بعملة الفرنك السويسري كما هو متوقع، حيث انخفضت عائدات السندات الحكومية السويسرية. استفاد صانع الكمبيوتر من تكاليف الاقتراض المنخفضة أنذاك، وكان يعتزم بيع السندات بعملة الفرنك السويسري لأول مرة. قامت الشركة التي تتخذ من كاليفورنيا مقراً لها ببيع سندات ذات عائد إيجابي وسندات مقومة بالفرنك السويسري في العاشر من فبراير لعام 2015 ، واقترضت 1.25 مليار فرنك سويسري (ما يعادل 1.35 مليار دولار أمريكي على وجه التقريب). كان يُعتقد أن الشركة تهدف إلى زيادة إجمالي عائدات المساهمين في عام 2015 أكثر مما كانت عليه في عام 2014.
تعريف
من جانب آخر، في بعض الأحيان ، يستعمل المصطلح ليشمل جميع السندات باستثناء تلك التي تصدرها الحكومات بعملاتها الخاصة. في هذه الحالة ، سيتم تضمين الحكومات التي تصدر بعملات أخرى (مثل إصدار دولة المكسيك بالدولار الأمريكي). يشمل المصطلح أحيانًا كذلك السندات التي تصدرها المنظمات فوق الوطنية (مثل البنك الأوروبي لإعادة الإعمار والتنمية ). بالمعنى الدقيق للكلمة ، فإنه ينطبق فقط على تلك الصادرة عن الشركات. لا يتم تضمين سندات السلطات المحلية ( سندات البلدية ).
تقييم
من جانب آخر، عادة ما يتم تداول سندات الشركات عالية الجودة على انتشار الائتمان فرق الائتمان هو الفرق في العائد بين سندات الشركة والسندات الحكومية ذات الاستحقاق أو المدة المماثلة (مثلًا للشركات بالدولار الأمريكي وسندات الخزانة الأمريكية ). إنه في الأساس العائد الإضافي الذي يكسبه المستثمر على أداة خالية من المخاطر كتعويض عن المخاطر الإضافية: وبالتالي ، كلما كانت جودة السند أفضل ، كان الفارق بين العائد المطلوب والعائد حتى الاستحقاق (YTM) أقل. المعيار. راجع تحليل # المخاطر أدناه. ثم يتم استخدام هذا العائد المطلوب المتزايد لخصم التدفقات النقدية للسند ، باستخدام صيغة القيمة الحالية للسندات ، للحصول على سعر السند. انظر Bond (Finance) #Bond valuation للمناقشة ، وللحساب ، تقييم السندات .
مخاطر أخرى في سندات الشركات
في هذا الإطار، مخاطر أسعار الفائدة : قد يتغير مستوى العوائد بشكل عام في سوق السندات ، كما تم التعبير عنه من خلال عوائد السندات الحكومية ، وبالتالي يؤدي إلى تغييرات في القيمة السوقية لسندات القسيمة الثابتة بحيث يتم تعديل العائد حتى الاستحقاق إلى المستويات المناسبة حديثًا.
ومن ناحية أخرى، تمت مناقشة مخاطر التخلف عن السداد أعلاه ولكن هناك كذلك مخاطر أخرى يتوقع حاملو سندات الشركات تعويضها عن طريق انتشار الائتمان. هذا ، مثلًا ، سبب كون السبريد المعدل على الخيارات في Ginnie Mae MBS عادة ما يكون أعلى من الصفر بالنسبة لمنحنى الخزانة.
من جهة ثانية، مخاطر التغيير الضريبي: قد تؤثر التغييرات غير المتوقعة في الضرائب سلبًا على قيمة السندات للمستثمرين وبالتالي على قيمتها السوقية الفورية.
وعلى صعيد آخر، مخاطر انتشار الائتمان : الخطر المتمثل في أن انتشار الائتمان للسند ( العائد الإضافي لتعويض المستثمرين عن تحمل مخاطر التخلف عن السداد) ، المتأصل في القسيمة الثابتة ، يصبح تعويضًا غير كافٍ لمخاطر التخلف عن السداد التي تدهورت لاحقًا. نظرًا لأن الكوبون ثابت ، فإن الطريقة الوحيدة التي يمكن أن يتكيف بها انتشار الائتمان مع الظروف الجديدة هي انخفاض سعر السوق للسند وارتفاع العائد إلى هذا المستوى الذي يتم فيه تقديم فارق ائتماني مناسب.
في هذا الإطار، مخاطر التضخم: يقلل التضخم من القيمة الحقيقية للتدفقات النقدية الثابتة المستقبلية. توقع التضخم ، أو ارتفاع التضخم ، قد يؤدي إلى انخفاض الأسعار على الفور.
في هذا الإطار، مخاطر السيولة : قد لا يكون هناك سوق ثانوي مستمر للسندات ، مما يترك المستثمر يواجه صعوبة في البيع بسعر عادل أو حتى بالقرب منه. يمكن أن يصبح هذا الخطر بشكل خاص أكثر حدة في الأسواق النامية، حيث كمية كبيرة من السندات غير المرغوب فيه ينتمون إليها، مثل الهند وفيتنام واندونيسيا وغيرها
من جانب آخر، مخاطر العرض : قد يؤدي الإصدار الكثيف من السندات الجديدة المماثلة لتلك التي يتم الاحتفاظ بها إلى انخفاض أسعارها
شفافية سوق سندات الشركات
وفي السياق ذاته، بصراحة ، أجد أنه من المدهش أنه لم يكن هناك سوى القليل من الاهتمام بشفافية ما قبل التجارة في تصميم أسواق السندات الأمريكية. في حين قد يجادل البعض بأن هذا نتيجة لدرجة التجزئة في سوق السندات ، فإنني أود أن أشير إلى أسواق الخيارات وأسواق السندات الأوروبية - وهي أسواق مجزأة بالمثل ، ولكنها أكثر شفافية على أساس ما قبل التجارة.
من جانب آخر، في حديثه في سنة 2005 ، قدم كبير الاقتصاديين في SEC ، تشيستر سبات ، الرأي التالي حول شفافية أسواق سندات الشركات:
علاوةً على ذلك، الهدف من المجموعة من المبادرات الرياضية والتنظيمية إلى معالجة الشفافية قبل التجارة في أسواق سندات الشركات الأمريكية.
التجارة
وفي هذا الصدد، يتم تداول سندات الشركات في الأسواق اللامركزية ، القائمة على التجار ، خارج البورصة. يعمل المتداولون كوسطاء بين المشترين والبائعين. يتم سرد سندات الشركات في بعض الأحيان في البورصات (وتسمى هذه السندات "المدرجة") وشبكات الاتصالات الإلكترونية . ومع ذلك ، فإن الغالبية العظمى من حجم التداول يحدث خارج البورصة
أنواع السندات
وفي السياق ذاته، تسمح السندات الأخرى ، المعروفة باسم السندات القابلة للتحويل ، للمستثمرين بتحويل السندات إلى حقوق ملكية. يمكن كذلك أن تكون مؤمنة أو غير مضمونة ، كبيرة أو تابعة ، وتصدر من أجزاء مختلفة من هيكل رأس مال الشركة
من جانب آخر، عادةً ما تخضع القسيمة (أي مدفوعات الفائدة ) للضريبة على المستثمر. إنها معفاة من الضرائب على الشركة التي تدفعها. بالنسبة للشركات التي تعمل بالدولار الأمريكي ، تكون القسيمة دائمًا نصف سنوية على وجه التقريب ، بينما تدفع الشركات المقومة باليورو قسيمة كل ثلاثة أشهر سنويا.
وفي هذا السياق، تحتوي بعض سندات الشركات على خيار شراء مضمّن يسمح للمُصدر باسترداد الدين قبل تاريخ استحقاقه. هذه تسمى السندات القابلة للاستدعاء. الميزة الأقل شيوعًا هي خيار البيع المضمن الذي يسمح للمستثمرين بإعادة السند إلى المُصدر قبل تاريخ استحقاقه. هذه تسمى السندات المفترضة. كلتا هاتين الميزتين مشتركتين في سوق العائد المرتفع. نادرا ما تحتوي السندات عالية الجودة على خيارات مضمنة. السند المستقيم غير القابل للاستدعاء ولا القابل للضبط يسمى السندات النقطية.
من جهة ثانية، يمكن أن تكون القسيمة صفر. في هذه الحالة ، يتم بيع السند ، وهو سند بدون قسيمة ، بخصم (أي ، يتم بيع سند بقيمة اسمية بقيمة 100 دولار في البداية مقابل 80 دولارًا). يستفيد المستثمر من خلال دفع 80 دولارًا ، ولكن جمع 100 دولار عند الاستحقاق. ربح 20 دولارًا (تجاهل القيمة الزمنية للنقود) هو بدلاً من القسيمة العادية. ومع ذلك ، فإن هذا يعتبر نادر بالنسبة لسندات الشركات.
تحليل المخاطر
من جانب آخر، بالمقارنة مع السندات الحكومية ، فإن سندات الشركات بشكل عام لديها مخاطر أعلى من التخلف عن السداد . تعتمد هذه المخاطر على الشركة المعينة التي تصدر السند وظروف السوق الحالية والحكومات التي تتم مقارنة مُصدر السندات بها وتصنيف الشركة. يتم تعويض حاملي سندات الشركات عن هذه المخاطر من خلال الحصول على عائد أعلى من السندات الحكومية. يعكس الفرق في العائد (يسمى انتشار الائتمان ) الاحتمال الأكبر للتخلف عن السداد ، والخسارة المتوقعة في حالة التخلف عن السداد ، وقد يعكس كذلك السيولة وأقساط المخاطرة ؛ راجع تحليل انتشار العائد # تحليل انتشار العائد ، تصنيف ائتمان السندات ، الديون ذات العائد المرتفع .
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟