ضريبة الشركات
المحتويات
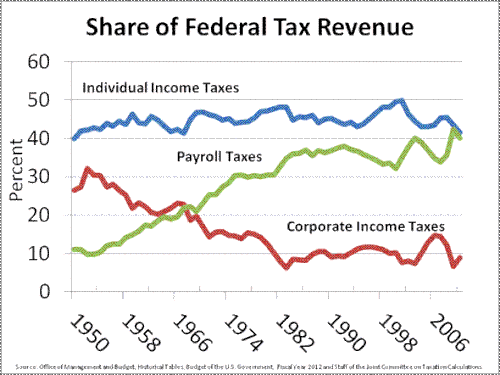
بدايةً، الضريبة على الشركات هي ضريبة مباشرة تفرضها السلطة القضائية على الدخل أو رأس المال للشركات أوالكيانات القانونية المماثلة لها. الكثير من بلدان تفرض مثل هذه الضرائب على المستوى الوطني، وضريبة مماثلة قد تفرض على المستوي الإقليمي أو المحلي. الضرائب قد يتم الإشارة إليها كذلك بصفة ضريبة الدخل أو ضريبة رأس المال. الشراكات عادة لا تخضع للضريبة في مستوى الكيان. قد تنطبق ضريبة الشركات في بلد ما على:
وفي هذا السياق، دخل الشركة الخاضع للضريبة غالبًا ما يتم تحديده مثل الكثير من الدخل الخاضع للضريبة على دافعي الضرائب الفرديين. عموما، فإن الضريبة مفروضة على الأرباح الصافية. في بعض السلطات القضائية، قواعد فرض الضريبة على الشركات قد تختلف بدرجة كبيرة من قواعد فرض الضرائب على الأفراد. بعض أعمال الشركات، مثل إعادة التنظيم، قد لا تخضع للضريبة. بعض أنواع الكيانات قد تكون معفاة من الضرائب.
الشركات تعتبر التي تعتبر مقيمة لمقاصد الضريبة في البلد.
علاوةً على ذلك، الشركات التي تمارس الأعمال التجارية في البلد على الدخل من هذا البلد،
الشركات المنشأة في البلد،
ومن ناحية أخرى، بعض البلدان قد تطبق الضريبة على الشركات على ربحها الصافي وقد تطبقها كذلك على المساهمين في الشركة عند دفع الأرباح. حيث تخضع الأرباح للضريبة، فإن الشركة قد تحتاج إلى حجب الضرائب قبل توزيع الأرباح الموزعة.
الشركات الأجنبية التي لديها إقامة دائمة العضوية في البلد.
نظرة عامة
في هذا الإطار، الشركات المنشأة الضرائب، الضريبة على المرتبات، حجب الضرائب، الرسوم الجمركية، ضريبة القيمة المضافة، وغيرها من الضرائب المشتركة عموما لا يشار إليها باسم «الضريبة على الشركات.»
ومن جهة أخرى، الكثير من الأنظمة (خاصة النظم دون المستوى الوطني) تفرض ضريبة على صفات معينة للشركات. هذه الضرائب على غير الدخل قد تكون على أساس رأس المال الصادر أو المصدّق (إما عن طريق عدد الأسهم أو القيمة)، إجمالي حقوق المساهمين، صافي رأس المال، أو تدابير أخرى فريدة من نوعها للشركات.
ومن جهة أخرى، بعض أنظمة توفّر آلية حيث مجموعات الشركات ذات صلة قد تحصل على الاستفادة من الخسائر أو القروض أو البنود الأخرى من جميع الأعضاء داخل المجموعة. وتشمل الآليات عوائد مجتمعة أو الموحدة فضلا عن غوث للمجموعة (فائدة مباشرة من بنود عضو آخر).
كذلك، الكثير من أنظمة تفرض كذلك الضرائب على المساهمين في تلك الكيانات على الأرباح أو التوزيعات أخرى من قبل الشركة. بعض الأنظمة تحتسب للدمج الجزئي للكيان وضرائب الأعضاء. ويمكن تحقيق ذلك من قبل «نظم الإحالة» أو «دمغ الائتمانات». في الماضي وُجدت آليات للدفع مقدما لضرائب الأعضاء من قبل الشركات، حيث تعوض هذه المدفوعات الضريبة على مستوى الكيان.
كذلك، الضريبة على الشركات هي ضريبة تفرض على صافي أرباح الشركة التي تخضع للضريبة على مستوى الكيان في ولاية قضائية معينة. صافي ربح الضريبة على الشركات هو عموما صافي ربح البيان المالي مع بعض التعديلات، وقد تكون محددة بقدر كبير من التفصيل في النظام الضريبي لكل بلد. هذه الضرائب قد تشمل الدخل أو ضرائب أخرى. النظم الضريبية في أغلب البلدان تفرض ضريبة الدخل على مستوى الكيان على بعض أنواع الكيانات (شركة أو مؤسسة). معدل الضريبة يختلف حسب القضاء. الضرائب قد يكون لها قاعدة بديلة، مثل الأصول أو الرواتب أو الدخل محسوبًا بأسلوب بديل.
إضافةً إلى ذلك، الشركات مثل كيانات أخرى قد تخضع لضريبة الاستقطاع والتي تعرف بإسم الضريبة المقتطعة من المنبع في بعض البلدان، بعد القيام بأصناف معينة من المدفوعات إلى الآخرين. هذه الالتزامات هي عموما ليست ضريبة الشركة، ولكن النظام قد فرض عقوبات على الشركة أو مسؤوليها أو موظفيها في حال عدم دفع مثل هذه الضرائب. تم تعريف الشركة على أنها شخص قانوني ذو وجود مستقل ومنفصل عن وجود المساهمين. دخل الشركة يحسب ويقيّم بشكل منفصل على يد الشركة. في بعض الحالاتو توزيعات الشركة إلى مساهميها كأرباح تضرب كدخل على المساهمين.
وفي السياق ذاته، أغلب البلدان تعفي أنواع معينة من أعمال الشركات أو المعاملات من ضريبة الدخل. مثلًا، الأعمال ذات الصلة بتشكيل أو إعادة تنظيم الشركة، والتي تعتبر تكاليف رأس المال. فضلًا عن ذلك فإن أغلب الأنظمة توفر قواعد محددة عن الضرائب على الكيان أو أعضائه في حال تصفية أو حل الكيان.
علاوةً على ذلك، في النظم حيث تكاليف التمويل مسموحة كتخفيض للوعاء الضريبي (التخفيضات الضريبية)، قد تنطبق قواعد تفرّق بين فئات التمويل العضوي. في مثل هذه الأنظمة، فإن البنود المصنفة كفائدة قد تكون مخصومة، ربما بالخضوع لقيود، في حين أن البنود المصنفة كأرباح ليست كذلك. بعض أنظمة تحد من الخصومات على أساس صيغ بسيطة، مثل نسبة الديون إلى حقوق المساهمين، في حين أن أنظمة أخرى لديها أنظمة أكثر تعقيدًا.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟