ضريبة الكربون
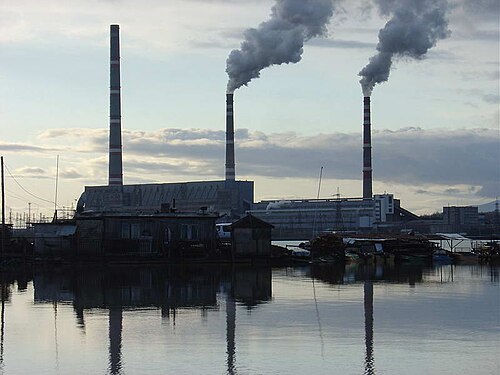
في البداية، ضريبة الكربون ، هي ضريبة تُفرض على محتوى الكربون في الوقود. وهي شكلٌ من أشكال تسعير الكربون. الكربون موجود في كل وقود هيدروكربوني (الفحم، البترول، والغاز الطبيعي) ويتحول إلى ثاني أكسيد الكربون وغيرها من الغازات عند احتراقها. وعلى النقيض من ذلك، فإن مصادر الطاقة غير الاحتراق - الرياح، وأشعة الشمس، والطاقة الحرارية الأرضية، والطاقة المائية، والطاقة النووية لا تنتج ثاني أكسيد الكربون، فهي تـٌعتبر صديقة للبيئة. وفيما يلي تفاصيل أوسع عن ذلك.
إضافةً إلى ذلك، وتقدم ضريبة الكربون فوائد اجتماعية واقتصادية. وهي ضريبة تزيد إيرادات الدولة أذا ازداد أنتاج مصنع ما لثاني أكسيد الكربون في الجو ، بهدف سياسة الدول ضد تغير المناخ. والهدف من ضريبة الكربون هو خفض المستويات الضارة لإنتاج انبعاثات ثاني أكسيد الكربون. اصبح تقليل انبعاثات ثاني أكسيد الكربون هام بالنسبة للبيئة وصحة الإنسان.
إضافةً إلى ذلك، وتوفر ضرائب الكربون وهي ضرائب على إبعاثات ثاني أكسيد الكربون وسيلة فعالة من حيث التكلفة للحد من انبعاثات غازات الدفيئة.
من جانب آخر، وقد نفذ عدد من البلدان ضرائب على الكربون أو ضرائب على الطاقة تتصل بمحتوى الكربون زما تنتجه من انبعاث غاز ثاني أكسيد الكربون في الجو. . ويتم فرض أغلب الضرائب ذات الصلة بالبيئة التي لها آثار على انبعاثات غازات الدفيئة في بلدان منظمة التعاون والتنمية في الميدان الاقتصادي على منتجات الطاقة وإنتاج السيارات التي تسير بالديزل أو بالبنزين.
خلفية
وفي هذا السياق، ذلك لأن جزيئات ثاني أكسيد الكربون تحتفظ بالحرارة وتعمل على رفع حرارة الجو والبيئة.
من جهة ثانية، اقترح ديفيد جوردون ويلسون ضريبة الكربون لأول مرة في عام 1973. ركزت سلسلة من المعاهدات والاتفاقيات الأخرى الاهتمام على التغير المناخي. التزمت البلدان بالحد من انبعاثات غازات الاحتباس الحراري على مدى العقود التالية، في اتفاقية باريس لعام 2015.
وفي هذا الصدد، يعدّ ثاني أكسيد الكربون من الغازات الدفيئة العديدة المسببة للاحتباس الحراري (تشمل الغازات الأخرى الميثان وبخار الماء) والتي تنبعث نتيجة الأنشطة البشرية. هناك إجماع علمي على كون انبعاثات غازات الاحتباس الحراري التي يسببها الإنسان السبب الرئيسي للاحتباس الحراري، وأن ثاني أكسيد الكربون هو أهم غازات الدفيئة بشرية المنشأ. ينتج 27 مليار طن من ثاني أكسيد الكربون عن طريق النشاط البشري في جميع أنحاء العالم سنويًا. يمكن رصد التأثير الفيزيائي لثاني أكسيد الكربون في الغلاف الجوي كتغيير في توازن طاقة نظام الأرض والغلاف الجوي، أي التأثير الإشعاعي لثاني أكسيد الكربون.
ومن جهة أخرى، تمتلك غازات الدفيئة المختلفة خصائص فيزيائية مختلفة: احتمالية الاحترار العالمي مقياس معتمد دوليًا لتكافؤ غازات الاحتباس الحراري الأخرى في وحدات الطن من مكافئ ثاني أكسيد الكربون.
النظرية الاقتصادية
ومن جهة أخرى، يميل خبراء الاقتصاد إلى الجدال حول مسألة التغير المناخي بقدر غيرها من القضايا. ولكن حيال المسألة الأكبر على الإطلاق، يميلون إلى الاتفاق أيًا كانت قناعاتهم السياسية. يصر هؤلاء الخبراء على أن أفضل طريقة لمعالجة التغير المناخي تتلخص في فرض ضريبة عالمية على الكربون. صحيفة ذي إيكونوميست، 28 نوفمبر 2015ضريبة الكربون شكل من أشكال ضريبة التلوث. خلافًا للتنظيمات التقليدية للتحكم والإشراف، التي تحد أو تحظر صراحةً الانبعاثات من جانب كل ملوث بمفرده، فإن ضريبة الكربون تهدف إلى السماح لقوى السوق بتحديد أكثر الطرق فعالية للحد من التلوث. ضريبة الكربون هي ضريبة غير مباشرة (ضريبة معاملة)، بخلاف الضريبة المباشرة التي تفرض على الدخل. ضرائب الكربون أدوات تسعيرية؛ إذ إنها تحدد سعرًا بدلًا من حد للانبعاثات. إضافة إلى خلقها حوافز للحفاظ على الطاقة، تضع ضريبة الكربون الطاقات المتجددة مثل طاقة الرياح والطاقة الشمسية والطاقة الحرارية الجوفية على قاعدة أكثر تنافسية.
وفي هذا السياق، يوجد زوج من البدائل الاقتصادية لضرائب الكربون؛ تجارة الانبعاثات والدعم الحكومي.
استراتيجيات التخفيض الأخرى
وعلى صعيد آخر، ضمن إطار بيغو، فإن التغيرات التي ينطوي عليها الأمر هامشية، إذ يفترض أن حجم الانبعاثات الخارجية صغير بما يكفي لعدم تشويه الاقتصاد. يزعم أن تغير المناخ يؤدي إلى تغيرات (غير هامشية). تعني عبارة «غير هامشية» أن الأثر يمكن أن يخفض كثيرًا من الرفاه ومعدل نمو الدخل. يسود الجدل النقاش حول كمية الموارد التي ينبغي تخصيصها للتخفيف من آثار تغير المناخ. يمكن للسياسات المصممة للحد من انبعاثات الكربون أن يكون لها أثر غير هامشي، ولكن من المؤكد أنها ليست كارثية.
ومن جهة أخرى، ضمن النظرية الاقتصادية، يعتبر التلوث عاملًا خارجيًا سلبيًا، وهو أثر سلبي على طرف ثالث غير مشارك بصورة مباشرة في المعاملة، وهو نوع من أنواع فشل السوق. لمواجهة هذه القضية، اقترح الخبير الاقتصادي آرثر بيغو فرض ضريبة على السلع (في هذه الحالة أشكال الوقود الهيدروكربوني)، التي كانت مصدرًا لانبعاثات ثاني أكسيد الكربون، بحيث تعكس بدقة تكاليف السلع بالنسبة للمجتمع، وبالتالي استيعاب تكاليف الإنتاج. تسمى الضريبة على الأثر السلبي المنبعث بالضريبة البيغوفية، والتي تنبغي أن تساوي التكلفة.
تقاسم ركوب السيارات الخاصة
من جانب آخر، استخدام ضرائب الوقود تاريخيًا كمصدر للإيرادات العامة، بالنظر إلى مرونة أسعار الوقود المنخفضة، مما يسمح بمعدلات أعلى دون تقليل كميات الوقود. قد يكون منطق السياسة غير واضحًا في ظل هذه الظروف.
كذلك، قد تقلل ضرائب وقود المركبات من «الأثر الارتدادي» الذي يحدث عندما تتحسن كفاءة السيارة. يمكن للمستهلكين القيام برحلات إضافية أو شراء مركبات أثقل وأقوى، مما يعوض مكاسب الكفاءة.
كذلك، العلاقة المحدودة بين قرارات المستهلك بشأن الاقتصاد في استهلاك الوقود وأسعار الوقود. قد تكون الجهود الأخرى، مثل معايير كفاءة الوقود، أو تغيير قواعد ضريبة الدخل بما يخص المزايا الخاضعة للضريبة، أكثر فعالية.
علاوةً على ذلك، التأخيرات المحتملة التي قد تمتد لعقد أو أكثر، من أجل استبدال المركبات غير الفعالة بطرازات أحدث، وتصفية الطرز القديمة التي يبطل استخدامها.
وفي السياق ذاته، تفرض الكثير من الدول ضريبة مباشرة على الوقود: إذ تفرض المملكة المتحدة رسوم زيت الهيدروكربون مباشرة على زيوت المركبات الهيدروكربونية، بما في ذلك البنزين ووقود الديزل.
كذلك، تواجه كفاءة الضريبة المباشرة التي ترسل إشارة واضحة إلى المستهلك، تحديات في التأثير على استخدام الوقود للمستهلكين، لأسباب منها:
من جانب آخر، وتحبيذ استخدام الحافلات في التنقل الجماعي لأنها توفير في انبعاثات ثاني اكسيد الكربون لكل شخص.
ضرائب البترول (البنزين والديزل ووقود الطائرات)
الضغوط السياسية التي تثني صانعي السياسات عن زيادة الضرائب.
ومن جهة أخرى، تشجع ضرائب الوقود وضرائب الكربون تقاسم الركوب. يقدم تقاسم الركوب مزايا إضافية تتمثل في المساعدة على تقليل وقت التنقل وتقليل معدلات حوادث السيارات وزيادة المدخرات الشخصية وتحسين نوعية الحياة.
التأثير
- انظر كذلك
- تسعير الكربون
- اقتصاديات الاحترار العالمي
- اقتصاد بيئي
- الطيران والبيئة
- حماية المناخ
- مبدأ الملوث يدفع
- تسعير الازدحام
كذلك، خلصت عدة دراسات إلى أن ضريبة الكربون ستضر الأسر الفقيرة أكثر من الأسر الغنية، في حال عدم زيادة المزايا الاجتماعية والإعفاءات الضريبية. عارض جيلبرت إي ميتكالف فكرة أن ضرائب الكربون ستكون رجعية في الولايات المتحدة.
علاوةً على ذلك، وجدت دراسة في كولومبيا البريطانية عام 2017 أن الصناعات قد استفادت بشكل عام من الضرائب «والزيادات السنوية الصغيرة في التوظيف والتي بلغت دلالتها الإحصائية نسبة 0.74%» إلا أن الصناعات كثيفة الكربون والحساسة للتجارة تأثرت سلبًا.
وفي هذا الصدد، تظهر الأبحاث أن ضرائب الكربون تقلل بشكل فعال من انبعاثات غازات الدفيئة. يؤكد أغلب الاقتصاديين أن ضرائب الكربون هي الطريقة الأكثر كفاءة وفعالية للحد من التغير المناخي، بأقل الآثار الاقتصادية السلبية.
ومن ناحية أخرى، أظهرت دراسة أجريت عام 2020 حول ضرائب الكربون في الديمقراطيات الغنية أن ضرائب الكربون لم تحد من النمو الاقتصادي.
في هذا الإطار، بينت إحدى الدراسات نجاح ضريبة الكربون في خفض انبعاثات ثاني أكسيد الكربون من النقل بنسبة 11% في السويد. وجدت دراسة في كولومبيا البريطانية عام 2015 أن الضرائب خفضت انبعاثات غازات الاحتباس الحراري بنسبة 5-15%، بآثار اقتصادية عامة ضئيلة.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟