ضريبة مثالية
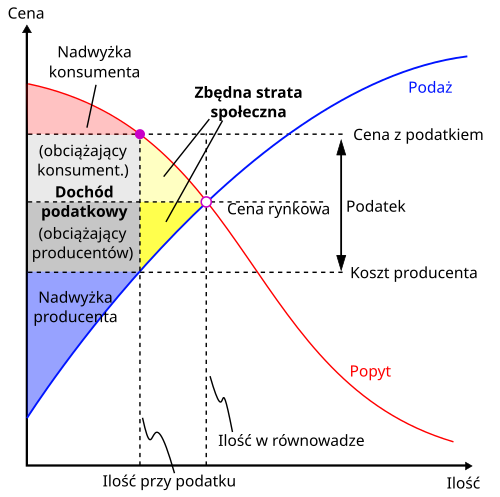
في البداية، نظرية الضريبة المثالية هي دراسة تصميم وتنفيذ ضريبة تزيد من وظيفة الرفاهية الاجتماعية وتخضع للقيود الاقتصادية. عادة ما تكون وظيفة الرفاهية الاجتماعية المستعملة خدمة الأفراد، وتأخذ غالبًا شكلًا من أشكال الوظيفة النفعية، بالتالي يُختار النظام الضريبي ليزيد من إجمالي الخدمات الفردية. الإيرادات الضريبية مطلوبة لتمويل توفير السلع العامة وخدمات حكومية أخرى، وكذلك من أجل إعادة التوزيع من الأغنياء إلى الفقراء. من ناحية ثانية، تشوش أغلب الضرائب السلوك الفردي لأن النشاط الخاضع للضريبة يصبح غير مرغوب فيه نسبيًا؛ مثلًا فإن الضرائب على دخل العمل تقلل من الحافز على العمل. ونتناول فيما يلي مزيدًا من التفاصيل.
ومن ناحية أخرى، صرح آدم سميث في بحثه الذي حمل عنوان ثروة الأمم أن:«الضرائب الجيدة تحقق أربعة معايير رئيسية. 1-تتناسب مع الدخل أو القدرة على الدفع 2-محددة بدلًا من أن تكون اعتباطية 3-ملزمة بالدفع في بعض الأحيان وبطرق ملائمة لدافعي الضرائب 4-رخيصة للإدارة والتحصيل».
وفي السياق ذاته، تشمل مشكلة التحسين التقليل من الاختلال الذي يسببه فرض الضرائب، مع تحقيق المستويات المطلوبة من إعادة التوزيع والإيرادات. تسبب بعض الضرائب اختلالًا أقل، مثل الضرائب الجزافية (لا يستطيع فيه الأفراد تغيير سلوكهم لتقليل عبء الضرائب) وضريبة بجوفيان، التي يكون فيها استهلاك السوق لسلعة ما غير فعال والضريبة تجعل الاستهلاك أقرب إلى المستوى الفعال.
الإيرادات الضريبية
ومن جهة أخرى، يمكن القول أن الحصول على مبلغ كافٍ من الإيرادات لتمويل الحكومة هو أهم هدف للنظام الضريبي. تحاول نظرية فرض الضرائب المثالية إنشاء نظام الضرائب الذي سيحقق الإيرادات المطلوبة وتوزيع الدخل بأقل قدر من عدم الكفاءة في المعاملات الاقتصادية -أي إنه يتداخل بشكل أقل مع مشاركي السوق الذين يقومون بتبادل باريتو المثالي- التي تجعل كلي الطرفين أفضل حالًا.
من جانب آخر، تستعمل اقتصاديات السوق الحر الأسعار لتخصيص الموارد من أجل إنتاج المنتجات التي يريدها المجتمع أكثر من غيرها. إذا تجاوز الطلب العرض، فإن السعر سيرتفع لأن أولئك الذين يرغبون بالمنتج سيتنافسون على شرائه. تدفع الأسعار العالية المنتجين لإنتاج المزيد، حتى يصبح العرض كافيًا ليلبي الطلب وينخفض السعر. إذا تجاوز العرض الطلب، ينخفض السعر لأن المنتجين يحاولون حث المزيد من الناس على شراء المنتج. تحث الأسعار المنخفضة أشخاصًا أكثر لشراء المنتج. ثم تدفع هذه الأسعار المنتجين لصنع شيء آخر، يرغب به المستهلكون أكثر.
وفي السياق ذاته، من ناحية ثانية، إذا كان كل من العرض والطلب غير مرنين -سينتج المنتجون كمية أقل بسعر أقل وسيشتري المستهلكون كمية أقل بسعر أعلى- بالتالي ستنخفض كمية التوازن. يمكن أن يكون هناك مستهلك يريد أن يشتري بسعرٍ يريد المنتج أن يبيع به، لكن معاملة باريتو هذه لا تحدث لأن لا أحد منهما يريد أن يدفع الفرق للحكومة. يشتري المستهلك لاحقًا شيئًا أقل جاذبية ويصنع المنتج شيئًا أقل ربحية (أو ببساطة ينتج كمية أقل ويتمتع بمزيد من الراحة)، إذ إن الاقتصاد لم يعد ينتج المزيج الأمثل من المنتجات. علاوة على ذلك، لا تتم عملية البيع وبالتالي فإن الحكومة لا تجمع الإيرادات التي كانت هي السبب الأساسي للاختلال. هذه هي الخسارة القصوى -إذ لم تقتصر الحكومة على أخذ الفرق من الأرباح الناتجة من عملية التبادل، بل دمرت الفوائد بالنسبة لثلاثتهم. هذه هي النتائج التي يحاول واضعوا نظرية الضريبة المثالية تجنبها.
وفي هذا السياق، من ناحية ثانية إذا فرضت الحكومة الضرائب، فإن السعر الذي يدفعه المستهلك يكون مختلفًا عن السعر الذي يتلقاه المنتج لأن الحكومة تأخذ الفرق. إذا كان الطلب غير مرنٍ، وإذا كان المستهلكون سيدفعون ما يلزم للحصول على المنتج بأي سعر فإنهم سيدفعون الضريبة وستأخذ الحكومة بعض الأرباح من العملية (على أمل توفير خدمات مفيدة مثل التعليم العام بالمقابل). إذا كان العرض غير مرنٍ، سيبيع المنتجون الكمية نفسها بغض النظر عن السعر، وسيدفع المنتجون الضرائب وتأخذ الحكومة بعضًا من أرباحهم من العملية. نلاحظ أنه لا يهم أي طرف يدفع للحكومة، فإن سعر السوق سيتغير حتى يتكافأ.
ضرائب السلع
ومن ناحية أخرى، يعتمد النموذج على ما يُعرف بمبدأ "الإفصاح" (Revelation Principle) ، والذي يُلزم المخططين بتطبيق نظام ضريبي يوفر حوافز مناسبة للأفراد للكشف عن قدراتهم الحقيقية على كسب الأجور.
ومن ناحية أخرى، استنادًا إلى قاعدة رامزي كأساس لأبحاثهما، اقترح بيتر دايموند وجيمس ميرليس بديلاً لاقتراح رامزي، من خلال السماح للمخطط الاجتماعي بالنظر في أنظمة ضريبية متعددة، وقد أصبح نموذجهم مهيمنًا في نظريات الضرائب.
وعلى صعيد آخر، كان رامزي يسعى إلى معالجة مسألة كيفية تعديل معدلات ضرائب الاستهلاك، ضمن قيود محددة، بحيث يكون انخفاض المنفعة في حدّه الأدنى. وفي محاولة لتقليل العبء الزائد الناتج عن ضرائب الاستهلاك، اقترح رامزي حلاً نظريًا يتمثّل في أن الضريبة على كل سلعة يجب أن تكون "متناسبة مع مجموع مقلوبي مرونتي العرض والطلب.
كذلك، واصل دايموند وميرليس تطوير هذه الفكرة في الجزء الثاني من ورقتهما البحثية المعنونة "الضرائب المثلى والإنتاج العام، الجزء الثاني: قواعد الضرائب"، حيث ناقشا جداول معدلات الضريبة الهامشية على دخل العمل.
ومن جهة أخرى، خلص دايموند وميرليس إلى أن معدل الضريبة الهامشي لأصحاب الدخول الأعلى يجب أن يكون صفرًا، وأن المعدل الأمثل يقع بين صفر وواحد. ويتيح هذا النظام توفير الحوافز الصحيحة للأفراد للعمل بالمستوى الأمثل.
وفي السياق ذاته، قام فرانك ب. رامزي في عام 1927 بتطوير نظرية للضرائب المثلى على السلع في مقالته الشهيرة "مساهمة في نظرية الضرائب". وترتبط هذه المسألة ارتباطًا وثيقًا بمشكلة التسعير الاحتكاري الأمثل من منظور اجتماعي، مع وجود قيد على أن تبقى الأرباح إيجابية، وهي ما تُعرف اليوم بـ"مشكلة رامزي". ويُعد رامزي أول من قدّم مساهمة بارزة في نظرية الضرائب المثلى من منظور اقتصادي، وقد استند جزء كبير من الأدبيات اللاحقة إلى ملاحظاته الأولية.
- انظر كذلك
- ضريبة على القيمة الأرضية
- رسوم جمركية
- ضريبة تصاعدية
- ضريبة مفردة
- منحنى لافر
- انعكاس ضريبي
- إصلاح ضريبي
- تحويل ضريبي
وفي هذا الصدد، مثلًا، إن منح 100 دولار لشخص ذي دخل منخفض يكون ذا قيمة أكبر مقارنة بمنحه لشخص ذي دخل مرتفع.
علاوةً على ذلك، يواجه المخطط بذلك مفاضلة حكومية بين المساواة والكفاءة، حيث إن فرض ضرائب أعلى على أصحاب القدرة على تحقيق أجور أعلى قد يؤدي إلى تقليل حافزهم لبذل جهد إضافي من أجل زيادة دخلهم.
من جهة ثانية، إن توليد كمية كافية من الإيرادات لتمويل الحكومة هو بلا شك الغرض الأكثر أهمية للنظام الضريبي. تحاول نظرية الضرائب المثلى استنباط نظام ضريبي يحقق توزيع الإيرادات والدخل المطلوب بأقل قدر من عدم الكفاءة - أي النظام الذي يتدخل بأقل قدر ممكن في قيام المشاركين في السوق بإجراء تبادلات باريتو المثلى - المعاملات الاقتصادية التي تجعل كلا الطرفين في وضع أفضل.
علاوةً على ذلك، بحسب حجتهما، تختلف قدرة الأفراد على كسب الدخل. ورغم أن المخطط يستطيع مراقبة الدخل المحقق، إلا أنه لا يستطيع مباشرةً ملاحظة قدرة الفرد أو جهده في تحقيق هذا الدخل. وبذلك، إذا حاول المخطط فرض ضرائب أعلى على من لديهم قدرة أكبر على الكسب، فإن حوافز هؤلاء الأفراد لكسب دخل مرتفع قد تنخفض.
ومن ناحية أخرى، إذا قام صانع السياسة بزيادة معدل الضريبة الهامشية على دخل منخفض، فإن ذلك يثبط حوافز الأفراد الذين يتقاضون هذا الدخل للعمل بجد. ومع ذلك، فإن نفس الزيادة بالنسبة للأفراد ذوي الدخل المرتفع لا تؤثر على حوافزهم؛ لأن معدل الضريبة المتوسط لديهم يرتفع بينما يظل معدل الضريبة الهامشي ثابتًا.
علاوةً على ذلك، ومع ذلك، فإن تقييد المخططين الاجتماعيين بشكل واحد من أشكال الضرائب يُعد إشكاليًا من الناحية العملية؛ إذ من الأفضل تمكينهم من دراسة جميع الهياكل الضريبية الممكنة.
من جهة ثانية، في ورقتهما الأولى المعنونة "الضرائب المثلى والإنتاج العام، الجزء الأول: كفاءة الإنتاج"، تناول دايموند وميرليس مشكلة المعلومات غير الكاملة المتبادلة بين دافعي الضرائب والمخطط الاجتماعي.
الضريبة الجُزافية
ومن ناحية أخرى، الضريبة الجُزافية هي نوع من أنواع الضرائب التي لا تُحدث عبئًا زائدًا كبيرًا، وتُعرف بأنها ضريبة ثابتة يُطلب من الجميع دفعها. يظل مبلغ الضريبة الذي يدفعه الفرد ثابتًا بغض النظر عن دخله أو ممتلكاته. لا تُشكل هذه الضريبة عبئًا اقتصاديًا كبيرًا لأنها لا تؤثر على القرارات الاقتصادية للأفراد أو الشركات. ونظرًا لثبات قيمتها، فإن دوافع الفرد أو الشركة لا تتغير، خلافًا لضريبة الدخل التصاعدية التي تزداد قيمتها مع ارتفاع الدخل.
في هذا الإطار، يمكن أن تكون الضريبة الجُزافية تصاعدية أو تراجعية، اعتمادًا على ما تُفرض عليه. فمثلًا، تُعد الضريبة المفروضة على تسجيل السيارات ضريبة تراجعية، لأنها تُطبق بمبلغ موحد على الجميع، بغض النظر عن نوع السيارة التي اشتراها المالك. وذلك على الأقل في الولايات المتحدة، حيث يمتلك أغلب السكان، بمن فيهم ذوو الدخل المنخفض، سيارات. وبالتالي، فإن الأشخاص ذوي الدخل المحدود يدفعون نسبة أعلى من دخلهم مقارنةً بذوي الدخل المرتفع.
من جانب آخر، في المقابل، قد تُعتبر الضريبة المفروضة على الأراضي غير المزروعة ضريبة تصاعدية، لأن الأغنياء غالبًا ما يمتلكون مساحات أكبر من الأراضي، في حين لا يمتلك الفقراء عادةً أراضي على الإطلاق.
وعلى صعيد آخر، لا تحظى الضرائب الجُزافية بقبول سياسي واسع، لأنها تتطلب في بعض الحالات تعديلًا جذريًا في نظام الضرائب. كما أنها قد لا تكون شائعة شعبيًا عندما تُفرض على مستوى الأفراد، نظرًا لأنها غير تراجعية، وقد لا تتناسب مع قدرة الأفراد على الدفع.
وفي السياق ذاته، تُعد الضريبة الجُزافية المفروضة لمرة واحدة وغير المتوقعة، والتي تُقدّر بنسبة من الثروة أو الدخل، ضريبة غير مسببة لاختلال اقتصادي كبير. وعلى الرغم من أنها تُفسّر أحيانًا على أنها شكل من أشكال العقاب على تراكم الثروة أو الدخل، فإن طبيعتها المفاجئة تعني أنها لا تؤثر على الحوافز الاقتصادية طويلة المدى، لأن الأفراد الذين راكموا الثروة لم يكونوا على علم مسبق بفرضها.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟