طريقة مونت كارلو
المحتويات
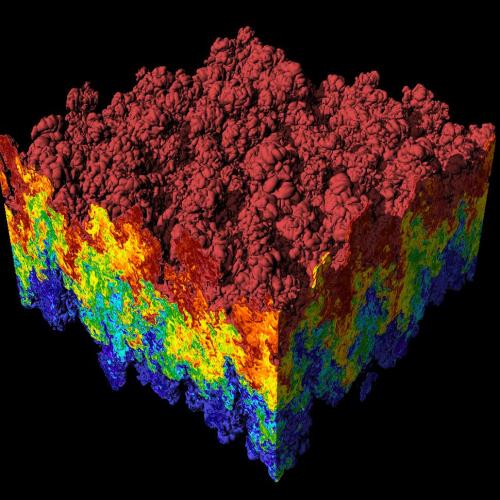
على سبيل التعريف، في الإحصاء الرياضي، طرق مونت كارلو هي مجموعة من الخوارزميات الحسابية اللائي تتضمن تكرار التجربة بقيم بدائية عشوائية. تستعمل هذه الطريقة عادة في أنظمة المحاكاة الرياضية والهندسية. ونتناول فيما يلي مزيدًا من التفاصيل.
تتضمن هذه الطريقة خمسة مراحل:
مراكمة النتائج الحالية مع النتائج السابقة
وعلى صعيد آخر، لحل المسائل الفيزيائية، تمثل طريقة مونت كارلو عاملا مهما لمحاكاة الأنظمة ذات أزواج من درجات المرونة (many coupled degrees of freedom) كالسوائل، والمواد غير نظامية التركيب والصلبة ذات قوة الربط الكبيرة والأبنية الخلوية.
إضافةً إلى ذلك، مبدئياً، يمكن تطبيق طريقة مونت كارلو على أي مشكلة يتخللها تعدد الاحتمالات. عبر قانون الأعداد الكبيرة يمكن تقريب حسابات التكامل لمتغير عشوائي عبر أخذ متوسط القيمة التجريبية (empirical mean) للقيم. عندما يكون التوزيع الاحتمالي مركب جداً، فيتم اللجوء إلى طريقة سلسلة ماركوف مونت كارلو (بالإنجليزية: Markov Chain Monte Carlo MCMC). الفكرة الأساسية هي تصميم نظام دقيق ذكي وفق سلسلة ماركوف عبر قيم توزيع احتمالي ثابت. بحسب نظرية ارجوديك، التوزيع الاحتمالي الساكن (stationary) يجري تقريبه عبر قياسات تجريبية للمخرجات العشوائية المأخوذة عبر عينات سلسلة ماركوف.
وعلى صعيد آخر، من الأمثلة الأخرى على الظواهر التي يصعب التنبؤ بها هي بعض الحسابات التجارية، التي تكون نماذج محاكاتها مشوبة بنقص الدقة (uncertainty). ومن الأمثلة في الرياضيات، تقييم التكاملات الثلاثية الأبعاد بالعوامل الحدودية المركبة. وفي مجال الاستكشافات النفطية والفضائية، يعطي تطبيق طريقة مونت كارلو في تقييم مخاطر المشاريع، كاحتمال تجاوز ميزانية المشروع أو تجاوز مدد التنفيذ، نتائج أكثر دقة من طرق الحدس أو الطرق المسبطة الأخرى.
وعلى صعيد آخر، تكرار العملية عدد محدد من المرات (تزداد دقة النتائج مع زيادة عدد التكرارات)
تحديد المجال الممكن لقيم الإدخال
تطبيق العمليات الحسابية المطلوبة على تلك القيم
توليد قيم عشوائية لقيم الإدخال ضمن الحدود المعروفة
التاريخ
الاستعمال في الرياضيات
ومن جهة أخرى، قدم انريكو فيرمي في الثلاثينيات من القرن الماضي الأفكار الأولية لمحاكاة مونت كارلو (Monte-Carlo-Simulationen)، ولقد تم تنفيذ هذه الأفكار عام 1946 من قبل ستانيسلو أولام (Stanislaw Ulam) وجون فون نويمان (John von Neumann) الذي ارتبط به بسبب مقترحاته تلك. لقد تم هذا عبر مشروع سري في مختبر لوس الاموس العلمي (Los Alamos Scientific Laboratory) والذي كان له شيفرة رقمية يعرف به من أجل المحافظة على سِريَته. فون نويمان أختار اسم مونت كارلو، تيمنا بكازينو مونت كارلو الواقع في موناكو، حيث كان عم أولام يستعير المال من أجل اللعب فيه.
تكامل مونت كارلو
علاوةً على ذلك، رياضيا فإن النظام يعرف يعبر عنه بطريق احتمالي في فضاء الطور. محاكاة مونت كارلو تعتبر مناسبة بشكل خاص، من أجل حساب القيم الوسطى لمتغير ما يرمز له A.
أو عبر تكامل متعدد الأبعاد
ومن جهة أخرى، (P(x هنا هو مقياس إحصائي معياري (normalized statstical weight) مشابه لمقياس بولتسمان (راجع: توزيع بولتزمان).
إضافةً إلى ذلك، (A(x تمثل القيمة للمتغير A في الحالة x. الجمع أو التكامل يتم هنا عبر الفضاء Ω، أي عبر فضاء الطور في النظام.
(انظر إلى تكامل عددي)
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟