عقيدة فريدمان
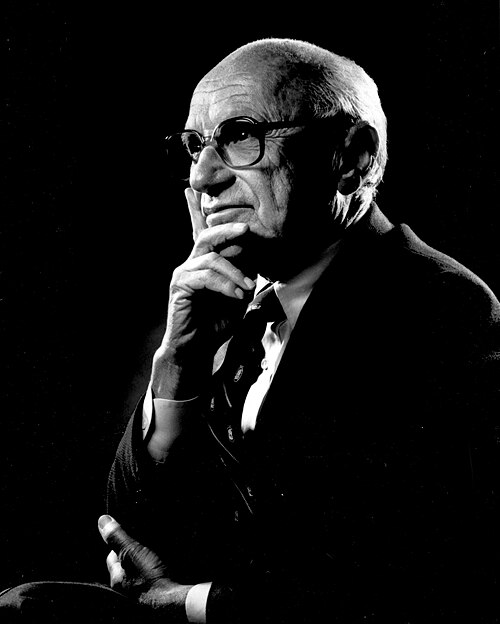
تعريفًا بالموضوع، عقيدة فريدمان وتسمى كذلك نظرية المساهمين؛ هي نظرية معيارية لأخلاقيات العمل قدمها الاقتصادي ميلتون فريدمان وتنص على أن المسؤولية الاجتماعية للأعمال التجارية هي زيادة أرباحها فقط. ينظر هذا النهج إلى المساهمين وأرباحهم بصفتهم أولوية أيّ عملٍ تجاري فهم المحرك الاقتصادي للمؤسسة والمجموعة الوحيدة التي تتحمل المسؤولية الاجتماعية للشركة. على هذا النحو فإن هدف الشركة هو زيادة أرباحها وتعظيم العوائد للمساهمين. يجادل فريدمان بأن المساهمين يمكنهم لاحقًا أن يقرروا بأنفسهم ما هي المبادرات الاجتماعية التي سيشاركون فيها، بدلاً من أن يكون لديهم مدير تنفيذي عينه المساهمون صراحةً لأغراض تجارية يقرر مثل هذه الأمور لهم. كانت عقيدة فريدمان مؤثرة للغاية في عالم الشركات من الثمانينيات إلى العقد الأول من القرن الحادي والعشرين ولكنها اجتذبت انتقادات لا سيما منذ الأزمة المالية في 2007-2008 (التي سببتها الكثير من المؤسسات المالية التي شاركت في المخاطرة المفرطة لتحقيق أقصى قدر من الأرباح مما تسبب في حدوث الفقاعة الإسكانية في الولايات المتحدة. وانهيار سوق العقارات الأمريكية وأثار الأزمة في جميع أنحاء الاقتصاد العالمي الأوسع). وفيما يلي تفاصيل أوسع عن ذلك.
ملخص
علاوةً على ذلك، وجادل بأن العوامل المناسبة للقضايا الاجتماعية هم الأفراد - «يمكن للمساهمين أو العملاء أو الموظفين بشكل منفصل إنفاق أموالهم الخاصة على إجراء معين إذا كانوا يرغبون في القيام بذلك.» واختتم باقتباس من كتابه الصادر عام 1962 الرأسمالية والحرية:
من جانب آخر، جادل فريدمان بأن المدير التنفيذي الذي ينفق أموال الشركة على القضايا الاجتماعية هو في الواقع ينفق أموال شخص آخر لأغراضه الخاصة:
ومن جهة أخرى، في الرأسمالية والحرية جادل فريدمان أنه عندما تهتم الشركات بالمجتمع بدلاً من الربح فإنها تؤدي إلى الشمولية، بما يتفق مع تصريحه في الفقرة الأولى من مقال عام 1970 بأن «رجال الأعمال» الذين لديهم ضمير اجتماعي هم عن غير قصد دمى القوى الفكرية التي كانت تعمل على تقويض أسس المجتمع الحر.
وفي هذا الصدد، قدم فريدمان النظرية في مقال نُشر عام 1970 في صحيفة نيويورك تايمز بعنوان عقيدة فريدمان: المسؤولية الاجتماعية للأعمال التجارية هي زيادة أرباحها، وقال إن الشركة لا تتحمل أي مسؤولية اجتماعية تجاه الجمهور أو المجتمع؛ ومسؤوليتها الوحيدة تجاه مساهميها. برر هذا الرأي بالنظر إلى من تدين الشركة ومديروها التنفيذيون:
وعلى صعيد آخر، زاد تأثير عقيدة فريدمان بعد نشر ورقة عمل مؤثرة لعام 1976 من قبل أساتذة المالية ويليام ميكلينج ومايكل جنسن بعنوان نظرية الشركة: السلوك الإداري، وتكاليف الوكالة وهيكل الملكية ، والتي قدمت مبرراً اقتصادياً كمياً لتعظيم قيمة المساهمين وأرباحهم.
التأثير
من جهة ثانية، كان لنظرية المساهمين تأثير كبير في عالم الشركات. في عام 2017 صرح أساتذة كلية إدارة الأعمال بجامعة هارفارد جوزيف إل باور ولين باين أن تعظيم قيمة المساهمين منتشر الآن في المجتمع المالي وكثير من عالم الأعمال. وقد أدى ذلك إلى مجموعة من السلوكيات من قبل الكثير من الجهات الفاعلة على نطاق واسع مجموعة من الموضوعات، من قياس الأداء وتعويضات التنفيذيين إلى حقوق المساهمين، ودور أعضاء مجلس الإدارة، ومسؤولية الشركات. في سنة 2016 وصفت مجلة الإيكونوميست نظرية المساهمين بأنها أكبر فكرة في مجال الأعمال، مشيرة إلى أن «قيمة المساهمين اليوم تحكم العمل».
ومن ناحية أخرى، أدت نظرية المساهمين إلى زيادة ملحوظة في التعويضات ، لا سيما الرؤساء التنفيذيين في محاولة لمواءمة المصالح المالية للموظفين مع مصالح المساهمين.
وعلى صعيد آخر، في سبتمبر 2020، بعد خمسين عاماً من نشر عقيدة فريدمان نشرت صحيفة نيويورك تايمز 22 رداً قصيراً على مقال فريدمان كًتبوا من قبل 25 اقتصادي. في تشرين الثاني (نوفمبر) 2020 نشر مركز ستيجلر التابع لكلية بوث لإدارة الأعمال بجامعة شيكاغو مجموعة من 28 مقالة عن تراث ميلتون فريدمان. قارن أستاذ المالية مقالة فريدمان بحجة أن استنتاج فريدمان غير صحيح ولكن المقال مفيد لأنه يسلط الضوء على الافتراضات المطلوبة حتى يكون صحيحاً، بحسب ذلك قال مدير مركز ستيجلر إن عقيدة فريدمان يجب اعتبارها نظرية وليس عقيدة.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟