عملة احتياطية
المحتويات
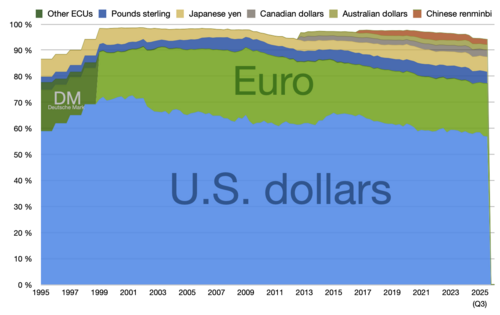
على سبيل التعريف، العملة الاحتياطية هي عملة أجنبية تُحتفظ بها بكميات كبيرة ضمن الاحتياطيات الرسمية التي تديرها البنوك المركزية والحكومات. وتُستعمل العملات الاحتياطية في التجارة الدولية، والمعاملات المالية الدولية، والاستثمار، وكذلك لتسوية . وتعرض الأقسام التالية جوانب أخرى من الموضوع.
وعلى صعيد آخر، تكتسب العملة صفة «الاحتياطية» عندما تُستعمل على نطاق واسع خارج حدود الدولة المصدِرة لها، ويعود ذلك عادةً إلى عوامل تشمل حجم الاقتصاد، واستقرار النظام المالي، وعمق الأسواق المالية، إضافةً إلى الثقة في السياسة النقدية للدولة المُصدِرة.
في هذا الإطار، تُعد الدولار الأمريكي العملة الاحتياطية الأولى في العالم، إذ يشكل الحصة الأكبر من الاحتياطيات العالمية من النقد الأجنبي، تليه اليورو، ثم الين الياباني والجنيه الإسترليني.
عملات أخرى
وفي هذا الصدد، إلى جانب العملات الرئيسية، تحتفظ بعض البنوك المركزية باحتياطيات محدودة من عملات أخرى، مثل الدولار الكندي، والدولار الأسترالي، والفرنك السويسري، نظرًا لاستقرار اقتصاداتها وعمق أسواقها المالية، رغم أن أدوارها تبقى ثانوية مقارنةً بالعملات الاحتياطية الكبرى.
الجنيه الإسترليني
كذلك، ويعود استمرار دوره إلى عمق الأسواق المالية في لندن، ومكانة المملكة المتحدة كمركز مالي عالمي، إلى جانب الثقة في الإطار القانوني والمؤسساتي البريطاني.
وعلى صعيد آخر، لا يزال الجنيه الإسترليني يحتفظ بدور احتياطي مهم، رغم تراجع مكانته مقارنةً بفترة هيمنته في القرنين التاسع عشر وبدايات القرن العشرين، ويُستعمل اليوم في الاحتياطيات الرسمية والمعاملات الدولية.
الدولار الأمريكي
ومن جهة أخرى، يُعد الدولار الأمريكي العملة الاحتياطية الأولى في العالم، إذ يشكّل الحصة الأكبر من الاحتياطيات العالمية من العملات الأجنبية، ويهيمن على تسوية ، وتسعير الكثير من السلع، ولا سيما النفط.
كذلك، يرتبط هذا الدور بعوامل متعددة، من بينها حجم الاقتصاد الأمريكي، وعمق الأسواق المالية في الولايات المتحدة، ومكانة سوق سندات الخزانة الأمريكية بوصفه أحد أكثر الأسواق سيولة وأمانًا في العالم.
الاحتياطيات العالمية من العملات الأجنبية
من جهة ثانية، كما أدى إدراج اليوان الصيني ضمن سلة حقوق السحب الخاصة سنة 2016 إلى تعزيز دوره الدولي، وإن ظلّ نصيبه من الاحتياطيات العالمية محدودًا مقارنةً بالعملات الاحتياطية الرئيسية التقليدية.
من جانب آخر، بحسب بيانات صندوق النقد الدولي، يظل الدولار الأمريكي المكوّن الأكبر للاحتياطيات العالمية، إذ يمثل عادةً ما يزيد على نصف إجمالي الاحتياطيات المبلَّغ عنها، في حين يشكّل اليورو ثاني أكبر مكوّن، يليه الين الياباني والجنيه الإسترليني.
ومن جهة أخرى، شهدت تركيبة الاحتياطيات العالمية تغيّرات تدريجية منذ نهاية القرن العشرين، مع زيادة دور بعض العملات غير التقليدية، مثل الدولار الأسترالي والدولار الكندي، نتيجة توسّع الأسواق المالية في تلك الدول وارتفاع مستويات السيولة والثقة الدولية.
علاوةً على ذلك، تشير الاحتياطيات العالمية من العملات الأجنبية إلى الأصول التي تحتفظ بها البنوك المركزية والسلطات النقدية، وتشمل عادةً عملات أجنبية، والذهب، وحقوق السحب الخاصة، ومراكز احتياطية لدى صندوق النقد الدولي.
كذلك، وعلى الرغم من هذه التحولات، لا يزال النظام النقدي الدولي يتسم بدرجة عالية من التركّز، حيث تحتفظ قلة من العملات بدور مهيمن في الاحتياطيات العالمية، وهو ما يثير نقاشات مستمرة حول وتقليل الاعتماد على عملة واحدة.
من جهة ثانية، تُستعمل هذه الاحتياطيات لدعم السياسة النقدية، والتدخل في سوق الصرف الأجنبي، والحفاظ على الاستقرار المالي، إضافةً إلى تمويل وسداد الديون الخارجية.
التاريخ
وفي هذا السياق، استمر نظام بريتون وودز حتى أوائل سبعينيات القرن العشرين، حين أنهت الولايات المتحدة قابلية تحويل الدولار إلى ذهب سنة 1971، فيما عُرف باسم صدمة نيكسون.
علاوةً على ذلك، ومنذ ذلك الحين، يعمل النظام النقدي العالمي في إطار أسعار الصرف العائمة، مع استمرار هيمنة الدولار الأمريكي كعملة احتياطية عالمية، رغم ظهور عملات احتياطية أخرى وتزايد النقاشات حول تنويع الاحتياطيات الدولية.
من جهة ثانية، غير أن التكاليف الاقتصادية للحربين العالميتين أدت إلى تراجع مكانة الجنيه الإسترليني، وصعود الدولار الأمريكي بوصفه العملة الاحتياطية المهيمنة، خاصة بعد مؤتمر بريتون وودز سنة 1944، الذي أسّس لنظام نقدي دولي ربط العملات الرئيسية بالدولار وربط الدولار بالذهب.
كذلك، ظهرت فكرة العملة الاحتياطية نتيجة الحاجة إلى وسيلة موثوقة لتسوية التجارة الدولية والديون بين الدول. تاريخيًا، أدّت المعادن الثمينة، ولا سيما الذهب والفضة، دور العملات الاحتياطية بسبب قيمتها الذاتية وقبولها الواسع عبر الحضارات.
وفي هذا الصدد، بعد الحرب العالمية الأولى، تراجع النظام النقدي الدولي القائم على الذهب، وتزايد الاعتماد على الجنيه الإسترليني بوصفه عملة احتياطية رئيسية، مستفيدًا من الدور المركزي الذي لعبته المملكة المتحدة في الاقتصاد العالمي آنذاك.
وفي هذا الصدد، مع تطور النظام النقدي العالمي، انتقلت العملات الاحتياطية من المعادن إلى العملات الورقية المدعومة بالذهب، فيما عُرف باسم قاعدة الذهب، والتي هيمنت على الاقتصاد العالمي خلال القرن التاسع عشر وبدايات القرن العشرين.
الين الياباني
في هذا الإطار، يُعد الين الياباني من العملات الاحتياطية التقليدية، ويُستعمل على نطاق واسع في أسواق الصرف الأجنبي والمعاملات المالية الدولية، رغم أن حصته من الاحتياطيات العالمية أقل من الدولار واليورو.
إضافةً إلى ذلك، ويستند الدور الدولي للين إلى قوة الاقتصاد الياباني، واستقرار نظامه المالي، وتاريخ اليابان الطويل في التجارة الدولية.
اليورو
إضافةً إلى ذلك، يمثل اليورو ثاني أهم عملة احتياطية عالميًا منذ إطلاقه سنة 1999، إذ يُستعمل على نطاق واسع في الاحتياطيات الرسمية والتجارة الدولية، خصوصًا في أوروبا والمناطق المجاورة.
كذلك، ويعكس هذا الدور حجم منطقة اليورو الاقتصادي، واستقرار السياسة النقدية التي يديرها البنك المركزي الأوروبي، إضافةً إلى تطور أسواق الدين المقومة باليورو.
العملات الاحتياطية الرئيسية
ومن ناحية أخرى، تُعد العملات الاحتياطية الرئيسية تلك العملات التي تحتفظ بها البنوك المركزية بكميات كبيرة ضمن الاحتياطيات الرسمية، وتُستعمل على نطاق واسع في التجارة الدولية والتمويل الدولي.
الدعوات إلى بديل عن العملة الاحتياطية
من جهة ثانية، في هذا السياق، اكتسب اليوان الصيني اهتمامًا متزايدًا بعد إدراجه في سلة حقوق السحب الخاصة سنة 2016، وهو ما اعتُبر خطوة رمزية نحو تدويل العملة الصينية، رغم استمرار القيود على حساب رأس المال في الصين.
ومن ناحية أخرى، إلى جانب ذلك، برزت مقترحات تدعو إلى استخدام العملات الرقمية أو عملات البنوك المركزية الرقمية في تسوية المعاملات الدولية مستقبلًا، غير أن هذه الأفكار لا تزال في مراحلها التجريبية وتواجه تحديات تقنية وتنظيمية كبيرة.
وعلى صعيد آخر، كما طُرحت فكرة الانتقال إلى نظام متعدد العملات الاحتياطية، تتقاسم فيه عدة عملات رئيسية—مثل اليورو واليوان الصيني—الدور الاحتياطي، بما يقلّل من الاعتماد على عملة واحدة ويعزّز الاستقرار المالي العالمي.
ومن جهة أخرى، من أبرز الانتقادات الموجّهة إلى النظام القائم ما يُعرف بـمعضلة تريفين، التي تشير إلى التناقض بين الحاجة العالمية إلى سيولة دولية مقومة بالدولار وبين متطلبات الاستقرار المالي الداخلي للولايات المتحدة، وهو ما قد يؤدي على المدى الطويل إلى اختلالات هيكلية في النظام النقدي الدولي.
- انظر كذلك
- قاعدة الذهب
- حقوق السحب الخاصة
- معضلة تريفين
- سياسة نقدية
- سعر الصرف
- احتياطي نقدي
من جانب آخر، وعلى الرغم من تعدد هذه الدعوات والمقترحات، لا يزال يعتمد بدرجة كبيرة على الدولار الأمريكي، مع إجماع واسع على أن أي تحوّل جوهري في نظام العملة الاحتياطية سيكون تدريجيًا ويتطلب تنسيقًا دوليًا واسع النطاق.
وفي هذا الصدد، أثار الاعتماد الواسع على الدولار الأمريكي بوصفه العملة الاحتياطية المهيمنة نقاشات متكررة حول مخاطر في النظام النقدي الدولي، ولا سيما ما يتصل بتعرّض الدول الأخرى لتقلبات السياسة النقدية الأمريكية وتأثيراتها العابرة للحدود.
في هذا الإطار، دفعت هذه الإشكالات عددًا من الاقتصاديين وصنّاع السياسات إلى اقتراح بدائل محتملة، من بينها تعزيز دور حقوق السحب الخاصة التي يصدرها صندوق النقد الدولي بوصفها أصلًا احتياطيًا دوليًا محايدًا، لا يرتبط باقتصاد دولة بعينها.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟