قيد مفرد
المحتويات
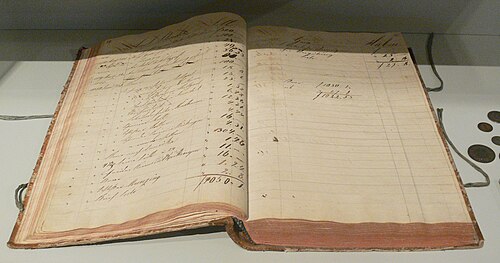
في البداية، تهدف المحاسبة إلى معرفة نتيجة المشروع من ربح أو خسارة، عن سنة مالية منتهية، وذلك عن طريق إعداد الحسابات الختامية أو قائمة الدخل، ومعرفة المركز المالي للمشروع، كما هي في لحظة معينة من الزمن، وذلك عن طريق إعداد قائمة المركز المالي أو الميزانية العمومية، وتزويد الإدارة بالتقارير اللازمة وعند الطلب لاتخاذ القرارات المناسبة والرشيدة وفي الوقت المناسب. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
من جهة ثانية، لذلك يتم تسجيل العمليات في الدفاتر المحاسبية وبقيمتها النقدية أولاً بأول وحسب التسلسل التاريخي، وبطريقة منظمة، حيث يقوم التاجر باتباع إحدى النظريات الآتية:
نظرية القيد المفرد
نظرية القيد المزدوج
نظرية القيد المفرد
علاوةً على ذلك، أن المشروع لا ينفصل عن صاحبه، بمعنى أنه ليس للمشروع شخصية مستقلة عن صاحبه وتطبق في المشاريع صغيرة الحجم فقط، ومن الصعب التعرف إلى نتيجة المشروع بدقة، ويتم إثبات طرف واحد من العملية المالية في الدفاتر وهو الطرف الخارجي الآخر الذي يتعامل معه المشروع.
تقوم هذه النظرية على ما يأتي:
وعلى صعيد آخر، يمكن تعريف نظرية القيد المفرد بأنها النظرية التي يتم من خلالها قيد طرف واحد من العملية وهو الطرف الخارجي الآخر الذي يتعامل معه المشروع – ويسمى القيد الوحيد الجانب.
السجلات المستعملة
إضافةً إلى ذلك، سجل الدائنين: وهو سجل يختص في الموردين (الدائنين) الذين يتعامل معهم المشروع، حيث يتم تخصيص (فتح) صفحة أو أكثر لكل مورد مستقلة يثبت فيها (يسجل له) قيمة المشتريات الآجلة (على الحساب) ويسجل عليه فيها (يطرح منه) المبالغ المدفوعة له.
وعلى صعيد آخر، سجل المدينين: وهو السجل الذي يتعلق في العملاء (الزبائن، المدينين) الذين يتعامل معهم المشروع، حيث يتم تخصيص (فتح) صفحة أو أكثر لكل عميل مستقلة يثبت فيها (يسجل عليه) قيمة المبيعات الآجلة (على الحساب)، ويثبت ويطرح منه فيها المبالغ التي دفعها أو ردها.
في هذا الإطار، سجل الحركة النقدية: ويهتم بعمليات القبض والدفع فقط (مستند قبض أو مستند صرف).
حساب الربح والخسارة في القيد المفرد
ولمعرفة الربح والخسارة للمشروع يتم إتباع الخطوات الآتية:
ومن ناحية أخرى، ملاحظة: تختلف السنة (الفترة) المالية من مشروع إلى آخر فقد تكون كل شهرين أو ثلاثة (ربعية) أو أربعة أو ستة شهور (نصف سنوية) أو سنة ميلادية (وهي المتعارف إليها غالبا)، وهناك بعض المشاريع قد تعتمد السنة الهجرية.
من جانب آخر، إيجاد الفرق بين مجموع المبالغ التي للمشروع البند (4) ومجموع المبالغ التي على المشروع (5) فيكون الفرق هو رأس المال في نهاية الفترة المالية.
وفي هذا السياق، مجموع المبالغ التي للمشروع - مجموع المبالغ التي على المشروع = رأس المال في نهاية الفترة المالية
وفي هذا الصدد، استخراج مجموع قائمة الموردين (الدائنين) البند (3) أي مجموع مبالغ الالتزامات التي على المشروع للغير.
من جانب آخر، عمل قائمة بالموجودات: عن طريق الجرد الشامل لها والسبب عدم وجود سجلات منظمة في المشروع، الصندوق، البنك، الآلات، المباني، الأثاث...الخ.
عمل قائمة في العملاء (المدينين): وهذه تؤخذ من سجل المدينون.
وفي السياق ذاته، عمل قائمة في الموردين (الدائنين): وهذه تؤخذ من سجل الموردين (الالتزامات للآخرين)، وكذلك الجرد الشامل لها.
إضافةً إلى ذلك، رأس المال في نهاية الفترة المالية - رأس المال في بداية الفترة المالية = ربح أو خسارة
في هذا الإطار، استخراج مجموع الموجودات: وهي مجموع البند (1) + مجموع البند (2) أي قيمة ما يملكه المشروع (أي المبالغ التي للمشروع).
وفي هذا الصدد، الفرق بين رأس المال في نهاية الفترة المالية ورأس المال في بداية الفترة المالية هو نتيجة المشروع إما ربح أو خسارة.
نتائج القيد المفرد
ومن جهة أخرى، رصيد الصندوق: وهو رصيد الصندوق في نهاية الفترة المالية (رصيد بداية العام 1/1 + القبض – الدفع ).
وفي هذا السياق، رصيد الدائنين: وهو رصيد المبالغ التي للموردين في نهاية الفترة المالية (رصيد بداية العام 1/1 + العمليات بالأجل – المبالغ المدفوعة).
من جهة ثانية، رصيد المدينين: وهو رصيد المبالغ التي على العملاء في نهاية الفترة المالية (رصيد بداية العام 1/1 + العمليات بالأجل – المبالغ المستلمة).
في نهاية كل فترة مالية تتبين ما يأتي:
مساوئ القيد المفرد
من جانب آخر، هذه الطريقة لا تناسب المشاريع الكبيرة والمتوسطة والتي تريد أن تستخرج نتائج أعمالها بدقة وذلك لعدة أسباب منها:
علاوةً على ذلك، تتعارض هذه الطريقة مع القوانين والتي تتعلق في التنظيم المحاسبي وامساك الدفاتر ومع المبادئ المحاسبية المتعارف إليها.
ومن جهة أخرى، صعوبة معرفة المركز المالي للمشروع بشكل دقيق يمثل واقعه الحقيقي وفي أي وقت نريد، لأن عمليات الجرد الشامل تكون شاقة، خاصة في المشاريع كبيرة الحجم، وذات الأنشطة المتعددة.
ومن جهة أخرى، عدم استيعاب العمليات المالية للشركات الكبيرة والمتوسطة الحجم، وحتى صغيرة الحجم لذلك فهو نادر في الحياة العملية.
وفي السياق ذاته، عدم وجود سجلات منظمة تنظيما دقيقا، وبالتالي يمكن التلاعب في قياس نتيجة أعمال المشروع سواء بحسن نية أو سوء نية.
من جهة ثانية، صعوبة معرفة نتيجة أعمال المشروع من ربح أو خسارة، بدقة وبشكل يمثل واقعه الحقيقي وبسرعة.
وعلى صعيد آخر، تسبب كثيرا من المشاكل وخاصة عند احتساب الضرائب، أو عند بيع المشروع، أو عند تقديم القوائم المالية للحصول على قرض أو تمويل بنكي، لعدم لوجود سجلات تبين الوضع الحقيقي للمركز المالي للمشروع أو عند إعادة تقدير الأصول مثلاً.
وفي هذا الصدد، عدم وجود سجلات وحسابات للموجودات ( الأصول الثابتة والمتداولة) والمطلوبات (الالتزامات للآخرين) والمصاريف أو الخسائر والإيرادات أو الأرباح.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟