قيمة دفترية
المحتويات
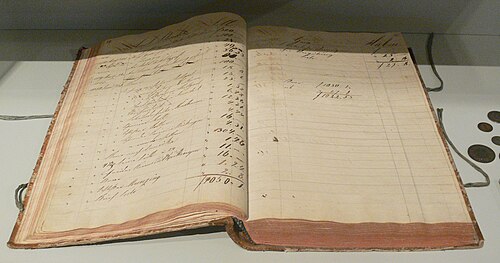
بدايةً، القيمة الدفترية أو القيمة المحولة هو مصطلح مصطلح محاسبي، يشير إلى قيمة أحد الأصول بحسب رصيد حساب ميزانيته العمومية. تعتمد القيمة على التكلفة الأصلية للأصل ناقص أي تكاليف إهلاك، أو استهلاك، أو تكاليف انخفاض القيمة يحدث مقابل الأصول. وبشكل عام، يتم حساب القيمة الدفترية لشركة ما بحساب مجموع أصولها ناقص الأصول المعنوية والخصوم. ولكن في الواقع، واعتمادًا على مصدر الحساب، قد تشمل القيمة الدفترية بنسب مختلفة الشهرة، أو الأصول المعنوية، أو كلاهما. وعندما يتم استبعاد الأصول المعنوية والشهرة بشكل واضح، غالبًا ما يتم تحديد النظام المتري ليكون «القيمة الدفترية المادية». ونتناول فيما يلي مزيدًا من التفاصيل.
من جانب آخر، في المملكة المتحدة، قد يشير مصطلح صافي قيمة الأصول إلى القيمة الدفترية لشركة ما.
القيمة الدفترية للأصول
علاوةً على ذلك، القيمة الدفترية الأولية للأصول هي قيمتها النقدية الفعلية أو تكلفة الحصول عليها. يتم تسجيل الأصول النقدية أو «الدفترية» بالقيمة النقدية الفعلية. يتم حساب قيمة الأصول مثل المباني والأراضي والمعدات بناءً على تكلفة شرائها، والتي تضم التكلفة النقدية الفعلية للأصل فضلًا عن بعض التكاليف المرتبطة بشراء الأصل، مثل المصروفات التي يتم دفعها للوسيط. لا يتم تسجيل جميع العناصر المشتراة ضمن الأصول؛ فاللوازم النثرية يتم تسجيلها ضمن المصروفات. قد تُسجل بعض الأصول ضمن النفقات الحالية بسبب الضرائب. ومن الأمثلة على ذلك، الأصول التي تم شراؤها وحسابها بموجب المادة 179 من قانون الضرائب الأمريكي.
الأصول المهلكة والمستهلكة والمستنفدة
وعلى صعيد آخر، يستعمل الإهلاك والاستهلاك والاستنفاد شهريًا أو سنويًا لتقليل القيمة الدفترية للأصول بمرور الوقت نظرًا لاستهلاكها أو استنفادها في عملية الحصول على الإيرادات. يتم تسجيل هذه المصروفات غير النقدية في دفاتر الحسابات بعد حساب ميزان المراجعة لضمان تسجيل هذه المعاملات النقدية تسجيلاً دقيقًا. يستعمل الإهلاك في تسجيل القيمة المنخفضة للمباني والمعدات بمرور الوقت. ولكن الأراضي غير قابلة للإهلاك. ويستعمل الاستهلاك في تسجيل القيمة المنخفضة للأصول المعنوية مثل براءات الاختراع. ويستعمل الاستنفاد في تسجيل استهلاك الموارد الطبيعية.
في هذا الإطار، يتم تسجيل الإهلاك والاستهلاك والاستنفاد ضمن النفقات مقابل الحسابات النظامية. وتستعمل الحسابات النظامية في مسك الدفاتر لتسجيل التغييرات التي تطرأ على تقييم الأصول والخصوم. و«الإهلاك المتراكم» هو حساب نظامي للأصول يستعمل في تسجيل إهلاك الأصول.
عينة إدخال اليومية العامة للإهلاك
من جانب آخر، الإهلاك المتراكم: المبنى... الائتمان = 150 دولار، تحت بند الأصول
- المراجع
- انظر كذلك
- تخفيض قيمة الأسهم
- تحديد قيمة المراكز بسعر السوق
- حق المساهم
- تكوين رأس المال
- رأس المال الثابت
- قائمة بالموضوعات المالية
وفي هذا السياق، و«الخصم الذي يتم على أوراق الدفع» هو حساب الخصم النظامي والذي يقلل من تقييم الميزانية العمومية للخصوم.
وفي السياق ذاته، عندما تبيع (تصدر) إحدى الشركات السندات، يعتبر هذا الدين التزامًا طويل الأجل في الميزانية العمومية للشركة والذي يُسجل في حساب السندات مستحقة الدفع على أساس قيمة العقد. وبعد بيع السندات، تزيد القيمة الدفترية للسندات مستحقة الدفع أو تنخفض لتعكس القيمة الفعلية المتحصلة من الدفع للسندات. إذا تم بيع السندات بأقل من القيمة الاسمية، فإن خصم الحسابات النظامية على السندات مستحقة الدفع يعتبر دينًا عن الفروق بين القيمة النقدية المتحصلة والقيمة الاسمية للسندات.
إضافةً إلى ذلك، ويعتبر تقييم الميزانية العمومية للأصل هو أساس تكلفة الأصل ناقص الاستهلاك المتراكم. وتستعمل معاملات مسك الدفاتر المماثلة في تسجيل الاستهلاك والاستنفاد.
كذلك، نفقات الإهلاك: المبنى... الدين = 150 دولارًا، تحت بند مصروفات في الأرباح المحتجزة
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟