محاسبة
المحتويات
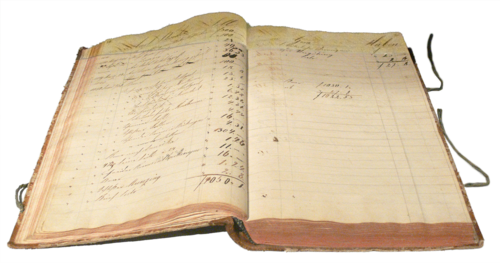
تعريفًا بالموضوع، المحاسبة هي عملية تسجيل وتبويب المدخلات والعمليات التي تمثل الأحداث الاقتصادية وفق نظام معين، المعلومات المالية المستعملة بشكل أساسي من المدراء والمستثمرين والجهات الضريبية ومتخذي القرارات الآخرين، بهدف توزيع الموارد ضمن المؤسسات والشركات أو المنظمات أو الحكومة. تم اشتقاق اسم المحاسبة من استخدام كلمة الحساب مالي. ونتناول فيما يلي مزيدًا من التفاصيل.
وفي هذا الصدد، المحاسبة هي العلم الذي يدرس القياس والإيصال والتفسير للنشاطات المالية وذلك من خلال تسجيل وتبويب وتلخيص العمليات المالية والعرض والإفصاح عن المعلومات المالية من خلال قوائم مالية تعد عن فترات زمنية محددة (غالبا ربع سنوية). كذلك تعرف المحاسبة بأنها «لغة الأعمال» لأنها تختص للأنشطة التجارية.
الموقع الرسمي لمجلس معايير المحاسبة الدولية
علاوةً على ذلك، الموقع الرسمي لهيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية
في هذا الإطار، الموقع الرسمي لمجلس معايير المحاسبة المالية خاص بالولايات المتحدة الأمريكية
أهداف المحاسبة
وفي هذا الصدد، تحديد نتيجة نشاط الوحدة الاقتصادية خلال فترة زمنية معينة (ربح أو خسارة).
ومن جهة أخرى، توفير وسيلة للرقابة على العمليات المالية للوحدة الاقتصادية بالأخص التعاملات النقدية.
تسجيل جميع عمليات الوحدة الاقتصادية.
وعلى صعيد آخر، هدف المحاسبة بشكل عام هي توفير المعلومات المالية وأهم هذه المعلومات:
وفي السياق ذاته، تحديد المركز المالي للوحدة الاقتصادية (الشركة) والذي يتمثل في مصادر الأموال الوحدة من أين حصلت عليها واستخدامات هذه الأموال في تاريخ نهاية هذه الفترة الزمنية المعينة.
وعلى صعيد آخر، معرفة وحساب صافي التدفقات النقدية للوحدة الاقتصادية خلال نفس الفترة الزمنية المعينة.
مسك الدفاتر
وفي هذا الصدد، مسك الدفاتر هو القيام بتسجيل العمليات المحاسبية في دفتر اليومية بشكل يومي، وتبويبها من خلال تخصيص رقم لكل قيد وتدويره وترحيله إلى دفتر الأستاذ العام.
علاوةً على ذلك، ومن الجدير بالذكر أن هناك اختلافا في الناحية العملية والشكلية ما بين الدفترين، ففي الأول يتم تسجيل جميع القيود دون الفصل ما بين طرفي القيد المدين والدائن، بينما في دفتر الأستاذ العام لكل جانب صفحة مرقمة برقم مخصص لها يذكر في دفتر اليومية.
تاريخ المحاسبة
وفي هذا الصدد، تعود أصول علم المحاسبة إلى عصر الحضارات القديمة، مثل الحضارات الفرعونية، والإغريقية، والرومانية، حيث كانت المحاسبة عبارة عن نشاط ينصب على «التسجيل ومسك الدفاتر» " RECORD AND BOOK-KEEPING " يطلق عليه التحاسب. ففي العصور القديمة كان الأغنياء يعطون بعض الأفراد الحق في إدارة مواردهم الزراعية والاقتصادية على أن يقوم هؤلاء الأفراد بتسجيل الوارد والمصروف من هذه الموارد مع إصدار كشف حساب "account" يوضح كيف تتم إدارة هذه الموارد. أي أن فكرة التحاسب على الموارد الاقتصادية بين من يمتلك تلك الموارد ومن يقوم بإدارتها ظهرت منذ فترة طويلة. تم اكتشاف نظام القيد المزدوج المستعمل في الوقت الحالي يعود للإيطالي وعالم الرياضيات لوقا باشتيلو في سنة 1494.
المحاسبة الإدارية
في هذا الإطار، على العكس من ذلك، المحاسبة الإدارية هي معلومات تستعمل داخل المؤسسات أو الشركات وتكون غير معلنة (سرية) ولا يمكن الوصول لها أو الاطلاع عليها إلا من عدد قليل من المستعملين من متخذي وصناع القرار غالباً. وتعنى بشكل رئيسي بجزئين الأول هو تأمين التمويل اللازم للشركة بأقل تكلفة ممكنة سواء بطرح السندات أو الأسهم (أي إما بالاقتراض أو بزيادة رأس المال) والجزء الثاني هو ضبط النفقات بما يوازن بين أهداف الشركة والموارد المالية المتاحة من خلال تطبيق الموازنات التخطيطية ودراسة الانحرافات الفعلية عنها ونتائج هذه الانحرافات على أداء الشركة المالي والتشغيلي.
التدقيق
وفي هذا الصدد، المحاسبة تهدف لإيجاد تقارير مالية عادلة ومفيدة للمدراء من الجهات الحكومية والتنظيمية وغيرهم من الأطراف ذوي العلاقة، مثل المساهمين والدائنين أوالملاك.
إضافةً إلى ذلك، التدقيق الخارجي: هو عملية يقوم بها المدقق الخارجي المستقل بفحص القوائم المالية والسجلات المحاسبية بهدف إعطاء رأي عن مدى عدالة القوائم المالية والحسابات والتزامها بمعايير المحاسبة المقبولة عموماً، لو معايير التقارير المالية الدولية .
وفي هذا السياق، التدقيق هو تخصص مستقل بذاته يقوم به من ألم من المحاسبين من خلال الخبرة العلمية والعملية بمعرفة هذه المهنة جيدا، لأنه وبالضرورة سيقوم بتقييم ومراقبة غيره من المحاسبين في وحدة ما والخروج بتقارير لفترة زمنية ما، وبالتدقيق يوجد فرعان أساسيان: التدقيق الداخلي والتدقيق الخارجي.
من جهة ثانية، التدقيق الداخلي: يقوم به المدقق الداخلي وهو موظف ضمن الشركة ويهدف لتزويد بمعلومات لاستخدام الإدارة. وغالباً تكون معلومات التدقيق الداخلي للاستخدام داخل الشركة وليس خارجها.
شهادات مهنية في المحاسبة
كذلك، شهادة محاسب عربي مهني معتمد (ACPA) الصادرة من المجمع العربي للمحاسبين القانونيين.
- انظر كذلك
- إطار مفاهيمي محاسبي
- توريد
- صفقة
- حسم
- الأرباح قبل الفوائد والضرائب
- صافي الربح
- وقت العمل
- مجلس معايير المحاسبة الدولية
- هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية
- دونالد كيسو
- تدقيق مالي
- قانون الأعمال
- نظام المعلومات المحاسبية
- مواقع خارجية ذات صلة
- موقع البورد البريطاني للمحترفين
ومن جهة أخرى، شهادة مراقب ومدقق شرعي (CSAA) الصادرة عن هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية.
- شهادة محاسب إداري معتمد سي إم إيه.
- شهادة مدقق داخلي معتمد CIA.
- شهادة مدقق نظم معلومات معتمد CISA.
- شهادة محلل مالي معتمد.
- شهادة مدير الخزانة المعتمد CTP.
وعلى صعيد آخر، شهادة محاسب قانوني إسلامي (CIPA) الصادرة عن هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية.
كذلك، إن كل دولة تحدد هيئة تقوم بمنح شهادة محاسب قانوني، تخول صاحبها ممارسة المحاسبة القانونية على أراضيها. وأشهر هذه الشهادات هي شهادة المحاسب القانوني المعتمد محاسب قانوني معتمد الأمريكية وشهادة محاسب قانوني (Chartered Accountant) البريطانية وشهادة المحاسب المحترف المعتمد البريطانية CPA. كما أن هناك شهادات تتبع لمختلف مجالات المحاسبة والتدقيق منها:
المحاسبة الضريبية
وعلى صعيد آخر، هي المحاسبة اللازمة للتطبيق والالتزام بالتعليمات والقوانين الضريبية. أو هي مجموعة الدفاتر والأوراق ذات الطابع المالي للمؤسسات والتي تربط علاقة الشركة مع الجهات الرسمية التي تعنيها إيرادات المؤسسات وكيفية حساب دخول الأفراد والمؤسسة ومقداره.
المحاسب القانوني
وفي هذا السياق، المحاسب القانوني هو شخص يهدف لإعطاء الرأي في عدالة القوائم المالية وتشمل التعامل مع حسابات المنشآت بجميع أنواعها من كافة كل ما يخص تمويلها ومراقبة تكاليفها وأوجه الصرف وموارد التحصيل ودراسات جدوى المشروعات، والمحاسب القانوني يمكنه التعامل مع الغير باسم المنشأة متى كان له توكيل بذلك منها الضرائب والتأمينات الاجتماعية والبنوك ويعتبر المحاسب القانوني متهم بالتجريم في حالة تعمد إصدار معلومات مضللة وغير صحيحة. أما المحاسب القانوني المعتمد هي شهادة تم تصميمها من قبل معهد المحاسبين القانونيين المعتمدين بالولايات المتحدة (AICPA) والذي يعمل علي تحديد المحتوي العلمي الخاص بمناهج الشهادة كما يقر ويعتمد مختلف المناهج الصادرة عن الناشرين وينظم وينسق الامتحانات مع مراكز الاختبار في جميع أنحاء الولايات المتحدة الأمريكية، لإضفاء صفة الاعتماد المهني العالمي للعاملين بالمجال.
فروع المحاسبة
وعلى صعيد آخر، إذا كانت الشركة توزع بياناتها المالية للجمهور، وكان المطلوب أن تتبع مبادئ المحاسبة المقبولة عموما في إعداد تلك البيانات. علاوة على ذلك، إذا كان يتم التداول في أسهم الأوراق المالية للشركة، والقانون الاتحادي يتطلب مراجعة القوائم المالية للشركة من قبل محاسبين عموميين مستقلين. ويجب على كل من إدارة الشركة والمحاسبين المستقلين تثبت أنه تم إعداد البيانات المالية والملاحظات المتصلة بها على البيانات المالية بحسب مبادئ المحاسبة المقبولة، وتتنوع فروع المحاسبة لعدة فروع وكل فرع منها له أهميته في المنشأة، وفي العادة فإن خصوصية المنشأة (صناعية، حكومية، مصرفية إلى آخره) تحتم على التركيز على أحد هذه الفروع، ومن أهم فروع المحاسبة ما يلي:
المحاسبون
من جانب آخر، ممارسو مهنة المحاسبة يسمون بـ المحاسبين. وهناك الكثير من الجهات المهنية للمحاسبين حول العالم. يمنح الكثير من الجهات المحاسبية ألقاباً للأعضاء أو حسب مستوى التأهيل. مثلاً محاسب قانوني معتمد (ACCA or FCCA)، محاسب قانوني (FCA، CA or ACA)، محاسب إداري (سي إم إيه، FCMA or AICWA)، محاسب عام معتمد Certified Public Accountant، محاسب قانوني معتمد Certified General Accountant، وشهادة مدقق داخلي معتمد CIA، وشهادة محاسب محترف معتمد CPA، وشهادة محاسب إداري معتمد CMA.
محاسبة التكاليف
وفي هذا الصدد، محاسبة التكاليف هي فرع من فروع المحاسبة تهتم بتجميع وتسجيل وتبويب بيانات التكلفة بهدف توفير معلومات عن التكلفة تستعملها الإدارة لأغراض التخطيط والرقابة والتسعير واتخاذ القرارات، كما تساعد في إعداد القوائم المالية للجهات الخارجية.
المحاسبة الحكومية
كذلك، هي أحد فروع المحاسبة وتهتم بدراسة المبادئ التي تحكم عمليات التقدير والتسجيل والتقرير المحاسبي عن الأنشطة التي تقوم بها الحكومة. وهي أداة المديرين الحكوميين لأغراض الرقابة على الإيرادات والنفقات الخاصة بالوزارات ووحداتها المختلفة، وتعرف بالموازنة العامة للدولة. وهي الأرقام التقديرية المعتمدة لمصروفات الدولة وإيراداتها لمدة معينة قادمة تكون عادة سنة. وتشمل جميع النفقات العامة التي يسمح للحكومة بإنفاقها في شتى المجالات كالخدمات العامة والأمن والدفاع والعدالة والمشروعات الإنتاجية.
المحاسبة المالية
من جانب آخر، المحاسبة المالية هي إحدى فروع المحاسبة التي تعني بتقديم وعرض المعلومات المحاسبية التاريخية عن الوضع المالي (قائمة المركز المالي)، والأداء المالي (قائمة الدخل)، والتدفقات النقدية بحسب جملة من المعايير المحاسبية.
من جانب آخر، وتعتبر المحاسبة المالية من أهم فروع علم المحاسبة، وذلك لأنها عبارة عن تسجيل وتبويب البيانات الخاصة بالأنشطة التجارية والشركات للحصول على مجموعة من القوائم المالية التي يمكن من خلالها تحصيل ملخصات مالية خلال فترة زمنية محددة طبقاً لمبادئ ومعايير المحاسبة العامة، فتصبح المعلومات المالية الناتجة مفهومة وقابله للقياس، وذلك لتماثلها وتوحيد طريقة سرد البيانات والبنود التي تحتويها.
في هذا الإطار، وتساعد البيانات المحصلة والبنود الموجودة داخل هذه القوائم في تحديد ودعم الموقف المالي للنشاط، وعلى اساس هذه العمليات المالية والمستندات الفعلية كفواتير البيع والشراء يمكن للمستعملين الفعليين اتخاذ القرارات المناسبة حسب الوضع المالي.
المحاسبة في الشركات المالية الإسلامية
في هذا الإطار، بسبب الخصوصية التي تتمتع بها الشركات المالية الإسلامية من ناحية الأنشطة التمويلية والتشغيلية، كان لا بد من وجود مبادئ ومعايير شرعية ومحاسبية خاصة بهذا النوع من الشركات المالية، لضمان بقاء عملها ضمن ضوابط الشرع الإسلامي الحنيف. كما أن المراجعة في هذه الشركات لا تقتصر على عدم وجود أخطاء جوهرية في البيانات المحاسبية ولكن من ضمن مهام التدقيق المحاسبي ضمان أن هذه الشركات طبقت متطلبات وقرارات الهيئة الشرعية الخاصة بهذه الشركات. ولذلك ظهرت هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية في العام 1990 في البحرين بادرةً لتوحيد معايير المحاسبة المتبعة في الشركات المالية الإسلامية سواءً كانت بنوكا أو شركات تأمين أو وساطة مالية أو تمويلا صغيرا أو أي نشاط مالي آخر.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟