محاسبة التضخم
المحتويات
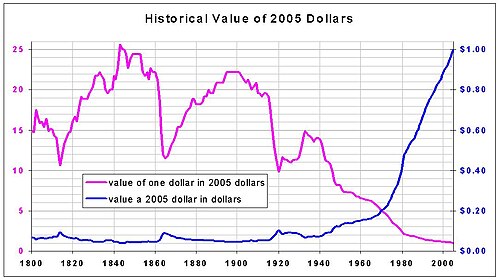
قبل الخوض في التفاصيل، تشمل محاسبة التضخم مجموعة من نماذج المحاسبة المصممة لتصحيح المشاكل الناشئة عن محاسبة التكاليف تاريخيًا خلال فترات وجود تضخم مفرط. ونتناول فيما يلي مزيدًا من التفاصيل.
تقارير مضللة ضمن مجال محاسبة التكاليف التاريخية
علاوةً على ذلك، قد تتجاوز الأرباح الموضحة الأرباح التي يمكن توزيعها على المساهمين دون الإضرار باستمرار عمل الشركة.
- لا تعكس قيم الأصول للمخزون والمعدات والمصانع قيمتها الاقتصادية للأعمال.
- لا يمكن توقع الأرباح المستقبلية بسهولة من الأرباح التاريخية.
- يعتبر تأثير تغيرات الأسعار على الأصول النقدية غير واضح.
في هذا الإطار، يؤدي عدم عرض الأداء الاقتصادي الحقيقي إلى عواقب اجتماعية وسياسية تلحق الضرر بالشركات (أمثلة: السياسات الضريبية الضعيفة والمفاهيم العامة الخاطئة المتعلقة بسلوك الشركات).
وفي هذا الصدد، من الصعب التنبؤ باحتياجات رأس المال المستقبلية والذي قد يؤدي إلى صعود الرافعة المالية ويزيد من مخاطر الأعمال.
من جانب آخر، «تُعد البيانات المالية الأولية في أغلب البلدان على أساس التكلفة التاريخية للمحاسبة بغض النظر عن التغيرات في المستوى العام للأسعار أو الزيادات في أسعار الأصول المحتفظ بها، باستثناء مدى امكانية إعادة تقييم الممتلكات والمنشآت والمعدات والاستثمارات».
وفي هذا السياق، يسبب تجاهل التغيرات في مستوى الأسعار في التقارير المالية إلى أخطاء في البيانات المالية مثل:
تاريخ محاسبة التضخم
وعلى صعيد آخر، درس المحاسبون في المملكة المتحدة والولايات المتحدة الأمريكية تأثير التضخم على البيانات المالية منذ أوائل القرن العشرين، بدءًا من نظرية رقم المؤشر والقوة الشرائية. استُخدم كتاب ايرفينغ فيشر لعام 1911 عن القوة الشرائية للمال كمصدر للمعلومات من قبل هنري سويني في كتابه لعام 1936 تحت عنوان المحاسبة المستقرة، والذي تحدث عن محاسبة القوة الشرائية.
أسس التكاليف التاريخية في البيانات المالية
في هذا الإطار، استعملت محاسبة القيمة العادلة (تسمى كذلك محاسبة تكاليف الاستبدال أو محاسبة التكاليف الجارية) على نطاق واسع في القرن التاسع عشر وأوائل القرن العشرين، أصبحت محاسبة التكاليف التاريخية أكثر انتشارًا بعد انعكاس القيم المبالغ بها خلال عشرينيات القرن العشرين لفترة الكساد الكبير في الثلاثينيات. طورت أغلب مبادئ محاسبة التكاليف التاريخية بعد انهيار أسواق وول ستريت عام 1929، بما في ذلك مبدأ افتراض استقرار العملة.
مبدأ وحدة القياس
علاوةً على ذلك، يؤدي التضخم إلى مشكلتين أساسيتين في ظل نظام المحاسبة القائم على التكلفة التاريخية. أولاً: الكثير من الأرقام التاريخية التي تظهر في البيانات المالية ليست دقيقة اقتصاديًا لأن الأسعار تغيرت منذ ذلك الوقت. ثانيًا: نظرًا لأن الأرقام الواردة في البيانات المالية تمثل دولارات انفقت في فترات زمنية مختلفة فإنها تمثل معايير مختلفة من القوة الشرائية. وبالتالي: إنَّ إضافة مبلغ نقدي قيمته 10000 دولار أمريكي في 31 ديسمبر 2002، مع 10000 دولار تمثل تكلفة الأرض في عام 1955 هي عملية غير دقيقة بسبب الاختلاف الكبير في القوى الشرائية التي يمثلها الرقمان.إذا جمعت مبالغ بالدولار تمثل كميات مختلفة من القوى الشرائية فإن المبلغ الناتج مضلل، كما لو أضاف شخص 10000 دولار إلى 10000 يورو ليحصل على ما مجموعه 20000. وبالمثل فإنَّ طرح المبالغ بالدولار التي تمثل كميات مختلفة من القوة الشرائية قد يؤدي إلى مكاسب رأسمالية واضحة لكنها في الواقع خسارة رأسمالية. إذا بيع مبنى كان قد تم شراؤه في سنة 1970 مقابل 20000 دولار في عام 2006 مقابل 200.000 دولار في حين تكون تكلفة استبداله 300.000 دولار، فإن المكسب الظاهري الذي يبلغ 180.000 دولار مكسب مضلل.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟