مخاطر نظامية
المحتويات
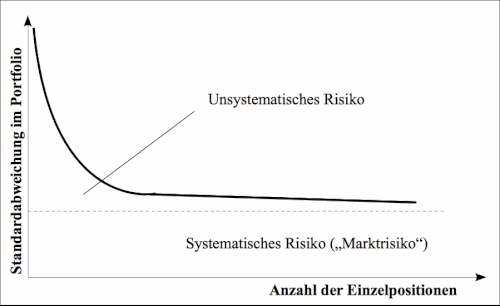
تعريفًا بالموضوع، في المالية والاقتصاد، الخطر النظامي أو الخطر النظمي (يسمى عادة في الاقتصاد خطرًا كليًا أو خطرًا لا يمكن تجنبه) هو الضعف تجاه الأحداث التي تؤثر على النتائج الكلية مثل عوائد السوق الواسعة، حصص الموارد الكلية على صعيد الاقتصاد، أو الدخل الكلي. في سياقات عدة، تشكّل الأحداث مثل الهزات الأرضية والكوارث الجوية الكبيرة خطرًا كليًا يؤثر ليس فقط على التوزيع وإنما كذلك على الكمية الكلية من الموارد. في حال تميزت نتيجة العملية الاقتصادية التصادفية بنفس النتيجة الكلية (ولكن النتائج التوزيعية مختلفة)، حينها لا تحتوي العملية على خطر كلي. ونتناول فيما يلي مزيدًا من التفاصيل.
مثال بسيط
علاوةً على ذلك، فكر في مستثمر يشتري الأسهم في الكثير من الشركات ومن أغلب الصناعات العالمية. المستثمر ضعيف تجاه الخطر النظامي ولكنه نوَّع تأثيرات الأخطار المحددة على قيمة أصوله؛ سيرغمه التقليل في الخطر على الحصول على أصول خالية من الخطر بعائدات أدنى (مثل سندات الخزينة الأميركية). ومن ناحية أخرى، فالمستثمر الذي يستثمر جميع أمواله في صناعة واحدة ذات عائدات غير مترابطة بنتائج السوق الواسع (يصبح معامل بيتا مقاربًا للصفر) يكون قد حدَّ من التعرض للخطر النظامي ولكن، بسبب قلة التنويع، يكون ضعيفًا أمام الخطر المحدد.
الخطر الكلي في الاقتصاد
إضافةً إلى ذلك، للخطر الكلي آثار كبيرة محتملة للنمو الاقتصادي. مثلًا، في وجود تقنين الائتمان، يمكن للخطر الكلي أن يتسبب في إخفاقات مصرفية ويعرقل تراكم رأس المال. ويمكن للمصارف أن تستجيب للزيادات في الخطر الكلي المُهَدد للربحية بواسطة رفع معايير تقنين الائتمان للجودة والكمية لتقليل تكاليف المراقبة؛ ولكن ممارسة الإقراض لعدد قليل من المقترضين تقلل تنويع أموال المصرف (خطر التركيز) مع رفض الائتمان لبعض الشركات أو الصناعات المنتجة المحتملة. وكنتيجة، يمكن لتراكم رأس المال ومستوى الإنتاجية الكلية للاقتصاد أن يهبط.
وعلى صعيد آخر، في بعض الحالات، يمكن للخطر الكلي أن ينشأ من تجمع الصدمات الصغيرة للعملاء الفرديين. ويمكن أن تنطبق هذه الحالة على النماذج التي تحتوي على الكثير من العملاء والمكملات الاستراتيجية؛ وتتضمن المواقف ذات الخصائص هذه: الابتكار، البحث والتبادل، الإنتاج في وجود مكملات المدخلات، ومشاركة المعلومات. ويمكن لمواقف كهذه أن تولد بيانات كلية والتي لا يمكن تمييزها تجريبيًا عن عملية توليد البيانات مع الصدمات الكلية.
علاوةً على ذلك، في النمذجة الاقتصادية، تعتمد نتائج النموذج إلى حدّ كبير على طبيعة الخطر. يدمج صناع النماذج عادة الخطر الكلي من خلال صدمات الثروات (قيود الميزانية)، الإنتاجية، السياسة النقدية، أو العوامل الخارجية مثل شروط التبادل التجاري. يمكن إدخال المخاطر المحددة من خلال آليات مثل صدمات إنتاجية العمالة الفردية؛ إذا كان لدى العملاء القدرة على تبادل الأصول ويفتقرون لقيود الاقتراض، تكون كلف الرخاء للمخاطر المحددة طفيفة. فبالرغم من ذلك، يمكن لكلف الرخاء للخطر الكلي أن تكون مهمة.
وعلى صعيد آخر، يمكن توليد الخطر الكلي عن طريق مصادر مختلفة. يمكن لكل من السياسية المالية، النقدية، والرقابية أن تكون مصادر للخطر الكلي. في بعض الحالات، يمكن للصدمات من ظواهر مثل الطقس والكارثة الطبيعية أن تشكل أخطارًا كلية. يمكن للاقتصادات الصغيرة أن تكون خاضعة للمخاطر الكلية المتولدة من الحالات الدولية مثل صدمات شروط التبادل التجاري.
خصائص الخطر النظامي
من جانب آخر، ينشأ الخطر الكلي أو النظامي من هيكل السوق أو الدينامية التي تنتج مفاجآت أو أحداث مجهولة يواجهها جميع العملاء في السوق؛ يمكن لهذا أن ينشأ من سياسة الحكومة، القوى الدولية الاقتصادية، أو بفعل الطبيعة. وفي المقابل، الخطر المحدد (يسمى في بعض الأحيان بالخطر المتبقي، الخطر غير النظامي، أو الخطأ المتميز) هو الخطر الذي يتعرض له عملاء وصناعات محددة (ليس لها علاقة بعائدات السوق الواسعة) ويمكن تقليله أو إزالته من خلال التنويع (لكنه قد يكون قابلًا للتأمين). وكنتيجة لذلك، فالأصول التي ترتبط عوائدها بشكل سلبي مع عوائد السوق الواسع تتطلب أسعارًا أعلى من الأصول التي لا تمتلك هذه الخاصية.
كذلك، في بعض الحالات، يتشكل الخطر الكلي نتيجة للقيود المؤسسية أو القيود الأخرى على تطويق السوق. ففي البلدان أو المناطق التي تفتقر إلى الوصول إلى أسواق التمويل الواسعة، يمكن للأحداث مثل الهزات الأرضية وصدمات الطقس غير الملائم أن تعمل كذلك كأخطار كلية مكلفة. وقد وجد روبرت شيلر أنه بالرغم من تقدم العولمة في العقود الأخيرة، فلا زالت مخاطر الدخل الكلية على مستوى البلد هامة وبالإمكان تقليلها من خلال إنشاء أسواق تمويل عالمية أفضل (وتصبح بهذه الطريقة مخاطر محددة محتملة، بدلًا من مخاطر كلية). وقد دعا شيلر على وجه الخصوص إلى إنشاء أسواق عقود آجلة كلية. تكون منافع هذه الآلية معتمدة على الدرجة التي ترتبط بها الظروف الكلية باختلاف البلدان.
الخطر النظامي في المالية
وعلى صعيد آخر، يلعب الخطر النظامي دورًا مهمًا في تخصيص الأموال. فالخطر الذي لا يمكن إزالته من خلال التنويع يتطلب عائدات تزيد على العائد الخالي من المخاطرة (لا يتطلب الخطر المحدد عائدات كهذه بسبب إمكانية تنويعه). وعلى المدى البعيد، يوفر توزيع الأموال المتنوع بشكل جيد عائدات تتوافق مع تعرضها للخطر النظامي، يواجه المستثمرون مقايضة بين العائدات المتوقعة والخطر النظامي. ولهذا، تتوافق العائدات المرغوب بها من قبل المستثمر مع التعرض الذي يرغبون به للخطر النظامي واختيار الأموال الموافق لها. يستطيع المستثمرون تقليل تعرض الأموال للخطر النظامي عن طريق التضحية بالعائدات المتوقعة.
في هذا الإطار، هناك مبدأ مهم في تقدير تعرض الأموال للخطر النظامي هو معامل بيتا. بسبب أن بيتا يشير إلى درجة ارتباط عائد الأموال بنتائج السوق الأوسع، فهو ببساطة مؤشر على ضعف الخطر النظامي. وبالتالي، يربط نموذج تقييم الأصول الرأسمالية سعر توازن الأصول مع تعرضها للخطر النظامي.
مثال: توازن أراو-ديبرو
وعلى صعيد آخر، المثال التالي هو من ماس-كوليل، وينستون، وغرين (1995). فكر في اقتصاد تبادلي بسيط بعميلين متطابقين، سلعة واحدة (قابلة للتجزئة)، واثنين من الحالات المحتملة في العالم. كل عميل لديه فائدة متوقعة في الشكل حيث أن و هي احتمالات حدوث الحالة 1 و2، على التوالي. في الحالة 1، يمنح العميل 1 وحدة واحدة من السلعة بينما لا يمنح شيء للعميل 2. وفي الحالة 2، يمنح العميل 2 وحدة واحدة من السلعة بينما لا يُمنح شيء للعميل 1. وهذا يشير إلى متجه الهِبات في الحالة i ويكون لدينا ، . إذن، فإن الهبة الكلية لهذا الاقتصاد هي سلعة واحدة بغض النظر عن الحالة التي تتحقق فيها؛ وبهذا، ليس للاقتصاد خطر كلي بعد الآن. يمكن تبيان أنه إذا تم السماح للعملاء بإجراء التبادل التجاري، تتساوى نسبة سعر الطلب على السلعة في الحالة 1 إلى سعر الطلب على السلعة في الحالة 2 مع نسب احتمالات حدوث كل منها (وبالتالي، فالمعدلات الحدية لاستبدال كل عميل هي كذلك مساوية لهذه النسبة). وهي وإذا لم يُسمح بذلك، يجري العملاء تبادلات تجارية بحيث يكون استهلاكهم متساويًا مع أي دولة من العالم.
من جهة ثانية، فكر الآن بمثال فيه خطر كلي. الاقتصاد هو نفس الموصوف أعلاه باستثناء الهبات: في الحالة 1، منح العميل 1 وحدتين من السلعة بينما تلقى العميل 2 صفرًا من الوحدات؛ وفي الحالة 2، العميل 2 لا يزال يتلقى وحدة واحدة من السلعة بينما لا يستلم العميل 1 شيئًا. وهكذا، ، . والآن، إذا تحققت الحالة 1، فالهبة الكلية هي وحدتان؛ ولكن في حال تحققت الحالة 2، الهبة الكلية هي وحدة واحدة فقط؛ والاقتصاد خاضع للخطر الكلي. وليس بإمكان العملاء تأمين أو ضمان نفس الاستهلاك في كلتا الحالتين. ويمكن بيان أنه في هذه الحالة، تكون نسبة السعر أقل من نسبة الاحتمالات لكلتا الحالتين: ، . وهكذا، مثلًا، في حال حدوث الحالتين باحتمالات متساوية يكون لدينا: . وهذه هي النتيجة المالية المعروفة بأن المطالبة العرَضية التي توفر المزيد من الموارد في حالة العوائد المنخفضة للسوق لها سعر أعلى.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟