معادلة بلاك-شولز
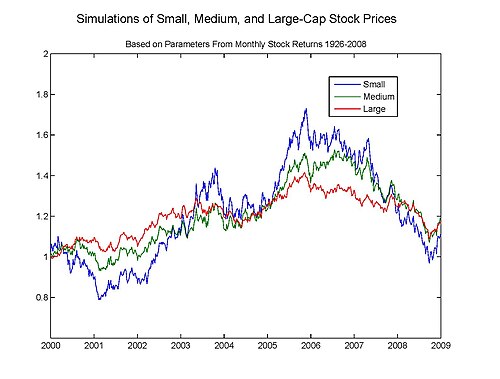
تعريفًا بالموضوع، في الرياضيات المالية، فإن معادلة بلاك-شولز هي معادلة تفاضلية جزئية تحكم تطور الأسعار لنمط الخيار تحت نموذج بلاك-شولز. بشكل عام، قد يشير المصطلح إلى معادلة تفاضلية جزئية مماثل يمكن اشتقاقه لمجموعة متنوعة من الخيارات، أو بشكل عام، عقد اشتقاقي.
وعلى صعيد آخر، بالنسبة لنمط الخيار أو طرح أسهم أساسية لا تدفع أرباحًا، فإن المعادلة هي:
من جانب آخر، حيث V هو سعر الخيار كدالة لسعر السهم S، وt الزمن، r هو سعر الفائدة الخالي من المخاطر، و هو تقلب المخزون.
في هذا الإطار، تتمثل النظرة المالية الرئيسية وراء المعادلة في أنه في ظل الافتراض النموذجي لسوق خالٍ من الاحتكاك، يمكن للمرء أن يحوط الخيار تمامًا عن طريق شراء وبيع الأصل الأساسي بالطريقة الصحيحة وبالتالي «التخلص من المخاطر». يعني أنه لا يوجد سوى سعر مناسب واحد للخيار.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟