مقارنة مرجعية
المحتويات
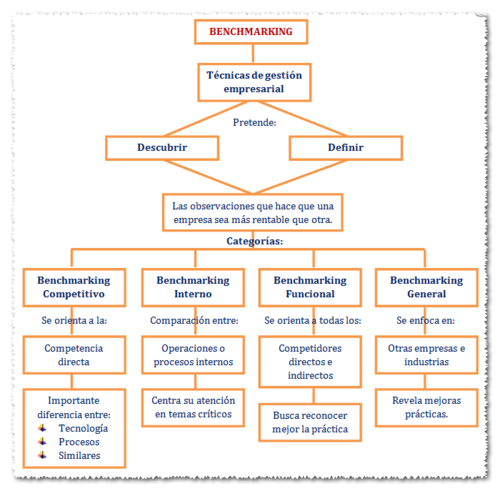
في البداية، أساس تقييم الأداء أو المقارنة المرجعية (بالإنجليزية: Benchmarking) ممارسة لمقارنة العمليات التجارية ومقاييس الأداء بأفضل الممارسات الصناعية وأفضل الممارسات من الشركات الأخرى. الأبعاد المُقاسة عادةً هي الجودة والوقت والتكلفة. وفيما يلي تفاصيل أوسع عن ذلك.
في هذا الإطار، يمكن أن تدعم المقارنة المرجعية في إدارة المشاريع كذلك اختيار وتخطيط وتسليم المشاريع.
كذلك، في عملية تحديد أفضل الممارسات، تحدد الإدارة أفضل الشركات في صناعتها، أو في صناعة أخرى حيث توجد عمليات مماثلة، وتقارن النتائج والعمليات التي دُرست («الأهداف») بالنتائج والعمليات الخاصة بالإدارة. وبهذه الطريقة، يتعلمون مدى جودة أداء الأهداف، والأهم من ذلك، العمليات التجارية التي تفسر سبب نجاح هذه الشركات. بحسب المجلس الوطني للقياس في التعليم، فالتقييمات المرجعية تقييمات قصيرة يستعملها المعلمون في أوقات مختلفة طوال العام الدراسي لمراقبة تقدم الطلاب في بعض مجالات المناهج الدراسية. وتعرف هذه كذلك بالتقييمات المرحلية.
وفي هذا السياق، في عام 1994م، نُشرت إحدى أوائل المجلات التقنية والمسماة المقارنة المرجعية: مجلة عالمية.
وعلى صعيد آخر، تُستعمل المقارنة المرجعية لقياس الأداء باستخدام مؤشر محدد (تكلفة لكل وحدة قياس، إنتاجية لكل وحدة قياس، مدة دورة إكس لكل وحدة قياس أو خلل لكل وحدة قياس) ما ينتج عنه مقياس للأداء يُقارن فيما بعد مع مقاييس أخرى.
ومن جهة أخرى، يُشار إليها كذلك باسم «قياس أفضل الممارسات» أو «قياس الأداء»، تُستعمل هذه العملية في الإدارة إذ تُقيم المؤسسات جوانب مختلفة من عملياتها فيما يتعلق بعمليات الشركات التي تتبع أفضل الممارسات، وعادةً ما تكون ضمن مجموعة أقران محددة لأغراض مقارنة. يسمح هذا للمؤسسات فيما بعد بوضع خطط حول كيفية إجراء تحسينات أو تكييف أفضل الممارسات المحددة، عادة بهدف زيادة بعض جوانب الأداء. يمكن أن تكون المقارنة المرجعية حدثًا لمرة واحدة، ولكن غالبًا ما تُعامل على أنها عملية مستمرة تسعى فيها المؤسسات باستمرار إلى تحسين ممارساتها.
الأنواع
وعلى صعيد آخر، المقارنة مرجعية الأداء: تسمح للشركة بتقييم وضعها التنافسي من خلال مقارنة المنتجات والخدمات مع تلك التي تقدمها الشركات المستهدفة.
في هذا الإطار، المقارنة المرجعية الوظيفية: تركز الشركة مقارنتها المرجعية على وظيفة واحدة لتحسين تشغيل هذه الوظيفة المحددة. من غير المرجح أن تكون الوظائف المعقدة مثل الموارد البشرية والمالية والمحاسبة وتكنولوجيا المعلومات والاتصالات قابلة للمقارنة بشكل مباشر من ناحية التكلفة والكفاءة ويمكن أن تحتاج إلى تصنيفها إلى عمليات لإجراء مقارنة صحيحة.
إضافةً إلى ذلك، المقارنة المرجعية للميزة الأفضل: تتضمن دراسة المنافس الرائد أو الشركة التي تقوم بوظيفة معينة على أفضل وجه.
من جانب آخر، المقارنة المرجعية للطاقة: عملية جمع وتحليل وربط بيانات أداء الطاقة للأنشطة القابلة للمقارنة بغرض تقييم ومقارنة الأداء بين أو داخل الكيانات. يمكن أن تشمل الكيانات العمليات أو المباني أو الشركات. يمكن أن تكون المقارنة المرجعية داخلية بين الكيانات داخل منظمة واحدة، أو -خاضعة لقيود السرية- خارجية بين الكيانات المتنافسة.
وفي هذا الصدد، المقارنة المرجعية للعمليات: تركز الشركة الناشئة ملاحظتها والتحقيق في العمليات التجارية بهدف تحديد ومراقبة أفضل الممارسات من واحدة أو أكثر من الشركات المرجعية. يكون تحليل النشاط مطلوبًا عندما يكون الهدف قياس التكلفة والكفاءة؛ تُطبّق بشكل متزايد على عمليات مكتب الدعم إذ يمكن الاستعانة بمصادر خارجية. تكون المقارنة المرجعية مناسبة في كل حالة على وجه التقريب إذ يُعاد تصميم العملية أو تحسينها طالما أن تكلفة الدراسة لا تتجاوز الفائدة المتوقعة.
علاوةً على ذلك، المقارنة المعيارية في القطاع العام: تعمل بمثابة أداة للتحسين والابتكار في الإدارة العامة، إذ تستثمر مؤسسات الدولة الجهود والموارد لتحقيق جودة وكفاءة وفعالية الخدمات التي تقدمها.
كذلك، المقارنة المرجعية الاستراتيجية: تتضمن مراقبة كيفية تنافس الآخرين. لا يكون هذا النوع عادة خاصًا بالصناعة، ما يعني أنه من الأفضل النظر إلى الصناعات الأخرى، أي قياس الأداء الاستراتيجي بمساعدة بي آي إم إس (تأثير الربح لاستراتيجية التسويق).
وفي هذا الصدد، المقارنة المرجعية المالية: إجراء تحليل مالي ومقارنة النتائج في محاولة لتقييم قدرتك التنافسية الإجمالية والإنتاجية.
في هذا الإطار، يمكن أن تكون المقارنة المرجعية داخلية (مقارنة الأداء بين المجموعات أو الفرق المختلفة داخل المنظمة) أو خارجية (مقارنة الأداء مع الشركات في صناعة معينة أو بين الصناعات). ضمن هذه الفئات الأوسع نطاقًا، هناك ثلاثة أنواع محددة من المقارنة المرجعية: 1) قياس العمليات 2) قياس الأداء 3) قياس الأداء الاستراتيجي. يمكن تفصيلها على النحو التالي:
إضافةً إلى ذلك، المقارنة المرجعية للمنتج: عملية تصميم منتجات جديدة أو ترقيات للمنتجات الحالية. يمكن أن تتضمن هذه العملية أحيانًا هندسة عكسية تفكك منتجات المنافسين للعثور على نقاط القوة والضعف.
في هذا الإطار، تشمل المقارنة المرجعية التشغيلية كل شيء ابتداء من التوظيف والإنتاجية إلى تدفق المكاتب وتحليل الإجراءات التي تُنفّذ.
وفي هذا الصدد، المقارنة المعيارية من منظور المستثمر: توسيع نطاق عالم المقارنة للمقارنة كذلك مع الشركات النظيرة التي يمكن اعتبارها فرصًا بديلة للاستثمار من منظور المستثمر.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟