منطقة المدفوعات الأوروبية الموحدة
المحتويات
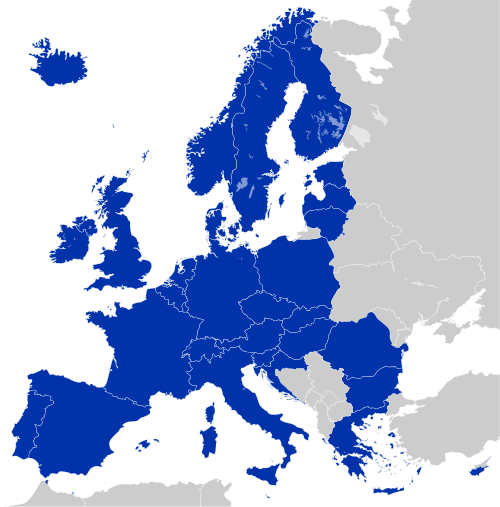
قبل الخوض في التفاصيل، منطقة المدفوعات الأوروبية الموحدة بالإنجليزية: Single Euro Payments Area تُختصر (SEPA) هي مبادرة للتكامل في المدفوعات من الاتحاد الأوروبي لتبسيط التحويلات المصرفية المقومة باليورو. ، كان هناك 36 عضوًا في SEPA ، تتألف من 28 دولة عضو في الاتحاد الأوروبي، و 4 دول أعضاء في رابطة التجارة الحرة الأوروبية (أيسلندا وليختنشتاين والنرويج وسويسرا). تُشارك بعض الدول في المخططات الفنية: أندورا، موناكو، سان مارينو، ومدينة الفاتيكان. وتعرض الأقسام التالية جوانب أخرى من الموضوع.
امتصاص
تم نشر التقرير المرحلي الرسمي في مارس 2013.
كذلك، اعتبارا من أغسطس 2014، 99.4 ٪ من التحويلات الائتمانية و 99.9 ٪ من الخصم المباشر، و 79.2 ٪ من مدفوعات البطاقات تم نقلها إلى منطقة المدفوعات الأوروبية الموحدة في منطقة اليورو.
- انظر كذلك
- قانون الاتحاد الأوروبي
- المراجع
في هذا الإطار، وفي أكتوبر 2010 ، نشر البنك المركزي الأوروبي تقريره المرحلي السابع حول منطقة المدفوعات الأوروبية الموحدة. يعتبر البنك المركزي الأوروبي أن منطقة المدفوعات الأوروبية الموحدة عنصر أساسي لتعزيز قابلية استخدام اليورو .
الرسوم
ومن ناحية أخرى، تضمن منطقة المدفوعات الأوروبية الموحدة استلام مدفوعات اليورو في غضون فترة زمنية مضمونة، ولا يُسمح للبنوك بإجراء أي خصومات من المبلغ المُحول، الذي تم تقديمه بموجب لائحة في عام 2001. لا يزال لدى البنوك ومؤسسات الدفع خيار أخذ رسوم تحويل الرصيد التي يحددونها للتحويلات باليورو إذا تم فرض رسوم موحدة على جميع المشاركين في المنطقة الاقتصادية الأوروبية أو البنوك أو مؤسسات الدفع المحلية أو الأجنبية. وهذا مهم بالنسبة للبلدان التي لا تستعمل اليورو؛ لأن التحويلات المحلية باليورو من قبل المستهلكين غير شائعة، وقد يتم فرض رسوم مُبالغ فيها. شرعت السويد والدنمارك بأن التحويلات باليورو يجب أن تكون نفس رسوم التحويلات بعملتها الخاصة؛ الذي له تأثير في بمنح سحوبات مجانية للصراف الآلي لعملة اليورو، لكن تبقى رسوم السحب من أجهزة الصراف الآلي بالعملات الأخرى المستعملة في الاتحاد الأوروبي.
التواريخ الرئيسية
ومن جهة أخرى، في اللائحة EC) 924/2009) (لائحة المدفوعات عبر الحدود)، فرض البرلمان الأوروبي أن تكون الرسوم المتعلقة بالمدفوعات عبر الحدود باليورو (التي تصل إلى 50،000 يورو) بين الدول الأعضاء في الاتحاد الأوروبي يجب أن تكون نفس الرسوم للمدفوعات في داخل الدولة العضو. ومع ذلك، لا تنطبق لائحة الاتحاد الأوروبي على جميع بلدان منطقة المدفوعات الأوروبية الموحدة؛ الفرق الأكثر أهمية هو إدراج سويسرا في منطقة المدفوعات الأوروبية الموحدة ولكن ليس في الاتحاد الأوروبي. تنطبق قاعدة السعر نفسه حتى إذا تم إرسال المعاملة كمعاملة دولية بدلاً من معاملة داخل منطقة المدفوعات الأوروبية الموحدة (وهي قاعدة شائعة قبل عام 2008، أو إذا كان أي بنك معني لا يدعم معاملات منطقة المدفوعات الأوروبية الموحدة). لا تنظم المادة 924/2009 رسوم تحويل العملات، لذلك لا يزال من الممكن تطبيق رسوم المعاملات لغير اليورو (إن لم تكن تلك الرسوم محظورة بموجب القانون الوطني).
SEPA تحويل الرصيد
من جانب آخر، تتيح منطقة المدفوعات الأوروبية الموحدة تحويل الأموال من حساب بنكي إلى آخر Credit Transfer (SCT). وتتطلب قواعد المقاصة الخاصة بـ SEPA أن تتم إضافة المبالغ المدفوعة قبل نقطة القطع في يوم العمل إلى حساب المستلمين خلال يوم عمل واحد.
سيبا الخصم المباشر
كذلك، يتم توفير وظيفة الخصم المباشر من خلال نظامين منفصلين. تم إطلاق المخطط الأساسي، Core SDD، في 2 نوفمبر عام 2009، وهو يستهدف بشكل أساسي المستهلكين. ومشاركة البنوك التي تقدم مدفوعات SEPA إلزامية. علاوةً على ذلك ، هناك مخطط ثانٍ، B2B SDD وهو يستهدف الشركات والمؤسسات. يتطلب تقديم تفويض إلى البنك من قبل كل من الدائن والمدين. ومن بين الاختلافات الأخرى، لا يسمح للمدين بطلب استرداد الأموال من مصرفه بعد خصم الدين من حسابه. المشاركة في هذا المخطط اختيارية.
SEPA تحويل الرصيد الفوري
علاوةً على ذلك، يوفر التحويل الفوري للائتمان من المنطقة الموحدة (SCT Inst)، والذي يُسمى كذلك الدفع الفوري من SEPA ، دائن فوري للمستفيدين (أقل من عشر ثوانٍ مبدئيًا، بحد أقصى 20 ثانية في ظروف استثنائية).
إضافةً إلى ذلك، تم إطلاق هذا النظام في نوفمبر 2017، وكان قيد التشغيل في ذلك الوقت للعملاء النهائيين في ثمانية بلدان بمنطقة اليورو، ومن المتوقع أن يكون متاحًا قريبًا في أغلب دول منطقة اليورو ومن المحتمل في جميع دول منطقة المدفوعات الأوروبية الموحدة SEPA.
نظرة عامة
وفي هذا السياق، الخصم المباشر SDD: الخصم المباشر عبر منطقة المدفوعات الأوروبية الموحدة (SEPA). بدأت البنوك في تقديم هذه الخدمة في 2 نوفمبر 2009.
إضافةً إلى ذلك، وضعت المفوضية الأوروبية الأساس القانوني من خلال مديرية الأمن العام. وتم تطوير الأطر التجارية والفنية لأدوات الدفع من قبل مجلس المدفوعات الأوروبي (EPC)، المكون من البنوك الأوروبية. يلتزم مجلس المدفوعات الأوروبي بتقديم ثلاث أدوات دفع أوروبية:
في هذا الإطار، تهتم الشركات والتجار والمستهلكون والحكومات كذلك بتطوير منطقة المدفوعات الأوروبية الموحدة (SEPA).
ومن ناحية أخرى، بحلول نهاية عام 2010، كان من المتوقع أن تكون جميع البنى التحتية الحالية للدفع ومعالجات المدفوعات في منافسة كاملة لزيادة الكفاءة من خلال التوحيد ووفورات الحجم.
من جهة ثانية، بالنسبة للخصم المباشر، تم تفويت الهدف الأول بسبب التأخير في تنفيذ التشريعات التمكينية (توجيه خدمات الدفع أو PSD) في البرلمان الأوروبي. وأصبحت الديون المباشرة متاحة في نوفمبر 2009، مما وضع ضغط في الوقت على الهدف الثاني.
في هذا الإطار، وتلعب المنظمات الآتية: الجمعيات الأوروبية لصناديق الشركات (EACT)، تويست، والبنك المركزي الأوروبي، والمفوضية الأوروبية، والمجلس الأوروبي للمدفوعات، والآلية الأوروبية المقاصة جمعية (EACHA)، والمدفوعات المعالجات والجمعيات المصرفية عموم أوروبا - الاتحاد المصرفي الأوروبي (EBF تلعب الرابطة الأوروبية للبنوك التعاونية (EACB) ومجموعة بنوك الادخار الأوروبية (ESBG). دورًا نشطًا في تحديد الخدمات التي تقدمها منطقة المدفوعات الأوروبية الموحدة (SEPA).
ومن ناحية أخرى، بدأت أدوات الدفع بالتحويل الائتماني لعموم أوروبا في 28 يناير 2008؛ أصبحت بطاقات الخصم المباشر متاحة لاحقًا.
من جانب آخر، بدأ العمل بنظام الدفع الفوري 24/7/365 المسمى SCT Inst في 21 نوفمبر 2017، مما يتيح الدفع الفوري على مدار 24 ساعة في اليوم وفي 365 يومًا في السنة. وسوف تمتلك البنوك المشاركة واجهة المستعمل والأمان الخاصة بها، مثل مدفوعات منطقة المدفوعات الأوروبية الموحدة (SEPA) الحالية ومثل مواقع الويب وتطبيقات الأجهزة المحمولة.
وعلى صعيد آخر، هناك نوعان من الأهداف البارزة لإنشاء منطقة المدفوعات الأوروبية الموحدة (SEPA):
وفي السياق ذاته، تحويلات الائتمان SCT: تحويل ائتماني عبر منطقة المدفوعات الأوروبية الموحدة (SEPA)
وعلى صعيد آخر، تعتمد تصفية منطقة المدفوعات الأوروبية الموحدة (SEPA) على أرقام الحسابات المصرفية الدولية (IBAN). ليتم تحويل المعاملات باليورو المحلية بواسطة IBAN؛ أُلغيت مخططات التصنيف الوطنية السابقة بحلول فبراير 2014، مما أتاح الوصول الموحد إلى أدوات الدفع الجديدة. ومنذ فبراير 2016، يجب على المستهلكين في منطقة اليورو إعطاء رقم التعريف سويفت الخاص بهم لمعاملات SEPA؛ وهو نظام مُشتق من IBAN لجميع البنوك في منطقة منطقة المدفوعات الأوروبية الموحدة (SEPA).
وفي هذا السياق، لتوفير معالجة مباشرة من طرف إلى طرف (STP)، يلتزم مجلس المدفوعات الأوروبي (EPC) بتقديم مجموعات فرعية للتحقق الفني من معيار ISO 20022. في حين أن الرسائل من بنك إلى بنك (pacs) إلزامية للاستخدام، بينما أنواع رسائل تهيئة الدفع من عميل إلى آخر ليست إلزامية؛ ومع ذلك، ينصح بها بشدة. ونظرًا لوجود مجال للترجمة الفورية، من المتوقع نشر الكثير من مواصفات PAIN في دول منطقة المدفوعات الأوروبية الموحدة (SEPA).
ومن جهة أخرى، البطاقات: البطاقات الداعمة لـ منطقة المدفوعات الأوروبية الموحدة (SEPA)
من جهة ثانية، ومنذ يناير 2008، بدأت البنوك بتحويل العملاء إلى أدوات الدفع الجديدة. وبحلول عام 2010، كان من المتوقع أن تكون الأغلبية تستعمل منطقة المدفوعات الأوروبية الموحدة (SEPA). ونتيجة لذلك، تحتاج البنوك في جميع أنحاء منطقة المدفوعات الأوروبية الموحدة (SEPA) (وليس فقط منطقة اليورو) إلى الاستثمار في التكنولوجيا مع القدرة على دعم أدوات الدفع الخاصة بـ منطقة المدفوعات الأوروبية الموحدة (SEPA).
وعلى صعيد آخر، تغطي منطقة المدفوعات الأوروبية الموحدة (SEPA) غالبا التحويلات المصرفية العادية. أما طرق الدفع التي تحتوي على ميزات أو خدمات اختيارية إضافية، مثل الهاتف المحمول أو أنظمة الدفع بالبطاقة الذكية، غير مشمولة مباشرة. ومع ذلك، يُسهل نظام الدفع الفوري لـ SEPA خدمة منتجات الدفع كذلك على الأجهزة الذكية.
الأنظمة
وفي هذا السياق، تنقسم الوظائف المختلفة التي توفرها منطقة المدفوعات الأوروبية الموحدة (SEPA) إلى أنظمة دفع منفصلة، مفصلة أدناه.
الأهداف
وفي هذا الصدد، الهدف من SEPA هو تحسين كفاءة المدفوعات عبر الحدود وتحويل الأسواق الوطنية المجزأة سابقا مع أنها تستعمل اليورو إلى سوق محلية واحدة. وتُمكن SEPA العملاء من سداد مدفوعات غير نقدية باليورو إلى أي حساب موجود في أي مكان في المنطقة الموحدة، وذلك باستخدام حساب مصرفي واحد ومجموعة واحدة من أدوات الدفع. وسيتمكن الأشخاص الذين لديهم حساب مصرفي في إحدى دول منطقة اليورو من استخدامه لتلقي الرواتب وإجراء المدفوعات في جميع أنحاء منطقة اليورو، مثلًا عندما يأخذون وظيفة في بلد جديد.
كذلك، ويتضمن المشروع تطوير أدوات مالية مشتركة ومعايير وإجراءات وبنية تحتية لتمكين وفورات الحجم. وهذا بدوره من شأنه تقليل التكلفة الإجمالية للاقتصاد الأوروبي لنقل رأس المال في جميع أنحاء المنطقة الموحدة (والتي تقدر بنحو 2-3 ٪ من إجمالي الناتج المحلي). [ يحتاج للتحديث ]
علاوةً على ذلك، لا تغطي SEPA المدفوعات بعملات أخرى غير اليورو. هذا يعني أن المدفوعات المحلية في بلدان SEPA التي لا تستعمل اليورو ستواصل استخدام شبكات الدفع المحلية، ولكن المدفوعات عبر الحدود ستستعمل شبكة SEPA وعملة اليورو عند التعامل مع بلدان منطقة اليورو.
التغطية
وعلى صعيد آخر، جميع مقاطعات البلد هي عادة جزء من منطقة المدفوعات الأوروبية الموحدة. ومع ذلك، فإن البلدان التالية لها أقاليم خاصة ليست جزءًا من منطقة المدفوعات الأوروبية الموحدة:
- سويسرا.
- أربع دول متناهية الصغر لديها اتفاقات نقدية مع الاتحاد الأوروبي:
- أندورا (من 1 مارس 2019)، موناكو، سان مارينو، مدينة الفاتيكان (من 1 مارس 2019).
قبرص: شمال قبرص مستبعدة.
الدنمارك: جزر فارو وغرينلاند مستبعدة.
في هذا الإطار، هولندا: أروبا، هولندا الكاريبي، كوراساو وسانت مارتن هي مناطق مستثناة من منطقة المدفوعات الأوروبية الموحدة.
في هذا الإطار، النمسا، بلجيكا، قبرص، إستونيا، فنلندا، فرنسا، ألمانيا، اليونان، أيرلندا، إيطاليا، لاتفيا، ليتوانيا، لوكسمبورغ، مالطا، هولندا، البرتغال، سلوفاكيا، سلوفينيا، إسبانيا
- تتكون منطقة المدفوعات الأوروبية الموحدة من 36 دولة:
- الدول الأعضاء الـ 28 في الاتحاد الأوروبي، بما في ذلك:
- الدول الـ 19 الموجودة في منطقة اليورو:
كذلك، بلغاريا، كرواتيا، التشيك، الدنمارك، المجر، بولندا، رومانيا، السويد، المملكة المتحدة.
ومن ناحية أخرى، الولايات القضائية التي تستعمل اليورو وليست ضمن منطقة المدفوعات الأوروبية الموحدة: أكروتيري وديكيليا، الأراضي الفرنسية الجنوبية والقطب الجنوبي، كوسوفو، والجبل الأسود.
- الدول الأربع الأعضاء في الرابطة الأوروبية للتجارة الحرة
- الدول الثلاث التي وقعت اتفاقية المنطقة الاقتصادية الأوروبية:
- ايسلندا، ليختنشتاين، النرويج.
من جهة ثانية، المملكة المتحدة: يتم استبعاد الأراضي البريطانية فيما وراء البحار، باستثناء جبل طارق وتوابعها.
النرويج: سفالبارد وجان مايان مستبعدات.
ومن جهة أخرى، عضو الرابطة الأوروبية للتجارة الحرة الوحيد الذي لم ينضم إلى المنطقة الاقتصادية الأوروبية، ولكن بدلاً من ذلك لديه سلسلة من الاتفاقيات الثنائية مع الاتحاد الأوروبي:
وعلى صعيد آخر، فرنسا: تم استبعاد الأراضي الفرنسية الجنوبية والقارية القطبية الجنوبية وبولينيزيا الفرنسية وكاليدونيا الجديدة واليس وفوتونا. ومع ذلك، فإن الثلاثة الأخيرة هي جزء من منطقة المدفوعات الأوروبية الموحدة (COM Pacifique).
تسعة دول غير موجودة في منطقة اليورو:
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟