ميثاق الاستقرار والنمو
المحتويات
- 1999–2005
- الجدول الزمني
- الامتثال في عام 2024
- التشريعات الثانوية
- إصلاحات 2011–13
- حزمة السداسي
- إصلاح 2024
- تغييرات الإصلاح في الحوكمة الاقتصادية
- الامتثال في عام 2023
- تغييرات الإصلاح في الذراع الوقائي
- الدول الأعضاء حسب معايير ميثاق الاستقرار والنمو
- معاهدة الاستقرار والتنسيق والحوكمة
- إصلاح 2005
- تغييرات ميثاق الاستقرار والنمو الناجمة عن الإصلاح
- حزمة الثنائي
- تغييرات الإصلاح في الذراع التصحيحي
- التقييم والنقد
- برامج الإنقاذ
تعريفًا بالموضوع، ميثاق الاستقرار والنمو هو اتفاقية بين جميع الدول الأعضاء في الاتحاد الأوروبي الـ 27، تهدف إلى تسهيل والحفاظ على استقرار الاتحاد الاقتصادي والنقدي. يستند الميثاق بشكل أساسي إلى المادتين 121 و126 من معاهدة عمل الاتحاد الأوروبي، ويتألف من مراقبة مالية للدول الأعضاء من قبل المفوضية الأوروبية ومجلس الاتحاد الأوروبي، وإصدار توصيات سنوية خاصة بكل دولة فيما يتعلق بإجراءات السياسة المالية لضمان الامتثال الكامل للميثاق على المدى المتوسط كذلك. إذا انتهكت دولة عضو الحد الأقصى المحدد في الميثاق لعجز الحكومة والدين، فستزداد المراقبة وطلبات الإجراءات التصحيحية من خلال إعلان إجراء العجز المفرط؛ وإذا استمر غياب هذه الإجراءات التصحيحية بعد تحذيرات متعددة، يمكن في نهاية المطاف فرض عقوبات اقتصادية على الدولة العضو في منطقة اليورو. تم تحديد الخطوط العريضة للميثاق بموجب قرار صادر عن المجلس الأوروبي في يونيو 1997، ولائحتين من المجلس في يوليو 1997. دخلت اللائحة الأولى المتعلقة بـ "تعزيز مراقبة مراكز الميزانية ومراقبة وتنسيق السياسات الاقتصادية"، والمعروفة باسم "الذراع الوقائي"، حيز التنفيذ في 1 يوليو 1998. أما اللائحة الثانية المتعلقة بـ "تسريع وتوضيح تنفيذ إجراء العجز المفرط"، والتي يشار إليها أحياناً باسم "الذراع الردعي" ولكنها تُعرف بـ "الذراع التصحيحي"، فقد دخلت حيز التنفيذ في 1 يناير 1999. ونتناول فيما يلي مزيدًا من التفاصيل.
إضافةً إلى ذلك، سيتم تقييم إجراء العجز المفرط مرة أخرى بدءاً من 19 يونيو 2024، حيث سيتم تحليل مجموعة كل دولة المعتادة من "برنامج الإصلاح الوطني 2024" و"برنامج الاستقرار أو التقارب 2024"، مع فحص امتثال النتيجة المالية لعام 2023 وميزانية 2024 لنسخة 2019 الحالية من قواعد الميثاق، وإن كان سيتم تقييم خروقات عجز الـ 3% فقط لأنه لا يمكن لخرق حد الدين أو خرق خفض الدين أن يؤدي إلى فتح إجراء عجز مفرط في سنة 2024. وبررت المفوضية الأوروبية استمرار إلغاء تفعيل حد الدين أو قاعدة خفض الدين لعام آخر في 2023-2024 بقولها "إن الامتثال لمعيار خفض الدين قد يعني جهداً مالياً مكثفاً في وقت مبكر من شأنه أن يهدد النمو الاقتصادي. لذلك، ومن وجهة نظر المفوضية، فإن الامتثال لمعيار خفض الدين غير مبرر في ظل الظروف الاقتصادية السائدة." وفي فبراير 2024، وافق الاتحاد الأوروبي على مجموعة منقحة من قواعد الميثاق، والتي ستقدم قبولاً لمسار تعديل أبطأ نحو احترام حدود العجز والدين، وتمدد المدة القصوى لإجراء العجز المفرط من أربع إلى سبع سنوات إذا تم احترام متطلبات إصلاح معينة. سيتم اعتماد القواعد المنقحة الجديدة نهائياً من قبل البرلمان الأوروبي ومجلس الوزراء قبل انتخابات البرلمان الأوروبي 2024؛ وتطبق بالكامل بدءاً من المسودات المقدمة لميزانيات 2025. ستغطي أول "خطط هيكلية مالية وطنية متوسطة الأجل" تسترشد بالقواعد المالية المنقحة الجديدة فترة الأربع سنوات 2025-2028، ويجب تقديمها من قبل كل دولة عضو بحلول 20 سبتمبر 2024.
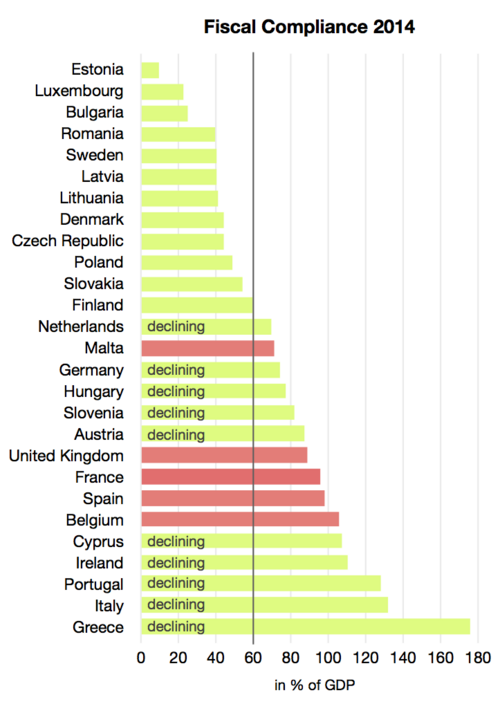
وفي السياق ذاته، كان الهدف من الميثاق هو ضمان الحفاظ على الانضباط المالي وإنفاذه في الاتحاد الاقتصادي والنقدي. جميع الدول الأعضاء في الاتحاد الأوروبي هم تلقائياً أعضاء في كل من الاتحاد الاقتصادي والنقدي وميثاق الاستقرار والنمو، حيث يتم تعريف ذلك من خلال فقرات في معاهدة الاتحاد الأوروبي نفسها. يتم ضمان الانضباط المالي من خلال الميثاق عبر مطالبة كل دولة عضو بتنفيذ سياسة مالية تهدف إلى بقاء الدولة ضمن حدود عجز الحكومة (3% من الناتج المحلي الإجمالي) والدين (60% من الناتج المحلي الإجمالي)؛ وفي حال وجود مستوى دين أعلى من 60%، يجب أن ينخفض كل عام بوتيرة مرضية نحو مستوى أدنى. وكما هو موضح في لائحة "الذراع الوقائي"، تلتزم جميع الدول الأعضاء في الاتحاد الأوروبي كل عام بتقديم تقرير امتثال للميثاق لفحصه وتقييمه من قبل المفوضية الأوروبية ومجلس الاتحاد الأوروبي، والذي سيعرض التطور المالي المتوقع للدولة للعام الحالي والأعوام الثلاثة التالية. تسمى هذه التقارير "برامج الاستقرار" للدول الأعضاء في منطقة اليورو و"برامج التقارب" للدول الأعضاء خارج منطقة اليورو، ولكن رغم اختلاف المسميات إلا أنها متطابقة من حيث المحتوى. بعد إصلاح الميثاق في عام 2005، شملت هذه البرامج كذلك أهداف الميزانية متوسطة الأجل (MTO)، التي تُحسب بشكل فردي لكل دولة عضو كحد متوسط مستدام على المدى المتوسط للعجز الهيكلي للبلاد، وتلتزم الدولة العضو كذلك بتحديد الإجراءات التي تنوي تنفيذها لتحقيق أهدافها متوسطة الأجل. إذا لم تلتزم الدولة العضو بحدي العجز والدين، يتم البدء بما يسمى "إجراء العجز المفرط" (EDP) إلى جانب موعد نهائي للامتثال، والذي يتضمن بشكل أساسي ويحدد "مسار تعديل نحو الوصول إلى أهداف الميزانية متوسطة الأجل". يتم توضيح هذا الإجراء من خلال لائحة "الذراع الردعي".
كذلك، اقترح وزير المالية الألماني تيو فايغل ميثاق الاستقرار والنمو في منتصف التسعينيات. كانت ألمانيا قد حافظت لفترة طويلة على سياسة تضخم منخفض، والتي كانت جزءاً مهماً من الأداء القوي للاقتصاد الألماني منذ الخمسينيات. آملت الحكومة الألمانية في ضمان استمرار تلك السياسة من خلال ميثاق الاستقرار والنمو، مما يضمن سيادة المسؤولية المالية، ويحد من قدرة الحكومات على ممارسة ضغوط تضخمية على الاقتصاد الأوروبي. وعلى هذا النحو، وُصف كذلك بأنه أداة رئيسية للدول الأعضاء التي تتبنى اليورو، لضمان عدم اقتصار وفائهم بمعايير التقارب في معاهدة ماستريخت وقت تبني اليورو فحسب، بل الاستمرار في الامتثال للمعايير المالية للسنوات التالية. تم تعليق "إجراء العجز المفرط"، المعروف كذلك بالذراع التصحيحي للميثاق، عبر تفعيل "بند الهروب العام" خلال الفترة 2020-2023 للسماح بالإنفاق بالعجز بمستويات أعلى؛ أولاً بسبب وصول جائحة كوفيد-19 كظرف استثنائي، ولاحقاً خلال عامي 2022-2023 بسبب الغزو الروسي لأوكرانيا الذي تسبب في ارتفاع أسعار الطاقة، وزيادة الإنفاق الدفاعي والضغوط على الميزانية في جميع أنحاء الاتحاد الأوروبي. وعلى الرغم من تعليق إجراء العجز المفرط في 2020-2023، إلا أن رومانيا شهدت فتح إجراء ضدها في أبريل 2020؛ ولكن فقط بسبب وجود خرق مسجل لحد العجز بالفعل للسنة المالية 2019، مما تطلب إجراءات تصحيحية عبر الأعوام 2020-2024 لمعالجة خلل في الميزانية نشأ قبل عام 2020. كان لدى 16 من أصل 27 دولة عضو خرق فني لمعايير ميثاق الاستقرار والنمو عند تحليل نتائجهم المالية لعام 2022 وميزانيات 2023 في مايو 2023؛ وبما أن تلك الخروقات كانت معفاة بسبب اكتشاف ظروف مؤقتة واستثنائية تجلت في تفعيل بند الهروب العام، لم يتم فتح إجراءات عجز مفرط جديدة ضد تلك الدول الأعضاء.
1999–2005
من جهة ثانية، إن الحد الأدنى الثالث المدرج أعلاه (MTOea/erm2/fc)، يعني أن الدول الأعضاء في الاتحاد الأوروبي التي صدقت على الميثاق المالي الأوروبي والملتزمة بأحكامه المالية في الباب الثالث (والذي يتطلب إعلاناً إضافياً خاصاً عن النية للدول الأعضاء من خارج منطقة اليورو)، ملزمة باختيار هدف ميزانية متوسط الأجل لا يتجاوز عجزاً هيكلياً بنسبة 1.0% من الناتج المحلي الإجمالي كحد أقصى إذا كانت لديها نسبة الدين العام إلى الناتج المحلي الإجمالي أقل بكثير من 60%، وبنسبة 0.5% من الناتج المحلي الإجمالي كحد أقصى إذا كانت لديها نسبة دين إلى الناتج المحلي الإجمالي فوق 60%. وفي الفترة 2013-2022، لم تكن الدول الست التالية ملزمة بالأحكام المالية للميثاق المالي: «المملكة المتحدة، وجمهورية التشيك، وكرواتيا، وبولندا، والسويد، والمجر». وأصبحت كرواتيا ملزمة بأحكام الميثاق المالي وحده الأشد صرامة بنسبة −0.5% عندما تبنت اليورو في 1 يناير 2023، وكانت ملزمة بحد −1.0% أثناء كونها عضواً في آلية سعر الصرف الثانية من 10 يوليو 2020 حتى 31 ديسمبر 2022. أما الدول الأعضاء من خارج منطقة اليورو التي ليست أعضاء في آلية سعر الصرف الثانية ولم تلتزم باحترام الأحكام المالية للميثاق المالي («جمهورية التشيك، وبولندا، والسويد، والمجر»، اعتباراً من أبريل 2024)، فسيظل مطلوباً منها وضع هدف ميزانية وطني متوسط الأجل يحترم «الحد الأدنى لهدف الميزانية متوسط الأجل» المحسوب والذي يساوي الحد الأشد صرامة الذي يحدده MTOMB وMTOILD.
وفي هذا الصدد، ملاحظة أ: أصبح تحديد أهداف الميزانية متوسطة الأجل الخاصة بكل بلد إلزامياً فقط اعتباراً من السنة المالية 2006. ومع ذلك، قامت الدنمارك والسويد بمبادرة منهما بذلك بالفعل لعام 2005. بالنسبة للدول التي ليس لديها هدف ميزانية متوسط الأجل خاص بها في سنة 2005، يشير لون الامتثال الأخضر/الأحمر في هذه السنة المحددة إلى ما إذا كان الرصيد الهيكلي للدولة ممتثلاً لكل من الهدف المشترك «قريب من التوازن أو فائض» (بحد أدنى 0.0%) و«المعيار الأدنى» الخاص بالبلد. وكان الأخير أكثر صرامة لدولتين فقط في سنة 2005، حيث حدد فعلياً هدفاً بنسبة +0.8% لفنلندا، وهدفاً بنسبة +0.1% للوكسمبورغ، وهدفاً بنسبة 0.0% لبقية الدول للامتثال له.
ومن جهة أخرى، ملاحظة حول المملكة المتحدة: تعفي الفقرة 4 من بروتوكول المعاهدة رقم 15، المملكة المتحدة من الالتزام الوارد في المادة 126 (1+9+11) من معاهدة عمل الاتحاد الأوروبي لتجنب عجز الحكومة العامة المفرط، طالما أن الدولة تختار عدم تبني اليورو. ومع ذلك، لا تزال الفقرة 5 من البروتوكول نفسه تنص على أن «المملكة المتحدة يجب أن تسعى لتجنب عجز حكومي مفرط». من ناحية، يعني هذا أن المفوضية والمجلس لا يزالان يتواصلان مع المملكة المتحدة بتوصيات إجراء العجز المفرط كلما وُجد عجز مفرط، ولكن من ناحية أخرى، لا يمكنهما قانوناً إطلاق أي عقوبات ضد المملكة المتحدة إذا لم تمتثل للتوصيات. وبسبب إعفائها الخاص، لم تدرج المملكة المتحدة كذلك قواعد تعديل هدف الميزانية متوسط الأجل الإضافية التي أدخلها إصلاح ميثاق الاستقرار والنمو عام 2005 وإصلاح «الحزمة السداسية». وبدلاً من ذلك، حددت المملكة المتحدة مفهوم الميزانية الخاص بها، والذي جرى العمل به من خلال «قاعدة ذهبية» و«قاعدة استثمار مستدام» طوال الأعوام 1998–2008 (الموصوفة بالتفصيل في ملاحظة الجدول أعلاه)، ومنذ ذلك الحين من خلال «قاعدة تشغيل مؤقتة».
ومن جهة أخرى، كانت الدولة العضو الوحيدة في الاتحاد الأوروبي التي أعفيت على الإطلاق من الامتثال لإجراء هدف الميزانية متوسط الأجل الموضح أعلاه هي العضو السابق المملكة المتحدة، حيث أُعفيت من الامتثال لميثاق الاستقرار والنمو بموجب بروتوكول ملحق بمعاهدة الاتحاد الأوروبي. بعبارة أخرى، بينما تلتزم جميع الدول الأعضاء الأخرى وطنياً باختيار هدف ميزانية متوسط الأجل يحترم الحد الأدنى لهدف الميزانية متوسط الأجل المحسوب لها، فإن الحد الأدنى لهدف الميزانية متوسط الأجل المحسوب للمملكة المتحدة قُدم فقط من قبل المفوضية الأوروبية لتقديم المشورة، دون أي التزام على المملكة المتحدة بوضع هدف ميزانية وطني ممتثل بالقيمة الهيكلية.
علاوةً على ذلك، مثلًا، بعد إجراء إعادة الحساب العادية للحدود الدنيا لهدف الميزانية متوسط الأجل من قبل أجهزة المفوضية في خريف عام 2012، بالاعتماد جزئياً على قيم مدخلة من تقرير الشيخوخة لعام 2012 المنشور في نوفمبر 2011، أُجريت الكثير من عمليات إعادة الحساب الاستثنائية لاحقاً خلال 2013-2014. وجرىت مراجعة حدود MTOILD لكل من بلجيكا والدنمارك والمجر وهولندا في سنة 2013، نظراً لأن تأثير إصلاحات معاشات التقاعد الخاصة بهم لعام 2012 لم يدرج إلا لاحقاً في بعض قيم S2COA المحدثة في تقرير استدامة المالية العامة للمفوضية لعام 2012 الصادر في 18 ديسمبر 2012. كما جرىت مراجعة حدود MTOILD لاحقاً بأسلوب مماثل لإسبانيا وبولندا ولاتفيا وسلوفاكيا وسلوفينيا، حيث جرى تقييم تأثير البيانات من إصلاحات معاشات التقاعد المقررة في سنة 2012 فقط مع نشر بعض قيم S2COA المراجعة في الرسم البياني 5.4 في تقرير يوليو 2014 المعنون بـ «برامج الاستقرار والتقارب لعام 2014: نظرة عامة». وعليه، فإن قيم S2COA المراجعة بسبب إصلاحات معاشات التقاعد المقررة غيرت حدود MTOILD المحسوبة إلى حدود أقل صرامة لجميع البلدان المعنية.
وفي هذا الصدد، أهداف الميزانية متوسطة الأجل المختارة وطنياً (2005–حتى الآن)
علاوةً على ذلك، من أجل ضمان الامتثال طويل الأجل لمعايير العجز والدين في ميثاق الاستقرار والنمو، تسعى الدول الأعضاء منذ إصلاح الميثاق في مارس 2005 نحو تحقيق هدف الميزانية متوسط الأجل الخاص بكل بلد. ويعد هدف الميزانية متوسط الأجل هو الحد المقرر الذي يجب أن يساويه أو يتجاوزه الرصيد الهيكلي بالنسبة إلى الناتج المحلي الإجمالي لكل عام في الأجل المتوسط. وتختار كل دولة هدف الميزانية متوسط الأجل الخاص بها، ولكن يجب أن يساوي أو يكون أفضل من الحد الأدنى للمتطلبات المحسوبة (الحد الأدنى لهدف الميزانية متوسط الأجل) الذي يضمن استدامة الحسابات الحكومية على المدى الطويل (ويُحسب على أساس كل من نمو الناتج المحلي الإجمالي المحتمل المستقبلي، والتكلفة المستقبلية للدين الحكومي، والزيادات المستقبلية في التكاليف المرتبطة بالعمر).
في هذا الإطار، تُحسب المفوضية الأوروبية الرصيد الهيكلي كـ رصيد معدل دورياً ناقصاً «التدابير لمرة واحدة» (أي المدفوعات لمرة واحدة بسبب إصلاح معاشات التقاعد). ويُحسب الرصيد المعدل دورياً عن طريق تعديل رصيد الميزانية الحكومية المحقق (كنسبة مئوية من الناتج المحلي الإجمالي) مقارنة بوضع النمو الاقتصادي النسبي لكل عام في الدورة الاقتصادية (ويُشار إليه باسم «فجوة الناتج»)، والتي تُوجد بطرح النمو الاقتصادي المحقق من نمو الناتج المحلي الإجمالي المحتمل. لذا، إذا سُجل عام بنمو متوسط للناتج المحلي الإجمالي في الدورة الاقتصادية (يساوي معدل نمو الناتج المحلي الإجمالي المحتمل)، فستكون فجوة الناتج حينها صفراً، مما يعني أن «الرصيد المعدل دورياً» سيكون مساوياً لـ «رصيد الميزانية الحكومية». وبهذه الطريقة، ولأنه مقاوم لتغيرات نمو الناتج المحلي الإجمالي، يُعتبر الرصيد الهيكلي محايداً وقابلاً للمقارنة عبر دورة اقتصادية كاملة (بما في ذلك سنوات الركود و«سنوات النشاط الزائد»)، مما يجعله مثالياً للاستخدام باستمرار كهدف ميزانية متوسط الأجل.
في هذا الإطار، نظراً لعدم اختيار أي هدف ميزانية متوسط الأجل وطنياً من قبل المملكة المتحدة «بشروط الرصيد الهيكلي» - طوال الفترة الكاملة التي يغطيها الجدول، فإن ألوان الامتثال للمملكة المتحدة تشير إلى ما إذا كان رصيدها الهيكلي في كل عام قد احترم «الحد الأدنى لهدف الميزانية متوسط الأجل» الخاص بها كما جرى حسابه بشروط الرصيد الهيكلي من قبل المفوضية.
من جانب آخر، طالبت ما تسمى بـ «قاعدة الاستثمار المستدام» (المطبقة كذلك للأعوام 1998–2008)، بضرورة الحفاظ على «صافي دين القطاع العام كنسبة من الناتج المحلي الإجمالي» طوال الدورة الاقتصادية عند مستوى مستقر يقل عن حد الـ 40%. ومع تحديد هذا الهدف بـ «صافي الدين»، فقد اختلف عن هدف ميثاق الاستقرار والنمو البالغ 60% والذي كان يتعلق بـ «إجمالي الدين».
وفي هذا الصدد، ملاحظة ب: بسبب تنفيذ يوروستات لتغيير كبير في طريقة حساب أرصدة الميزانية (تصنيف «خطط معاشات التقاعد ذات المساهمات المحددة والممولة» خارج رصيد ميزانية الحكومة)، مما قلل تقنياً من الإيرادات وبيانات رصيد الميزانية بنسبة 1% من الناتج المحلي الإجمالي للدول التي لديها مثل هذه الخطط، جرى تعديل أهداف الميزانية متوسطة الأجل الأولى التي قدمتها السويد والدنمارك تقنياً لتكون أقل بنسبة 1%، لكي تكون قابلة للمقارنة مع بيانات الرصيد الهيكلي المحسوبة بأحدث طريقة ليوروستات. وعندما يجرى فحص الامتثال لهدف الميزانية متوسط الأجل في 2005–2007، من خلال النظر في بيانات الرصيد الهيكلي المحسوبة بأحدث طريقة ليوروستات، يجرى فحص الامتثال هذا «لأهداف الميزانية متوسطة الأجل المعدلة تقنياً» بدلاً من «أهداف الميزانية متوسطة الأجل المبلغ عنها أصلاً» للسويد والدنمارك.
كذلك، كلما جرى إعادة حساب «الحد الأدنى لهدف الميزانية متوسط الأجل» لبلد ما، يجب الإعلان عن «هدف ميزانية متوسط الأجل مختار وطنياً» يكون مساوياً لهذا الحد الأدنى أو أعلى منه، وذلك كجزء من تقرير الاستقرار/التقارب العادي التالي، بينما يبدأ سريان مفعول الامتثال فقط للحسابات المالية في السنوات التي تلي الإعلان عن الهدف الجديد المختار وطنياً. تدرج الجداول أدناه جميع أهداف الميزانية متوسطة الأجل الخاصة بكل بلد والتي اختارتها الحكومات الوطنية طوال الفترة 2005–2015، مع تلوين كل عام باللونين الأحمر أو الأخضر لعرض ما إذا كان قد جرى تحقيق «الهدف المختار وطنياً» أم لا، بحسب آخر مراجعة لبيانات الرصيد الهيكلي كما جرى حسابها بواسطة «طريقة المفوضية الأوروبية». تطبق بعض الدول، مثل الدنمارك ولاتفيا، طريقة وطنية لحساب أرقام الرصيد الهيكلي الواردة في تقرير التقارب الخاص بها (والتي تختلف بدرجة كبيرة عن نتائج طريقة المفوضية)، ولكن من أجل تقديم نتائج قابلة للمقارنة لجميع الدول الأعضاء، فإن تلوين «تحقيق هدف الميزانية متوسط الأجل» في الجداول (وإذا لم يتحقق، فالسنة المتوقعة للوصول إليه) يتقرر حصرياً بناءً على نتائج طريقة حساب المفوضية.
ومن جهة أخرى، على مدى السنوات السبع الأولى، منذ دخول ميثاق الاستقرار والنمو حيز التنفيذ، كان مطلوباً من جميع الدول الأعضاء في الاتحاد الأوروبي السعي نحو هدف مشترك للميزانية متوسط الأجل يتمثل في «تحقيق وضع ميزانية قريب من التوازن أو في حالة فائض على مدار دورة اقتصادية كاملة - مع توفير هامش أمان للاحترام المستمر لحد العجز الحكومي البالغ 3%». وفسرت أجهزة المفوضية الجزء الأول من هذا الهدف بأنه يعني «التحقيق المستمر كل عام طوال الدورة الاقتصادية لرصيد ميزانية معدل دورياً وصافٍ من التدابير لمرة واحدة والمؤقتة» (ويشار إليه كذلك باسم «الرصيد الهيكلي») بنسبة 0.0% كحد أدنى. وفي سنة 2000، جرى تفسير الجزء الثاني وتحويله إلى صيغة حسابية لهدف الميزانية متوسط الأجل لاحترام ما يسمى بـ «المعيار الأدنى» (المشار إليه لاحقاً باسم «المعيار الأدنى لهدف الميزانية متوسط الأجل»). وعند تقييم برامج التقارب/الاستقرار السنوية للدول الأعضاء، قامت أجهزة المفوضية بالتحقق مما إذا كان الرصيد الهيكلي للدولة يمتثل لكل من معايير «قريب من التوازن أو فائض» المشتركة ومعايير «المعيار الأدنى» الخاصة بكل بلد. جرت الجولة الأخيرة تحت نظام التقييم هذا في ربيع عام 2005، بينما أُجريت جميع التقييمات اللاحقة بحسب نظام جديد مصلح - أدخل مفهوم هدف ميزانية متوسط الأجل واحد خاص بكل بلد كركيزة توجيهية شاملة للسياسة المالية.
كذلك، ملاحظة حول المملكة المتحدة: تعفي الفقرة 4 من بروتوكول المعاهدة رقم 15، المملكة المتحدة من الالتزام الوارد في المادة 126 (1+9+11) من معاهدة عمل الاتحاد الأوروبي لتجنب عجز الحكومة العامة المفرط، طالما أن الدولة تختار عدم تبني اليورو. ومع ذلك، لا تزال الفقرة 5 من البروتوكول نفسه تنص على أن «المملكة المتحدة يجب أن تسعى لتجنب عجز حكومي مفرط». من ناحية، يعني هذا أن المفوضية والمجلس لا يزالان يتواصلان مع المملكة المتحدة بتوصيات إجراء العجز المفرط كلما وُجد عجز مفرط، ولكن من ناحية أخرى، لا يمكنهما قانوناً إطلاق أي عقوبات ضد المملكة المتحدة إذا لم تمتثل للتوصيات. وبسبب إعفائها الخاص، لم تدرج المملكة المتحدة كذلك قواعد تعديل هدف الميزانية متوسط الأجل الإضافية التي أدخلها إصلاح ميثاق الاستقرار والنمو عام 2005 وإصلاح «الحزمة السداسية». وبدلاً من ذلك، حددت المملكة المتحدة مفهوم الميزانية الخاص بها والذي يضم «قاعدة ذهبية» و«قاعدة استثمار مستدام»، والتي جرى العمل بها فعلياً طوال الأعوام 1998–2008، وهو ما كان التفسير الوطني للمملكة المتحدة لكيفية فهم نص لائحة ميثاق الاستقرار والنمو.
المراجع
ومن ناحية أخرى، حساب الحد الأدنى لهدف الميزانية متوسط الأجل الخاص بكل بلد (2005–حتى الآن)
كذلك، عندما اتضح أن الدورة الاقتصادية للمملكة المتحدة الممتدة من عام 1997 إلى عام 2006 قد انتهت، وجدت حكومة المملكة المتحدة أنه قد جرى تحقيق كل من «القاعدة الذهبية» و«قاعدة الاستثمار المستدام» عبر هذه الدورة المحددة. واعتباراً من 2008 إلى 2009 وصاعداً طوال الدورة الاقتصادية الحالية، جرى استبدال القاعدتين السابقتين بـ «قاعدة تشغيل مؤقتة»، بسبب توقع عدم كون الدورة الحالية عادية (تتميز بمرحلة تعافٍ مطولة مقارنة بالدورة العادية). وتهدف «قاعدة التشغيل المؤقتة» الآن إلى: «السماح بتدهور حاد في CACB على المدى القصير (من خلال تطبيق سياسة مالية توسعية نشطة فضلًا عن المثبتات التلقائية طوال 2008–2009 و2009–2010)، ومن ثم بمجرد خروج الاقتصاد من الانكماش، وضع سياسات لتحسين CACB كل عام مستقبلاً، بحيث يصل إلى التوازن ويبدأ صافي الدين في الانخفاض على المدى المتوسط».
وفي هذا الصدد، تُعاد حساب «الحدود الدنيا لهدف الميزانية متوسط الأجل» كل ثلاث سنوات من قبل اللجنة الاقتصادية والمالية، استناداً إلى الإجراء والصيغ الموضحة أعلاه، والتي تتطلب من بين أمور أخرى النشر المسبق لتقرير الشيخوخة الثلاثي الصادر عن المفوضية. وبالرغم من ذلك، فإن الدول الأعضاء التي لديها «برنامج تعديل اقتصاد كلي» مفتوح يغطي كامل السنة الأولى التي كان ينبغي فيها تطبيق «حد أدنى لهدف ميزانية متوسط الأجل» مُعاد حسابه، لن تخضع لإعادة حساب MTOILD الخاص بها بسبب التنفيذ المستمر للإصلاحات الهيكلية كجزء من ذلك البرنامج، وبالتالي لن تكون ملزمة بأي «حد أدنى لهدف ميزانية متوسط الأجل» لهذه الفترة المحددة البالغة ثلاث سنوات (أي اليونان في 2012-2015 و2015-2018، بينما جرى حساب «حد أدنى لهدف الميزانية متوسط الأجل» لعام 2010 بسبب بدء برنامجها الأول 2010-2012 فقط في مايو 2010). ويمكن للدولة العضو كذلك أن يُحدّث «حدها الأدنى لهدف الميزانية متوسط الأجل» خارج الجدول الزمني العادي للثلاث سنوات، إذا نفذت إصلاحات هيكلية ذات تأثير كبير على الاستدامة طويلة الأجل للمالية العامة (أي إصلاح كبير لمعاشات التقاعد) - وتقدمت لاحقاً بطلب رسمي لإعادة حساب استثنائية.
وفي هذا الصدد، يعرض الجدول أدناه البيانات المدخلة والحدود الدنيا لهدف الميزانية متوسط الأجل المحسوبة فقط من آخر خمس عمليات إعادة حساب عادية، مع عدم عرض أي عمليات إعادة حساب استثنائية محتملة فيما بينها.
كذلك، في مارس 2017، قدمت المفوضية التزاماً بالبدء في تحديث المعيار الأدنى لهدف الميزانية متوسط الأجل (MTOMB) سنوياً في مارس/أبريل (بناءً على بيانات مدخلة مُعاد حسابها لـ ROG من آخر توقعاتها الاقتصادية للخريف)، حيث أصبح MTOMB جزءاً حيوياً من كيفية تطبيق «بنود المرونة» المقدمة مؤخراً (وهو مصطلح جماعي لـ «بند الإصلاح الهيكلي» و«بند الاستثمار»)، عند إجراء التقييم السنوي للامتثال لمعايير العجز والدين لكل دولة عضو ضمن الذراع الوقائية لميثاق الاستقرار والنمو. وبصرف النظر عن الحالة التي تطلب فيها دولة عضو إعادة حساب استثنائية لـ MTOILD الخاص بها (بسبب تنفيذ إصلاحات هيكلية كبرى)، فإن جميع «الحدود الدنيا لهدف الميزانية متوسط الأجل» المحسوبة ستظل مجمدة لكامل فترة الثلاث سنوات التي تغطيها، ولن يجرى تغييرها بواسطة MTOMB المراجع سنوياً.
علاوةً على ذلك، (3) MTOea/erm2/fc (حددت لائحة المجلس 1466/97 لميثاق الاستقرار والنمو صراحة حداً بنسبة -1.0% يطبق على دول منطقة اليورو أو أعضاء آلية سعر الصرف الثانية بالفعل في سنة 2005؛ ولكن إذا جرى الالتزام بمتطلب أكثر صرامة من خلال التصديق والقبول الملزم للباب الثالث من الميثاق المالي الأوروبي، فإن حداً أكثر صرامة بنسبة -0.5% سيحل محله كلما تجاوزت نسبة الدين العام إلى الناتج المحلي الإجمالي للدولة العضو 60%).
في هذا الإطار، (2) MTOILD (الحد الأدنى للقيمة الذي يضمن استدامة الميزانيات العامة على المدى الطويل مع الأخذ في الاعتبار الالتزامات الضمنية والدين، بهدف ضمان تقارب نسب الدين عبر أفق زمني طويل نحو مستويات حذرة أقل من 60% مع المراعاة الواجبة للأثر المتوقع للميزانية لشيخوخة السكان)
من جهة ثانية، (1) MTOMB (المعيار الأدنى، ويضيف هامش أمان لميزانية عامة لضمان احترام حد الـ 3% خلال فترات الانكماش الاقتصادي)
ومن ناحية أخرى، لا يجرى استيفاء ما يسمى بـ «القاعدة الذهبية» إلا إذا حُسب متوسط ميزانية الحساب الجاري («رصيد الميزانية الاسمي للحكومة العامة» قبل النفقات المستعملة لـ «الاستثمار العام الصافي») المعبر عنه كنسبة إلى الناتج المحلي الإجمالي ليكون في حالة توازن أو فائض (يساوي 0.0% كحد أدنى) على مدار الفترة التي تبدأ في السنة الأولى من الدورة الاقتصادية وتنتهي بالسنة الأخيرة من الدورة الاقتصادية. وبهذه الطريقة، لم يكن من الممكن تحديد ما إذا كان قد جرى استيفاء «القاعدة الذهبية» بشكل نهائي قبل اكتمال دورة اقتصادية كاملة. وخلال هذه المسيرة، لم يكن هناك هدف محدد لكل سنة لرصيد ميزانية الحساب الجاري المعدل دورياً (CACB)، والذي كان يُسمح له بالتقلب طوال الدورة - وإن كان ذلك فقط بالقدر الذي يضمن استيفاء «القاعدة الذهبية» في موعد لا يتجاوز نهاية الدورة. وللمقارنة مع نظام حساب الرصيد الهيكلي للمفوضية، وُجد أن متوسط رصيد CACB للمملكة المتحدة أعلى بنسبة 1–2% من رقم رصيد الميزانية الهيكلي لجميع الفترات متوسطة الأجل المبلغ عنها منذ عام 1998، ببساطة لأن CACB يساوي: «رصيد الميزانية الهيكلي» + «صافي استثمار القطاع العام» (بين 1–2% عند حساب المتوسط على مدى خمس سنوات) + «التعديل العكسي للإيرادات/النفقات لمرة واحدة» (قريب من 0% عند حساب المتوسط على مدى خمس سنوات).
ومن جهة أخرى، يختلف كذلك هدف نسبة الدين المالي في المملكة المتحدة بموجب «قاعدة التشغيل المؤقتة» عن هدف نسبة الدين في ميثاق الاستقرار والنمو، حيث يقيس الامتثال للهدف بحسب ـ «صافي الدين» بدلاً من «إجمالي الدين»، ويتطلب فقط بدء اتجاه تنازلي من 2015 إلى 2016، وهو الهدف الذي جرى تأجيله قليلاً في عام 2015، بحيث لا ينخفض الآن إلا بدءاً من 2016 إلى 2017.
وفي هذا السياق، كلما لم يصل بلد ما إلى هدف الميزانية متوسط الأجل الخاص به، فإنه يُطالب في السنة (أو السنوات) اللاحقة بتنفيذ تحسينات سنوية لرصيده الهيكلي تساوي 0.5% من الناتج المحلي الإجمالي كحد أدنى، بالرغم من أن الكثير من القواعد الفرعية (بما في ذلك «معيار الإنفاق») لديها القدرة على تغيير هذا المتطلب قليلاً. وعندما تكون الدول الأعضاء في هذه العملية لتحسين رصيدها الهيكلي حتى يصل إلى هدف الميزانية متوسط الأجل، يُشار إليها بأنها على «مسار التعديل»، ويتعين عليها سنوياً الإبلاغ عن عام مستهدف محدث للموعد الذي تتوقع فيه الوصول إلى هدف الميزانية متوسط الأجل الخاص بها. وتقع المسؤولية على عاتق كل دولة عضو من خلال ملاحظة في تقرير التقارب/الاستقرار السنوي الخاص بها، لاختيار هدف الميزانية متوسط الأجل المعاصر عند نقطة تكون مساوية لـ أو أعلى من «الحد الأدنى لهدف الميزانية متوسط الأجل» الذي تحسبه المفوضية الأوروبية كل ثلاث سنوات (آخر مرة كانت في أكتوبر 2012). و«الحد الأدنى لهدف الميزانية متوسط الأجل» الذي يجب أن يحترمه «هدف الميزانية متوسط الأجل المختار وطنياً»، يساوي الأكثر صرامة من الحدود الثلاثة التالية (والذي يجرى منذ تغيير الطريقة في سنة 2012 تقريبه تلقائياً إلى أدنى قيمة ربعية، إذا حُسب برقم يختلف آخر رقمين فيه بعد الفاصلة عن 00/25/50/75، أي أن -0.51% سيقرب إلى −0.75%):
من جانب آخر، تلزم ما تسمى بـ «قاعدة التشغيل المؤقتة» الحكومة بـ «السماح بتدهور حاد في ميزانية الحساب الجاري المعدلة دورياً (CACB) على المدى القصير خلال أزمة اقتصادية حادة (طوال 2008–2009 و2009–2010)، من خلال تطبيق سياسة مالية توسعية نشطة إلى جانب المثبتات التلقائية، ومن ثم بمجرد خروج الاقتصاد من الانكماش، وضع سياسات لتحسين CACB كل عام مستقبلاً، بحيث يصل إلى التوازن ويبدأ صافي الدين في الانخفاض على المدى المتوسط». وبمعنى آخر، يُستهدف وصول CACB إلى حد أدنى قدره 0.0% فقط على المدى المتوسط، بعد السماح له بالتدهور مؤقتاً طوال السنتين الماليتين 2008–2009 و2009–2010. وتتوافق أرقام CACB مع أرقام رصيد الميزانية الهيكلي المبلغ عنها من قبل المفوضية، باستثناء أنها لا تشمل نفقات «صافي استثمار القطاع العام» وتمتنع عن إجراء أي تعديل للإيرادات/النفقات لمرة واحدة. وللمقارنة مع تعريف ميثاق الاستقرار والنمو لرصيد الميزانية الهيكلي، يجب ملاحظة أنه جرى توقع إنفاق المملكة المتحدة ما متوسطه 1.5% من الناتج المحلي الإجمالي سنوياً على «صافي استثمار القطاع العام» طوال السنوات السبع من 2013–2014 إلى 2019–2020. وعندما يجرى طرح هذه النفقة الإضافية من رصيد CACB، فإنه سيكون مساوياً لـ «رصيد الميزانية الهيكلي للمفوضية قبل التعديل للإيرادات/النفقات لمرة واحدة». واعتباراً من عام 2015، ظل هدف فائض CACB وتعريف CACB دون تغيير، ولكن جرى تأجيل تاريخ تحقيقه الآن من السنة المالية المحددة أولياً 2015–2016 إلى السنة المالية 2017–2018.
وعلى صعيد آخر، نظراً لعدم اختيار أي هدف ميزانية متوسط الأجل وطنياً من قبل المملكة المتحدة «بشروط الرصيد الهيكلي» - طوال الفترة الكاملة التي يغطيها الجدول، تشير ألوان الامتثال للمملكة المتحدة إلى ما إذا كان رصيدها الهيكلي في كل عام قد احترم «الحد الأدنى لهدف الميزانية متوسط الأجل» الخاص بها كما جرى حسابه بشروط الرصيد الهيكلي من قبل المفوضية.
الجدول الزمني
- هذا جدول زمني يوضح كيفية تطور ميثاق الاستقرار والنمو عبر الزمن:
- 1997: إقرار ميثاق الاستقرار والنمو.
- 1998: دخول الذراع الوقائي حيز التنفيذ.
- 1999: دخول الذراع التصحيحي حيز التنفيذ.
- 2005: تعديل ميثاق الاستقرار والنمو.
- 2011: دخول حزمة القوانين السداسية حيز التنفيذ.
- 2013: اعتماد الميثاق المالي وحزمة القوانين الثنائية.
كذلك، 2020: تفعيل "بند الهروب العام" ضمن اللوائح القائمة، وتعليق القواعد المالية للميثاق للسنوات المالية 2020-2022.
في هذا الإطار، 2024: اعتماد إصلاح إطار الحوكمة الاقتصادية (القواعد المالية الجديدة) من قبل الاتحاد الأوروبي في ربيع عام 2024، ويبدأ تطبيقه اعتباراً من تقديم ميزانيات عام 2025 والخطط المالية الوطنية للفترة 2025-2028 في سبتمبر 2024.
وفي هذا الصدد، 2023: إلغاء تفعيل "بند الهروب العام" ضمن اللوائح القائمة، وإعادة تطبيق القواعد المالية للميثاق بدءاً من التقييم القادم في يونيو 2024، فيما يتعلق ببيانات السنة المالية 2023 وسنة الميزانية 2024.
الامتثال في عام 2024
إضافةً إلى ذلك، سيتم تقييم إجراء العجز المفرط مرة أخرى ابتداءً من 19 يونيو 2024، حيث ستخضع المجموعة المعتادة من «برنامج الإصلاح الوطني لعام 2024» و«برنامج الاستقرار أو التقارب لعام 2024» لكل دولة للتحليل، مع فحص امتثال للنتيجة المالية لعام 2023 وميزانية عام 2024 مع النسخة الحالية لعام 2019 من قواعد ميثاق الاستقرار والنمو؛ وبالرغم من ذلك سيتم تقييم خروقات العجز بنسبة 3% فقط - لأنه لا يمكن لأي خرق لحد الدين أو خفض الدين أن يؤدي إلى فتح إجراء عجز مفرط في سنة 2024. وبررت المفوضية الأوروبية استمرار إلغاء تفعيل قاعدة حد الدين أو خفض الدين لعام آخر في 2023-2024 بأن: «الامتثال لمعيار خفض الدين قد ينطوي على جهد مالي أمامي متطلب للغاية من شأنه أن يهدد النمو الاقتصادي. لذلك، ترى المفوضية أن الامتثال لمعيار خفض الدين ليس مبرراً في ظل الظروف الاقتصادية السائدة».
هدف الميزانية متوسط الأجل
علاوةً على ذلك، سيتم تحديث جدول الامتثال لميثاق الاستقرار والنمو لعام 2024 أدناه بأحدث البيانات بمجرد نشر برنامج الاستقرار/التقارب لعام 2024 لكل دولة. والألوان المستعملة للإشارة إلى الامتثال لمعايير ميثاق الاستقرار والنمو هي ألوان مختارة أولياً فقط بناءً على ما إذا كانت البيانات المالية المبلغ عنها تتجاوز حدود المعايير بعد أخذ أحدث بيانات السياسة المالية للمفوضية في الاعتبار والتي تعفي جميع الخروقات المتعلقة بالدين، ولكن دون أخذ أي عوامل إضافية أو معايير فرعية في الاعتبار عند تقييم الامتثال لمعايير العجز. سيتم نشر التقييم النهائي للامتثال لمعايير ميثاق الاستقرار والنمو لكل بلد من قبل المفوضية الأوروبية في 19 يونيو 2024، في شكل تقرير تقييم بموجب المادة 126 (3) للتحقيق فيما إذا كان «الخرق الظاهر» حقيقياً (يُشار إليه باللون الأحمر) أو يمكن «إعفاؤه» (يُشار إليه باللون الأصفر).
وعلى صعيد آخر، يمكن لتقرير تقييم بموجب المادة 126 (3) أن يعلن أن خرقاً رقمياً ظاهراً هو «معفى» ومن ثم «مقبول»، إذا كان الخرق مثلًا ناتجاً فقط عن «نفقات إضافية ناتجة عن تنفيذ إصلاحات معاشات تقاعدية محسنة هيكلياً» أو «دفع أموال إنقاذ لآليات الاستقرار المالي» أو «دفع أموال وطنية لـ الصندوق الأوروبي للاستثمارات الاستراتيجية» أو «ظهور ركود على مستوى الاتحاد الأوروبي» أو «نفقات مؤقتة واستثنائية أخرى مسموح بها خصيصاً بموجب السياسة المالية المتفق عليها في الوقت الحالي للاتحاد الأوروبي». ومع ذلك، فإن أي خرق غير معفى لمعايير العجز أو الدين لميثاق الاستقرار والنمو يُعلن عنه في تقرير بموجب المادة 126 (3)، سيؤدي إلى نشر تقرير 126 (6) وتقرير 126 (7) فيما بعد بوقت قصير، حيث سيتم التوصية للمجلس بفتح إجراء عجز مفرط وتحديد موعد نهائي للموعد الذي يجب أن تكون فيه الدولة العضو قد صححت خرق المعايير. وإذا صدرت أي توصية بإجراء عجز مفرط من قبل المفوضية في يونيو، فمن المتوقع أن يجرى اعتماد إجراء العجز المفرط وفتحه رسمياً من قبل المجلس في يوليو.
كذلك، عانت 10 دول من أصل 27 دولة عضو (بلجيكا، والتشيك، وفرنسا، والمجر، وإيطاليا، ومالطا، وبولندا، ورومانيا، وسلوفاكيا، وإسبانيا) من «خرق فني لمعايير ميثاق الاستقرار والنمو» القائم على العجز بحسب نتائجها المالية لعام 2023 التي نشرتها يوروستات في أبريل 2024. وسوف تنتظر المفوضية الأوروبية تلقي قيم الميزانية للأعوام 2024-2027 عبر برامج الاستقرار أو برامج التقارب المقدمة من كل دولة عضو، قبل اتخاذ قرار بشأن فتح أو عدم فتح إجراء عجز مفرط للدول الأعضاء المعنية.
التشريعات الثانوية
وفي السياق ذاته، تم تنفيذ الكثير من القوانين التشريعية الثانوية لتعزيز كل من الذراع الوقائي والتصحيحي لميثاق الاستقرار والنمو. يجب التمييز بين "حزمة السداسي" لعام 2011 و"حزمة الثنائي" لعام 2013.
إصلاحات 2011–13
ومن ناحية أخرى، أثبتت أزمة الديون الأوروبية أوجه القصور الخطيرة الكامنة في ميثاق الاستقرار والنمو. من ناحية، لم تتبع غالبية أعضاء منطقة اليورو الحكمة المالية تلقائياً خلال دورة التوسع في أوائل العقد الأول من القرن الحادي والعشرين. ومن ناحية أخرى، لم يتم تنفيذ إجراء العجز المفرط (EDP) كما ينبغي عند الضرورة، كما تظهر حالتا فرنسا وألمانيا بوضوح.
علاوةً على ذلك، من أجل استقرار منطقة اليورو، اعتمدت الدول الأعضاء حزمة واسعة من الإصلاحات، تهدف إلى تقويم كل من القواعد الميزانية الموضوعية وإطار الإنفاذ. وكانت النتيجة مراجعة شاملة للميثاق. سرعان ما أثبتت التدابير المعتمدة أنها مثيرة للجدل للغاية، لأنها تنطوي على تقليص غير مسبوق للسيادة الوطنية ومنح الاتحاد صلاحيات رقابية نافذة. يتكون الإطار الجديد من مزيج من الصكوك المعيارية، داخل وخارج البنيان الرسمي للاتحاد الأوروبي. ونتيجة لذلك، أصبح النظام الآن أكثر تعقيداً بكثير.
حزمة السداسي
وفي هذا السياق، أدخلت اللائحة 1176/2011 إجراء الاختلال الماكرو اقتصادي، وهو إجراء جديد يعتمد على البنود الاقتصادية الكلية للمعاهدات. لا يهتم هذا الإجراء بالقواعد الميزانية، بل بخفض "الاختلالات الماكرو اقتصادية". وتتكون الأخيرة من اتجاهات اقتصادية تمر بها دولة عضو يمكن أن تخل بالأداء الطبيعي للاقتصاد. ومن الأمثلة على هذه الاتجاهات تطور فقاعة إسكان مثل تلك التي انفجرت في أيرلندا في عام 2010، أو فائض أو عجز غير منضبط في الحساب الجاري.
من جهة ثانية، إذا تم الامتثال لواحد فقط من متطلبات الدين الكمية الأربعة: أو أو أو ، فسيتم إعلان الدولة العضو في حالة امتثال لقاعدة كبح الدين. خلافاً لذلك، ستعلن المفوضية وجود "خرق واضح" لمعيار الدين من خلال نشر تقرير المادة 126(3)، والذي سيبحث إذا كان "الخرق الواضح" "حقيقياً" بعد أخذ مجموعة من الإعفاءات المسموح بها في الاعتبار. وبشرط عدم العثور على "إعفاءات خرق" خاصة (مثل أن يكون الخرق ناتجاً عن "إصلاحات المعاشات التقاعدية المحسنة هيكلياً" أو "دفع أموال الإنقاذ لآليات الاستقرار المالي" أو "ظهور ركود على مستوى الاتحاد الأوروبي")، فستوصي المفوضية المجلس بفتح إجراء عجز مفرط (EDP) بسبب خرق الدين ضد الدولة العضو.
ومن ناحية أخرى، صيغة التحقق الاستشرافي لمعيار خفض الدين (bbt+2):bbt+2 = 60% + 0.95*(bt+1-60%)/3 + 0.952*(bt-60%)/3 + 0.953*(bt-1-60%)/3. عند التحقق استشرافياً، يتم تطبيق نفس صيغة التحقق بأثر رجعي، فقط مع دفع جميع فهارس السنة t سنتين للأمام.
وفي هذا السياق، حدد التوجيه 2011/85/EU متطلبات أطر الميزانية المقدمة سنوياً لجميع الدول الأعضاء، وكان يجب تنفيذه من قبل كل دولة عضو في موعد لا يتجاوز 31 ديسمبر 2013.
من جهة ثانية، تم تعديل الذراع التصحيحي للميثاق (اللائحة 1467/97) بموجب اللائحة 1177/2011. من خلال "المادة 2" التي أعيدت كتابتها بالكامل، أدخل هذا التعديل وفعّل "قاعدة خفض الدين" الجديدة، التي يشار إليها عادة باسم "قاعدة كبح الدين"، ويشار إليها تشريعياً باسم "المعيار الرقمي 1/20 لخفض الدين". دخلت قاعدة خفض الدين الجديدة حيز التنفيذ على مستوى الاتحاد الأوروبي في 13 ديسمبر 2011.
وعلى صعيد آخر، عدلت اللائحة 1175/2011 الذراع الوقائي، وأدخلت الفصل الأوروبي. وهذا إجراء يهدف لتوفير منتدى للتنسيق المسبق للسياسات الاقتصادية والميزانية للدول الأعضاء على أساس سنوي. وبشكل خاص، في أبريل من كل عام، تقدم جميع الدول الأعضاء في منطقة اليورو "برامج الاستقرار" الخاصة بها، بينما تقدم جميع الدول الأعضاء خارج منطقة اليورو "برامج التقارب". تحدد هذه الوثائق العناصر الرئيسية لخطط ميزانية الدول الأعضاء وتقوم المفوضية بتقييمها للامتثال لمعايير الميثاق. ويتناول جزء مهم من التقييم الامتثال للأرقام المرجعية السنوية الدنيا المحددة لـ رصيد الميزانية الهيكلية لكل بلد على حدة. بناءً على تقييمها لبرامج الاستقرار والتقارب، تضع المفوضية كذلك توصيات خاصة لكل بلد لجميع الدول الأعضاء في الاتحاد الأوروبي، والتي يعتمد المجلس آراءً بشأنها في يوليو. وتشمل هذه التوصيات إجراءات السياسة الاقتصادية والمالية المناسبة. يتم تسجيل جميع التوصيات الخاصة بكل بلد المعتمدة في سياق الفصل الأوروبي منذ عام 2011 في قاعدة بيانات خاصة، وهي الأداة الرئيسية لتسجيل ومراقبة التقدم السنوي لكل دولة عضو. علاوة على ذلك، يعتمد المجلس توصيات بشأن السياسات الاقتصادية التي تنطبق على منطقة اليورو ككل.
علاوةً على ذلك، قاعدة كبح الدين: يتعين على الدول الأعضاء التي تتجاوز نسبة الدين العام إلى الناتج المحلي الإجمالي لديها المستوى المرجعي البالغ 60% في آخر سنة مالية مسجلة، خفضها بمعدل متوسط يبلغ على الأقل واحداً من عشرين (5%) سنوياً من نقاط النسبة المئوية المتجاوزة. تم السماح بارتفاع مستويات الدين لفترتي الثلاث سنوات المتدحرجتين طالما أن نسبة الدين إلى الناتج المحلي الإجمالي للدولة العضو لا تتجاوز 60% في آخر سنة مالية مسجلة. وإذا قررت المفوضية الأوروبية ألا يكون للقيم المؤقتة في فترات الثلاث سنوات أي تأثير مباشر على متطلب الخفض في نهاية الفترة، فإن الصيغة ستكون بسيطة للغاية (مثلاً بالنسبة لنسبة دين سُجلت بـ 80%، فيجب أن تنخفض خلال فترة الثلاث سنوات اللاحقة بمقدار: 1/20 * (80%-60%) = 1.0 نقطة مئوية سنوياً، مما يؤدي لحد قدره 77.0% بعد ثلاث سنوات). وبما أن المفوضية قررت أن القيم المؤقتة في فترات الثلاث سنوات يجب أن تؤثر كذلك على متطلب خفض الدين النهائي، فقد وضعوا صيغة حساب معيارية أكثر تعقيداً قليلاً:
إضافةً إلى ذلك، صيغة التحقق بأثر رجعي لمعيار خفض الدين (bbt):bbt = 60% + 0.95*(bt-1-60%)/3 + 0.952*(bt-2-60%)/3 + 0.953*(bt-3-60%)/3. قيمة bb هي حد المعيار المحسوب للسنة t. تتميز الصيغة بثلاثة فهارس للسنة للتحقق بأثر رجعي.
وفي هذا السياق، لأسباب انتقالية، منحت اللائحة جميع دول الاتحاد الأوروبي الـ 23 التي كانت تخضع لإجراء عجز مفرط مستمر في نوفمبر 2011، فترة إعفاء مدتها 3 سنوات للامتثال للقاعدة، تبدأ في السنة التي يتم فيها إلغاء إجراء العجز المفرط الخاص بها لعام 2011. خلال سنوات الإعفاء، تظل هذه الدول ملزمة بالامتثال لقاعدة كبح الدين القديمة التي تتطلب خفض نسبة الدين التي تتجاوز 60% بـ "وتيرة مرضية" تضمن نجاحها في تلبية متطلب خفض الدين للقاعدة الجديدة بعد ثلاث سنوات من إلغاء إجراء العجز المفرط الخاص بها.
وفي هذا الصدد، عدلت اللائحتان 1173/2011 و1174/2011 إطار فرض العقوبات في سياق كل من إجراء العجز المفرط وإجراء الاختلال الماكرو اقتصادي. تم إدخال آلية شبه تلقائية: فإن إثبات وجود مخالفة ميزانية سيؤدي إلى قرار فرض غرامة داخل المجلس ما لم يعبر تصويت بالأغلبية المؤهلة عن رأي مخالف. وعلاوة على ذلك، مع استمرار المخالفات، تتحول العقوبات الأقل شدة تلقائياً إلى عقوبات أكثر شدة.
في هذا الإطار، عدلت اللائحة 1177/2011 الذراع التصحيحي، حيث تم إدخال قاعدة جديدة لخفض الدين وتفعيلها، وتعديل إجراء العجز المفرط. من ناحية، خضعت كل خطوة إجرائية لتوقيت دقيق وملزم. ومن ناحية أخرى، تم تحديد بنود المرونة بشكل أفضل لتقليل عدم اليقين في الإنفاذ.
وفي السياق ذاته، تتكون حزمة السداسي من خمس لوائح وتوجيه واحد، دخلت جميعها حيز التنفيذ في 13 ديسمبر 2011، رغم أن الامتثال للتوجيه كان مطلوباً فقط بحلول 31 ديسمبر 2013.
من جانب آخر، السنة المشار إليها بـ t في الصيغتين أعلاه هي دائماً آخر سنة مالية مكتملة تتوفر عنها بيانات فعلية. وبالإضافة لفحص الامتثال لكبح الدين بأثر رجعي (bt $ \scriptscriptstyle\leq $ bbt) وفحص الامتثال لكبح الدين استشرافياً (bt+2 $ \scriptscriptstyle\leq $ bbt+2)، يشكل فحص ثالث وهو فحص كبح الدين بأثر رجعي المعدل دورياً (b*t $ \scriptscriptstyle\leq $ bbt) جزءاً من التقييم. تطبق هذه الطريقة نفس الصيغة للتحقق بأثر رجعي، لكنها تتحقق الآن مما إذا كانت نسبة الدين إلى الناتج المحلي الإجمالي المعدلة دورياً (b*t) تحترم هذا الحد المعياري المحسوب (bbt). تظهر الصيغة الدقيقة المستعملة لحساب نسبة الدين إلى الناتج المحلي الإجمالي المعدلة دورياً لآخر سنة مكتملة t في صندوق الصيغة أدناه.
قاعدة خفض الدين الجديدة (اللائحة 1177/2011)
إصلاح 2024
ومن جهة أخرى، لائحة جديدة بشأن الذراع الوقائي لميثاق الاستقرار والنمو: لائحة بشأن التنسيق الفعال للسياسات الاقتصادية والرقابة الميزانية متعددة الأطراف، وإلغاء لائحة المجلس 1466/97.
ومن جهة أخرى، في فبراير 2024، انتهت مفاوضات التريلوج (الحوار الثلاثي) بين المشرعين المشاركين باتفاق سياسي مؤقت على اقتراح المفوضية لإصلاح شامل لقواعد ميثاق الاستقرار والنمو. سيقدم الإصلاح قبولاً لمسار تعديل أبطأ نحو احترام حدود العجز والدين في الميثاق، ويمدد المدة القصوى لإجراء العجز المفرط من أربع إلى سبع سنوات إذا تم احترام متطلبات إصلاح معينة. وسيتم اعتماد القواعد المنقحة الجديدة نهائياً من قبل البرلمان الأوروبي ومجلس الوزراء قبل انتخابات البرلمان الأوروبي 2024؛ وتُطبق بالكامل بدءاً من المسودات المقدمة لميزانيات عام 2025. وستغطي أول "خطط هيكلية مالية وطنية متوسطة الأجل" تسترشد بالقواعد المالية المنقحة الجديدة فترة الأربع سنوات 2025-2028، ويجب تقديمها من قبل كل دولة عضو بحلول 20 سبتمبر 2024.
من جانب آخر، لائحة تعدل الذراع التصحيحي لميثاق الاستقرار والنمو: لائحة تعدل اللائحة 1467/97 بشأن تسريع وتوضيح تنفيذ إجراء العجز المفرط.
ومن ناحية أخرى، من المتوقع أن يصوت البرلمان الأوروبي على اللائحة الجديدة بشأن الذراع الوقائي في أبريل 2024. وبعد موافقة البرلمان، من المتوقع أن يعتمد مجلس الوزراء اللائحة الجديدة، ويعتمد اللائحة المعدلة للذراع التصحيحي، ويعتمد التوجيه المعدل للتوجيه الخاص بأطر الميزانية الوطنية. وفي هذه الأثناء، وبما أن الإطار القانوني الجديد لم يدخل حيز التنفيذ بعد، يستمر تطبيق الإطار القانوني الحالي في ربيع عام 2024.
كذلك، يهدف الإصلاح المقترح إلى تعزيز استدامة الدين العام، وتعزيز النمو المستدام والشامل من خلال الإصلاحات والاستثمارات، وزيادة الملكية الوطنية للخطط المالية والتصحيحات المالية، وتبسيط الإطار القانوني، والتوجه نحو نهج أكثر متوسط الأجل للسياسات الميزانية، وضمان إنفاذ أكثر فعالية وتماسكاً للقواعد المالية.
علاوةً على ذلك، في 26 أبريل 2023، قدمت المفوضية ثلاثة مقترحات تشريعية لتنفيذ إصلاح شامل للإطار المالي للاتحاد الأوروبي:
وفي هذا الصدد، توجيه يعدل التوجيه الخاص بأطر الميزانية الوطنية: توجيه المجلس الذي يعدل التوجيه 2011/85/EU بشأن متطلبات أطر الميزانية للدول الأعضاء.
ومن ناحية أخرى، بحسب التقييم القانوني للبنك المركزي الأوروبي، تهدف مقترحات إصلاح المفوضية كذلك إلى دمج مواد الباب الثالث من الميثاق المالي الأوروبي (TSCG)، وحيثما تكون الأحكام مختلفة فإن هذا لا يستلزم التعديل اللاحق للميثاق أو إلغاءه، لأن المادة 2 من الميثاق تضمن تطبيق أحكامه وتفسيرها بحسب إطار الحوكمة الاقتصادية القائم للاتحاد الأوروبي.
تغييرات الإصلاح في الحوكمة الاقتصادية
الحوكمة المالية:
الحوكمة الإحصائية:
الامتثال في عام 2023
ومن جهة أخرى، البيانات الواردة في الجدول أدناه مستمدة من فحص الامتثال العادي لجميع الدول الأعضاء في الاتحاد الأوروبي في مايو 2023، مع بيانات النتائج للسنة المالية 2022 كما نُشرت على موقع يوروستات في أبريل 2023، وقيم الميزانية للأعوام 2023-2026 كما وردت في برامج الاستقرار أو برامج التقارب المقدمة من كل دولة عضو في أبريل 2023. كانت 16 دولة من أصل 27 دولة عضو تعاني من «خرق فني لمعايير ميثاق الاستقرار والنمو» عندما جرى تحليل نتائجها المالية لعام 2022 وميزانيات 2023 في مايو 2023، ولكن نظراً لأن تلك الخروقات كانت معفاة بسبب العثور على ظروف مؤقتة واستثنائية - انعكست عبر تفعيل بند الهروب العام - لم يتم فتح إجراءات عجز مفرط جديدة ضد تلك الدول الأعضاء.
تغييرات الإصلاح في الذراع الوقائي
من جانب آخر، أهداف الميزانية متوسطة الأجل الخاصة بكل دولة (MTO): سابقاً طوال الفترة 1999-2004، كان ميثاق الاستقرار والنمو قد حدد هدفاً مشتركاً لجميع الدول الأعضاء، وهو "تحقيق وضع ميزانية يقترب من التوازن أو يحقق فائضاً على مدار دورة اقتصادية كاملة". بعد الإصلاح، تم حساب أهداف الميزانية متوسطة الأجل بقيم خاصة بكل دولة بحسب ـ "الوضع الاقتصادي والميزاني ومخاطر الاستدامة للدولة العضو"، بناءً على نسبة الدين العام إلى الناتج المحلي الإجمالي الحالية للدولة ونمو الناتج المحلي الإجمالي المحتمل على المدى الطويل، في حين لا يزال الهدف العام على المدى المتوسط هو "تحقيق وضع ميزانية يقترب من التوازن أو يحقق فائضاً على مدار دورة اقتصادية كاملة". لم يتم تقديم صيغة دقيقة لحساب الأهداف الخاصة بكل دولة في عام 2005، ولكن تم التأكيد على أن الحد الأعلى للهدف يجب أن يكون عند مستوى "يوفر هامش أمان تجاه احترام حد العجز الحكومي البالغ 3% بشكل مستمر، مع ضمان الاستدامة المالية على المدى الطويل". فضلًا عن ذلك، تم فرض لائحة من قبل الاتحاد الأوروبي تقضي بأن يكون الحد الأعلى لهدف الميزانية متوسط الأجل لدول منطقة اليورو أو دول آلية سعر الصرف الأوروبية هو: بحد أقصى 1.0% من الناتج المحلي الإجمالي في عجز في الميزانية إذا كانت الدولة تجمع بين الدين المنخفض والنمو المحتمل العالي، وإذا كان العكس هو الصحيح - أو إذا كانت الدولة تعاني من زيادة مخاطر الاستدامة المرتبطة بالعمر على المدى الطويل، فيجب أن يرتفع الحد الأعلى للهدف ليكون في حالة "توازن أو فائض". أخيراً، تم التأكيد على أن كل دولة عضو تقع على عاتقها مهمة اختيار هدفها متوسط الأجل عند تقديم تقرير برنامج الاستقرار/التقارب السنوي الخاص بها، ويُسمح لها دائماً باختيار هدفها بمستوى أكثر طموحاً مقارنة بالحد الأعلى للهدف، إذا كان ذلك يناسب سياستها المالية متوسطة الأجل بشكل أفضل.
من جهة ثانية، الإصلاحات الهيكلية: لضمان ألا يواجه تنفيذ الإصلاحات الهيكلية اللازمة أي مثبطات بسبب نظام الامتثال لمسار التعديل نحو الوصول إلى الهدف المعلن، تم الاتفاق على أن تنفيذ إصلاحات هيكلية كبرى (إذا كان لها آثار مباشرة على توفير التكاليف على المدى الطويل - ويمكن التحقق من أنها تحسن الاستدامة المالية على المدى الطويل - مثل إصلاحات راتب التقاعد)، يجب أن يسمح تلقائياً بانحراف مؤقت عن الهدف أو مسار التعديل الخاص به، بما يعادل تكاليف تنفيذ الإصلاح الهيكلي، بشرط احترام حد العجز البالغ 3% والوصول إلى الهدف أو مسار تعديله مرة أخرى خلال فترة البرنامج البالغة أربع سنوات.
إضافةً إلى ذلك، نظام الإنذار المبكر: تم توسيع آلية الإنذار المبكر الحالية. يمكن للمفوضية الأوروبية الآن كذلك إصدار "رأي" موجه للدول الأعضاء، دون تدخل مسبق من المجلس، في الحالات التي يعمل فيها الرأي كصيغة رسمية للنصيحة والتشجيع للدولة العضو لتحقيق مسار التعديل المتفق عليه نحو الوصول إلى هدفها المعلن. وهذا يعني أن المفوضية لن تحصر آراءها/توصياتها فقط في الحالات التي تنطوي على خطر حاد لخرق القيمة المرجعية البالغة 3% من الناتج المحلي الإجمالي، بل ستتصل كذلك بالدول الأعضاء برسالة إخطار في الحالات التي تجد فيها انحرافات غير مبررة عن مسار التعديل نحو الهدف المعلن أو خروقات غير متوقعة للهدف نفسه (حتى لو تم احترام حد العجز البالغ 3% بالكامل).
وفي هذا الصدد، الحد الأدنى للجهد الميزاني السنوي - للدول التي تسير في مسار التعديل للوصول إلى هدفها: وافقت جميع الدول الأعضاء على ضرورة السعي لتحقيق الانضباط المالي للميزانية "عندما تكون الظروف الاقتصادية مواتية"، وهو ما عُرِف بأنه الفترات التي يتجاوز فيها نمو الناتج المحلي الإجمالي الفعلي متوسط النمو المحتمل على المدى الطويل. وفيما يتعلق بالإيرادات غير المتوقعة، تم الاتفاق كذلك على قاعدة تقضي بإنفاق هذه الأموال مباشرة على خفض العجز الحكومي والدين. علاوةً على ذلك، تم الاتفاق على قاعدة تعديل خاصة لجميع دول منطقة اليورو ودول آلية سعر الصرف الثانية التي لم تصل بعد إلى هدفها متوسط الأجل، تنص على التزامها بتنفيذ تحسينات سنوية لعجزها الهيكلي تعادل 0.5% على الأقل من الناتج المحلي الإجمالي.
الدول الأعضاء حسب معايير ميثاق الاستقرار والنمو
إضافةً إلى ذلك، ومع ذلك، جرى تعليق إجراء العجز المفرط - المعروف كذلك باسم الذراع التصحيحية لميثاق الاستقرار والنمو - عبر تفعيل «بند الهروب العام» خلال الفترة 2020-2023 للسماح بـ عجز ميزانية أعلى؛ أولاً بسبب وصول جائحة كوفيد-19 كظرف استثنائي، ولاحقاً خلال 2022-2023 بسبب الغزو الروسي لأوكرانيا الذي تسبب في رفع أسعار الطاقة، وزيادة الإنفاق الدفاعي والضغوط المالية في جميع أنحاء الاتحاد الأوروبي. وبالرغم من تعليق إجراء العجز المفرط في 2020-2023، لا تزال رومانيا تشهد فتح إجراء عجز مفرط في أبريل 2020؛ ولكن فقط بسبب وجود خرق لحد العجز سُجل بالفعل للسنة المالية 2019، الأمر الذي تطلب إجراءً تصحيحياً عبر الأعوام 2020-2024، لمعالجة اختلال الميزانية الذي نشأ قبل عام 2020.
وعلى صعيد آخر، تخضع كل من دول منطقة اليورو والدول الأعضاء في الاتحاد الأوروبي من خارج منطقة اليورو لفحص امتثال منتظم لمعايير العجز والدين الخاصة بميثاق الاستقرار والنمو. وأُجري فحص عادي واحد على الأقل سنوياً لجميع الدول الأعضاء منذ عام 1998، وفحصان عاديان على الأقل سنوياً لجميع الدول الأعضاء في منطقة اليورو منذ دخول «إصلاح الحزمة الثنائية» حيز التنفيذ في عام 2013. وإذا لم يجرِ الامتثال لواحد فقط من المعيارين عند إجراء الفحص الرقمي الأول، وخلص تقرير التحقيق التالي بموجب المادة 126 (3) الصادر عن المفوضية إلى أن هذا «الخرق الظاهر» لم يكن معفياً، فسيتم فتح إجراء العجز المفرط ضد الدولة العضو المعنية - وهو ما يُعلن عنه من خلال اعتماد المجلس لتقرير 126 (6)؛ وسيتم تحديد موعد نهائي للتصحيح المطلوب لخرق المعايير - جنباً إلى جنب مع أهداف سنوية لـ العجز الهيكلي ورصيد الميزانية الاسمي - من خلال الاعتماد المتزامن لتقرير 126 (7).
معاهدة الاستقرار والتنسيق والحوكمة
ومن ناحية أخرى، تنص المعاهدة على أن الأطراف الموقعة يجب أن تحاول دمج المعاهدة في الإطار القانوني للاتحاد الأوروبي، بناءً على تقييم الخبرة في تنفيذها، بحلول 1 يناير 2018 كأقصى تقدير. وفي ديسمبر 2017، اقترحت المفوضية الأوروبية توجيهاً جديداً للمجلس لدمج الأحكام المالية الرئيسية للمعاهدة في قانون الاتحاد الأوروبي. اقترح البنك المركزي الأوروبي عدة تعديلات توضيحية على هذا التوجيه المقترح في مايو 2018، مشيراً إلى أن اعتماد هذا التوجيه يجب أن يتم فقط جنباً إلى جنب مع تعديل لائحة المجلس القائمة 1466/97، من أجل عكس أن المعاهدة أدخلت حداً أعلى أكثر صرامة للعجز الهيكلي بنسبة 0.5% من الناتج المحلي الإجمالي للدول الأعضاء التي تزيد نسبة دينها عن 60%، وهو حد كان أكثر صرامة من الحد الأقصى البالغ 1% الذي تسمح به اللائحة لجميع دول منطقة اليورو بغض النظر عن نسبة دينها. وإذا تم اعتماد توجيه المجلس، فإنه سيوحد القواعد المالية للاتحاد الأوروبي مع قواعد المعاهدة. وبما أن محتوى التوجيه لا يغطي جميع مواد المعاهدة، فإنه لن يحل محلها، بل سيستمر في التعايش معها. لم يتم اعتماد توجيه المجلس المقترح أبداً، لكن إصلاح عام 2024 الأخير هو محاولة جديدة لدمج المعاهدة في قانون الاتحاد الأوروبي، ومن المرجح أن تنجح.
علاوةً على ذلك، تم التوقيع على معاهدة الاستقرار والتنسيق والحوكمة (TSCG)، والتي توصف عادة باسم الميثاق المالي الأوروبي، في 2 مارس 2012 من قبل جميع الدول الأعضاء في منطقة اليورو وثماني دول أعضاء أخرى في الاتحاد الأوروبي ودخلت حيز التنفيذ في 1 يناير 2013. وحتى اليوم، صدقت جميع دول الاتحاد الأوروبي الـ 27 الحالية على المعاهدة أو انضمت إليها، بينما غادر الخصم الرئيسي للمعاهدة (المملكة المتحدة) الاتحاد الأوروبي في يناير 2020. كانت المعاهدة تهدف إلى تعزيز إطلاق تعاون اقتصادي حكومي دولي جديد، خارج الإطار الرسمي لمعاهدات الاتحاد الأوروبي، لأن أغلب (وليس كل) الدول الأعضاء في وقت إنشائها كانت راغبة في الالتزام بالتزامات إضافية.
في هذا الإطار، إذا وجد أي من الفحوصات الدورية التي يجريها المجلس المالي الوطني أن الميزانية أو الحساب المالي المقدر للحكومة العامة غير ممتثل لمعايير العجز أو الدين في المعاهدة، فإن الدولة ملزمة بتصحيح المشكلة فوراً من خلال تنفيذ تدابير مالية مضادة كافية. وإذا كانت الدولة في حالة خرق عند دخول المعاهدة حيز التنفيذ، فسيُعتبر التصحيح كافياً إذا قدم تحسينات سنوية كبيرة بما يكفي للبقاء على مسار تعديل محدد مسبقاً خاص بالدولة نحو الحدود في أفق متوسط الأجل. وعلى غرار بند الهروب العام في ميثاق الاستقرار والنمو، فإن الدولة التي تعاني من ركود كبير أو حدث استثنائي مؤقت خارج عن سيطرتها مع تأثير ميزاني كبير، ستُعفى من متطلب تقديم تصحيح مالي تلقائي طوال فترة استمراره.
وفي السياق ذاته، تحدد المعاهدة الميزانية المتوازنة تماماً كما فعل ميثاق الاستقرار والنمو، باعتبارها عجز ميزانية حكومية لا يتجاوز 3.0% من الناتج المحلي الإجمالي، وعجز ميزانية لا يتجاوز هدف الميزانية متوسط الأجل (MTO) الخاص بكل دولة. ومع ذلك، أدخل الميثاق المالي حداً أعلى أكثر صرامة لهدف الميزانية متوسط الأجل مقارنة بالميثاق السابق، حيث لا يمكن الآن تعيينه بأكثر من 0.5% من الناتج المحلي الإجمالي للدول التي تتجاوز فيها نسبة الدين العام إلى الناتج المحلي الإجمالي 60%، في حين أن الدول التي تقل مستويات دينها عن 60% فقط ستخضع لاحترام حد أعلى عند 1.0% من الناتج المحلي الإجمالي المسموح به في الميثاق. يتم إعادة حساب وتحديد الحد الأدنى لهدف الميزانية متوسط الأجل الخاص بكل دولة من قبل المفوضية الأوروبية لكل دولة كل ثلاث سنوات، وقد يتم تحديده عند مستويات أكثر صرامة من أقصى نطاق تسمح به المعاهدة.
كذلك، تماشياً مع قواعد ميثاق الاستقرار والنمو القائمة، سيكون ميزان ميزانية الحكومة العامة للدولة العضو ممتثلاً لمعايير عجز المعاهدة، إما إذا وجد أنه ضمن حد هدف الميزانية متوسط الأجل الخاص بالدولة، أو إذا وجد أنه يظهر "تقدماً سريعاً" في "مسار التعديل" نحو احترام هذا الحد. في هذه النقطة، تكون المعاهدة أكثر صرامة من الميثاق السابق فقط باستخدام عبارة "تقدم سريع" (دون تحديد كمي لهذا المصطلح)، بينما اختارت لائحة الميثاق بدلاً من ذلك استخدام عبارة "تقدم كافٍ". وتماشياً مع قواعد الميثاق القائمة، ستحدد المفوضية الأوروبية لكل دولة الإطار الزمني المتاح لـ "مسار التعديل" حتى يتم تحقيق حد الهدف، بناءً على النظر في تقييم مخاطر استدامة الدين الخاص بكل دولة، مع احترام الشرط القاضي بأن تكون التحسينات السنوية لرصيد الميزانية الهيكلية 0.5% على الأقل من الناتج المحلي الإجمالي.
وعلى صعيد آخر، على الرغم من كونها معاهدة حكومية دولية خارج الإطار القانوني للاتحاد الأوروبي، إلا أن جميع أحكام المعاهدة تعمل كملحق للوائح الاتحاد الأوروبي القائمة مسبقاً، باستخدام نفس أدوات إعداد التقارير والهياكل التنظيمية التي تم إنشاؤها بالفعل داخل الاتحاد الأوروبي في المجالات الثلاثة: الانضباط الميزاني الذي يفرضه ميثاق الاستقرار والنمو، وتنسيق السياسات الاقتصادية، والحوكمة داخل الوحدة الاقتصادية والنقدية للاتحاد الأوروبي. تنطبق المعاهدة الكاملة على جميع الدول الأعضاء في منطقة اليورو. وقد أعلنت كل من الدنمارك وبلغاريا ورومانيا عن مشاركة اختيارية للالتزام بالأحكام المالية والاقتصادية للمعاهدة، بينما لا ينطبق هذا الجزء الرئيسي من المعاهدة في الوقت الحالي على السويد وبولندا والمجر وجمهورية التشيك - حتى اللحظة التي يعلنون فيها غير ذلك أو يعتمدون اليورو.
من جهة ثانية، تشير المعاهدة إلى أن التحقق من الامتثال وحساب التصحيحات المطلوبة بشكل كافٍ لمعايير حد الدين و"كبح الدين"، يجب أن يكون مطابقاً لقواعد الدين التشغيلية القائمة التي حددها ميثاق الاستقرار والنمو. حددت معايير حد الدين وكبح الدين أربع طرق للدولة العضو للامتثال لقواعد الدين، إما ببساطة عن طريق وجود مستوى دين إجمالي أقل من 60% من الناتج المحلي الإجمالي، أو إذا كان فوق 60% فإنه يحتاج حينها إلى أن يكون "يتناقص بشكل كافٍ" من خلال صيغ حسابية محددة.
ومن ناحية أخرى، يتعين على الدول الأعضاء الملتزمة بالباب الثالث من المعاهدة نقل هذه الأحكام المالية (المشار إليها باسم الميثاق المالي) إلى تشريعاتها الوطنية. وبشكل خاص، يجب أن تكون ميزانية الحكومة العامة في حالة توازن أو فائض، بحسب تعريف المعاهدة. وكجديد، يجب إنشاء آلية تصحيح تلقائي بموجب قانون مكتوب من أجل تصحيح الانحرافات الكبيرة المحتملة. ويُطلب كذلك إنشاء مؤسسة مراقبة وطنية مستقلة لتوفير الرقابة المالية (يُشار إليها عادةً باسم المجلس المالي)، مع تفويض للتحقق من أن جميع البيانات الإحصائية وميزانيات الحكومة المالية تمتثل للقواعد المالية المتفق عليها، وضمان الأداء السليم لآلية التصحيح التلقائي.
إصلاح 2005
وفي هذا السياق، في مارس 2005، قام مجلس الاتحاد الأوروبي، تحت ضغط من فرنسا وألمانيا، بتخفيف القواعد؛ وقالت المفوضية الأوروبية إن ذلك جاء للاستجابة للانتقادات المتعلقة بعدم كفاية المرونة ولجعل الميثاق أكثر قابلية للتنفيذ. وافق وزراء الاقتصاد والمالية (إيكوفين) على إصلاح ميثاق الاستقرار والنمو. تم الإبقاء على سقوف 3% لعجز الميزانية و60% للدين العام، لكن قرار إعلان دولة ما في حالة عجز مفرط أصبح الآن يعتمد على معايير معينة: سلوك الميزانية المعدلة دورياً، مستوى الدين، مدة فترة النمو البطيء، وإمكانية أن يكون العجز مرتبطاً بإجراءات تعزيز الإنتاجية. الميثاق هو جزء من مجموعة من لوائح المجلس، التي تم إقرارها في قمة المجلس الأوروبي يومي 22-23 مارس 2005.
تغييرات ميثاق الاستقرار والنمو الناجمة عن الإصلاح
من جانب آخر، بالنسبة للدولة العضو التي لديها عجز حكومي أقل من القيمة المرجعية البالغة 3% من الناتج المحلي الإجمالي ودين عام أقل من القيمة المرجعية البالغة 60% من الناتج المحلي الإجمالي، ستكتفي المفوضية الأوروبية الآن بتقديم المشورة الفنية بناءً على طلب الدولة العضو المعنية، بشأن هدفها الخاص بـ "الرصيد الأولي الهيكلي" اللازم لضمان كل مما يلي:
ومن ناحية أخرى، يجب أن يتقارب العجز الحكومي بعد تسجيله تحت 3% من الناتج المحلي الإجمالي، بشكل أكبر نحو "هامش صمود مشترك" تحت حد عجز الـ 3%. يُطلق على هذا المعيار الجديد اسم "ضمان الصمود أمام العجز" (المادة 6ب)، والذي يتطلب تعديلاً مالياً سنوياً إيجابياً إضافياً للرصيد الأولي الهيكلي بنسبة 0.4% على الأقل من الناتج المحلي الإجمالي (أو 0.25% في حال تمديد فترة التعديل لـ 7 سنوات) حتى يصبح الرصيد الهيكلي أعلى من أو مساوياً لـ $-1.5\%$ من الناتج المحلي الإجمالي.
ومن جهة أخرى، يتم حساب المشورة الفنية لهدف "الرصيد الأولي الهيكلي" الذي يلبي كلا المعيارين أعلاه بحسب المنهجية الموضحة في أحدث تقرير لـ "مراقب استدامة الدين". وعند معرفة هدف "الرصيد الأولي الهيكلي" الموصى به، يمكن حساب الحد الأقصى المسموح به لنمو "صافي الإنفاق الأولي الاسمي" السنوي بحسب هذه الصيغة:
ومن ناحية أخرى، خفض العجز الحكومي والحفاظ عليه تحت 3% من الناتج المحلي الإجمالي بحلول نهاية فترة إجراء العجز المفرط.
في هذا الإطار، بقاء العجز الحكومي والدين كذلك تحت القيم المرجعية، خلال "خطتها الهيكلية المالية الوطنية متوسطة الأجل" التي تتراوح بين 4 إلى 5 سنوات إلى جانب فترة إضافية مدتها 10 سنوات يُفترض فيها عدم تغيير السياسة المالية.
ومن ناحية أخرى، بالنسبة للدول الأعضاء التي يتجاوز دينها العام القيمة المرجعية البالغة 60% من الناتج المحلي الإجمالي أو يتجاوز عجزها الحكومي القيمة المرجعية البالغة 3% من الناتج المحلي الإجمالي، ستصدر المفوضية الأوروبية مسارات مرجعية لمسار صافي الإنفاق الخاص بالدولة، مما يضمن الامتثال لكل من القيم المرجعية للدين والعجز في المستقبل. يحدد مسار صافي الإنفاق حدوداً سنوية لمقدار نمو صافي إنفاق الحكومة العامة، وسيتم تحديده وإبلاغه من قبل المفوضية الأوروبية قبل نشر أول خطة هيكلية مالية وطنية متوسطة الأجل، مع فترة تعديل افتراضية تغطي السنوات الأربع للخطة - ولكن مع إمكانية تمديد فترة التعديل بحد أقصى ثلاث سنوات إضافية إذا تم استيفاء متطلبات إصلاح معينة. ويجب تحديد المسارات المرجعية لمسار صافي الإنفاق الخاص بالدولة بما يتوافق مع هذه المعايير الفرعية الخمسة:
ومن ناحية أخرى، سيتم إلغاء قاعدة خفض الدين الجديدة (اللائحة 1177/2011) - المعروفة كذلك بمعيار خفض الدين. في المستقبل، لا يمكن تفعيل إجراء عجز مفرط قائم على الدين إلا للدول الأعضاء التي تتجاوز نسبة الدين إلى الناتج المحلي الإجمالي لديها 60% مع وجود عجز في ميزان الميزانية، إذا انحرف حساب الرقابة للدولة العضو في نفس الوقت عن "مسار صافي الإنفاق" المتفق عليه الخاص بكل دولة بمقدار 0.3 نقطة مئوية من الناتج المحلي الإجمالي سنوياً، أو 0.6 نقطة مئوية من الناتج المحلي الإجمالي تراكمياً. وبما أن عام 2025 سيكون أول سنة مالية تخضع لـ "مسار صافي الإنفاق" المعدل، فلا يمكن لأي دولة عضو أن يُفتح ضدها إجراء عجز مفرط قائم على الدين في سنة 2024. ومع ذلك، فإن إجراء فتح إجراء عجز مفرط قائم على العجز، بسبب خرق حد العجز البالغ 3% لميزان ميزانية الحكومة العامة الاسمي، لن يتغير بالإصلاح، وبالتالي سيتم تقييمه بالفعل في عام 2024.
ومن جهة أخرى، ستدمج "الخطط الهيكلية المالية الوطنية متوسطة الأجل" التي تُقدم سنوياً بحلول 20 سبتمبر، وتحل محل "برنامج الاستقرار/التقارب" السابق و"برنامج الإصلاح الوطني" الذي كان يُقدم سنوياً في أبريل. ومع الحفاظ على نطاق زمني يتراوح بين 4 إلى 5 سنوات لمدة البرنامج/الخطة، فإن النية من الخطط الجديدة هي أن يقتصر إعداد التقارير السنوية اللاحقة على تقارير التقدم المحرز في كيفية المضي قدماً في تنفيذ الخطة الأصلية.
وفي هذا السياق، تم إلغاء كل من هدف الميزانية متوسط الأجل (MTO) و"إجراء الانحراف الكبير" المرتبط به داخل الذراع الوقائي للميثاق.
علاوةً على ذلك، سيتم تمديد المدة القصوى لإجراء العجز المفرط (EDP) من أربع إلى سبع سنوات إذا تم احترام متطلبات إصلاح معينة، وذلك للدول الأعضاء التي تحتاج إلى مسار تعديل أبطأ نحو احترام حدود العجز والدين في الميثاق.
وفي هذا الصدد، كانت الغرامة القياسية في حالة عدم الامتثال لأهداف إجراء العجز المفرط تبلغ 0.2% من الناتج المحلي الإجمالي في النسخة السابقة من الميثاق، ولكنها ستصل بعد الإصلاح الآن إلى ما يصل لـ 0.05% من الناتج المحلي الإجمالي وتتراكم كل ستة أشهر حتى يتم اتخاذ "إجراء فعال" من قبل الدولة العضو المعنية. بعد الإصلاح، سيُعتبر "الإجراء الفعال" قد اتُّخِذ إذا تم تصحيح صافي الإنفاق إلى مستوى يتوافق مع "مسار صافي الإنفاق" المتفق عليه.
من جانب آخر، طالما كان عجز ميزان الميزانية الاسمي فوق 3% من الناتج المحلي الإجمالي، يجب تحسين العجز الهيكلي للحكومة العامة من خلال تعديل مالي بحد أدنى 0.5% من الناتج المحلي الإجمالي سنوياً كمعيار، حتى لو كانت المعايير الفرعية الأربعة الأخرى أعلاه تسمح بتعديل سنوي أقل. وإذا تطلبت المعايير الفرعية الأربعة الأخرى تعديلاً سنوياً أعلى من 0.5%، فسيُطلب هذا التعديل الأعلى بدلاً من ذلك.
ومن ناحية أخرى، امتثال العجز الحكومي طوال نفس الفترة التي تتراوح بين 14 إلى 15 عاماً لـ "ضمان الصمود أمام العجز" الجديد (المادة 6ب)، والذي يتطلب تعديلاً مالياً سنوياً إيجابياً للرصيد الأولي الهيكلي بنسبة 0.4% على الأقل من الناتج المحلي الإجمالي (أو 0.25% في حال تمديد فترة التعديل والخطة لـ 7 سنوات) حتى يصبح الرصيد الهيكلي أعلى من أو مساوياً لـ $-1.5\%$ من الناتج المحلي الإجمالي.
وعلى صعيد آخر، لم يتغير "بند الهروب العام" السابق بالإصلاح. وبما أن تفعيل/إلغاء تفعيل هذا البند كان يغطي منطقة اليورو/الاتحاد الأوروبي بالكامل ككيان واحد، فقد استحدث الإصلاح الآن كذلك "بند هروب وطني"، والذي قد يفعله المجلس إذا طلبت ذلك دولة عضو وأوصت به المفوضية الأوروبية. ومن شأن التفعيل المحتمل لـ "بند هروب وطني" أن يوقف القواعد فقط للدولة العضو المعنية لفترة محدودة زمنياً، في حال كان لظروف استثنائية خارجة عن سيطرة تلك الدولة تأثير كبير على ماليتها العامة، ولكن فقط إذا كان التفعيل نفسه لن يعرض الاستدامة المالية للخطر على المدى المتوسط.
وفي هذا الصدد، اعتُمِد الإصلاح ودخل حيز التنفيذ في 30 أبريل 2024، وأدى إلى التغييرات التالية في ميثاق الاستقرار والنمو:
وعلى صعيد آخر، الجهد المالي على أفق الخطة خطي وعلى الأقل متناسب مع الجهد الإجمالي طوال فترة التعديل بأكملها، وسيكون مدته افتراضياً 4 سنوات، رغم إمكانية تمديده لـ 7 سنوات.
إضافةً إلى ذلك، لن تركز الرقابة المالية بعد الآن على أداء رصيد الميزانية الهيكلية، بل ستتحقق بدلاً من ذلك مما إذا كانت النسبة المئوية للتغير السنوي في "صافي الإنفاق الأولي الممول وطنياً" للدولة العضو تبقى ضمن مسار صافي الإنفاق المتعدد السنوات المتفق عليه والخاص بالدولة، كما أقره المجلس. وسيعمل هذا المسار كأساس لإجراء الرقابة المالية السنوية طوال عمر الخطة الهيكلية المالية متوسطة الأجل للدولة العضو. يمثل "صافي الإنفاق الأولي الممول وطنياً" رقم إجمالي نفقات الحكومة العامة باستثناء: النفقات الإضافية الجديدة الممولة من خلال تدابير الإيرادات التقديرية مثل التدابير الضريبية الجديدة (بحسب كلمة "صافي")، ونفقات الفوائد (بحسب كلمة "أولي")، ونفقات البطالة الدورية (مما يجعل الرقم محايداً تجاه الدورة الاقتصادية)، والنفقات الوطنية على التمويل المشترك للبرامج الممولة من الاتحاد الأوروبي، والنفقات على برامج الاتحاد الأوروبي التي تقابلها بالكامل إيرادات من صناديق الاتحاد الأوروبي.
من جهة ثانية، يجب أن تنخفض نسب الدين العام المتوقعة إلى الناتج المحلي الإجمالي التي تتجاوز 60% بحد أدنى للمتوسط السنوي، تماشياً مع ضمان استدامة الدين، بحسب المنهجية الموضحة في تقرير "مراقب استدامة الدين". وسيضمن ضمان استدامة الدين انخفاض نسبة الدين الحكومي بحد أدنى لمتوسط سنوي قدره 1% من الناتج المحلي الإجمالي طالما تجاوزت نسبة دين الدولة العضو 90%، أو بنسبة 0.5% من الناتج المحلي الإجمالي طالما بقيت نسبة دين الدولة العضو بين 60% و90%.
حزمة الثنائي
في هذا الإطار، تستهدف اللائحة 473/2013 جميع دول منطقة اليورو وتتطلب تقديم مسودة خطة ميزانية للسنة القادمة سنوياً بحلول 15 أكتوبر، لإجراء تقييم امتثال للميثاق من قبل المفوضية الأوروبية. ويتعين على الدولة العضو لاحقًا انتظار تلقي رأي المفوضية قبل مناقشة مسودة خطة الميزانية والتصويت عليها في برلمانها الوطني. لن تُمنح المفوضية أي حق نقض (فيتو) على احتمال إقرار البرلمانات الوطنية لميزانية مالية، ولكن سيكون لها دور في إصدار تحذيرات مسبقة للبرلمانات الوطنية إذا وُجد أن الميزانية المقترحة تضر بقواعد الدين والعجز في الميثاق.
من جانب آخر، تتكون حزمة الثنائي من لائحتين دخلتا حيز التنفيذ في 30 مايو 2013. وهما قابلتان للتطبيق حصرياً على الدول الأعضاء في منطقة اليورو وأدخلتا تنسيقاً ورقابة إضافية على عملياتها الميزانية. واعتُبرتا ضروريتين نظراً للاحتمالية العالية لآثار تداعيات السياسات الميزانية في منطقة عملة مشتركة. تكمل اللوائح الإضافية متطلبات الرقابة الخاصة بالميثاق، من خلال تعزيز وتيرة ونطاق فحص صنع السياسات في الدولة العضو، لكنهما لا تضعان متطلبات إضافية على السياسة نفسها. وتعتمد درجة الرقابة على الصحة الاقتصادية للدولة العضو.
ومن جهة أخرى، تتطلب اللائحة نشر "تقارير حالة للإجراء التصحيحي" على أساس ربع سنوي، ويُسمح للمفوضية على هذا الأساس بإرسال تحذيرات للبرلمان الوطني للدولة العضو المعنية بشأن احتمال عدم الامتثال لأهداف البرنامج أو مسار التعديل المالي.
من جهة ثانية، تختص اللائحة 472/2013 بالمجموعة الفرعية من دول منطقة اليورو التي تواجه أو تهددها حالة من عدم الاستقرار المالي. تخضع هذه الدول الأعضاء لـ "رقابة معززة" أكثر تعمقاً وتكراراً، من أجل منع أزمة دين عام محتملة.
وفي هذا الصدد، تتطلب اللائحة أن تقوم أي دولة عضو في منطقة اليورو تخضع لإجراء عجز مفرط مفتوح بنشر "تقرير حالة للإجراء التصحيحي" كل 6 أشهر، مع زيادة الوتيرة لتقارير ربع سنوية إذا "فشلت الدولة باستمرار في تنفيذ توصيات المجلس بشأن التدابير التصحيحية".
تغييرات الإصلاح في الذراع التصحيحي
- تعريف العجز المفرط:
- المواعيد النهائية وتكرار الخطوات في إجراء العجز المفرط:
- أخذ إصلاحات المعاشات التقاعدية النظامية في الاعتبار:
- التركيز على الدين والاستدامة المالية:
التقييم والنقد
في هذا الإطار، انتقد الكثيرون التعقيد المتزايد لإجراءات الإنفاذ. أدى التوتر بين الاتجاهات المتعارضة إلى تطوير معايير تقييم معقدة، تُرجمت غالباً في صيغ رياضية متطورة. وهذا لا يسبب ارتباكاً في الإطار العام فحسب، بل يجعل النتيجة الإجرائية غير متوقعة على وجه التقريب للدول الأعضاء.
وعلى صعيد آخر، يتعلق نقد واسع آخر بالعجز الديمقراطي الكبير الكامن في الميثاق. يتم انتخاب صناع السياسات الوطنيين ديمقراطياً بدعم على المستوى الوطني، في حين أن الاتحاد الأوروبي (بصفته المراقب المركزي) ليس كذلك إلا بطريقة غير مباشرة. ويظهر الاحتكاك بين المستويين بشكل أكبر في فترات الضيق الاقتصادي. يتفق الباحثون على ربط قضية العجز الديمقراطي بالافتقار لإطار مؤسسي أكثر فيدرالية للحوكمة الاقتصادية في منطقة اليورو.
وفي السياق ذاته، في فترة ما بعد الأزمة، ركز النقاش القانوني حول الاتحاد الاقتصادي والنقدي بدرجة كبيرة على تقييم آثار كل من حزمتي السداسي والثنائي على ميثاق الاستقرار والنمو. يقر أغلب الباحثين بحدوث تحسن ملحوظ في مجال الإنفاذ الميزاني، خاصة فيما يتعلق بفرض عقوبات رادعة على الأعضاء غير الممتثلين. ومع ذلك، فإن المواقف الناقدة تفوق الإيجابية بشكل عام.
برامج الإنقاذ
وفي السياق ذاته، بسبب الأزمة، فقد بعض الأعضاء القدرة على الوصول للأسواق المالية لإعادة تمويل ديونهم. من الواضح أن إطار ميثاق الاستقرار والنمو لم يكن كافياً لضمان استقرار منطقة اليورو. لهذا السبب، اعتبرت آلية الإنقاذ ضرورية لمواجهة مثل هذه التحديات الاستثنائية. كانت المحاولة الأولى هي تسهيل الاستقرار المالي الأوروبي، الذي أُنشئ خصيصاً في عام 2010 لمساعدة اليونان والبرتغال وأيرلندا. ومع ذلك، تم إنشاء تسهيل دائم فيما بعد بعامين مع تأسيس آلية الاستقرار الأوروبية. وتتكون الأخيرة من معاهدة دولية وقع عليها أعضاء منطقة اليورو فقط في 2 فبراير 2012.
من جهة ثانية، لا تشكل برامج الإنقاذ إجراءات إنفاذ بالمعنى الحرفي. ومع ذلك، بما أن الدعم المالي يستلزم دائماً الامتثال للعديد من الشروط الميزانية والاقتصادية، فمن الممكن تفسيرها كنوع من آلية الإنفاذ اللاحقة.
وفي السياق ذاته، يتلقى الأعضاء المتعثرون مساعدات مالية في شكل قروض منخفضة الفائدة يرتبط صرفها بشروط سياسية. وتتمثل الأخيرة عادة في برامج التعديل الماكرو اقتصادي التي يعتبر اعتمادها ضرورياً لإصلاح الاختلالات التي أدت للاستقرار الأصلي.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟