نظرية المنشأة
المحتويات
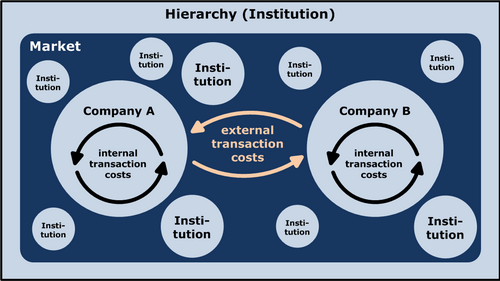
بدايةً، تتكون نظرية المنشأة من عدة نظريات اقتصادية تفسّر طبيعة المنشأة أو الشركة أو المؤسسة التجارية وتتوقعها، بما في ذلك وجودها، وسلوكها، وهيكلها، وعلاقتها بالسوق. وفيما يلي تفاصيل أوسع عن ذلك.
نظرة عامة
ومن جهة أخرى، المنظمة. لماذا تُنظم المنشآت بطريقة محددة، مثلًا بسلسلة المراتب أو باللامركزية؟ ما هو التفاعل بين العلاقات الرسمية وغير الرسمية؟
في هذا الإطار، بعبارة مبسطة، تهدف نظرية المنشأة إلى الإجابة عن هذه الأسئلة:
من جانب آخر، الوجود. لماذا تظهر المنشآت؟ لماذا لا تجري كل المعاملات في الاقتصاد من خلال الوساطة في السوق؟
وفي السياق ذاته، الحدود. لماذا يقع الحد الفاصل بين المنشآت والسوق بالضبط هناك في ما يتعلق بالحجم وتنوع الناتج؟ ما المعاملات التي تُنفّذ داخليًا والتي يجري التفاوض عليها في السوق؟
كذلك، الدليل. ما هي الاختبارات التي تُجرى على نظريات المنشأة ذات الصلة؟
علاوةً على ذلك، تغاير إجراءات/أداء المنشآت. ما الذي يدفع المنشآت إلى اتخاذ إجراءات وأداء مختلفين؟
وعلى صعيد آخر، المنشآت موجودة بصفتها نظامًا بديلًا لآلية أسعار السوق عندما يكون إنتاجها أكثر كفاءة في بيئة غير سوقية. مثلًا، في سوق العمالة، قد يكون صعبًا أو مكلفًا للغاية بالنسبة للمنشآت أو المنظمات أن ترتبط في الإنتاج عندما تضطر إلى توظيف العاملين أو تسريحهم تبعًا لظروف الطلب/العرض. قد يكون من المكلف على الموظفين كذلك الانتقال للشركات يوميًا بحثًا عن بدائل أفضل. على نحو مماثل، قد يكون من المكلف أن تجد الشركات موردين جددًا يوميًا. بالتالي، ترتبط المنشآت في عقد طويل الأجل مع موظفيها أو في عقد طويل الأجل مع الموردين لتقليل التكلفة إلى أدنى حد، أو زيادة قيمة حقوق الملكية إلى أقصى حد.
خلفية
في هذا الإطار، شهدت فترة الحرب العالمية الأولى تغيرًا في التركيز في النظرية الاقتصادية بعيدًا عن التحليل على مستوى الصناعة الذي تضمن أساسًا تحليل الأسواق إلى التحليل على مستوى المنشأة، إذ بات واضحًا بشكل متزايد أن المنافسة الكاملة لم تعد نموذجًا ملائمًا لكيفية تصرف المنشآت أو الشركات. كانت النظرية الاقتصادية حتى ذلك الحين تركز على محاولة فهم الأسواق وحدها، ولم تكن هناك دراسة تُذكَر لفهم الأسباب وراء وجود المنشآت أو المنظمات. تسترشد الأسواق بالأسعار والجودة مثلما يتضح من أسواق الخضروات حيث يكون للمشتري حرية تغيير البائعين تبادليًا.
وعلى صعيد آخر، شددت الدراسات التجريبية التي أجراها أدولف بيرلي وجاردينر مينز على الحاجة إلى نظرية منشآت منقحة، وأوضحت أن ملكية مؤسسة تجارية أمريكية نموذجية منتشرة على عدد كبير من المساهمين، ما يترك السيطرة بين أيدي المديرين الذين يمتلكون قدرًا ضئيلًا من أسهم رأس المال. وجد آر. إل. هول وتشارلز جاي. هيتش أن المديرين التنفيذيين يتخذون القرارات بحسب قاعدة الإبهام بدلًا من طريقة النظرية الحدية.
نظرية تكاليف المعاملات
من جهة ثانية، إذا عملت منشأة داخليًا في إطار نظام السوق، فإن الأمر يتطلب الكثير من العقود (مثلًا، حتى لشراء قلم أو تقديم عرض). على النقيض، لا تملك المنشأة الحقيقية سوى القليل من العقود (وإن كانت أكثر تعقيدًا)، مثل تحديد سلطة توجيه المدير على الموظفين، مقابل أجر الموظف. توضع أنواع العقود هذه في حالات ارتياب، ولا سيما بالنسبة للعلاقات التي تدوم لفترات طويلة من الزمن. يتعارض هذا الوضع مع نظرية الاقتصاديات التقليدية المحدثة. تُعد السوق الكلاسيكية الجديدة فورية، ما يمنع تطور العلاقات بين الوكيل والموكل (الموظف والمدير)، والتخطيط، والثقة. يخلص كوس إلى أن «أي منشأة من المرجح أن تنشأ في تلك الحالات حيث يكون عقد قصير الأجل غير مُرضٍ»، وأنه «يبدو من غير المحتمل أن تنشأ منشأة ما دون وجود ارتياب».
وفي هذا السياق، يختتم كوس بالقول إن حجم المنشأة يعتمد على تكاليف استخدام آلية الأسعار، وعلى تكاليف تنظيم رجال الأعمال الآخرين. يحدد هذان العاملان معًا عدد المنتجات التي تنتجها منشأة ما وسعر كل منها.
علاوةً على ذلك، وضع رونالد كوس نظريته لتكلفة المعاملات الخاصة بالمنشأة في سنة 1937، التي كانت إحدى أُوَل محاولات (الاقتصادات التقليدية المحدثة) لتعريف المنشأة نظريًا في ما يتعلق بالسوق. يكمن أحد جوانب «الكلاسيكية الحديثة» في تقديم تفسير للمنشأة يتماشى مع عوائد حجم ثابتة، بدلًا من الاعتماد على عوائد حجم متزايدة. يتمثل جانب آخر في تعريف المنشأة بطريقة واقعية ومتوافقة مع فكرة الاستبدال على الهامش (النظرية الحدية)، فتنطبق أدوات التحليل الاقتصادي التقليدي. يشير رونالد إلى أن تفاعلات المنشأة مع السوق قد لا تكون تحت سيطرتها (بسبب ضرائب المبيعات مثلًا)، ولكن تخصيصها الداخلي للموارد هو: «في داخل منشأة،... تُلغى معاملات السوق، ويحل محل بنية السوق المعقدة بمعاملات الصرف رجلُ الأعمال الذي يدير الإنتاج». يتساءل لماذا لم تتمكن الطرق البديلة للإنتاج (مثل آلية الأسعار والتخطيط الاقتصادي) من تحقيق كل الإنتاج، حتى يتسنى للمنشآت أن تستعمل الأسعار الداخلية لكل إنتاجها، أو أن تدير منشأة واحدة كبيرة الاقتصاد بالكامل.
من جانب آخر، بدأ كوس من وجهة نظر أن الأسواق يمكنها نظريًا تنفيذ كل الإنتاج، وأن ما يجب تفسيره هو وجود المنشأة، «بعلامتها المميزة … للتخلي عن آلية السعر». يحدد كوس بعض الأسباب التي قد تؤدي إلى نشوء المنشآت، ويرفض كلًا منها باعتبارها غير مهمة:
وفي هذا السياق، يطرح كوس بعدها السؤال حول ما الذي يحدد حجم المنشأة، ولماذا ينظم رجل الأعمال المعاملات التي يقوم بها، لماذا ليس أكثر أو أقل؟ بما أن سبب وجود المنشأة هو أن يكون لها تكاليف أقل من السوق، فإن الحد الأعلى لحجم المنشأة يُحدَّد من خلال ارتفاع التكاليف إلى النقطة التي يكون فيها استيعاب معاملة إضافية مساويًا لتكلفة إجراء تلك المعاملة في السوق. (عند الحد الأدنى، تتجاوز تكاليف المنشأة تكاليف السوق، وهو لا يظهر إلى الوجود). من الناحية العملية، يساهم انخفاض عائدات الإدارة إلى حد كبير في رفع تكاليف تنظيم منشأة كبيرة، لا سيما في المنشآت الكبيرة التي لديها الكثير من المصانع المختلفة والمعاملات الداخلية المختلفة (مثل التكتل)، أو إذا تغيرت الأسعار ذات الصلة كثيرًا.
كذلك، إذا كان بعض الأشخاص يفضلون توجيه الآخرين وهم على استعداد لدفع ثمن ذلك (ولكن الأشخاص عمومًا يتقاضون أجورًا أكبر لتوجيه الآخرين)،
إذا كان المشترون يفضلون السلع التي تنتجها المنشآت.
من جانب آخر، بدلًا من ذلك، في نظر كوس، يتلخص السبب الرئيسي وراء إنشاء المنشأة في تجنب بعض تكاليف المعاملات المترتبة على استخدام آلية السعر. يشمل ذلك اكتشاف الأسعار ذات الصلة (التي يمكن تخفيضها لا إلغاؤها بشراء هذه المعلومات من خلال المتخصصين)، فضلًا عن تكاليف التفاوض وكتابة العقود القابلة للتنفيذ لكل معاملة (والتي قد تكون كبيرة إذا وُجد ارتياب). فضلًا عن ذلك، فإن العقود في عالم غير مضمون لن تكون كاملة بالضرورة، ولا بد من إعادة التفاوض عليها بشكل متكرر. قد تكون تكاليف المساومة على تقسيم الفائض هائلة، وخاصة إذا كان هناك معلومات متفاوتة وخصوصية للأصول.
وعلى صعيد آخر، بحسب رأي رونالد كوس، يبدأ الأشخاص بتنظيم إنتاجهم في المنشآت عندما تكون تكلفة المعاملات لتنسيق الإنتاج من خلال تبادل السوق أكبر منها في نطاق عمل المنشأة، نظرًا إلى نقص المعلومات.
- انظر كذلك
- قدرات ديناميكية
- المنظمات الصناعية
- تكاليف التعاملات
إضافةً إلى ذلك، إذا كان بعض الأشخاص يفضلون العمل في الاتجاه الصحيح وهم على استعداد لدفع ثمن الامتياز (ولكن هذا غير مرجح)،
ومن ناحية أخرى، يُشير كوس إلى أن التدابير الحكومية المتصلة بالسوق (ضرائب المبيعات، التقنين، ضوابط الأسعار) تميل إلى زيادة حجم المنشآت، نظرًا إلى أن المنشآت الداخلية لن تخضع لمثل تكاليف المعاملات هذه. بالتالي، يُعرّف كوس المنشأة بأنها «نظام العلاقات الذي يظهر عندما يعتمد اتجاه الموارد على رجل الأعمال». لذلك، يمكننا التفكير في منشأة تصغر أو تكبر استنادًا إلى ما إذا كان رجل الأعمال ينظم معاملات أكثر أو أقل.
📝 هل في هذه المقالة خطأ؟
إذا وجدت معلومة تحتاج تصحيحاً أو إضافة، أو أردت حذف المقالة، أرسل لنا طلباً وسنراجعه.
ما رأيك في هذه المقالة؟